



Acumulación y distribución solo cambian lo que pasa con dividendos y cupones. En nuestros datos el TER es idéntico en 472 fondos de 493: deciden los ingresos y los impuestos.
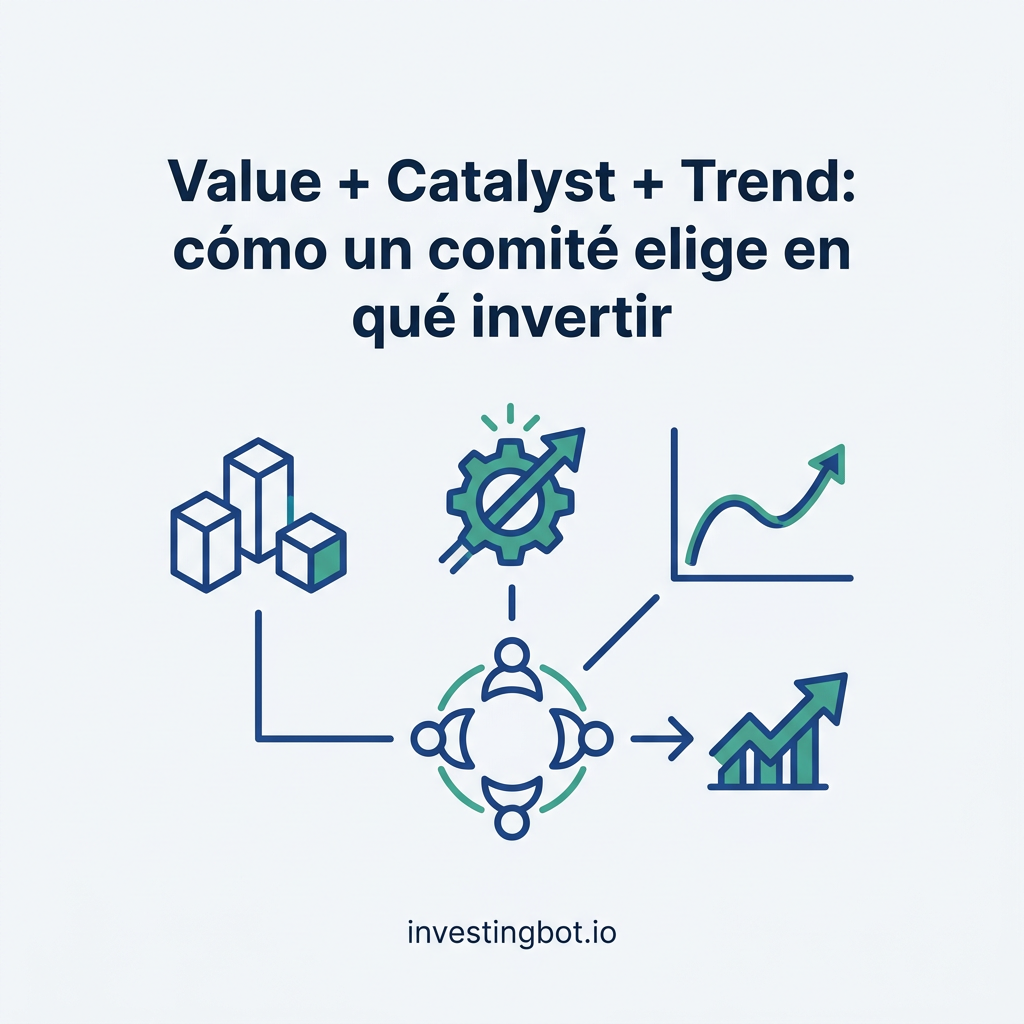
Un comité de inversión pide a cada idea tres confirmaciones: precio, catalizador y tendencia. En nuestros datos solo el 7% de las cestas supera valor y tendencia.
El margen de seguridad te protege de tu propio error de estimación, así que debe superarlo. En nuestros datos una de cada seis acciones está un tercio por debajo: por qué no basta.
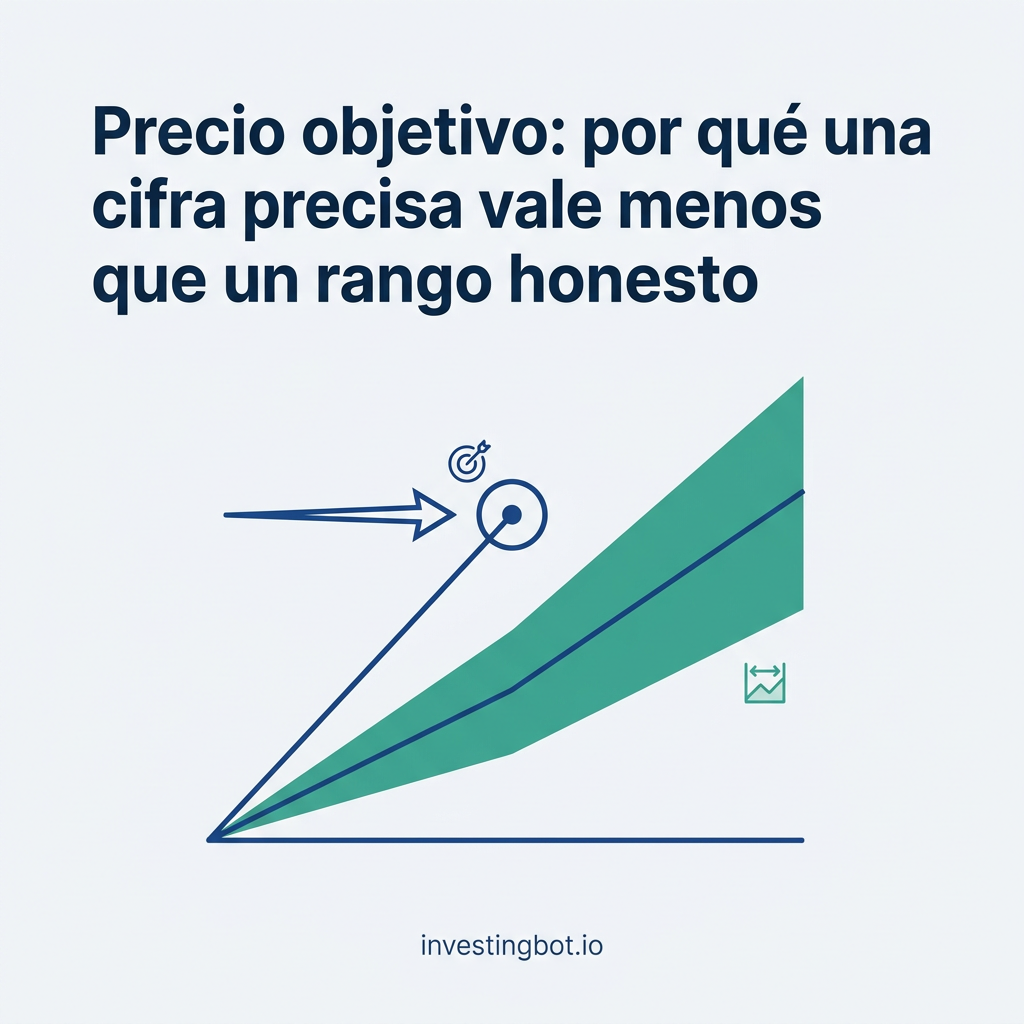
El 92 % de los precios objetivo está por encima del precio y solo el 1,1 % de las recomendaciones invita a vender. Por qué un rango con horizonte dice menos y se equivoca menos.
Vender a los ganadores y quedarse con los perdedores, perseguir lo que acaba de subir: seis errores que se repiten, y el método escrito que los desactiva.
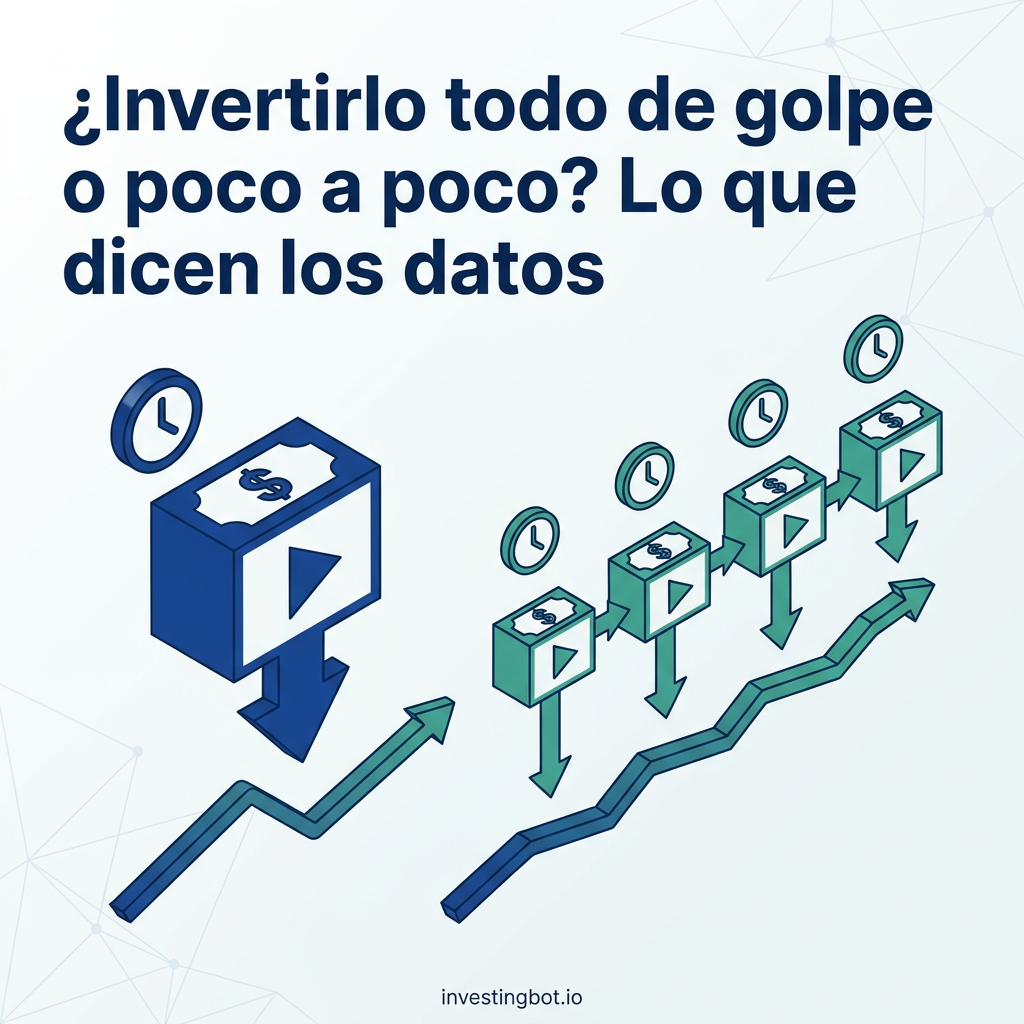
En siglo y medio de mercado, invertirlo todo de golpe terminó por delante en el 71,5 % de los casos. Pero escalonar no reduce la probabilidad de perder: 27,1 % frente a 27,8 %.
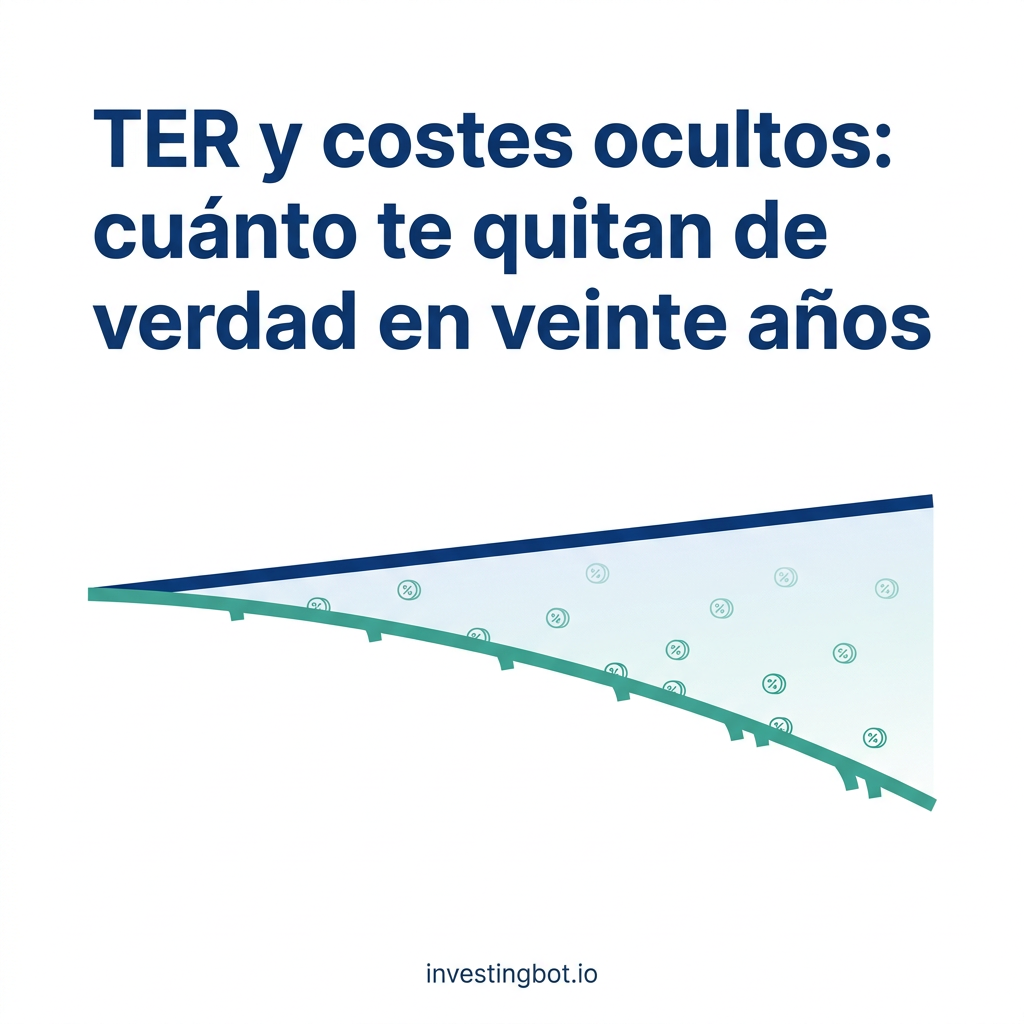
Qué incluye de verdad el coste declarado de un ETF, qué deja fuera, y por qué dos fondos sobre el mismo índice pueden costar nueve veces más.
Qué contiene un 13F, qué deja fuera y con cuánto retraso llega. Y qué ocurre de verdad cuando se intenta copiar los valores más presentes en los fondos.
Ingresos, margen operativo, beneficio, flujo de caja, deuda y patrimonio se controlan entre sí. Cuando uno cuenta otra historia, es ahí donde hay que mirar.
El M-Score de Beneish, la Z de Altman y el F-Score de Piotroski leen las cuentas para anticipar los problemas. Qué dicen realmente y por qué un solo indicador no basta.