



Inteligencia artificial, energía limpia, robótica, ciberseguridad, litio, uranio, videojuegos: para casi cada idea que ocupa los titulares existe un ETF que promete convertirla en una inversión. Se compra como una acción, contiene decenas de empresas y parece reunir dos cosas deseables: la diversificación de un fondo y el relato convincente de una tendencia que cambiará el mundo. Quien lo compra suele razonar así: «no sé qué empresa ganará, pero el sector crecerá, y con el ETF me las llevo todas».
Los estudios académicos y las estadísticas del sector dicen que este razonamiento tiene un fallo: un ETF temático está diversificado dentro del tema, pero el tema en sí es una apuesta concentrada, y casi siempre se compra al precio equivocado. De media, los fondos temáticos nacen cuando el tema ya está caro, la mayoría cierra antes de madurar, y los que sobreviven se comportan más como una acción individual volátil que como el mercado. En este artículo ordenamos las investigaciones, con los nombres de quienes las hicieron, y una medición hecha con nuestros propios datos: los 11 ETF sectoriales que juntos forman el S&P 500 frente a 140 ETF temáticos estadounidenses que siguen cotizando.
Tres familias de ETF que parecen iguales y no lo son
Técnicamente, un ETF que replica todo el mercado estadounidense, otro que replica un sector y otro que replica un tema son el mismo instrumento: una cesta de acciones cotizada en bolsa. Lo que cambia es lo que hay dentro, y cambia mucho.
Un ETF sobre todo el mercado, como los del S&P 500, posee todas las grandes empresas en proporción a su peso en bolsa. No elige: toma el mercado tal como es, ganadores incluidos. Un ETF sectorial, como los 11 fondos SPDR que dividen el S&P 500 en tecnología, finanzas, salud, energía, consumo, industria, materiales, servicios públicos, inmobiliario y comunicaciones, toma una porción del mercado según una clasificación estable y pública. Juntos, los 11 sectores recomponen casi exactamente el índice: si uno va peor que la media, otro tiene que ir mejor.
Un ETF temático hace otra cosa: selecciona las empresas que, según un índice construido a propósito, «representan» una tendencia, a menudo tomándolas de varios sectores y países, y a menudo con pocas decenas de valores. El tema no es una porción del mercado sino una elección, y alguien decide cuándo lanzarla. Ahí nace el problema.
Lanzados cuando el tema ya está caro
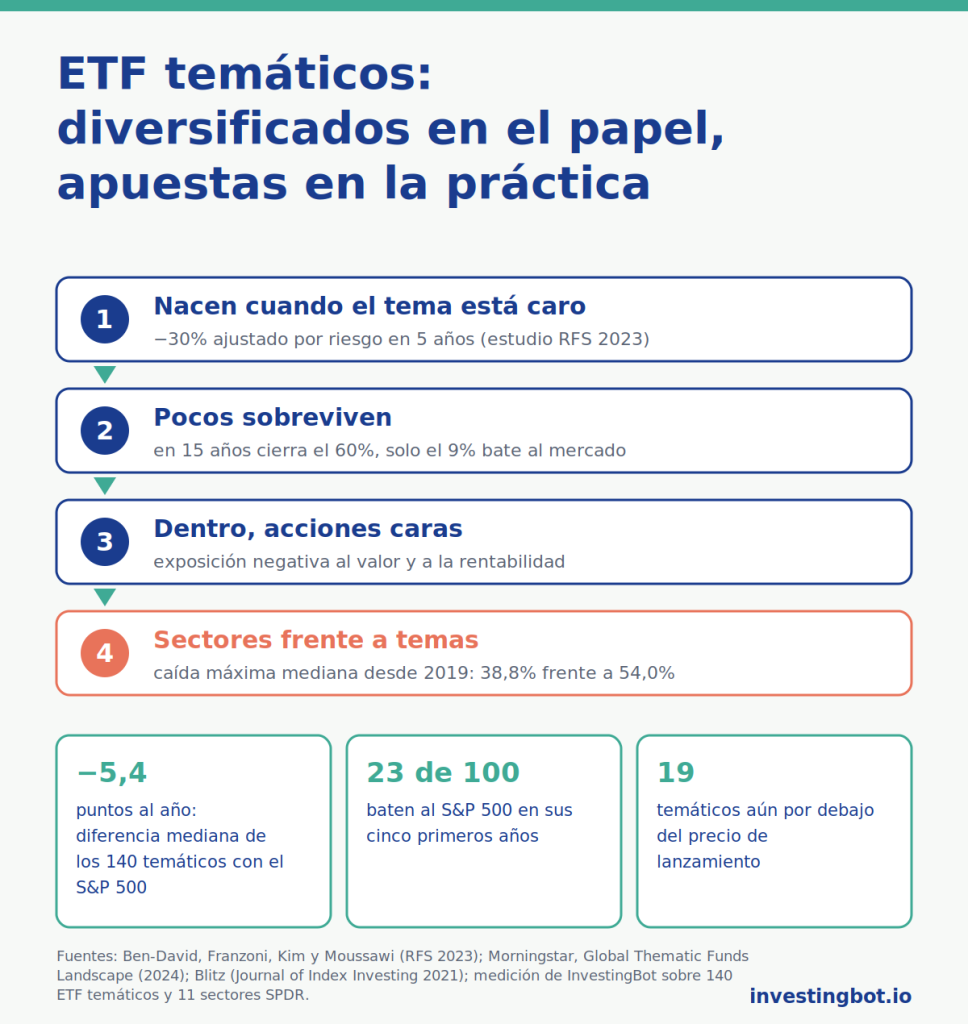
El estudio de referencia es «Competition for Attention in the ETF Space», publicado en 2023 en la Review of Financial Studies por Itzhak Ben-David (Ohio State University), Francesco Franzoni (Università della Svizzera italiana y Swiss Finance Institute), Byungwook Kim y Rabih Moussawi (Villanova University). Los autores observan que los primeros ETF invertían en índices amplios y ofrecían diversificación a bajo coste, mientras que los más recientes siguen carteras de nicho y cuestan más. Y miden qué ocurre tras el lanzamiento: en sus primeros 5 años, los ETF especializados pierden alrededor de un 30% ajustado por riesgo.
Lo más interesante es la explicación. No son las comisiones, más altas pero no lo bastante para explicar semejante pérdida, ni la demanda de cobertura. Es el momento del lanzamiento: cuando nace un ETF temático, las acciones que contiene ya están sobrevaloradas, porque el tema acaba de tener una subida excelente y atrae la atención de la prensa y de los inversores. Las gestoras, escriben los autores, atienden a quienes proyectan hacia el futuro las subidas recientes: lanzan el producto cuando la demanda es máxima, es decir, cuando el precio es alto. Quien compra el relato compra también el precio.
Hay un detalle que hace la trampa más insidiosa. Muchos ETF temáticos siguen índices nuevos, creados para la ocasión, cuyo pasado se reconstruye sobre el papel aplicando las reglas de hoy a los años anteriores. Esa rentabilidad histórica, a menudo brillante, no la obtuvo nunca nadie: es la rentabilidad de una idea elegida precisamente porque funcionó en el pasado reciente.
Pocos sobreviven, aún menos baten al mercado
El censo más completo es el informe «Global Thematic Funds Landscape» de Morningstar, cuya edición de 2024 firman Kenneth Lamont y otros analistas de la firma. Con datos a junio de 2024, el informe examina los fondos temáticos disponibles en todo el mundo al inicio de cada periodo y cuenta cuántos siguen vivos y lo han hecho mejor que la renta variable global. A 15 años, el 60% de los fondos temáticos se cerró, y solo el 9% sobrevivió batiendo al mercado. A 3 años lo logró un fondo de cada 20, a 5 y a 10 años alrededor del 16%.
El cierre es un riesgo que quien compra un ETF rara vez considera. Cuando un fondo cierra no se pierde todo automáticamente: el fondo vende los valores y devuelve el patrimonio. Pero suele devolverlo después de que el tema haya perdido el favor del mercado, es decir, después de la caída, y esa pérdida se vuelve definitiva. Quien había comprado esperando la recuperación ya no tiene nada con lo que esperarla.
Una exposición oculta: acciones caras y poco rentables
¿Qué contiene, en concreto, un índice temático? Se lo preguntó David Blitz, entonces responsable de investigación de Robeco, en «Betting Against Quant: Examining the Factor Exposures of Thematic Indices», publicado en 2021 en el Journal of Index Investing. Analizando 48 índices temáticos de S&P y MSCI con las herramientas de la investigación sobre factores, encontró que casi todos tienen una exposición fuertemente negativa a dos características que la literatura asocia con rentabilidades esperadas más altas: el valor, es decir, precios bajos en relación con los beneficios y el patrimonio, y la rentabilidad. En otras palabras, comprar un tema significa comprar, de media, empresas caras y menos rentables: lo contrario de lo que décadas de estudios señalan como ventajoso. El propio autor advierte de no generalizar más allá de los dos proveedores de índices que estudió, pero la dirección es clara.
Es el mismo mecanismo descrito en nuestro artículo sobre los pequeños inversores y las acciones estadounidenses: los valores en el centro de atención, los que se parecen a un billete de lotería, tienden a rendir menos que la media precisamente porque todos los quieren. Un ETF temático junta unas decenas de ellos y los vende en un envoltorio que parece prudente.
El problema del momento: se compra después de la subida
Incluso cuando un tema rinde bien, quien invierte en él a menudo no se beneficia. Lo documentó un estudio sobre las cuentas de un gran bróker alemán: «Abusing ETFs», publicado en 2017 en la Review of Finance por Utpal Bhattacharya (Hong Kong University of Science and Technology), Andreas Hackethal (Universidad Goethe de Fráncfort) y otros dos autores. Los clientes que usaban ETF no obtenían mejores resultados que los que no los usaban, por dos razones: entraban y salían en los momentos equivocados y elegían ETF más caros y menos diversificados en lugar de los amplios y baratos. Los autores concluyen que ningún grupo de inversores habría perdido limitándose a ETF baratos y bien diversificados.
Con los temas este efecto se amplifica, porque las suscripciones llegan casi todas después de las subidas: es precisamente la buena rentabilidad reciente la que da a conocer el fondo. Los análisis de Morningstar sobre la diferencia entre la rentabilidad de los fondos y la de los inversores encuentran, en los fondos temáticos, una distancia mucho mayor que en los fondos de renta variable diversificados. El fondo puede incluso tener una buena rentabilidad a diez años; el inversor medio, que entró tras la subida y salió tras la caída, solo vio una parte. Lo tratamos también en el artículo sobre el market timing.
Nuestra medición: sectores frente a temas
Comparamos los 11 ETF sectoriales SPDR, los fondos que dividen el S&P 500 en sus sectores (XLK, XLF, XLV, XLY, XLP, XLE, XLI, XLB, XLU, XLRE, XLC), con todos los ETF temáticos de renta variable estadounidenses que siguen cotizando. Para reconocerlos fijamos de antemano una regla sobre el nombre del fondo: palabras como inteligencia artificial, robótica, energía limpia, solar, litio, uranio, ciberseguridad, nube, genómica, blockchain, videojuegos, espacio, cannabis, agua, innovación. Después quitamos a mano, mirando solo el nombre y nunca la rentabilidad, los fondos que la regla captaba por error: estrategias de futuros gestionados, productos de volatilidad, fondos que usan la inteligencia artificial para elegir valores sin tenerla como tema, fondos por tamaño y fondos de la industria aeroespacial y de defensa. Excluimos también los fondos apalancados, los inversos y los de estrategias con opciones. Quedan 140 ETF temáticos con al menos dos años de historia. Precios con dividendos reinvertidos, desde el nacimiento de cada fondo hasta el 21 de octubre de 2026, siempre comparados con el S&P 500 (ETF SPY) en los mismos días.
Hay que decir de entrada un límite, y favorece a los temas: solo pudimos medir los fondos que siguen cotizando. Los cerrados, que según Morningstar son la mayoría, no están, y habrían empeorado los resultados.
A lo largo de toda su vida
Desde el lanzamiento hasta hoy, el fondo sectorial mediano rindió 0,5 puntos al año menos que el S&P 500, y 5 sectores de 11 lo batieron: en torno al mercado, como cabe esperar de piezas que juntas son el mercado. El fondo temático mediano rindió 5,4 puntos al año menos que el S&P 500, y solo 33 de 140 lo batieron, menos de uno de cada cuatro. 19 fondos temáticos siguen por debajo del precio del día de su lanzamiento; el caso extremo es el ETF solar que cotiza desde 2008, que perdió de media un 7,7% al año, con una caída máxima del 95,2%. Ninguno de los 11 sectoriales está por debajo de su precio de partida.
Los cinco primeros años tras el lanzamiento
Repitiendo con nuestros datos la idea de Ben-David y sus colegas, examinamos los cinco primeros años de vida de los 100 fondos temáticos que ya los han cumplido, comparados con el S&P 500 en esos mismos cinco años. El fondo mediano rindió 4,9 puntos al año menos que el índice, y solo 23 de 100 lo hicieron mejor. Son supervivientes: los fondos cerrados entretanto no entran en la cuenta. Es el mismo signo que encontró el estudio académico, medido de forma más sencilla y sobre una muestra que, por construcción, es la mejor posible.
En la misma ventana de siete años
Comparar periodos distintos puede engañar: los sectoriales existen casi todos desde 1998, los temáticos nacieron sobre todo después de 2014. Por eso miramos también una ventana común, desde el 31 de octubre de 2019, para los 78 temáticos que ya existían, en un periodo en el que el S&P 500 ganó un 181,7% (un 16,0% al año). En esos años el índice estuvo impulsado por unas pocas grandes tecnológicas, y casi todas las piezas tomadas por separado se quedaron atrás: los sectoriales 4,6 puntos al año en la mediana, los temáticos 5,7. Batieron al índice 2 sectores de 11 y 20 temáticos de 78.
La diferencia más clara está en el riesgo soportado para llegar a ese resultado. En la misma ventana, la caída máxima mediana fue del 38,8% para los sectoriales y del 54,0% para los temáticos. En siete años, con el mercado casi triplicado, aproximadamente uno de cada cuatro temáticos lo hizo mejor: pero para saber cuál, había que elegirlo antes y aguantar caídas de más de la mitad de su valor.
Quedarse atrapado
El temor a quedarse bloqueado en un ETF que no se recupera se confirma en los números. Hoy el temático mediano está un 16,1% por debajo de su máximo histórico, el sectorial mediano un 6,6%. Pero también los sectores pueden exigir mucha paciencia: el ETF tecnológico tardó 16,9 años en volver a superar el pico de la burbuja de 2000, y el financiero 10,1 años en volver a superar su pico de 2007. La diferencia es que un sector forma parte de la economía por definición y tarde o temprano el mercado lo arrastra; un tema puede simplemente pasar de moda. El caso más famoso, el fondo ARKK, ha rendido desde 2014 casi exactamente lo mismo que el S&P 500 (un 13,7% al año frente a un 13,8%), pero pasando por una caída del 80,9%, y sigue un 44,5% por debajo de su máximo: quien entró en el pico de 2021 no se ha recuperado.
Por qué un sector no es un tema
La medición sugiere una distinción útil. Un ETF sectorial es una apuesta sobre el peso relativo de una parte de la economía: uno puede equivocarse, pero el sector existe al margen de las modas, se clasifica con criterios estables, contiene también empresas aburridas y rentables y, sumado a los demás, recompone el mercado. Por eso de media rinde como el mercado, con oscilaciones más amplias.
Un ETF temático es una apuesta sobre una historia: la selección de valores es más estrecha, tiende hacia empresas más caras y menos rentables, el producto nace cuando la historia ya está en los periódicos, y si la historia se apaga el fondo puede cerrar. No es casualidad que, entre los temáticos más conocidos, los mejores resultados vengan de temas que coinciden en gran parte con el núcleo tecnológico del mercado, como la ciberseguridad y la inteligencia artificial, y los peores de temas que fueron durante un tiempo «la próxima gran cosa», como la solar, la energía limpia y el uranio.
En este sentido, la intuición de que un ETF temático se parece más a una acción individual que a un fondo diversificado es correcta en dos aspectos de tres: por la profundidad de las caídas y por el riesgo de no recuperarse. En el tercero, la dispersión de los resultados, está a medio camino: menos extremo que una acción individual, mucho más que un índice amplio.
Qué cambia para el inversor
- El núcleo de la cartera puede quedarse en todo el mercado: ya contiene todos los temas, incluidos aquellos de los que hoy nadie habla y que serán los ganadores de mañana.
- Un tema se trata como una apuesta: con una parte pequeña del patrimonio, elegida sabiendo que el resultado puede ser mucho mejor o mucho peor que el mercado, y que puede hacer falta una década para recuperar una caída.
- Desconfía de la rentabilidad pasada del escaparate: si el índice es reciente, las cifras anteriores son una reconstrucción, y si el tema ha subido mucho, el precio de entrada probablemente es alto.
- Mira dentro del fondo: cuántos valores contiene, cuánto pesan los diez primeros, cuánto cuesta y cuánto se solapa con lo que ya tienes.
- Un sector no es un tema: para expresar una convicción sobre una parte de la economía, un ETF sectorial amplio y barato es de media una apuesta menos extrema que un tema estrecho.
Este artículo tiene fines informativos y no constituye asesoramiento financiero: las normas fiscales y la protección de los inversores cambian de un país a otro, y cada decisión debe valorarse según la propia situación.
En resumen
- En sus primeros 5 años, los ETF especializados pierden alrededor de un 30% ajustado por riesgo, porque nacen cuando las acciones del tema ya están sobrevaloradas (Ben-David, Franzoni, Kim y Moussawi, 2023).
- En 15 años se cerró el 60% de los fondos temáticos y solo el 9% sobrevivió batiendo a la renta variable global (Morningstar, 2024).
- Los índices temáticos tienden a apostar por empresas caras y poco rentables, lo contrario de lo que la investigación asocia con rentabilidades esperadas más altas (Blitz, 2021).
- Los inversores que usan ETF a menudo los compran y venden en los momentos equivocados y eligen los más caros (Bhattacharya, Hackethal y coautores, 2017).
- En nuestra medición, a lo largo de toda su vida los 11 sectoriales SPDR quedan en la mediana 0,5 puntos al año por debajo del S&P 500, los 140 temáticos que siguen cotizando 5,4 puntos; en los cinco primeros años tras el lanzamiento los temáticos pierden 4,9 puntos al año frente al índice.
- En la misma ventana desde 2019 los sectores se quedan atrás 4,6 puntos al año y los temas 5,7, pero la caída máxima mediana es del 54,0% para los temas frente al 38,8% para los sectores.
- 19 temáticos de 140 siguen por debajo de su precio de lanzamiento; ningún sectorial lo está.
¿Un ETF temático está diversificado?
Solo dentro del tema. Contiene decenas de valores, pero todos ligados a la misma historia, a menudo entre los más caros del mercado. Si el tema pierde el favor de los inversores caen juntos, y el fondo puede perder más de la mitad de su valor, como una acción individual.
¿Por qué los ETF temáticos rinden a menudo menos que el mercado?
Sobre todo por el momento en que nacen: según Ben-David, Franzoni, Kim y Moussawi se lanzan cuando las acciones del tema ya están sobrevaloradas, y en sus primeros cinco años pierden alrededor de un 30% ajustado por riesgo. También cuentan unos costes más altos y la tendencia de los inversores a comprarlos tras las subidas.
¿Cuántos fondos temáticos sobreviven?
Según el informe de Morningstar de 2024, en los 15 años anteriores se cerró el 60% de los fondos temáticos y solo el 9% sobrevivió batiendo a la renta variable global. Cuando un fondo cierra devuelve el valor restante, normalmente después de que el tema ya haya caído.
¿Los ETF sectoriales son más seguros que los temáticos?
No son seguros, pero son menos extremos. En nuestra medición, en la misma ventana de siete años los sectores se quedaron atrás del S&P 500 4,6 puntos al año y los temas 5,7, pero la caída máxima mediana fue del 38,8% para los sectores y del 54,0% para los temas. Los 11 sectores juntos recomponen el mercado; los temas no.
¿Puede recuperarse un ETF temático tras una fuerte caída?
Puede, pero no está garantizado y puede llevar mucho tiempo. En nuestra medición, 19 de los 140 temáticos que siguen cotizando están por debajo de su precio de lanzamiento, uno desde hace dieciocho años. También un sector puede necesitar una década, como la tecnología tras 2000, pero un sector sigue siendo parte de la economía, mientras que un tema puede pasar de moda o el fondo puede cerrar.
¿Por qué las rentabilidades históricas de los ETF temáticos parecen tan altas?
A menudo porque el índice es nuevo y su pasado se reconstruye aplicando las reglas de hoy a los años anteriores, eligiendo un tema que acaba de tener una subida excelente. Ningún inversor real obtuvo nunca esa rentabilidad.
¿Tiene sentido comprar un ETF temático?
Puede tenerlo como apuesta consciente, con una parte pequeña del patrimonio y un horizonte largo, junto a un núcleo invertido en todo el mercado. Antes conviene mirar cuántos valores contiene, cuánto pesan los diez primeros, cuánto cuesta y cuánto ha subido ya el tema.