



Intelligence artificielle, énergie propre, robotique, cybersécurité, lithium, uranium, jeux vidéo : pour presque chaque idée qui fait les gros titres, il existe un ETF qui promet de la transformer en placement. Il s’achète comme une action, contient des dizaines de sociétés et semble réunir deux choses désirables : la diversification d’un fonds et le récit convaincant d’une tendance qui va changer le monde. L’acheteur raisonne en général ainsi : « je ne sais pas quelle entreprise gagnera, mais le secteur va croître, et avec l’ETF je les ai toutes ».
Les études académiques et les statistiques du secteur montrent que ce raisonnement a un défaut : un ETF thématique est diversifié à l’intérieur du thème, mais le thème lui-même est un pari concentré, et il est presque toujours acheté au mauvais prix. En moyenne, les fonds thématiques naissent quand le thème est déjà cher, la plupart ferment avant d’arriver à maturité, et ceux qui survivent se comportent plus comme une action isolée et volatile que comme le marché. Dans cet article, nous rassemblons les recherches, avec les noms de ceux qui les ont menées, et une mesure faite sur nos propres données : les 11 ETF sectoriels qui composent ensemble le S&P 500 comparés à 140 ETF thématiques américains encore cotés.
Trois familles d’ETF qui se ressemblent et ne sont pas pareilles
Techniquement, un ETF qui réplique l’ensemble du marché américain, un autre qui réplique un secteur et un troisième qui réplique un thème sont le même instrument : un panier d’actions coté en Bourse. Ce qui change, c’est le contenu, et il change beaucoup.
Un ETF sur l’ensemble du marché, comme ceux sur le S&P 500, détient toutes les grandes sociétés dans la proportion de leur poids en Bourse. Il ne choisit pas : il prend le marché tel qu’il est, gagnants compris. Un ETF sectoriel, comme les 11 fonds SPDR qui découpent le S&P 500 en technologie, finance, santé, énergie, consommation, industrie, matériaux, services aux collectivités, immobilier et communication, prend une tranche du marché selon une classification stable et publique. Réunis, les 11 secteurs reconstituent presque exactement l’indice : si l’un fait moins bien que la moyenne, un autre fait forcément mieux.
Un ETF thématique fait autre chose : il sélectionne les sociétés qui, selon un indice construit pour l’occasion, « représentent » une tendance, souvent en les puisant dans plusieurs secteurs et plusieurs pays, et souvent avec quelques dizaines de titres seulement. Le thème n’est pas une tranche du marché mais un choix, et quelqu’un décide quand le lancer. C’est là que naît le problème.
Lancés quand le thème est déjà cher
L’étude de référence est « Competition for Attention in the ETF Space », publiée en 2023 dans la Review of Financial Studies par Itzhak Ben-David (Ohio State University), Francesco Franzoni (Università della Svizzera italiana et Swiss Finance Institute), Byungwook Kim et Rabih Moussawi (Villanova University). Les auteurs observent que les premiers ETF investissaient dans des indices larges et offraient une diversification à bas coût, alors que les plus récents suivent des portefeuilles de niche et coûtent plus cher. Et ils mesurent ce qui se passe après le lancement : au cours de leurs 5 premières années, les ETF spécialisés perdent environ 30 %, ajusté du risque.
Le plus intéressant est l’explication. Ce ne sont pas les frais, plus élevés mais pas assez pour expliquer une telle perte, ni la demande de couverture. C’est le moment du lancement : quand un ETF thématique naît, les actions qu’il contient sont déjà surévaluées, parce que le thème vient de connaître une excellente progression et attire l’attention de la presse et des investisseurs. Les émetteurs, écrivent les auteurs, répondent à ceux qui projettent dans l’avenir les hausses récentes : ils lancent le produit quand la demande est maximale, c’est-à-dire quand le prix est haut. Qui achète le récit achète aussi le prix.
Un détail rend le piège plus insidieux. Beaucoup d’ETF thématiques suivent des indices nouveaux, créés pour l’occasion, dont le passé est reconstitué sur le papier en appliquant les règles d’aujourd’hui aux années précédentes. Ce rendement historique, souvent brillant, personne ne l’a jamais obtenu : c’est le rendement d’une idée choisie justement parce qu’elle a marché dans le passé récent.
Peu survivent, encore moins battent le marché
Le recensement le plus complet est le rapport « Global Thematic Funds Landscape » de Morningstar, dont l’édition 2024 est signée par Kenneth Lamont et d’autres analystes de la société. Avec des données à juin 2024, le rapport examine les fonds thématiques disponibles dans le monde au début de chaque période et compte combien sont encore en vie et ont fait mieux que les actions mondiales. Sur 15 ans, 60 % des fonds thématiques ont été fermés, et seuls 9 % ont survécu en battant le marché. Sur 3 ans, un fonds sur 20 y est parvenu, sur 5 et 10 ans environ 16 %.
La fermeture est un risque que l’acheteur d’un ETF considère rarement. Quand un fonds ferme, tout n’est pas automatiquement perdu : le fonds vend les titres et restitue la valeur. Mais il la restitue en général après que le thème a perdu la faveur du marché, c’est-à-dire après la baisse, et cette perte devient définitive. Celui qui avait acheté en attendant la reprise n’a plus rien avec quoi l’attendre.
Une exposition cachée : des actions chères et peu rentables
Que contient, concrètement, un indice thématique ? David Blitz, alors responsable de la recherche chez Robeco, s’est posé la question dans « Betting Against Quant: Examining the Factor Exposures of Thematic Indices », publié en 2021 dans le Journal of Index Investing. En analysant 48 indices thématiques de S&P et MSCI avec les outils de la recherche sur les facteurs, il a constaté que presque tous ont une exposition fortement négative à deux caractéristiques que la littérature associe à des rendements attendus plus élevés : la valeur, c’est-à-dire des prix bas par rapport aux bénéfices et aux fonds propres, et la rentabilité. Autrement dit, acheter un thème revient à acheter en moyenne des sociétés chères et moins rentables : l’inverse de ce que des décennies de recherche désignent comme avantageux. L’auteur lui-même met en garde contre toute généralisation au-delà des deux fournisseurs d’indices étudiés, mais la direction est claire.
C’est le même mécanisme que celui décrit dans notre article sur les petits investisseurs et les actions américaines : les titres sous les projecteurs, ceux qui ressemblent à un billet de loterie, rapportent en général moins que la moyenne justement parce que tout le monde les veut. Un ETF thématique en réunit quelques dizaines et les vend dans un emballage qui paraît prudent.
Le problème du moment : on achète après la hausse
Même quand un thème rapporte, ceux qui y investissent n’en profitent souvent pas. Une étude sur les comptes d’un grand courtier allemand l’a montré : « Abusing ETFs », publiée en 2017 dans la Review of Finance par Utpal Bhattacharya (Hong Kong University of Science and Technology), Andreas Hackethal (Université Goethe de Francfort) et deux autres auteurs. Les clients qui utilisaient des ETF n’obtenaient pas de meilleurs résultats que les autres, pour deux raisons : ils achetaient et vendaient aux mauvais moments, et ils choisissaient des ETF plus chers et moins diversifiés au lieu d’ETF larges et bon marché. Les auteurs concluent qu’aucun groupe d’investisseurs n’aurait perdu en s’en tenant à des ETF bon marché et bien diversifiés.
Avec les thèmes, cet effet s’amplifie, car les souscriptions arrivent presque toutes après les hausses : c’est justement la bonne performance récente qui fait connaître le fonds. Les analyses de Morningstar sur l’écart entre le rendement des fonds et celui des investisseurs trouvent, dans les fonds thématiques, un écart bien plus large que dans les fonds actions diversifiés. Le fonds peut même avoir un bon rendement sur dix ans ; l’investisseur moyen, entré après la hausse et sorti après la baisse, n’en a vu qu’une partie. Nous en parlons aussi dans l’article sur le market timing.
Notre mesure : secteurs contre thèmes
Nous avons comparé les 11 ETF sectoriels SPDR, les fonds qui découpent le S&P 500 en secteurs (XLK, XLF, XLV, XLY, XLP, XLE, XLI, XLB, XLU, XLRE, XLC), avec tous les ETF thématiques actions américains encore cotés. Pour les reconnaître, nous avons fixé à l’avance une règle sur le nom du fonds : des mots comme intelligence artificielle, robotique, énergie propre, solaire, lithium, uranium, cybersécurité, cloud, génomique, blockchain, jeux vidéo, espace, cannabis, eau, innovation. Puis nous avons retiré à la main, en regardant uniquement le nom et jamais les rendements, les fonds que la règle prenait par erreur : stratégies sur contrats à terme, produits de volatilité, fonds qui utilisent l’intelligence artificielle pour choisir les titres sans en faire leur thème, fonds par taille et fonds de l’industrie aéronautique et de défense. Nous avons aussi exclu les fonds à effet de levier, les fonds inverses et ceux à stratégie optionnelle. Il reste 140 ETF thématiques avec au moins deux ans d’historique. Cours dividendes réinvestis, de la naissance de chaque fonds au 21 octobre 2026, toujours comparés au S&P 500 (ETF SPY) sur les mêmes jours.
Une limite doit être dite tout de suite, et elle joue en faveur des thèmes : nous n’avons pu mesurer que les fonds encore cotés. Ceux qui ont fermé, la majorité selon Morningstar, sont absents, et ils auraient dégradé les résultats.
Sur toute leur vie
Du lancement à aujourd’hui, le fonds sectoriel médian a rapporté 0,5 point par an de moins que le S&P 500, et 5 secteurs sur 11 l’ont battu : autour du marché, comme on l’attend de morceaux qui forment ensemble le marché. Le fonds thématique médian a rapporté 5,4 points par an de moins que le S&P 500, et seuls 33 sur 140 l’ont battu, moins d’un sur quatre. 19 fonds thématiques sont encore sous leur prix du jour du lancement ; le cas extrême est l’ETF solaire coté depuis 2008, qui a perdu en moyenne 7,7 % par an, avec une baisse maximale de 95,2 %. Aucun des 11 fonds sectoriels n’est sous son prix de départ.
Les cinq premières années après le lancement
En reprenant sur nos données l’idée de Ben-David et de ses collègues, nous avons examiné les cinq premières années de vie des 100 fonds thématiques qui les ont déjà atteintes, comparées au S&P 500 sur les mêmes cinq années. Le fonds médian a rapporté 4,9 points par an de moins que l’indice, et seuls 23 sur 100 ont fait mieux. Ce sont des survivants : les fonds fermés entre-temps ne sont pas comptés. C’est le même signe que celui trouvé par l’étude académique, mesuré plus simplement et sur un échantillon qui, par construction, est le meilleur possible.
Sur la même fenêtre de sept ans
Comparer des périodes différentes peut tromper : les fonds sectoriels existent presque tous depuis 1998, les thématiques sont nés surtout après 2014. Nous avons donc aussi regardé une fenêtre commune, à partir du 31 octobre 2019, pour les 78 fonds thématiques qui existaient déjà, sur une période où le S&P 500 a gagné 181,7 % (16,0 % par an). Ces années-là, l’indice a été tiré par quelques grandes sociétés technologiques, et presque tous les morceaux pris séparément sont restés derrière : les fonds sectoriels de 4,6 points par an en médiane, les thématiques de 5,7. 2 secteurs sur 11 et 20 fonds thématiques sur 78 ont battu l’indice.
La différence la plus nette tient au risque supporté pour obtenir ce résultat. Sur la même fenêtre, la baisse maximale médiane a été de 38,8 % pour les fonds sectoriels et de 54,0 % pour les thématiques. En sept ans, avec un marché presque triplé, environ un fonds thématique sur quatre a fait mieux : mais pour savoir lequel, il fallait le choisir à l’avance et supporter des baisses de plus de la moitié de sa valeur.
Rester coincé
La crainte de rester bloqué dans un ETF qui ne se redresse pas est confirmée par les chiffres. Aujourd’hui, le fonds thématique médian est 16,1 % sous son plus haut historique, le fonds sectoriel médian 6,6 %. Les secteurs peuvent toutefois aussi exiger beaucoup de patience : l’ETF technologique a mis 16,9 ans pour repasser au-dessus du sommet de la bulle de 2000, et l’ETF financier 10,1 ans pour repasser au-dessus de son sommet de 2007. La différence est qu’un secteur fait partie de l’économie par définition et finit par être entraîné par le marché ; un thème peut simplement passer de mode. Le cas le plus célèbre, le fonds ARKK, a rapporté depuis 2014 presque exactement autant que le S&P 500 (13,7 % par an contre 13,8 %), mais en passant par une baisse de 80,9 %, et il est encore 44,5 % sous son sommet : qui est entré au pic de 2021 ne s’est pas refait.
Pourquoi un secteur n’est pas un thème
La mesure suggère une distinction utile. Un ETF sectoriel est un pari sur le poids relatif d’une partie de l’économie : on peut se tromper, mais le secteur existe indépendamment des modes, il est classé selon des critères stables, il contient aussi des sociétés ennuyeuses et rentables et, additionné aux autres, il reconstitue le marché. C’est pourquoi il rapporte en moyenne à peu près comme le marché, avec des oscillations plus amples.
Un ETF thématique est un pari sur une histoire : la sélection des titres est plus étroite, elle penche vers des sociétés plus chères et moins rentables, le produit naît quand l’histoire est déjà dans les journaux, et si l’histoire s’éteint, le fonds peut fermer. Ce n’est pas un hasard si, parmi les fonds thématiques les plus connus, les meilleurs résultats viennent de thèmes qui coïncident largement avec le cœur technologique du marché, comme la cybersécurité et l’intelligence artificielle, et les pires de thèmes qui ont été un temps « la prochaine grande chose », comme le solaire, l’énergie propre et l’uranium.
En ce sens, l’intuition qu’un ETF thématique ressemble plus à une action isolée qu’à un fonds diversifié est juste sur deux points sur trois : par l’ampleur des baisses et par le risque de ne pas se redresser. Sur le troisième, la dispersion des résultats, il se situe à mi-chemin : moins extrême qu’une action isolée, beaucoup plus qu’un indice large.
Ce que cela change pour l’investisseur
- Le cœur du portefeuille peut rester sur l’ensemble du marché : il contient déjà tous les thèmes, y compris ceux dont personne ne parle aujourd’hui et qui seront les gagnants de demain.
- Un thème se traite comme un pari : avec une petite partie du patrimoine, choisie en sachant que le résultat peut être bien meilleur ou bien pire que le marché, et qu’il peut falloir une décennie pour effacer une baisse.
- Méfiez-vous du rendement passé en vitrine : si l’indice est récent, les chiffres antérieurs sont une reconstitution, et si le thème a beaucoup monté, le prix d’entrée est probablement élevé.
- Regardez à l’intérieur du fonds : combien de titres il contient, combien pèsent les dix premiers, combien il coûte et à quel point il recoupe ce que vous possédez déjà.
- Un secteur n’est pas un thème : pour exprimer une conviction sur une partie de l’économie, un ETF sectoriel large et bon marché est en moyenne un pari moins extrême qu’un thème étroit.
Cet article a un but informatif et ne constitue pas un conseil financier : les règles fiscales et la protection des investisseurs varient d’un pays à l’autre, et chaque décision doit être évaluée selon sa propre situation.
En bref
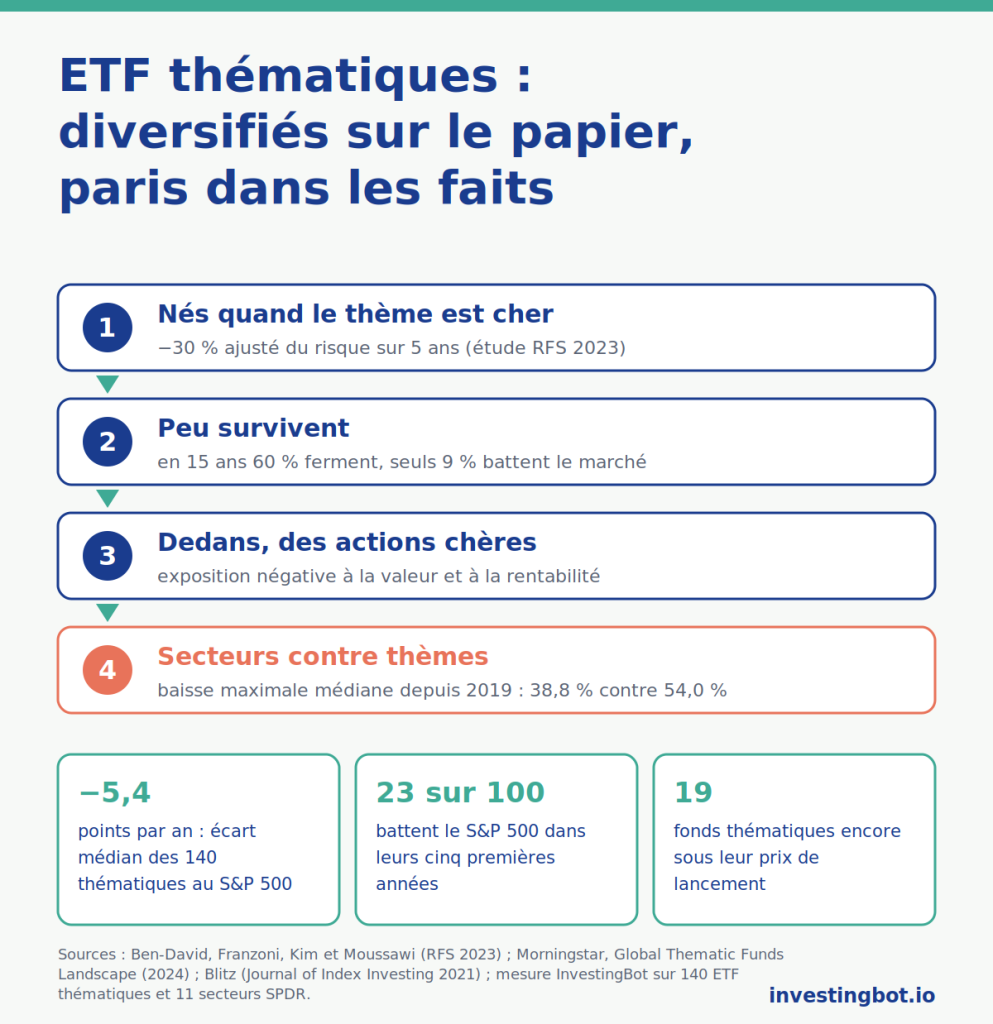
- Au cours de leurs 5 premières années, les ETF spécialisés perdent environ 30 % ajusté du risque, parce qu’ils naissent quand les actions du thème sont déjà surévaluées (Ben-David, Franzoni, Kim et Moussawi, 2023).
- Sur 15 ans, 60 % des fonds thématiques ont été fermés et seuls 9 % ont survécu en battant les actions mondiales (Morningstar, 2024).
- Les indices thématiques penchent vers des sociétés chères et peu rentables, l’inverse de ce que la recherche associe à des rendements attendus plus élevés (Blitz, 2021).
- Les investisseurs qui utilisent des ETF les achètent et les vendent souvent aux mauvais moments et choisissent les plus chers (Bhattacharya, Hackethal et coauteurs, 2017).
- Dans notre mesure, sur toute leur vie, les 11 fonds sectoriels SPDR sont en médiane 0,5 point par an sous le S&P 500, les 140 fonds thématiques encore cotés 5,4 points ; dans les cinq premières années après le lancement, les thématiques perdent 4,9 points par an face à l’indice.
- Sur la même fenêtre depuis 2019, les secteurs restent en retrait de 4,6 points par an et les thèmes de 5,7, mais la baisse maximale médiane est de 54,0 % pour les thèmes contre 38,8 % pour les secteurs.
- 19 fonds thématiques sur 140 sont encore sous leur prix de lancement ; aucun fonds sectoriel ne l’est.
Un ETF thématique est-il diversifié ?
Seulement à l’intérieur du thème. Il contient des dizaines de titres, mais tous liés à la même histoire, souvent parmi les plus chers du marché. Si le thème perd la faveur des investisseurs, ils baissent ensemble, et le fonds peut perdre plus de la moitié de sa valeur, comme une action isolée.
Pourquoi les ETF thématiques rapportent-ils souvent moins que le marché ?
Surtout à cause du moment où ils naissent : selon Ben-David, Franzoni, Kim et Moussawi, ils sont lancés quand les actions du thème sont déjà surévaluées, et au cours de leurs cinq premières années ils perdent environ 30 % ajusté du risque. Comptent aussi des coûts plus élevés et la tendance des investisseurs à les acheter après les hausses.
Combien de fonds thématiques survivent ?
Selon le rapport Morningstar de 2024, sur les 15 années précédentes, 60 % des fonds thématiques ont été fermés et seuls 9 % ont survécu en battant les actions mondiales. Quand un fonds ferme, il restitue la valeur résiduelle, en général après que le thème a déjà baissé.
Les ETF sectoriels sont-ils plus sûrs que les thématiques ?
Ils ne sont pas sûrs, mais moins extrêmes. Dans notre mesure, sur la même fenêtre de sept ans, les secteurs sont restés en retrait du S&P 500 de 4,6 points par an et les thèmes de 5,7, mais la baisse maximale médiane a été de 38,8 % pour les secteurs et de 54,0 % pour les thèmes. Les 11 secteurs réunis reconstituent le marché ; les thèmes non.
Un ETF thématique peut-il se redresser après une forte baisse ?
Il le peut, mais ce n’est pas garanti et cela peut prendre longtemps. Dans notre mesure, 19 des 140 fonds thématiques encore cotés sont sous leur prix de lancement, l’un depuis dix-huit ans. Un secteur peut aussi demander une décennie, comme la technologie après 2000, mais un secteur reste une partie de l’économie, alors qu’un thème peut passer de mode ou le fonds fermer.
Pourquoi les rendements historiques des ETF thématiques paraissent-ils si élevés ?
Souvent parce que l’indice est récent et que son passé est reconstitué en appliquant les règles d’aujourd’hui aux années précédentes, en choisissant un thème qui vient de connaître une excellente progression. Aucun investisseur réel n’a jamais obtenu ce rendement.
Est-il judicieux d’acheter un ETF thématique ?
Cela peut l’être, comme pari conscient, avec une petite partie du patrimoine et un horizon long, à côté d’un cœur investi sur l’ensemble du marché. Avant, il vaut la peine de regarder combien de titres il contient, combien pèsent les dix premiers, combien il coûte et de combien le thème a déjà monté.