



Tienes una cantidad para invertir y la pregunta surge sola: ¿todo de golpe, o poco a poco para no equivocarte de momento? La respuesta breve es que entrar de una sola vez terminó por delante en el 71 % de los casos a lo largo de siglo y medio de mercado. Pero la cifra que de verdad cambia la decisión es otra, y resulta más incómoda: entrar de forma escalonada no te protegió de las pérdidas, solo las desplazó. Esta guía muestra ambos cálculos, hechos sobre los mismos datos, incluido el que desmiente la razón por la que casi todo el mundo elige repartir su entrada.
Qué dice siglo y medio de mercado
Comparamos dos formas de invertir la misma cantidad a lo largo de 1.830 meses consecutivos del mercado estadounidense, desde 1871, reinvirtiendo los dividendos: por un lado una única aportación, por otro la misma cantidad dividida en doce aportaciones mensuales iguales. Después miramos cuál terminaba más arriba.
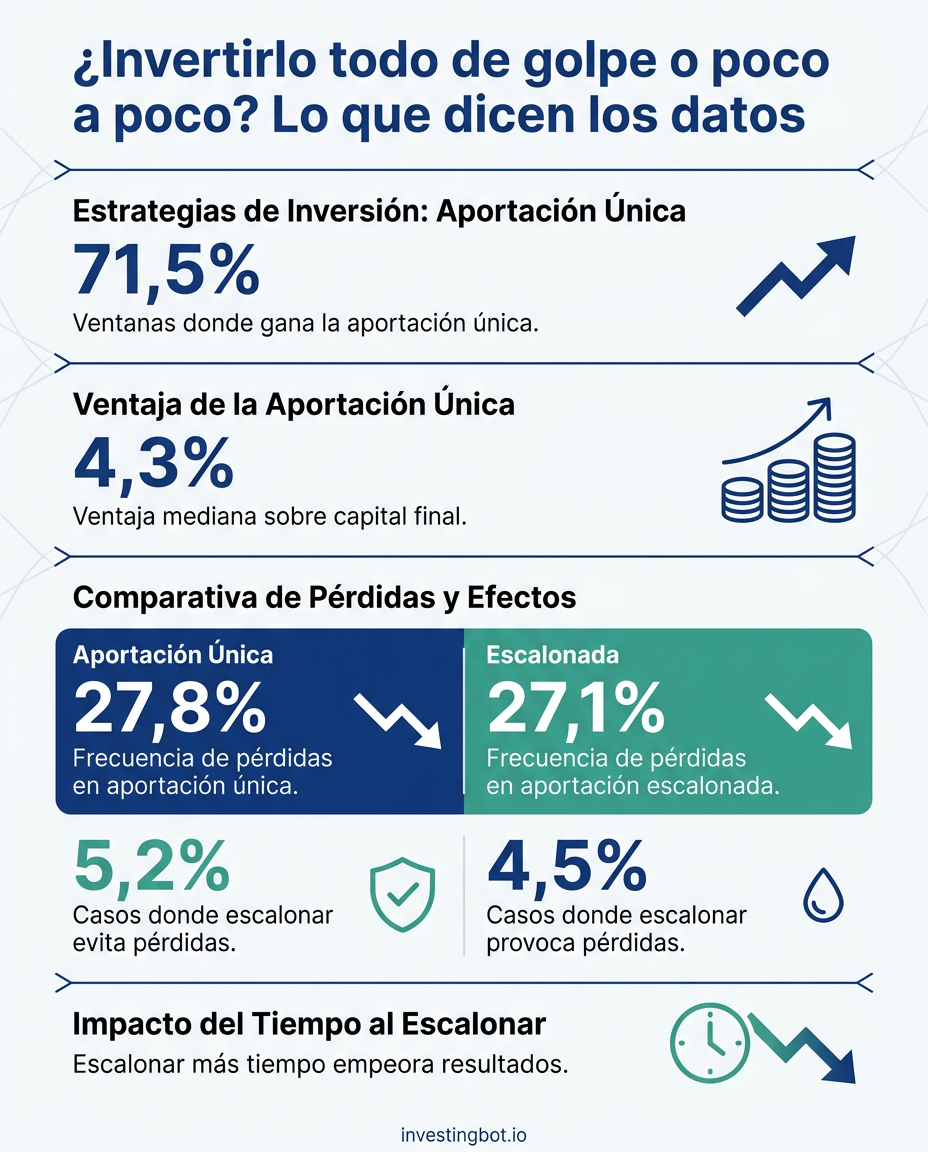
El resultado: la aportación única termina por delante en el 71,5 % de las ventanas, con una ventaja mediana del 4,3 % sobre el capital final. No es una victoria aplastante, y conviene ver también los extremos:
| Qué rinde la entrada escalonada frente a la aportación única | Diferencia en el capital final |
|---|---|
| En el 5 % de casos peores para quien escalona | −15,7 % |
| Una cuarta parte de las veces, peor que | −9,2 % |
| En la mitad de los casos (mediana) | −4,3 % |
| Una cuarta parte de las veces, mejor que | +1,2 % |
| En el 5 % de casos mejores para quien escalona | +12,8 % |
Los extremos cuentan el resto. Los mejores puntos de partida para escalonar son los de 1931, en plena Gran Depresión: allí la entrada escalonada cerró hasta un 74 % por encima de la aportación única. Los peores son los de 1933, justo después del mínimo, donde escalonar costó un 35 %. Dicho de otro modo: quien escalona gana cuando el mercado baja justo después y pierde cuando sube. Lo cual es obvio y, por tanto, no ayuda a decidir.
Pero ¿la entrada escalonada protege de las pérdidas?
Es la razón por la que casi todos la eligen, así que merece medirse en lugar de darse por buena. Contamos cuántas veces, tras doce meses, cada estrategia se encontraba por debajo de la cantidad invertida.
La aportación única cierra en pérdidas en el 27,8 % de las ventanas. La escalonada, en el 27,1 %. Siete décimas de punto de diferencia, en siglo y medio.
El detalle es aún más rotundo. Escalonar evitó una pérdida en el 5,2 % de las ventanas y la provocó en el 4,5 %, es decir, en casos en los que la aportación única habría terminado en positivo. Ambas cifras casi se anulan. La entrada escalonada no reduce la probabilidad de perder: cambia los casos en los que se pierde.
Escalonar durante más tiempo empeora las cosas
Si doce meses cuestan algo, veinticuatro deberían costar el doble, y los datos dicen exactamente eso, sin excepción.
| Aportaciones | Con qué frecuencia gana la aportación única | Coste mediano de escalonar |
|---|---|---|
| 6 meses | 67,7 % | −2,2 % |
| 12 meses | 71,5 % | −4,3 % |
| 24 meses | 75,5 % | −8,5 % |
| 36 meses | 79,3 % | −12,2 % |
La razón es sencilla y no tiene nada que ver con las previsiones: cuanto más escalonas, más tiempo permanece parada una parte de tu capital en un mercado que, históricamente, ha subido más veces de las que ha bajado. Quien alarga el plan para sentirse más seguro está comprando esa tranquilidad a plazos crecientes.
El detalle que casi nadie advierte
Hay algo que solo aparece al medirlo, y cambia la forma de pensar esta elección: la diferencia entre ambas estrategias se forma en los meses de las aportaciones y después ya no cambia nunca.
En nuestro cálculo, la distancia entre invertir todo de inmediato y escalonar en doce meses es idéntica hasta el cuarto decimal se mida a un año, a dos, a cinco, a diez o a veinte. El motivo es trivial una vez dicho: tras la última aportación, ambas carteras están invertidas al 100 % en lo mismo y, desde ahí, crecen al mismo ritmo.
Tiene una consecuencia práctica: no estás eligiendo cómo irá tu inversión en los próximos veinte años. Estás eligiendo una ventaja o una desventaja que se decide en doce meses y que luego arrastras, capitalizada, para siempre.
¿Se puede saber de antemano cuándo conviene escalonar?
Si escalonar conviene cuando el mercado está a punto de bajar, bastaría con entrar de forma escalonada solo cuando el mercado está caro. Lo comprobamos con la relación precio/beneficios a diez años, el patrón de valoración clásico, disponible en el momento de decidir y no a toro pasado.
No funciona. Dividiendo todas las ventanas en cinco grupos por valoración, la aportación única gana en el 77,6 % de los casos cuando el mercado está más barato y en el 71,5 % cuando está más caro. La diferencia existe, pero va en dirección contraria a la intuición: incluso partiendo de las valoraciones más tensas, escalonar siguió en desventaja en casi tres de cada cuatro casos. El vínculo entre valoración y conveniencia de escalonar es casi nulo.
Es el mismo muro contra el que se choca al intentar adivinar los mínimos, del que hablamos en por qué predecir los mínimos es casi imposible.
Cuánto pesa esta elección, en el fondo
Esta es la comparación que lo pone todo en proporción. La elección entre ambas entradas mueve el capital final, en la gran mayoría de los casos, unos pocos puntos porcentuales: supera los 10 puntos solo en el 29,6 % de las ventanas y los 20 puntos en el 3 %. Una sola vez, al principio.
Cuánto tiempo permaneces invertido, en cambio, lo cambia todo, y cada año:
| Horizonte | Peor rentabilidad anual | Mediana | Mejor |
|---|---|---|---|
| 1 año | −62,3 % | +10,8 % | +139,8 % |
| 5 años | −17,3 % | +9,6 % | +33,7 % |
| 10 años | −4,0 % | +8,7 % | +21,2 % |
| 20 años | +2,0 % | +8,1 % | +17,9 % |
| 30 años | +3,6 % | +9,9 % | +14,3 % |
A un año, la horquilla entre el mejor y el peor caso es de 202 puntos porcentuales. A treinta años se estrecha a 10,7, y hasta el peor caso es positivo. El tiempo comprime la incertidumbre; la forma de entrar, no. Si dedicas más atención al mes de entrada que a la duración del plan, estás mirando la variable menos importante.
Entonces, cuándo tiene sentido entrar de forma escalonada
La respuesta honesta es que escalonar no es una elección técnica: es una elección sobre el propio estómago. Y puede ser del todo razonable en tres situaciones.
Cuando la cantidad es grande respecto a lo que posees
Invertir de golpe una suma que representa la mayor parte de tu patrimonio significa que el primer año decidirá cómo te sentirás los cinco siguientes. El coste mediano de escalonar —algo más del 4 %— es el precio de esa tranquilidad, y es un precio que se puede elegir pagar con conocimiento de causa.
Cuando sabes que venderías en la primera caída
Este es el caso más importante, porque el riesgo real no es un 4 % menos de rentabilidad: es abandonar el plan. Una estrategia peor que consigues mantener supera a una mejor que abandonas a los seis meses. Si sabes que un −25 % en el primer año te haría vender, escalonar es una forma de comprar la probabilidad de seguir.
Cuando en realidad no tienes una cantidad que colocar
Hay un equívoco frecuente que conviene deshacer: si inviertes cada mes lo que consigues ahorrar, no estás eligiendo entre las dos estrategias. Estás invirtiendo en cuanto tienes el dinero, que es lo único que puedes hacer, y es el caso de unas aportaciones periódicas propiamente dichas. La comparación de este artículo solo afecta a quien ya tiene la cantidad en la mano.
Los límites de este cálculo
Hay que decirlos, porque cambian la lectura de las cifras.
El primero tiene que ver con dónde está el dinero mientras espera. En los cálculos anteriores, la parte aún no invertida no rinde nada. Si en cambio genera intereses —lo cual es realista—, la ventaja de la aportación única baja del 71,5 % al 62,9 % de los casos, y el coste mediano de escalonar del 4,3 % al 2,4 %. El sentido nunca se invierte, pero la magnitud sí: en rigor, la respuesta es que entrar de inmediato terminó por delante entre el 63 % y el 71 % de las veces, según lo que rinda la liquidez en espera.
El segundo es que se trata de un solo mercado, en una sola divisa. Es la serie más larga y mejor documentada de la que disponemos, pero sigue siendo una. El tercero es que el pasado mide lo que ocurrió, no lo que ocurrirá: el 71 % no es una probabilidad, es una frecuencia histórica.
El último es práctico y suele olvidarse: doce aportaciones significan doce comisiones en lugar de una. Sobre cantidades modestas pueden absorber una parte nada desdeñable de la ya escasa ventaja de escalonar, precisamente en los casos en que escalonar habría salido a cuenta.
En resumen
A lo largo de siglo y medio de mercado, invertir todo de inmediato terminó por delante unas siete de cada diez veces, con una ventaja mediana algo superior al 4 %. Alargar las aportaciones empeora progresivamente el resultado. Pero, sobre todo: la entrada escalonada no redujo la probabilidad de acabar en pérdidas —27,1 % frente a 27,8 %— y ningún patrón de valoración dice de antemano cuándo saldrá a cuenta.
Si tu objetivo es la rentabilidad esperada, los datos responden que entres ya. Si tu objetivo es permanecer invertido sin vender presa del pánico, escalonar es un coste declarado que compra disciplina. Ambas respuestas son legítimas: lo que no se sostiene es elegir escalonar creyendo que así se reduce el riesgo de perder.
Y elijas lo que elijas, esa decisión pesa menos que los años que permanecerás invertido.
¿Entonces siempre es mejor invertir todo de golpe?
En el 71,5 % de las ventanas históricas sí, pero no en el 28,5 % restante. Y la diferencia supera los 10 puntos porcentuales en menos de un tercio de los casos. Es una ventaja real y moderada, no una regla que valga siempre.
¿Por qué se dice que la entrada escalonada reduce el riesgo?
Porque reduce el riesgo de arrepentimiento, que es distinto del riesgo de perder. Los datos muestran que la probabilidad de estar por debajo al cabo de un año es casi idéntica en ambos casos. Lo que cambia son los escenarios en los que se pierde, no con qué frecuencia.
Si el mercado está en máximos, ¿es mejor escalonar?
Los datos dicen que no, o al menos no lo bastante como para hacer de ello una regla: incluso partiendo de las valoraciones más altas, entrar de inmediato terminó por delante en unos tres de cada cuatro casos. El nivel de partida no es una buena señal para decidir cómo entrar.
¿En cuántos meses conviene escalonar, si decido hacerlo?
En los menos posibles. El coste mediano crece con la duración: en torno al 2 % en seis meses, 4 % en doce, 8,5 % en veinticuatro y más del 12 % en treinta y seis. Si escalonas para manejar la emotividad, elige el periodo más corto que te permita dormir.
¿Vale esto también para quien invierte cada mes parte de su sueldo?
No, y la distinción importa. Quien aporta lo que ahorra no tiene una cantidad que colocar: invierte en cuanto puede, que es sencillamente lo correcto. La comparación afecta a quienes ya disponen del capital.
¿Y si el mercado se desploma justo después de invertirlo todo?
Ocurre, y es el 28,5 % de los casos en que escalonar habría ido mejor. Pero tras la última aportación ambas estrategias crecen al mismo ritmo: la distancia se forma el primer año y después queda fija. Lo que cuenta a partir de ahí es solo cuánto tiempo permaneces invertido.