



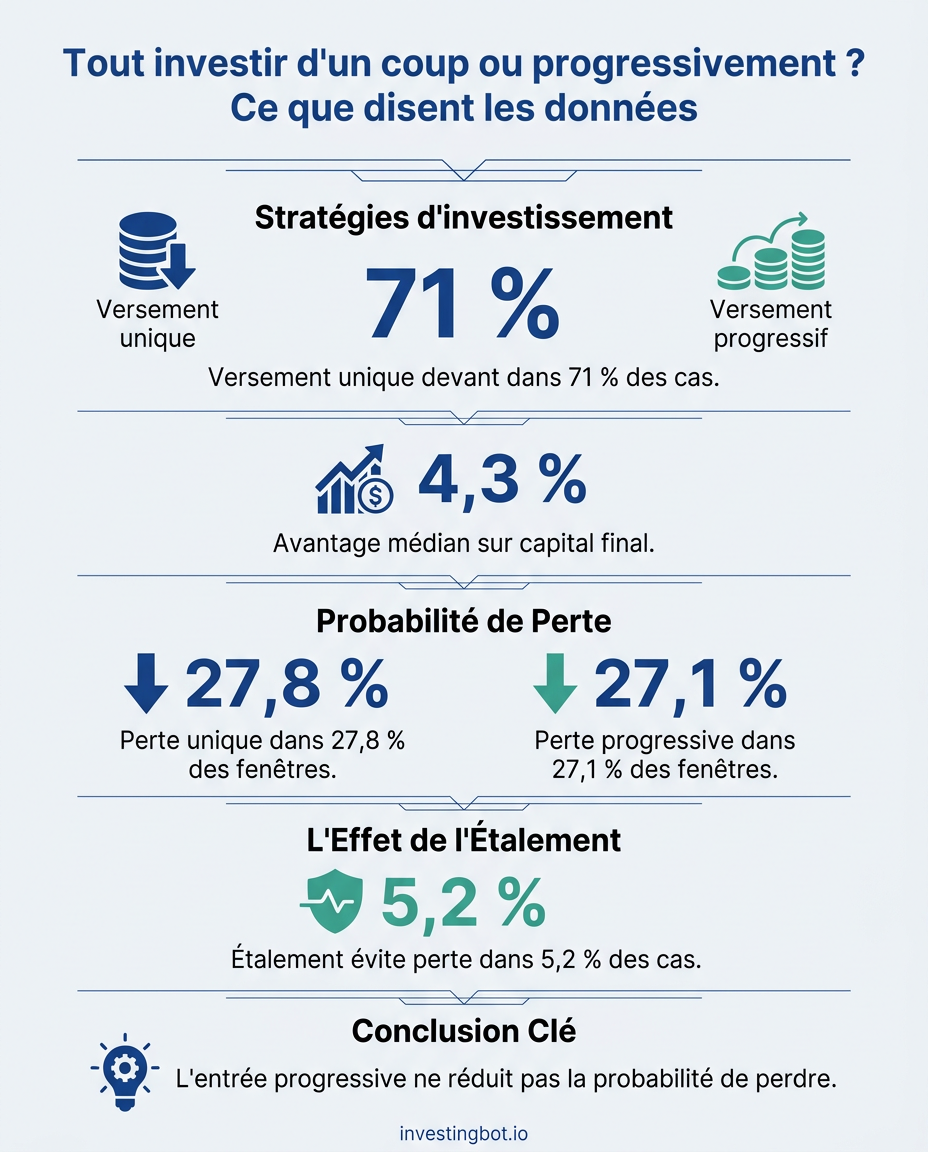
Vous avez une somme à investir, et la question vient d’elle-même : tout d’un coup, ou petit à petit pour ne pas se tromper de moment ? La réponse courte est qu’entrer en une seule fois a terminé devant dans 71 % des cas sur un siècle et demi de marché. Mais le chiffre qui change vraiment la décision est un autre, et il est plus dérangeant : l’entrée progressive ne vous a pas protégé des pertes — elle les a seulement déplacées. Ce guide présente les deux calculs, faits sur les mêmes données, y compris celui qui contredit la raison même pour laquelle presque tout le monde choisit d’étaler son entrée.
Ce que dit un siècle et demi de marché
Nous avons comparé deux façons d’investir la même somme sur 1 830 mois consécutifs du marché américain, à partir de 1871, dividendes réinvestis : d’un côté un versement unique, de l’autre la même somme divisée en douze versements mensuels égaux. Puis nous avons regardé lequel terminait le plus haut.
Le résultat : le versement unique termine devant dans 71,5 % des fenêtres, avec un avantage médian de 4,3 % sur le capital final. Ce n’est pas une victoire écrasante, et il importe de voir aussi les extrémités :
| Ce que rapporte l’entrée progressive face au versement unique | Écart sur le capital final |
|---|---|
| Dans les 5 % de cas les plus défavorables à l’étalement | −15,7 % |
| Un quart du temps, moins bien que | −9,2 % |
| Dans la moitié des cas (médiane) | −4,3 % |
| Un quart du temps, mieux que | +1,2 % |
| Dans les 5 % de cas les plus favorables à l’étalement | +12,8 % |
Les extrêmes racontent le reste. Les meilleurs points de départ pour l’étalement sont ceux de 1931, en pleine Grande Dépression : l’entrée progressive y a terminé jusqu’à 74 % au-dessus du versement unique. Les pires sont ceux de 1933, juste après le creux, où étaler a coûté 35 %. Autrement dit : celui qui étale gagne quand le marché baisse juste après, et perd quand il monte. Ce qui est évident — et n’aide donc en rien à décider.
Mais l’entrée progressive protège-t-elle des pertes ?
C’est la raison pour laquelle presque tout le monde la choisit, et elle mérite d’être mesurée plutôt que supposée. Nous avons compté combien de fois, après douze mois, chacune des deux stratégies se retrouvait sous la somme investie.
Le versement unique termine en perte dans 27,8 % des fenêtres. L’entrée progressive dans 27,1 %. Sept dixièmes de point d’écart, sur un siècle et demi.
Le détail est plus net encore. Étaler a évité une perte dans 5,2 % des fenêtres — et en a causé une dans 4,5 %, c’est-à-dire dans des cas où le versement unique aurait fini en positif. Les deux chiffres s’annulent presque. L’entrée progressive ne réduit pas la probabilité de perdre : elle change les cas dans lesquels on perd.
Étaler plus longtemps aggrave les choses
Si douze mois coûtent quelque chose, vingt-quatre devraient coûter le double — et les données disent exactement cela, sans exception.
| Versements | Fréquence de victoire du versement unique | Coût médian de l’étalement |
|---|---|---|
| 6 mois | 67,7 % | −2,2 % |
| 12 mois | 71,5 % | −4,3 % |
| 24 mois | 75,5 % | −8,5 % |
| 36 mois | 79,3 % | −12,2 % |
La raison est simple et n’a rien à voir avec les prévisions : plus vous étalez, plus une partie de votre capital reste immobile dans un marché qui, historiquement, monte plus souvent qu’il ne baisse. Allonger le plan pour se sentir plus tranquille, c’est acheter cette tranquillité à crédit croissant.
Le détail que presque personne ne remarque
Une chose n’apparaît qu’en mesurant, et elle change la façon de penser ce choix : l’écart entre les deux stratégies se forme pendant les mois des versements, puis ne bouge plus jamais.
Dans notre calcul, l’écart entre l’investissement immédiat et l’étalement sur douze mois est identique à la quatrième décimale, qu’on le mesure à un an, à deux, à cinq, à dix ou à vingt. La raison est banale une fois énoncée : après le dernier versement, les deux portefeuilles sont investis à 100 % dans la même chose, et croissent donc au même rythme.
Cela a une conséquence pratique : vous ne choisissez pas ce que deviendra votre placement sur les vingt prochaines années. Vous choisissez un avantage ou un handicap qui se fixe en douze mois, puis que vous traînez, capitalisé, pour de bon.
Peut-on savoir à l’avance quand l’étalement sera payant ?
Si étaler est payant quand le marché s’apprête à baisser, il suffirait d’entrer progressivement uniquement lorsque le marché est cher. Nous l’avons vérifié avec le ratio cours/bénéfices décennal — l’étalon de valorisation classique, disponible au moment de la décision et non avec le recul.
Cela ne fonctionne pas. En répartissant toutes les fenêtres en cinq groupes de valorisation, le versement unique l’emporte dans 77,6 % des cas quand le marché est au meilleur marché, et dans 71,5 % quand il est le plus cher. L’écart existe, mais il va à l’encontre de l’intuition : même en partant des valorisations les plus tendues, l’étalement est resté désavantagé dans près de trois cas sur quatre. Le lien entre valorisation et intérêt d’étaler est quasi nul.
C’est le même mur que lorsqu’on cherche à deviner les creux, dont nous avons parlé dans pourquoi prévoir les creux est presque impossible.
Ce que pèse ce choix, au fond
Voici la comparaison qui remet tout en proportion. Le choix entre les deux entrées déplace le capital final, dans la grande majorité des cas, de quelques points de pourcentage : il dépasse 10 points dans seulement 29,6 % des fenêtres, et 20 points dans 3 %. Une seule fois, au départ.
La durée pendant laquelle vous restez investi, elle, change tout — chaque année :
| Horizon | Pire rendement annuel | Médian | Meilleur |
|---|---|---|---|
| 1 an | −62,3 % | +10,8 % | +139,8 % |
| 5 ans | −17,3 % | +9,6 % | +33,7 % |
| 10 ans | −4,0 % | +8,7 % | +21,2 % |
| 20 ans | +2,0 % | +8,1 % | +17,9 % |
| 30 ans | +3,6 % | +9,9 % | +14,3 % |
Sur un an, l’écart entre le meilleur et le pire cas atteint 202 points de pourcentage. Sur trente ans il se resserre à 10,7, et même le pire cas reste positif. Le temps comprime l’incertitude ; la façon d’entrer, non. Si vous consacrez plus d’attention au mois d’entrée qu’à la durée du plan, vous regardez la variable la moins importante.
Alors, quand l’entrée progressive a-t-elle du sens
La réponse honnête est qu’étaler n’est pas un choix technique : c’est un choix sur son propre estomac. Et il peut être tout à fait raisonnable dans trois situations.
Quand la somme est importante par rapport à ce que vous possédez
Investir d’un coup un montant qui représente l’essentiel de votre patrimoine signifie que la première année décidera de votre état d’esprit pour les cinq suivantes. Le coût médian de l’étalement — un peu plus de 4 % — est le prix de cette tranquillité, et c’est un prix que l’on peut choisir de payer en connaissance de cause.
Quand vous savez que vous vendriez à la première chute
C’est le cas le plus important, car le vrai risque n’est pas 4 % de rendement en moins : c’est d’abandonner le plan. Une stratégie moins bonne que l’on tient vaut mieux qu’une meilleure que l’on abandonne au bout de six mois. Si vous savez qu’un −25 % la première année vous ferait vendre, étaler revient à acheter la probabilité de rester.
Quand, en réalité, vous n’avez pas de somme à placer
Il existe une confusion fréquente qu’il vaut la peine de lever : si vous investissez chaque mois ce que vous parvenez à épargner, vous ne choisissez pas entre les deux stratégies. Vous investissez simplement dès que vous avez l’argent, ce qui est la seule chose possible — et c’est le cas d’un véritable investissement programmé. La comparaison de cet article ne concerne que celui qui dispose déjà de la somme.
Les limites de ce calcul
Elles doivent être dites, car elles changent la lecture des chiffres.
La première concerne l’endroit où dort l’argent pendant qu’il attend. Dans les calculs ci-dessus, la part non encore investie ne rapporte rien. Si au contraire elle produit des intérêts — ce qui est réaliste —, l’avantage du versement unique passe de 71,5 % à 62,9 % des cas, et le coût médian de l’étalement de 4,3 % à 2,4 %. Le sens ne s’inverse jamais, l’ampleur si : rigoureusement, la réponse est qu’entrer tout de suite a terminé devant entre 63 % et 71 % des fois, selon ce que rapporte la liquidité en attente.
La deuxième est qu’il s’agit d’un seul marché, dans une seule devise. C’est la série la plus longue et la mieux documentée dont on dispose, mais elle reste unique. La troisième est que le passé mesure ce qui s’est produit, non ce qui se produira : 71 %, ce n’est pas une probabilité, c’est une fréquence historique.
La dernière est pratique et souvent oubliée : douze versements, ce sont douze frais de courtage au lieu d’un. Sur des montants modestes, ils peuvent absorber une part non négligeable de l’avantage déjà mince de l’étalement, précisément dans les cas où étaler aurait été payant.
En résumé
Sur un siècle et demi de marché, investir tout de suite a terminé devant environ sept fois sur dix, avec un avantage médian d’un peu plus de 4 %. Allonger les versements dégrade progressivement le résultat. Mais surtout : l’entrée progressive n’a pas réduit la probabilité de se retrouver en perte — 27,1 % contre 27,8 % — et aucun étalon de valorisation ne dit à l’avance quand elle sera payante.
Si votre objectif est le rendement attendu, la réponse des données est d’entrer maintenant. Si votre objectif est de rester investi sans vendre dans la panique, étaler est un coût déclaré qui achète de la discipline. Les deux réponses sont légitimes : ce qui ne tient pas, c’est de choisir d’étaler en croyant réduire le risque de perdre.
Et quel que soit votre choix, cette décision pèse moins que les années pendant lesquelles vous resterez investi.
Vaut-il donc toujours mieux investir tout de suite ?
Dans 71,5 % des fenêtres historiques oui, mais pas dans les 28,5 % restants. Et l’écart dépasse 10 points de pourcentage dans moins d’un tiers des cas. C’est un avantage réel et modeste, pas une règle valable en toutes circonstances.
Pourquoi dit-on que l’entrée progressive réduit le risque ?
Parce qu’elle réduit le risque de regret, qui est autre chose que le risque de perdre. Les données montrent que la probabilité d’être en moins-value après un an est presque identique dans les deux cas. Ce qui change, ce sont les scénarios dans lesquels on est en perte, pas leur fréquence.
Si le marché est au plus haut, vaut-il mieux étaler ?
Les données disent non, ou du moins pas assez nettement pour en faire une règle : même en partant des valorisations les plus élevées, l’entrée immédiate a terminé devant dans environ trois cas sur quatre. Le niveau de départ n’est pas un bon signal pour décider de la manière d’entrer.
Sur combien de mois étaler, si je choisis de le faire ?
Le moins possible. Le coût médian croît avec la durée : environ 2 % sur six mois, 4 % sur douze, 8,5 % sur vingt-quatre, plus de 12 % sur trente-six. Si vous étalez pour gérer vos émotions, choisissez la période la plus courte qui vous permette de dormir.
Cela vaut-il aussi pour qui investit chaque mois une part de son salaire ?
Non, et la distinction compte. Celui qui verse ce qu’il épargne n’a pas de somme à placer : il investit dès qu’il le peut, ce qui est simplement la bonne chose à faire. La comparaison concerne ceux qui disposent déjà du capital.
Et si le marché chute juste après que j’ai tout investi ?
Cela arrive, et ce sont les 28,5 % de cas où étaler aurait mieux fait. Mais après le dernier versement, les deux stratégies croissent au même rythme : l’écart se forme la première année, puis reste figé. Ce qui compte ensuite, c’est uniquement la durée pendant laquelle vous restez investi.