



Você tem um valor para investir e a pergunta aparece sozinha: tudo de uma vez ou aos poucos, para não errar o momento? A resposta curta é que entrar de uma só vez terminou à frente em 71 % dos casos ao longo de um século e meio de mercado. Mas o número que realmente muda a decisão é outro, e é mais incômodo: entrar aos poucos não protegeu das perdas — apenas as deslocou. Este guia mostra as duas contas, feitas sobre os mesmos dados, incluindo a que desmente a própria razão pela qual quase todo mundo escolhe diluir a entrada.
O que diz um século e meio de mercado
Comparamos duas formas de investir o mesmo valor ao longo de 1.830 meses consecutivos do mercado americano, a partir de 1871, com dividendos reinvestidos: de um lado um único aporte, do outro o mesmo valor dividido em doze aportes mensais iguais. Depois olhamos qual terminava mais alto.
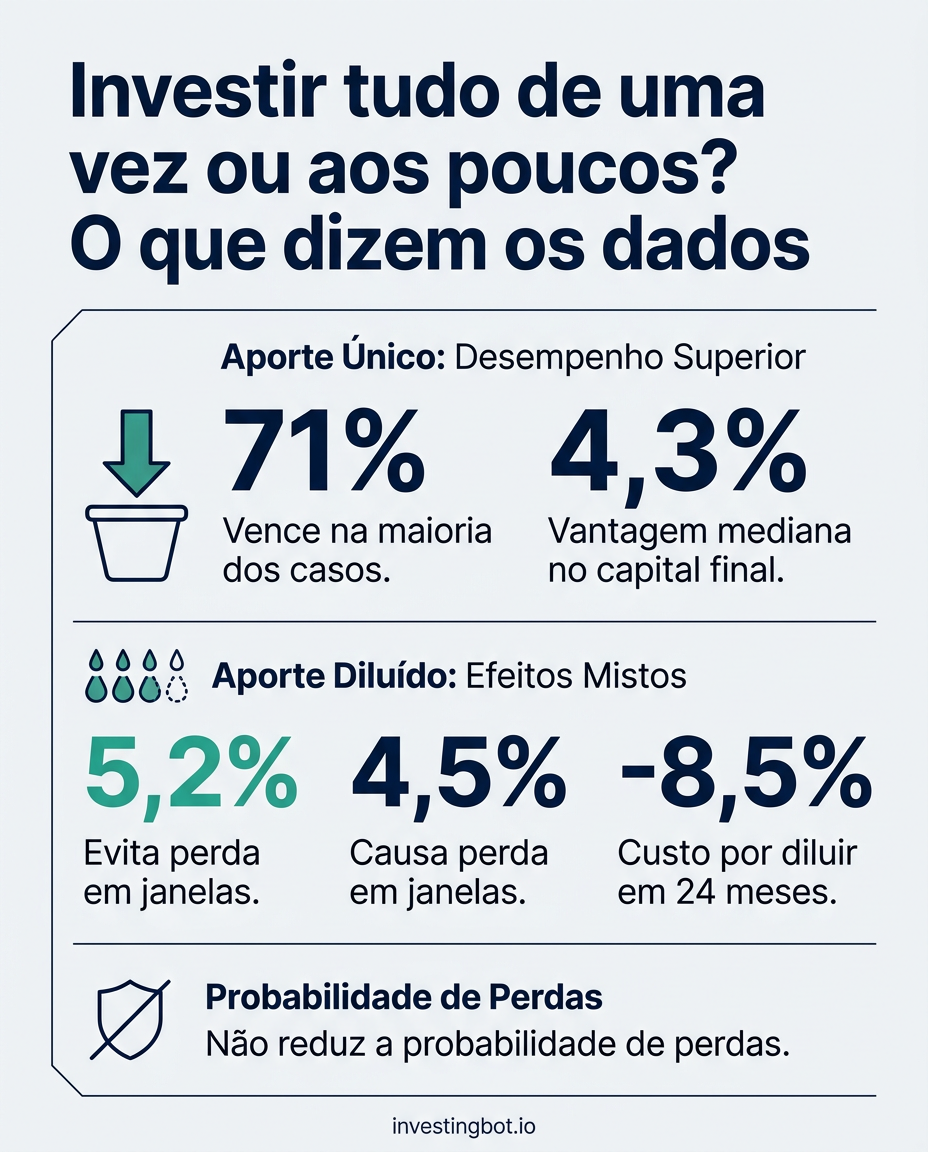
O resultado: o aporte único termina à frente em 71,5 % das janelas, com uma vantagem mediana de 4,3 % sobre o capital final. Não é uma vitória esmagadora, e vale ver também as pontas:
| Quanto rende a entrada diluída em relação ao aporte único | Diferença no capital final |
|---|---|
| Nos 5 % de casos piores para quem dilui | −15,7 % |
| Em um quarto das vezes, pior que | −9,2 % |
| Na metade dos casos (mediana) | −4,3 % |
| Em um quarto das vezes, melhor que | +1,2 % |
| Nos 5 % de casos melhores para quem dilui | +12,8 % |
Os extremos contam o resto. Os melhores pontos de partida para diluir são os de 1931, em plena Grande Depressão: ali a entrada diluída fechou até 74 % acima do aporte único. Os piores são os de 1933, logo após o fundo, em que diluir custou 35 %. Dito de outro modo: quem dilui ganha quando o mercado cai logo em seguida e perde quando ele sobe. O que é óbvio — e por isso não ajuda em nada a decidir.
Mas a entrada diluída protege das perdas?
É a razão pela qual quase todos a escolhem, e merece ser medida em vez de presumida. Contamos quantas vezes, depois de doze meses, cada uma das estratégias estava abaixo do valor investido.
O aporte único fecha no prejuízo em 27,8 % das janelas. A entrada diluída, em 27,1 %. Sete décimos de ponto de diferença, em um século e meio.
O detalhe é ainda mais claro. Diluir evitou uma perda em 5,2 % das janelas — e causou uma em 4,5 %, ou seja, em casos em que o aporte único teria terminado no positivo. Os dois números quase se anulam. A entrada diluída não reduz a probabilidade de perder: ela muda os casos em que se perde.
Diluir por mais tempo piora as coisas
Se doze meses custam algo, vinte e quatro deveriam custar o dobro — e os dados dizem exatamente isso, sem exceção.
| Aportes | Com que frequência vence o aporte único | Custo mediano de diluir |
|---|---|---|
| 6 meses | 67,7 % | −2,2 % |
| 12 meses | 71,5 % | −4,3 % |
| 24 meses | 75,5 % | −8,5 % |
| 36 meses | 79,3 % | −12,2 % |
A razão é simples e nada tem a ver com previsões: quanto mais você dilui, mais tempo uma parte do seu capital fica parada em um mercado que, historicamente, subiu mais vezes do que caiu. Quem estica o plano para se sentir mais seguro está comprando essa tranquilidade em prestações crescentes.
O detalhe que quase ninguém percebe
Há algo que só aparece quando se mede, e muda a forma de pensar a escolha: a diferença entre as duas estratégias se forma nos meses dos aportes e depois nunca mais muda.
No nosso cálculo, a distância entre investir tudo de imediato e diluir em doze meses é idêntica até a quarta casa decimal, seja medida em um ano, em dois, em cinco, em dez ou em vinte. O motivo é banal depois de dito: terminado o último aporte, as duas carteiras estão investidas a 100 % na mesma coisa e, dali em diante, crescem no mesmo ritmo.
Isso tem uma consequência prática: você não está escolhendo como será o seu investimento nos próximos vinte anos. Está escolhendo uma vantagem ou uma desvantagem que se decide em doze meses e que depois você carrega, capitalizada, para sempre.
Dá para saber com antecedência quando vale a pena diluir?
Se diluir compensa quando o mercado está prestes a cair, bastaria entrar aos poucos apenas quando o mercado está caro. Verificamos isso com a relação preço/lucro de dez anos — o padrão clássico de valuation, disponível no momento da decisão e não com o benefício da retrospectiva.
Não funciona. Dividindo todas as janelas em cinco grupos por valuation, o aporte único vence em 77,6 % dos casos quando o mercado está mais barato e em 71,5 % quando está mais caro. A diferença existe, mas vai na direção contrária à intuição: mesmo partindo dos valuations mais esticados, diluir continuou em desvantagem em quase três de cada quatro casos. A ligação entre valuation e conveniência de diluir é quase nula.
É o mesmo muro contra o qual se esbarra ao tentar adivinhar os mínimos, de que falamos em por que prever os mínimos é quase impossível.
Quanto pesa essa escolha, no fim das contas
Eis a comparação que põe tudo em proporção. A escolha entre as duas entradas desloca o capital final, na grande maioria dos casos, em poucos pontos percentuais: passa de 10 pontos em apenas 29,6 % das janelas e de 20 pontos em 3 %. Uma única vez, no começo.
Quanto tempo você permanece investido, ao contrário, muda tudo — e todos os anos:
| Horizonte | Pior retorno anual | Mediano | Melhor |
|---|---|---|---|
| 1 ano | −62,3 % | +10,8 % | +139,8 % |
| 5 anos | −17,3 % | +9,6 % | +33,7 % |
| 10 anos | −4,0 % | +8,7 % | +21,2 % |
| 20 anos | +2,0 % | +8,1 % | +17,9 % |
| 30 anos | +3,6 % | +9,9 % | +14,3 % |
Em um ano, a distância entre o melhor e o pior caso é de 202 pontos percentuais. Em trinta anos ela se estreita para 10,7, e mesmo o pior caso é positivo. O tempo comprime a incerteza; a forma de entrar, não. Se você está dedicando mais atenção ao mês de entrada do que à duração do plano, está olhando a variável menos importante.
Então, quando faz sentido entrar aos poucos
A resposta honesta é que diluir não é uma escolha técnica: é uma escolha sobre o próprio estômago. E pode ser inteiramente razoável em três situações.
Quando o valor é grande em relação ao que você tem
Investir de uma vez uma quantia que representa a maior parte do seu patrimônio significa que o primeiro ano vai decidir como você se sentirá nos cinco seguintes. O custo mediano de diluir — pouco mais de 4 % — é o preço dessa tranquilidade, e é um preço que se pode escolher pagar conscientemente.
Quando você sabe que venderia na primeira queda
Este é o caso mais importante, porque o risco de verdade não são 4 % de retorno a menos: é abandonar o plano. Uma estratégia pior que você consegue manter vale mais que uma melhor que você abandona em seis meses. Se você sabe que um −25 % no primeiro ano o faria vender, diluir é um jeito de comprar a probabilidade de permanecer.
Quando, na verdade, você não tem um valor para alocar
Há um equívoco frequente que vale desfazer: se você investe todo mês o que consegue poupar, não está escolhendo entre as duas estratégias. Está simplesmente investindo assim que tem o dinheiro, que é a única coisa possível — e é o caso dos aportes regulares propriamente ditos. A comparação deste artigo diz respeito apenas a quem já tem o valor em mãos.
Os limites desta conta
Precisam ser ditos, porque mudam a leitura dos números.
O primeiro diz respeito a onde o dinheiro fica enquanto espera. Nas contas acima, a parte ainda não investida não rende nada. Se em vez disso render juros — o que é realista —, a vantagem do aporte único cai de 71,5 % para 62,9 % dos casos, e o custo mediano de diluir de 4,3 % para 2,4 %. O sentido nunca se inverte, mas a magnitude sim: a rigor, a resposta é que entrar de imediato terminou à frente entre 63 % e 71 % das vezes, conforme o que rende a liquidez em espera.
O segundo é que se trata de um único mercado, em uma única moeda. É a série mais longa e mais bem documentada de que dispomos, mas continua sendo uma. O terceiro é que o passado mede o que aconteceu, não o que acontecerá: 71 % não é uma probabilidade, é uma frequência histórica.
O último é prático e costuma ser esquecido: doze aportes significam doze taxas de corretagem em vez de uma. Em valores modestos podem consumir uma parte nada desprezível da já estreita vantagem de diluir, justamente nos casos em que diluir teria compensado.
Em resumo
Ao longo de um século e meio de mercado, investir tudo de imediato terminou à frente cerca de sete vezes em dez, com uma vantagem mediana pouco acima de 4 %. Alongar os aportes piora progressivamente o resultado. Mas, acima de tudo: a entrada diluída não reduziu a probabilidade de terminar no prejuízo — 27,1 % contra 27,8 % — e nenhum padrão de valuation diz de antemão quando ela vai compensar.
Se o seu objetivo é o retorno esperado, a resposta dos dados é entrar agora. Se o seu objetivo é permanecer investido sem vender no pânico, diluir é um custo declarado que compra disciplina. As duas respostas são legítimas: o que não se sustenta é escolher diluir acreditando que isso reduz o risco de perder.
E qualquer que seja a escolha, essa decisão pesa menos do que os anos em que você permanecerá investido.
Então é sempre melhor investir tudo de uma vez?
Em 71,5 % das janelas históricas sim, mas não nos 28,5 % restantes. E a diferença passa de 10 pontos percentuais em menos de um terço dos casos. É uma vantagem real e moderada, não uma regra que valha sempre.
Por que se diz que a entrada diluída reduz o risco?
Porque reduz o risco de arrependimento, que é diferente do risco de perder. Os dados mostram que a probabilidade de estar no vermelho depois de um ano é quase idêntica nos dois casos. O que muda são os cenários em que se perde, não a frequência.
Se o mercado está na máxima, é melhor diluir?
Os dados dizem que não, ou pelo menos não o bastante para virar regra: mesmo partindo dos valuations mais altos, entrar de imediato terminou à frente em cerca de três de cada quatro casos. O nível de partida não é um bom sinal para decidir como entrar.
Em quantos meses convém diluir, se eu escolher fazê-lo?
Nos menos possíveis. O custo mediano cresce com a duração: cerca de 2 % em seis meses, 4 % em doze, 8,5 % em vinte e quatro e mais de 12 % em trinta e seis. Se você dilui para administrar a emoção, escolha o período mais curto que permita dormir.
Isso vale também para quem investe todo mês parte do salário?
Não, e a distinção importa. Quem aporta o que poupa não tem um valor a alocar: investe assim que pode, o que é simplesmente o certo a fazer. A comparação diz respeito a quem já tem o capital disponível.
E se o mercado despencar logo depois de eu investir tudo?
Acontece, e são os 28,5 % de casos em que diluir teria ido melhor. Mas depois do último aporte as duas estratégias crescem no mesmo ritmo: a distância se forma no primeiro ano e depois fica fixa. O que conta dali em diante é apenas por quanto tempo você permanece investido.