



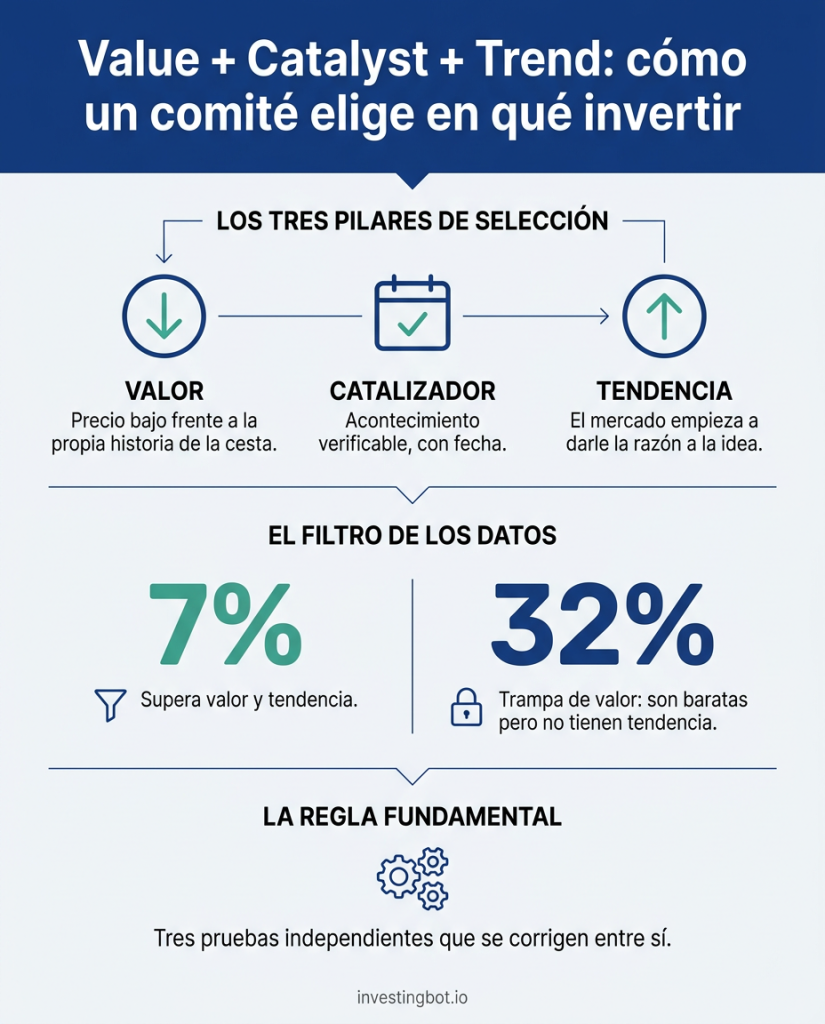
Cuando un comité de inversión decide dónde poner el dinero, normalmente no busca una acción «buena»: busca una idea que supere tres pruebas independientes. El valor pregunta si el precio es bajo para lo que se compra; el catalizador pregunta por qué debería cambiar algo precisamente ahora; la tendencia pregunta si el mercado ya empieza a darle la razón. Cada prueba por sí sola se equivoca a menudo, y ese es justamente el sentido del método: las tres se corrigen entre sí. En nuestros datos, solo el 7% de las cestas de acciones supera a la vez la prueba del valor y la de la tendencia.
Qué es el método Value + Catalyst + Trend
Es una forma ordenada de responder a tres preguntas antes de invertir en una idea, ya sea un sector, una industria o una sola empresa:
- ¿Está barata? (valor)
- ¿Qué podría hacerla cambiar, y cuándo? (catalizador)
- ¿Se está dando cuenta el mercado? (tendencia)
No se trata de que hagan falta siempre las tres. Se trata de que cada una cubre el punto ciego de las otras. Una acción barata puede seguir barata durante años; una acción que sube puede estar ya cara; un catalizador anunciado puede no llegar nunca. Exigir que las tres respuestas coincidan reduce las ideas a unas pocas, y ese es el trabajo de un comité: decir muchos noes.
Valor: ¿barata en comparación con qué?
La primera pregunta parece la más sencilla, pero esconde una trampa: barata en comparación con qué. Un PER de 12 es bajo para una empresa de software y alto para un banco. Por eso la comparación más útil no es con el mercado, sino con la propia historia de la cesta: un sector que cotiza en el cuarto más barato de sus últimos quince años está barato respecto a sí mismo, sea cual sea su nivel absoluto.
Lo que vale para cualquier estimación vale también aquí: el valor no es un hecho, es una medida con margen de error. Por eso el descuento debe ser lo bastante amplio para cubrir esa incertidumbre, como explicamos en la guía sobre el margen de seguridad.
Tendencia: ¿está de acuerdo el mercado?
La tendencia no dice si una idea es correcta; dice si otros inversores empiezan a verla del mismo modo. Se mide de forma sencilla: si los precios de los últimos meses suben y si buena parte de las empresas de la cesta cotiza por encima de su media móvil de largo plazo (la media de 200 días). Esta segunda medida, la amplitud, importa: una cesta que sube porque suben dos gigantes no es lo mismo que una cesta en la que sube la mayoría.
La tendencia sirve sobre todo para una cosa: evitar comprar demasiado pronto. Un sector puede seguir barato y continuar cayendo mucho tiempo, y los sectores tienden a pasarse el testigo en ciclos, como contamos en el artículo sobre la rotación sectorial.
Catalizador: ¿por qué precisamente ahora?
El catalizador es el acontecimiento que puede llevar al mercado de «no me interesa» a «me lo creo»: un cambio de política monetaria, un nuevo ciclo de inversión, una regulación, un giro en los márgenes, una concentración del sector. Es la parte menos numérica del método y, por eso, la más expuesta a relatos cómodos.
Tres reglas lo hacen útil en lugar de peligroso:
- Debe ser verificable y tener fecha. «El sector está infravalorado» no es un catalizador; una decisión esperada en una fecha concreta sí lo es.
- Debe tener un horizonte. Si no sabes para cuándo debería actuar, ni siquiera podrás darte cuenta de que no ha funcionado.
- Debe ir acompañado de una contratesis. ¿Qué pasa si el acontecimiento no llega, o llega y ya está en los precios?
En nuestro propio Comité, por ejemplo, los catalizadores se buscan solo en fuentes recientes y con fecha, y cada idea lleva consigo su contratesis.
Qué dicen nuestros datos
Hemos aplicado las dos pruebas medibles —valor y tendencia— a las 166 cestas en las que nuestro Comité divide 903 grandes empresas estadounidenses: sectores, grupos de industrias, industrias y subindustrias. Los umbrales son deliberadamente sencillos:
- Valor: el PER actual está en el cuarto más barato de su propia historia (15 años de media).
- Tendencia: la mediana de las rentabilidades a 3 meses es positiva y al menos la mitad de las empresas cotiza por encima de su media de 200 días.
| De las 153 cestas con historia y tendencia disponibles | Cuántas | Proporción |
|---|---|---|
| Superan la prueba del valor | 60 | 39% |
| Superan la prueba de la tendencia | 35 | 23% |
| Superan ambas | 11 | 7% |
| Baratas pero sin tendencia | 49 | 32% |
El dato más revelador es el último: por cada cesta barata que también tiene tendencia, hay más de cuatro baratas sin tendencia. En los grandes sectores el contraste es aún más claro: cinco sectores de once están baratos respecto a su propia historia, y ninguno de los cinco tiene además tendencia.
Después seguimos las cestas semana a semana durante doce semanas consecutivas:
| A lo largo de 12 semanas | Valor |
|---|---|
| Cestas «baratas + tendencia» que lo siguen siendo la semana siguiente | 83% |
| Cestas «baratas sin tendencia» que adquieren la tendencia la semana siguiente | 12% |
| Cestas que han sido «baratas + tendencia» al menos una vez | 61 de 166 |
| Cestas que se mantuvieron «baratas + tendencia» las 12 semanas | 5 |
Cuando la combinación está presente, tiende a mantenerse; cuando falta la tendencia, rara vez llega pronto. Esperar a que el mercado «se dé cuenta» de un descuento puede llevar mucho tiempo.
La trampa de valor: el descuento sin tendencia
Una cesta barata y a la baja puede ser una oportunidad anticipada o una trampa de valor: un precio bajo que sigue bajo, o cae aún más, porque el mercado está descontando algo que los múltiplos del pasado no ven. Suele ocurrir cuando:
- los beneficios están en el máximo del ciclo y el PER parece bajo justo antes de que caigan;
- el negocio está cambiando y la historia de los múltiplos ya no es una buena comparación;
- el sector está bajo presión por razones externas —tipos de interés, regulación, competencia— que no se resuelven en un trimestre.
La tendencia no dice cuál de los dos casos es el cierto. Dice, eso sí, que el mercado todavía no está de acuerdo, y eso basta para tratar la idea con más cautela: en nuestro Comité estas cestas no pasan a la lista de ideas, sino a una lista aparte, «pendiente de confirmación».
Cómo usarlo en la práctica
- Parte del valor respecto a la historia, no del número absoluto: compara un sector o una empresa consigo mismos antes que con el mercado.
- Pide permiso a la tendencia. Un descuento sin tendencia va a la lista de espera, no a la papelera: si llega la tendencia, la idea se refuerza.
- Escribe el catalizador con una fecha. Si no puedes expresarlo en una frase verificable, probablemente no existe.
- Escribe también la contratesis. ¿Qué te haría cambiar de opinión? Decidirlo antes evita cambiar las reglas después.
- Mantén la idea pequeña y diversificada. Incluso una idea que supera las tres pruebas puede fallar: el método mejora las probabilidades, no da certezas.
Qué dicen los estudios, y qué aún no sabemos
El valor y la tendencia están entre los fenómenos más estudiados de las finanzas. Narasimhan Jegadeesh y Sheridan Titman, entonces en la Anderson School of Management de la UCLA, mostraron en «Returns to Buying Winners and Selling Losers» (Journal of Finance, 1993) que, en el mercado estadounidense, las acciones que más habían subido en los 3 a 12 meses anteriores siguieron, de media, comportándose mejor en los meses siguientes. Clifford Asness (AQR Capital Management), Tobias Moskowitz (University of Chicago Booth School of Business) y Lasse Heje Pedersen (NYU Stern School of Business), en «Value and Momentum Everywhere» (Journal of Finance, 2013), encontraron primas tanto para el valor como para el momentum en muchos mercados y clases de activos y, sobre todo, que ambos tienden a moverse en sentido contrario: combinarlos hace el resultado más estable que cada uno por separado.
Son resultados medios, a lo largo de décadas y miles de acciones, con largos periodos en los que uno u otro ha decepcionado.
Con nuestros propios datos debemos ser todavía más prudentes, y preferimos decirlo con números. En las doce semanas observadas, las cestas que superaban ambas pruebas tuvieron en el mes siguiente una rentabilidad mediana del −2,4%, frente al +0,2% de las baratas sin tendencia. Es lo contrario de lo que sugieren los estudios, pero se refiere a ocho ventanas superpuestas en un único periodo de mercado: no demuestra nada, ni en un sentido ni en otro. Precisamente por eso el método sirve para elegir qué estudiar, no para predecir el próximo mes. Seguiremos registrándolo para poder medirlo en un periodo más largo.
En resumen
- Value + Catalyst + Trend pide a una idea superar tres pruebas independientes: precio, motivo para cambiar y confirmación del mercado.
- El valor se mide mejor frente a la historia de la propia cesta que frente al mercado.
- La tendencia evita comprar demasiado pronto: en nuestros datos, una cesta barata sin tendencia la adquiere la semana siguiente solo en el 12% de los casos.
- El catalizador debe ser verificable, tener fecha e ir acompañado de una contratesis.
- Solo el 7% de las cestas supera a la vez valor y tendencia: el método sirve sobre todo para decir no.
- Los estudios respaldan combinar valor y momentum a largo plazo; nuestras doce semanas son muy pocas para confirmarlo o refutarlo.
¿Qué significa Value + Catalyst + Trend?
Es un método para seleccionar ideas de inversión que pide tres confirmaciones: que el precio sea bajo respecto al valor (value), que exista un acontecimiento capaz de hacer cambiar de opinión al mercado (catalyst) y que los precios ya empiecen a moverse en la dirección correcta (trend).
¿Por qué no basta con que una acción esté barata?
Porque una acción puede seguir barata durante años, o caer aún más, si el mercado está descontando un problema real. En nuestros datos, por cada cesta barata que también tiene tendencia hay más de cuatro baratas sin tendencia.
¿Qué es una trampa de valor?
Una acción o un sector que parece barato por sus múltiplos pero lo está por una buena razón: beneficios en el máximo del ciclo, un negocio en declive o una presión externa duradera. El precio bajo sigue bajo, o cae aún más.
¿Qué se considera un catalizador?
Un acontecimiento verificable, con fecha u horizonte, que puede cambiar la forma en que el mercado valora una idea: una decisión de política monetaria, un cambio regulatorio, un nuevo ciclo de inversión, una operación corporativa.
¿Seguir la tendencia no es simplemente perseguir lo que ya ha subido?
Por sí sola, puede serlo. Combinada con el valor, cambia de sentido: no se compra lo que ha subido, sino lo que está barato y en lo que el mercado empieza a coincidir. Los estudios indican que la combinación es más estable que cada estrategia por separado.
¿Puedo aplicar el método a una sola acción o solo a sectores?
A ambos. En sectores e industrias las medidas son más estables, porque promedian muchas empresas; en una sola acción pesan más el catalizador y los estados financieros, y la calidad de los números exige más atención.