



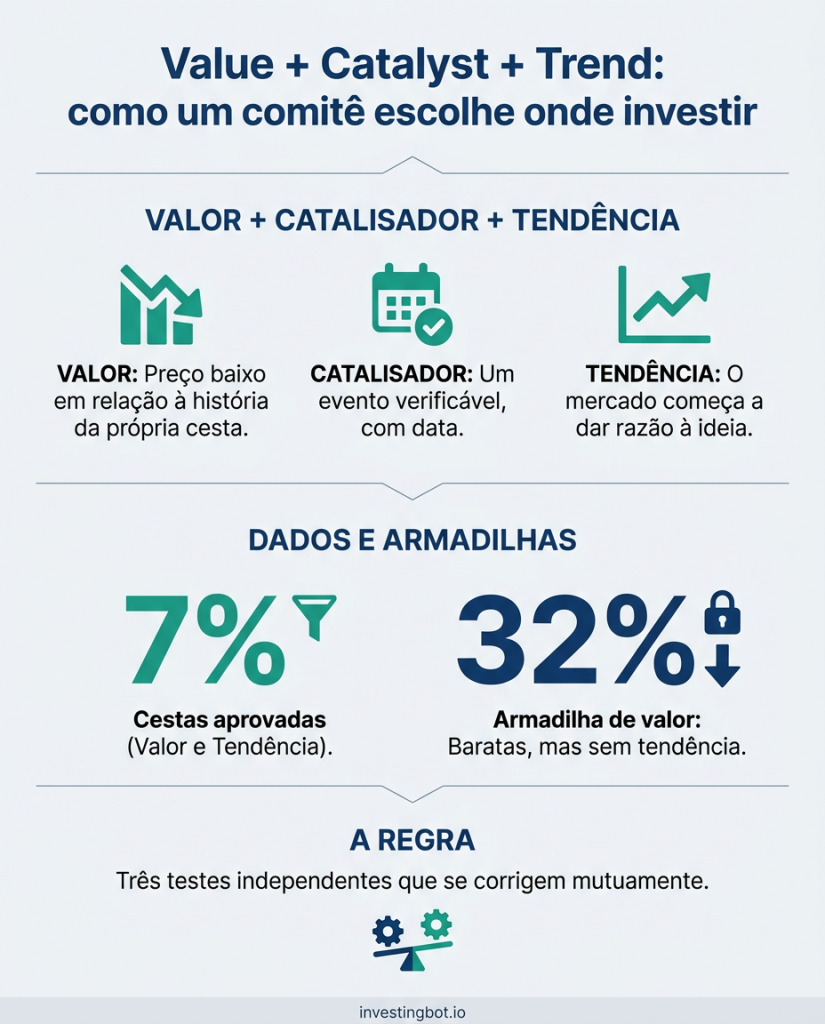
Quando um comitê de investimentos decide onde colocar o dinheiro, normalmente não procura uma ação “boa”: procura uma ideia que passe em três testes independentes. O valor pergunta se o preço é baixo para o que se está comprando; o catalisador pergunta por que algo deveria mudar justamente agora; a tendência pergunta se o mercado já está começando a dar razão à ideia. Cada teste sozinho erra com frequência, e esse é exatamente o sentido do método: os três se corrigem mutuamente. Nos nossos dados, apenas 7% das cestas de ações passam ao mesmo tempo no teste de valor e no de tendência.
O que é o método Value + Catalyst + Trend
É uma forma organizada de responder a três perguntas antes de colocar dinheiro em uma ideia, seja ela um setor, uma indústria ou uma única empresa:
- Está barata? (valor)
- O que poderia fazer isso mudar, e quando? (catalisador)
- O mercado está percebendo? (tendência)
A questão não é que as três sejam sempre obrigatórias. A questão é que cada uma cobre o ponto cego das outras. Uma ação barata pode continuar barata por anos; uma ação em alta pode já estar cara; um catalisador anunciado pode nunca acontecer. Exigir que as três respostas concordem reduz as ideias a poucas — e esse é o trabalho de um comitê: dizer muitos nãos.
Valor: barata em comparação com quê?
A primeira pergunta parece a mais simples, mas esconde uma armadilha: barata em comparação com quê. Um P/L de 12 é baixo para uma empresa de software e alto para um banco. Por isso a comparação mais útil não é com o mercado, e sim com a própria história da cesta: um setor negociado no quarto mais barato dos seus últimos quinze anos está barato em relação a si mesmo, qualquer que seja o seu nível absoluto.
O que vale para qualquer estimativa vale aqui também: o valor não é um fato, é uma medida com margem de erro. Por isso o desconto precisa ser grande o suficiente para cobrir essa incerteza, como explicamos no guia sobre a margem de segurança.
Tendência: o mercado concorda?
A tendência não diz se uma ideia está certa; diz se outros investidores estão começando a vê-la da mesma forma. Ela é medida de modo simples: os preços dos últimos meses estão subindo, e uma boa parte das empresas da cesta está acima da sua média móvel de longo prazo (a média de 200 dias)? Essa segunda medida, a amplitude, importa: uma cesta que sobe porque duas gigantes sobem é diferente de uma cesta em que a maioria sobe.
A tendência serve sobretudo para uma coisa: evitar comprar cedo demais. Um setor pode continuar barato e seguir caindo por muito tempo, e os setores tendem a passar o bastão uns aos outros em ciclos, como contamos no artigo sobre rotação setorial.
Catalisador: por que justamente agora?
O catalisador é o evento que pode levar o mercado de “não me interessa” a “eu acredito”: uma mudança na política monetária, um novo ciclo de investimentos, uma regulamentação, uma virada nas margens, uma consolidação do setor. É a parte menos numérica do método e, por isso, a mais exposta a histórias convenientes.
Três regras o tornam útil em vez de perigoso:
- Precisa ser verificável e ter data. “O setor está subvalorizado” não é um catalisador; uma decisão esperada para uma data específica é.
- Precisa ter um horizonte. Se você não sabe até quando ele deveria agir, nem vai perceber que ele não funcionou.
- Precisa vir com uma contratese. O que acontece se o evento não vier, ou vier e já estiver nos preços?
No nosso próprio Comitê, por exemplo, os catalisadores são procurados apenas em fontes recentes e datadas, e cada ideia traz a sua contratese.
O que os nossos dados mostram
Aplicamos os dois testes mensuráveis — valor e tendência — às 166 cestas em que o nosso Comitê divide 903 grandes empresas americanas: setores, grupos de indústrias, indústrias e subindústrias. Os limites são propositalmente simples:
- Valor: o P/L atual está no quarto mais barato da sua própria história (15 anos, em média).
- Tendência: a mediana dos retornos em 3 meses é positiva e pelo menos metade das empresas está acima da média de 200 dias.
| Das 153 cestas com histórico e tendência disponíveis | Quantas | Proporção |
|---|---|---|
| Passam no teste de valor | 60 | 39% |
| Passam no teste de tendência | 35 | 23% |
| Passam nos dois | 11 | 7% |
| Baratas, mas sem tendência | 49 | 32% |
O dado mais revelador é o último: para cada cesta barata que também tem tendência, há mais de quatro baratas sem tendência. No nível dos grandes setores, o contraste é ainda mais nítido: cinco setores de onze estão baratos em relação à própria história, e nenhum dos cinco tem também tendência.
Depois acompanhamos as cestas semana a semana, por doze semanas seguidas:
| Ao longo de 12 semanas | Valor |
|---|---|
| Cestas “baratas + tendência” que continuam assim na semana seguinte | 83% |
| Cestas “baratas sem tendência” que ganham a tendência na semana seguinte | 12% |
| Cestas que foram “baratas + tendência” pelo menos uma vez | 61 de 166 |
| Cestas que ficaram “baratas + tendência” durante as 12 semanas | 5 |
Quando a combinação está presente, ela tende a persistir; quando falta a tendência, ela raramente chega rápido. Esperar que o mercado “perceba” um desconto pode levar muito tempo.
A armadilha de valor: desconto sem tendência
Uma cesta barata e em queda pode ser uma oportunidade antecipada — ou uma armadilha de valor: um preço baixo que continua baixo, ou cai ainda mais, porque o mercado está precificando algo que os múltiplos do passado não enxergam. Isso costuma acontecer quando:
- os lucros estão no pico do ciclo e o P/L parece baixo pouco antes de caírem;
- o negócio está mudando e a história dos múltiplos já não é uma boa comparação;
- o setor está sob pressão por razões externas — juros, regulação, concorrência — que não se resolvem em um trimestre.
A tendência não diz qual dos dois casos é o verdadeiro. Diz, porém, que o mercado ainda não concorda, e isso basta para tratar a ideia com mais cautela: no nosso Comitê, essas cestas não entram na lista de ideias, mas em uma lista à parte, “aguardando confirmação”.
Como usar na prática
- Comece pelo valor em relação à história, não pelo número absoluto: compare um setor ou uma empresa consigo mesmos antes de compará-los ao mercado.
- Peça permissão à tendência. Um desconto sem tendência vai para a lista de espera, não para o lixo: se a tendência vier, a ideia fica mais forte.
- Escreva o catalisador com uma data. Se você não consegue expressá-lo em uma frase verificável, provavelmente ele não existe.
- Escreva também a contratese. O que faria você mudar de ideia? Decidir antes evita mudar as regras depois.
- Mantenha a ideia pequena e diversificada. Mesmo uma ideia que passa nos três testes pode dar errado: o método melhora as probabilidades, não dá certezas.
O que dizem os estudos, e o que ainda não sabemos
Valor e tendência estão entre os fenômenos mais estudados das finanças. Narasimhan Jegadeesh e Sheridan Titman, então na Anderson School of Management da UCLA, mostraram em “Returns to Buying Winners and Selling Losers” (Journal of Finance, 1993) que, no mercado americano, as ações que mais haviam subido nos 3 a 12 meses anteriores continuaram, em média, a ter desempenho melhor nos meses seguintes. Clifford Asness (AQR Capital Management), Tobias Moskowitz (University of Chicago Booth School of Business) e Lasse Heje Pedersen (NYU Stern School of Business), em “Value and Momentum Everywhere” (Journal of Finance, 2013), encontraram prêmios tanto para valor quanto para momentum em muitos mercados e classes de ativos — e, principalmente, que os dois tendem a se mover em direções opostas: combiná-los torna o resultado mais estável do que cada um isoladamente.
São resultados médios, ao longo de décadas e milhares de ações, com longos períodos em que um ou outro decepcionou.
Com os nossos próprios dados precisamos ser ainda mais cuidadosos, e preferimos dizer isso com números. Nas doze semanas observadas, as cestas que passavam nos dois testes tiveram no mês seguinte um retorno mediano de −2,4%, contra +0,2% das baratas sem tendência. É o contrário do que os estudos sugerem, mas se refere a oito janelas sobrepostas em um único período de mercado: não prova nada, nem em um sentido nem no outro. É justamente por isso que o método serve para escolher o que estudar, e não para prever o próximo mês. Vamos continuar registrando para poder medir em um período mais longo.
Em resumo
- Value + Catalyst + Trend pede que uma ideia passe em três testes independentes: preço, motivo para mudar e confirmação do mercado.
- O valor é medido melhor em relação à história da própria cesta do que em relação ao mercado.
- A tendência evita comprar cedo demais: nos nossos dados, uma cesta barata sem tendência só a ganha na semana seguinte em 12% dos casos.
- O catalisador precisa ser verificável, ter data e vir acompanhado de uma contratese.
- Apenas 7% das cestas passam ao mesmo tempo em valor e tendência: o método serve sobretudo para dizer não.
- Os estudos apoiam a combinação de valor e momentum no longo prazo; as nossas doze semanas são poucas demais para confirmar ou refutar isso.
O que significa Value + Catalyst + Trend?
É um método de seleção de ideias de investimento que exige três confirmações: que o preço seja baixo em relação ao valor (value), que exista um evento capaz de fazer o mercado mudar de opinião (catalyst) e que os preços já estejam começando a se mover na direção certa (trend).
Por que não basta uma ação estar barata?
Porque uma ação pode continuar barata por anos, ou cair ainda mais, se o mercado estiver precificando um problema real. Nos nossos dados, para cada cesta barata que também tem tendência há mais de quatro baratas sem tendência.
O que é uma armadilha de valor?
Uma ação ou um setor que parece barato pelos múltiplos, mas está barato por um bom motivo: lucros no pico do ciclo, um negócio em declínio ou uma pressão externa duradoura. O preço baixo continua baixo, ou cai ainda mais.
O que conta como catalisador?
Um evento verificável, com data ou horizonte, que pode mudar a forma como o mercado avalia uma ideia: uma decisão de política monetária, uma mudança regulatória, um novo ciclo de investimentos, uma operação societária.
Seguir a tendência não é só correr atrás do que já subiu?
Sozinha, pode ser. Combinada com o valor, muda de sentido: você não compra o que subiu, mas o que está barato e sobre o que o mercado começa a concordar. Os estudos indicam que a combinação é mais estável do que cada estratégia isoladamente.
Posso aplicar o método a uma única ação ou só a setores?
Aos dois. Em setores e indústrias as medidas são mais estáveis, porque fazem a média de muitas empresas; em uma única ação o catalisador e as demonstrações financeiras pesam mais, e a qualidade dos números exige mais atenção.