



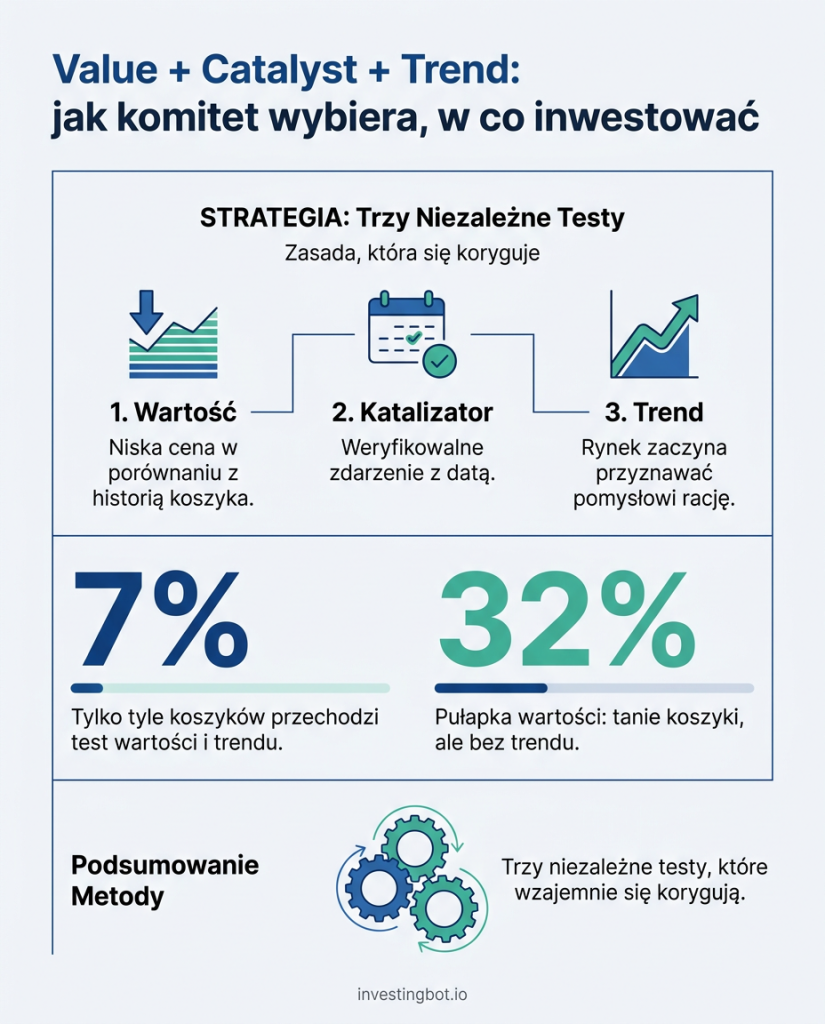
Kiedy komitet inwestycyjny decyduje, gdzie ulokować pieniądze, zwykle nie szuka „dobrej” akcji. Szuka pomysłu, który przejdzie trzy niezależne testy. Wartość pyta, czy cena jest niska w stosunku do tego, co się kupuje; katalizator pyta, dlaczego coś miałoby się zmienić właśnie teraz; trend pyta, czy rynek już zaczyna przyznawać pomysłowi rację. Każdy test z osobna często się myli — i właśnie o to chodzi w tej metodzie: trzy testy wzajemnie się korygują. W naszych danych tylko 7% koszyków akcji przechodzi jednocześnie test wartości i test trendu.
Czym jest metoda Value + Catalyst + Trend
To uporządkowany sposób odpowiedzi na trzy pytania, zanim włoży się pieniądze w pomysł — niezależnie od tego, czy chodzi o sektor, branżę, czy pojedynczą spółkę:
- Czy jest tanio? (wartość)
- Co mogłoby to zmienić i kiedy? (katalizator)
- Czy rynek to dostrzega? (trend)
Nie chodzi o to, że zawsze potrzebne są wszystkie trzy. Chodzi o to, że każdy z testów pokrywa martwe pole pozostałych. Tania akcja może pozostać tania przez lata; rosnąca akcja może już być droga; zapowiadany katalizator może nigdy nie nastąpić. Wymaganie zgodności trzech odpowiedzi zawęża pomysły do nielicznych — i to jest właśnie zadanie komitetu: często mówić „nie”.
Wartość: tanio w porównaniu z czym?
Pierwsze pytanie wydaje się najprostsze, ale kryje pułapkę: tanio w porównaniu z czym. Wskaźnik C/Z równy 12 jest niski dla spółki programistycznej i wysoki dla banku. Dlatego najbardziej przydatne jest porównanie nie z rynkiem, lecz z własną historią koszyka: sektor notowany w najtańszej ćwiartce swoich ostatnich piętnastu lat jest tani w stosunku do samego siebie, niezależnie od poziomu bezwzględnego.
To, co dotyczy każdej wyceny, dotyczy także tego przypadku: wartość nie jest faktem, lecz pomiarem obarczonym marginesem błędu. Dlatego dyskonto musi być na tyle duże, by pokryć tę niepewność, o czym pisaliśmy w poradniku o marginesie bezpieczeństwa.
Trend: czy rynek się zgadza?
Trend nie mówi, czy pomysł jest słuszny. Mówi, czy inni inwestorzy zaczynają widzieć go w ten sam sposób. Mierzy się go prosto: czy ceny z ostatnich miesięcy rosną i czy znaczna część spółek z koszyka jest notowana powyżej swojej długoterminowej średniej kroczącej (średniej 200-sesyjnej). Ta druga miara, szerokość rynku, ma znaczenie: koszyk, który rośnie, bo rosną dwaj giganci, to coś innego niż koszyk, w którym rośnie większość spółek.
Trend służy przede wszystkim jednemu: chroni przed zbyt wczesnym zakupem. Sektor może długo pozostawać tani i nadal spadać, a sektory mają skłonność do przekazywania sobie pałeczki w cyklach, o czym piszemy w artykule o rotacji sektorowej.
Katalizator: dlaczego właśnie teraz?
Katalizator to zdarzenie, które może przestawić rynek z „nie interesuje mnie” na „wierzę w to”: zmiana polityki monetarnej, nowy cykl inwestycyjny, regulacja, zwrot w marżach, konsolidacja branży. To najmniej liczbowa część metody, a więc najbardziej podatna na wygodne opowieści.
Trzy zasady sprawiają, że jest przydatny, a nie niebezpieczny:
- Musi być weryfikowalny i datowany. „Sektor jest niedowartościowany” to nie katalizator; decyzja oczekiwana w konkretnym dniu — już tak.
- Musi mieć horyzont. Jeśli nie wiesz, do kiedy powinien zadziałać, nie zauważysz nawet, że nie zadziałał.
- Musi mieć kontrtezę. Co się stanie, jeśli zdarzenie nie nastąpi — albo nastąpi, ale będzie już w cenach?
W naszym własnym Komitecie katalizatorów szuka się na przykład wyłącznie w aktualnych, datowanych źródłach, a każdy pomysł ma swoją kontrtezę.
Co pokazują nasze dane
Zastosowaliśmy dwa mierzalne testy — wartości i trendu — do 166 koszyków, na które nasz Komitet dzieli 903 duże spółki amerykańskie: sektorów, grup branżowych, branż i podbranż. Progi są celowo proste:
- Wartość: obecny wskaźnik C/Z mieści się w najtańszej ćwiartce jego własnej historii (średnio 15 lat).
- Trend: mediana stóp zwrotu z 3 miesięcy jest dodatnia i co najmniej połowa spółek jest notowana powyżej średniej 200-sesyjnej.
| Spośród 153 koszyków z dostępną historią i trendem | Liczba | Udział |
|---|---|---|
| Przechodzą test wartości | 60 | 39% |
| Przechodzą test trendu | 35 | 23% |
| Przechodzą oba | 11 | 7% |
| Tanie, ale bez trendu | 49 | 32% |
Najbardziej pouczająca jest ostatnia liczba: na każdy tani koszyk z trendem przypada ponad cztery tanie koszyki bez trendu. Na poziomie dużych sektorów kontrast jest jeszcze wyraźniejszy: pięć sektorów na jedenaście jest tanich w stosunku do własnej historii i żaden z tych pięciu nie ma jednocześnie trendu.
Następnie śledziliśmy koszyki tydzień po tygodniu przez dwanaście kolejnych tygodni:
| W ciągu 12 tygodni | Wartość |
|---|---|
| Koszyki „tanie + trend”, które pozostają takie w kolejnym tygodniu | 83% |
| Koszyki „tanie bez trendu”, które w kolejnym tygodniu zyskują trend | 12% |
| Koszyki, które przynajmniej raz były „tanie + trend” | 61 z 166 |
| Koszyki, które przez wszystkie 12 tygodni pozostały „tanie + trend” | 5 |
Jeśli połączenie już występuje, zwykle się utrzymuje; jeśli brakuje trendu, rzadko pojawia się on szybko. Czekanie, aż rynek „zauważy” dyskonto, może trwać długo.
Pułapka wartości: dyskonto bez trendu
Tani i spadający koszyk może być wczesną okazją — albo pułapką wartości: niską ceną, która pozostaje niska lub spada dalej, bo rynek uwzględnia w wycenie coś, czego wskaźniki z przeszłości nie widzą. Dzieje się tak często, gdy:
- zyski są na szczycie cyklu, a wskaźnik C/Z wydaje się niski tuż przed ich spadkiem;
- model biznesowy się zmienia, a historia wskaźników przestaje być dobrym punktem odniesienia;
- sektor jest pod presją z przyczyn zewnętrznych — stóp procentowych, regulacji, konkurencji — które nie znikną w ciągu kwartału.
Trend nie mówi, który z tych przypadków jest prawdziwy. Mówi natomiast, że rynek jeszcze się nie zgadza, a to wystarczy, by traktować pomysł ostrożniej: w naszym Komitecie takie koszyki nie trafiają na listę pomysłów, lecz na osobną listę „oczekujących na potwierdzenie”.
Jak stosować metodę w praktyce
- Zacznij od wartości względem historii, a nie od liczby bezwzględnej: porównaj sektor lub spółkę najpierw z nimi samymi, a dopiero potem z rynkiem.
- Poproś trend o zgodę. Dyskonto bez trendu trafia na listę oczekujących, nie do kosza: jeśli trend się pojawi, pomysł zyska na sile.
- Zapisz katalizator z datą. Jeśli nie potrafisz ująć go w jednym weryfikowalnym zdaniu, prawdopodobnie go nie ma.
- Zapisz też kontrtezę. Co skłoniłoby cię do zmiany zdania? Ustalenie tego z góry chroni przed zmienianiem reguł po fakcie.
- Utrzymuj pomysł w małej skali i dywersyfikuj. Nawet pomysł, który przechodzi wszystkie trzy testy, może zawieść: metoda poprawia szanse, nie daje pewności.
Co mówią badania i czego jeszcze nie wiemy
Wartość i trend należą do najlepiej zbadanych zjawisk w finansach. Narasimhan Jegadeesh i Sheridan Titman, wówczas pracujący w Anderson School of Management na UCLA, wykazali w pracy „Returns to Buying Winners and Selling Losers” (Journal of Finance, 1993), że na rynku amerykańskim akcje, które najbardziej wzrosły w ciągu poprzednich 3–12 miesięcy, średnio radziły sobie lepiej także w kolejnych miesiącach. Clifford Asness (AQR Capital Management), Tobias Moskowitz (University of Chicago Booth School of Business) i Lasse Heje Pedersen (NYU Stern School of Business) w pracy „Value and Momentum Everywhere” (Journal of Finance, 2013) znaleźli premie zarówno dla wartości, jak i dla momentum na wielu rynkach i w wielu klasach aktywów — a przede wszystkim wykazali, że oba zjawiska mają skłonność do poruszania się w przeciwnych kierunkach: ich połączenie daje bardziej stabilny wynik niż każde z nich osobno.
To wyniki średnie, z dziesięcioleci i tysięcy akcji, z długimi okresami, w których jedno lub drugie rozczarowywało.
W przypadku naszych danych musimy być jeszcze ostrożniejsi i wolimy powiedzieć to liczbami. W ciągu dwunastu obserwowanych tygodni koszyki, które przechodziły oba testy, miały w kolejnym miesiącu medianę stopy zwrotu na poziomie −2,4%, wobec +0,2% dla tanich koszyków bez trendu. To odwrotność tego, co sugerują badania, ale dotyczy ośmiu nakładających się okien w jednym okresie rynkowym: nie dowodzi niczego, ani w jedną, ani w drugą stronę. Właśnie dlatego metoda służy do wyboru tego, co warto zbadać, a nie do przewidywania kolejnego miesiąca. Będziemy nadal to rejestrować, aby móc zmierzyć wynik na dłuższym okresie.
Podsumowanie
- Value + Catalyst + Trend wymaga, by pomysł przeszedł trzy niezależne testy: cenę, powód do zmiany i potwierdzenie przez rynek.
- Wartość lepiej mierzyć względem własnej historii koszyka niż względem rynku.
- Trend chroni przed zbyt wczesnym zakupem: w naszych danych tani koszyk bez trendu zyskuje go w kolejnym tygodniu tylko w 12% przypadków.
- Katalizator musi być weryfikowalny, datowany i połączony z kontrtezą.
- Tylko 7% koszyków przechodzi jednocześnie test wartości i trendu: metoda służy przede wszystkim do mówienia „nie”.
- Badania wspierają łączenie wartości i momentum w długim terminie; nasze dwanaście tygodni to za mało, by to potwierdzić lub obalić.
Co oznacza Value + Catalyst + Trend?
To metoda wyboru pomysłów inwestycyjnych, która wymaga trzech potwierdzeń: że cena jest niska w stosunku do wartości (value), że istnieje zdarzenie zdolne zmienić zdanie rynku (catalyst) i że ceny już zaczynają poruszać się we właściwym kierunku (trend).
Dlaczego nie wystarczy, że akcja jest tania?
Ponieważ akcja może pozostać tania przez lata albo spadać dalej, jeśli rynek uwzględnia w wycenie realny problem. W naszych danych na każdy tani koszyk z trendem przypada ponad cztery tanie koszyki bez trendu.
Czym jest pułapka wartości?
To akcja lub sektor, który wydaje się tani według wskaźników, ale jest tani z ważnego powodu: zyski na szczycie cyklu, kurczący się biznes lub trwała presja zewnętrzna. Niska cena pozostaje niska albo spada dalej.
Co uznaje się za katalizator?
Weryfikowalne zdarzenie z datą lub horyzontem, które może zmienić sposób, w jaki rynek wycenia pomysł: decyzja w sprawie polityki monetarnej, zmiana regulacji, nowy cykl inwestycyjny, transakcja korporacyjna.
Czy podążanie za trendem to nie po prostu gonienie tego, co już wzrosło?
Samo w sobie może nim być. W połączeniu z wartością zmienia znaczenie: nie kupuje się tego, co wzrosło, lecz tego, co jest tanie i co do czego rynek zaczyna się zgadzać. Badania wskazują, że połączenie jest stabilniejsze niż każda z tych strategii osobno.
Czy mogę zastosować metodę do pojedynczej akcji, czy tylko do sektorów?
Do obu. W przypadku sektorów i branż miary są stabilniejsze, bo uśredniają wiele spółek; w przypadku pojedynczej akcji większą wagę mają katalizator i sprawozdania finansowe, a jakość danych wymaga większej uwagi.