



Una simulación de Montecarlo pone a prueba tu plan de inversión frente a miles de futuros posibles, generados al azar a partir de algunas hipótesis sobre rentabilidades y oscilaciones, y cuenta en cuántos de ellos alcanzas tu objetivo. Esa proporción es la famosa «probabilidad de éxito». Es una herramienta útil, pero la cifra que produce depende más de las hipótesis que del mercado: en nuestros datos, quitando un solo punto de rentabilidad anual, la probabilidad de llegar en veinte años a 1,5 veces el capital aportado baja del 81,3 % al 72,7 %.
Qué es una simulación de Montecarlo, en pocas palabras
El nombre viene del casino y lo hicieron público Nicholas Metropolis y Stanisław Ulam, ambos en el Los Alamos Laboratory, en «The Monte Carlo Method» (Journal of the American Statistical Association, 1949). La idea es sencilla: cuando un problema es demasiado complicado para resolverlo con una fórmula, se repite muchas veces con números extraídos al azar y se observa la distribución de los resultados.
Aplicada a un plan de inversión, funciona así:
- se elige un modelo de rentabilidades, por ejemplo una rentabilidad media y una volatilidad;
- se extrae al azar la rentabilidad de cada mes durante toda la duración del plan, miles de veces;
- para cada trayectoria se calcula cuánto vale la cartera al final;
- se cuenta en qué proporción de las trayectorias se ha alcanzado el objetivo.
El resultado no es una previsión, sino un abanico de resultados coherentes con las hipótesis de partida.
Qué significa de verdad «probabilidad de éxito»
La expresión suena precisa, pero solo lo es tanto como la definición de «éxito». Éxito puede significar no perder dinero, batir la inflación, llegar a una cifra concreta o no agotar el capital en la jubilación. Cada una de estas preguntas da un porcentaje distinto para el mismo plan.
Por eso, antes de mirar la cifra, conviene preguntarse qué objetivo se ha medido, si en términos nominales o reales (es decir, descontada la inflación) y con qué horizonte. Un «90 % de éxito» nominal y un «90 % de éxito» real describen planes muy distintos.
Un experimento con datos: más de 150 años de Bolsa estadounidense
Hemos usado la serie mensual del S&P 500 construida por Robert Shiller (Yale), la misma con la que trabaja nuestra herramienta de planes periódicos, de 1871 a 2023, con los dividendos reinvertidos y descontada la inflación. En ese periodo la rentabilidad real media fue del 6,9 % anual, con una volatilidad del 14,1 %.
El plan de prueba es un plan de inversión periódica de 20 años, con una aportación mensual constante en términos reales, todo en acciones. Lo hemos medido de tres maneras, siempre en términos reales:
- Historia: todas las ventanas de 20 años de la serie, una por cada mes de inicio;
- Montecarlo «normal»: 20.000 trayectorias extraídas de una distribución normal con la misma media y la misma volatilidad que la historia;
- Montecarlo «por bloques»: 20.000 trayectorias construidas mezclando bloques reales de 12 meses de la historia.
| Método | Termina por encima de lo aportado | Llega a 1,5 veces lo aportado | Resultado mediano | 5 % peor |
|---|---|---|---|---|
| Historia | 95,6 % | 79,2 % | 2,13 veces | 1,01 veces |
| Montecarlo normal | 97,2 % | 81,3 % | 2,15 veces | 1,11 veces |
| Montecarlo por bloques | 93,0 % | 76,4 % | 2,19 veces | 0,92 veces |
En el centro los tres métodos casi coinciden: el resultado típico es algo más del doble de lo aportado. Las diferencias están en los peores casos, y es ahí donde un plan se juega de verdad.
Primer límite: las hipótesis deciden el resultado
Hemos repetido el Montecarlo normal con una rentabilidad real más baja en un solo punto al año, sin cambiar nada más. El resultado:
- la probabilidad de llegar a 1,5 veces lo aportado baja del 81,3 % al 72,7 %;
- el resultado mediano pasa de 2,15 a 1,92 veces lo aportado.
Un punto de rentabilidad es menos que la diferencia entre dos estimaciones razonables de las rentabilidades futuras, o entre dos fondos con costes distintos. Por eso una probabilidad de éxito expresada con decimales transmite una precisión que no existe: informa sobre las hipótesis, no sobre el futuro. Lo mismo vale para los costes: cada punto de comisión anual trabaja contra el plan igual que un punto menos de rentabilidad.
Segundo límite: las colas son más gruesas de lo que dice el modelo
El modelo normal trata cada mes como independiente del anterior. La Bolsa no funciona así: los meses malos suelen llegar agrupados, como en 1929-1932 o en 2008. Para tenerlo en cuenta se usa el bootstrap, introducido por Bradley Efron (Stanford University) en «Bootstrap Methods: Another Look at the Jackknife» (Annals of Statistics, 1979), en la versión por bloques propuesta por Hans Künsch (ETH de Zúrich) en «The Jackknife and the Bootstrap for General Stationary Observations» (Annals of Statistics, 1989): en lugar de extraer meses sueltos, se extraen trozos de historia real.
Con bloques de 12 meses, el 5 % de los peores resultados empieza en 0,92 veces lo aportado, frente a 1,11 del modelo normal: en el primer caso, al cabo de veinte años se puede tener menos de lo que se ha puesto; en el segundo, casi nunca. Un Montecarlo construido sobre rentabilidades normales tiende a mostrar un plan más seguro de lo que es.
Tercer límite: el pasado es uno solo
Más de 150 años parecen muchos, pero solo contienen 7 periodos de veinte años que no se solapan. Las ventanas históricas de la tabla son muchas porque empiezan en meses distintos, pero comparten casi todos sus años: no son 1.590 experimentos independientes.
Además hay un problema de elección de la muestra. Philippe Jorion (University of California, Irvine) y William Goetzmann (Yale), en «Global Stock Markets in the Twentieth Century» (Journal of Finance, 1999), compararon 39 mercados de acciones: en el siglo XX el estadounidense tuvo la rentabilidad real más alta. Usar solo la historia de Estados Unidos significa partir del mercado al que mejor le fue. Un plan bien construido no debería necesitar repetir justo ese resultado.
Cómo leer un resultado de Montecarlo
La cifra más útil no es la probabilidad de éxito, sino el abanico: el resultado mediano, el caso desfavorable (por ejemplo el 5 % o el 10 % peor) y qué le pasaría a tu plan si se cumpliera. Si el caso desfavorable es aceptable, el plan es robusto; si no lo es, una probabilidad alta no lo vuelve seguro.
También cuenta el horizonte. En nuestras mediciones, a 30 años ninguna ventana histórica terminó por debajo de lo aportado, mientras que el Montecarlo normal da el 99,1 % y el de bloques el 96,3 %: cuanto más largo es el plazo, más se aleja el resultado típico del peor caso, pero las colas no desaparecen. Es la misma lógica del margen de seguridad: un plan se dimensiona sobre el caso desfavorable, no sobre el medio.
Qué preguntar a quien te muestra una probabilidad de éxito
- ¿Qué objetivo se ha medido? No perder, batir la inflación, llegar a una cifra, no agotar el capital.
- ¿En términos nominales o reales? Sin la inflación, veinte o treinta años de resultados parecen mucho mejores.
- ¿Qué rentabilidad y qué volatilidad se han supuesto, y de dónde salen? Un punto más de rentabilidad cambia mucho el resultado.
- ¿Están incluidos los costes? Comisiones e impuestos actúan como una rentabilidad menor.
- ¿El modelo tiene en cuenta los periodos malos seguidos? Un modelo con meses independientes subestima las colas.
- ¿Cómo es el caso desfavorable? Pide ver el 5 % o el 10 % peor, no solo el porcentaje.
En resumen
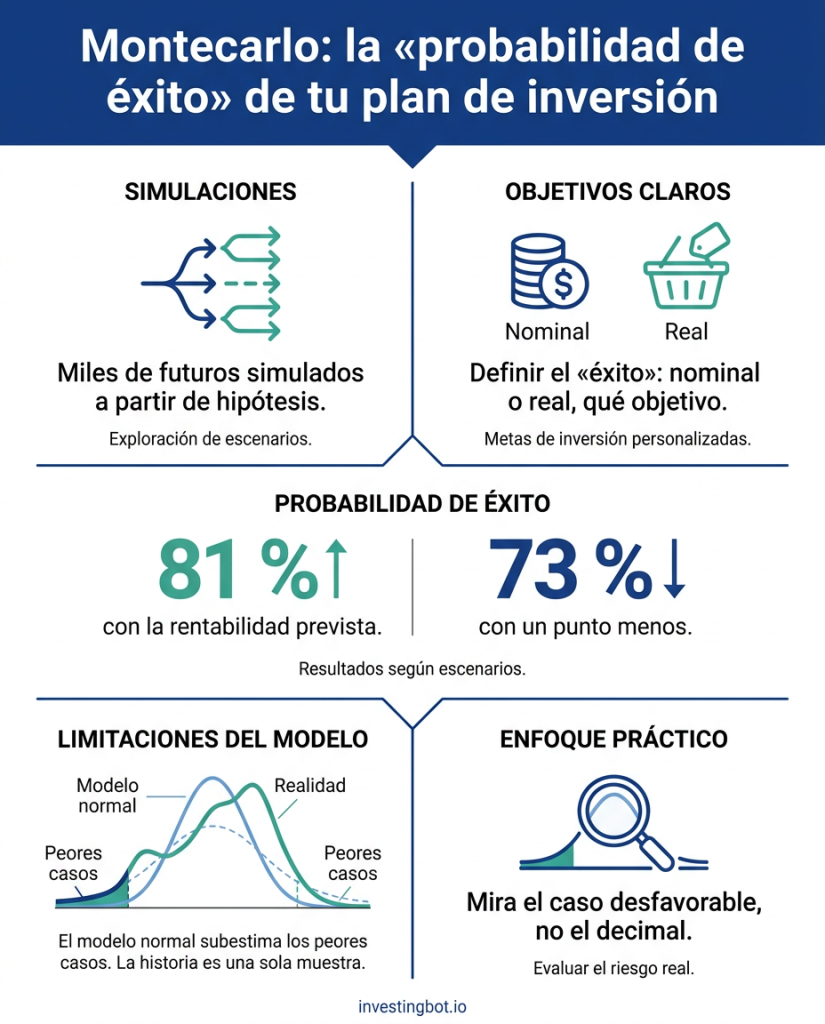
- El Montecarlo prueba un plan frente a miles de futuros posibles generados a partir de hipótesis, y cuenta cuántas veces alcanza el objetivo.
- La «probabilidad de éxito» depende de cómo se define el éxito, nominal o real, y con qué horizonte.
- En nuestros datos, un punto menos de rentabilidad lleva la probabilidad de llegar a 1,5 veces lo aportado en 20 años del 81,3 % al 72,7 %.
- Un modelo con meses independientes subestima los peores casos: el bootstrap por bloques los muestra más pesados.
- La historia es una sola muestra, y la de Estados Unidos es la más favorable entre 39 mercados.
- Se lee el abanico, sobre todo el caso desfavorable, no el decimal de la probabilidad.
¿Qué es una simulación de Montecarlo en inversiones?
Es un método que prueba un plan de inversión frente a miles de trayectorias de mercado generadas al azar a partir de hipótesis de rentabilidad y volatilidad. Para cada trayectoria calcula el capital final y al final cuenta en qué proporción de los casos se ha alcanzado el objetivo.
¿Qué significa una probabilidad de éxito del 90 %?
Significa que, con las hipótesis utilizadas, 90 de cada 100 trayectorias simuladas alcanzan el objetivo definido. No es una garantía ni una previsión: cambia si cambian las hipótesis, la definición de éxito o el horizonte.
¿Cuánto pesan las hipótesis de rentabilidad?
Mucho. En nuestros datos, bajando la rentabilidad real un solo punto anual, la probabilidad de llegar en 20 años a 1,5 veces el capital aportado baja del 81,3 % al 72,7 %.
¿Es el Montecarlo más fiable que los datos históricos?
No necesariamente. La historia es una sola muestra, con pocos periodos largos realmente independientes; el Montecarlo genera muchos, pero solo dentro de las hipótesis del modelo. El bootstrap por bloques, que mezcla trozos de historia real, es un término medio entre ambos.
¿Por qué se subestiman a menudo los peores casos?
Porque muchos modelos tratan cada mes como independiente del anterior, mientras que en la realidad los periodos negativos suelen llegar seguidos. En nuestros datos, el 5 % peor de los resultados a 20 años empieza en 1,11 veces lo aportado con el modelo normal y en 0,92 veces con el bootstrap por bloques.
¿Cómo uso el Montecarlo para mi propio plan?
Mira el caso desfavorable y pregúntate si podrías soportarlo: si es así, el plan es robusto. Comprueba que los resultados estén descontados de inflación y costes, y prueba hipótesis de rentabilidad más prudentes para ver cuánto cambia el resultado.