



Una simulazione Monte Carlo prova il tuo piano d’investimento su migliaia di futuri possibili, generati a caso partendo da alcune ipotesi su rendimenti e oscillazioni, e conta in quanti raggiungi l’obiettivo. Quella percentuale è la famosa «probabilità di successo». È uno strumento utile, ma il numero che produce dipende dalle ipotesi più che dal mercato: sui nostri dati, togliendo un solo punto di rendimento annuo, la probabilità di arrivare in vent’anni a 1,5 volte il capitale versato scende dall’81,3% al 72,7%.
Cos’è una simulazione Monte Carlo, in poche parole
Il nome viene dal casinò ed è stato reso pubblico da Nicholas Metropolis e Stanisław Ulam, entrambi al Los Alamos Laboratory, in «The Monte Carlo Method» (Journal of the American Statistical Association, 1949). L’idea è semplice: quando un problema è troppo complicato da risolvere con una formula, lo si rifà molte volte con numeri estratti a caso e si guarda la distribuzione dei risultati.
Applicata a un piano d’investimento funziona così:
- si sceglie un modello dei rendimenti, per esempio un rendimento medio e una volatilità;
- si estraggono a caso i rendimenti di ogni mese per tutta la durata del piano, migliaia di volte;
- per ogni percorso si calcola quanto vale il capitale alla fine;
- si conta in quale quota dei percorsi l’obiettivo è stato raggiunto.
Il risultato non è una previsione, ma un ventaglio di esiti coerenti con le ipotesi di partenza.
Cosa vuol dire davvero «probabilità di successo»
La frase suona precisa, ma lo è solo quanto la definizione di «successo». Successo può voler dire non perdere soldi, battere l’inflazione, arrivare a una cifra precisa, oppure non esaurire il capitale in pensione. Ognuna di queste domande dà una percentuale diversa sullo stesso piano.
Per questo, prima di guardare il numero, conviene chiedersi quale obiettivo è stato misurato, se in termini nominali o reali (cioè al netto dell’inflazione) e su quale orizzonte. Un «90% di successo» nominale e un «90% di successo» reale descrivono piani molto diversi.
Un esperimento sui dati: oltre 150 anni di Borsa americana
Abbiamo usato la serie mensile dell’indice S&P 500 costruita da Robert Shiller (Yale), la stessa su cui lavora il nostro Semaforo PAC, dal 1871 al 2023, con i dividendi reinvestiti e al netto dell’inflazione. Su quel periodo il rendimento reale medio è stato del 6,9% annuo, con una volatilità del 14,1%.
Il piano di prova è un piano di accumulo di 20 anni, con un versamento mensile costante in termini reali, tutto in azioni. Lo abbiamo misurato in tre modi, sempre in termini reali:
- Storia: tutte le finestre di 20 anni della serie, una per ogni mese di partenza;
- Monte Carlo «normale»: 20.000 percorsi estratti da una distribuzione normale con la stessa media e la stessa volatilità della storia;
- Monte Carlo «a blocchi»: 20.000 percorsi costruiti rimescolando blocchi di 12 mesi veri della storia.
| Metodo | Finisce sopra il versato | Arriva a 1,5 volte il versato | Esito mediano | 5% peggiore |
|---|---|---|---|---|
| Storia | 95,6% | 79,2% | 2,13 volte | 1,01 volte |
| Monte Carlo normale | 97,2% | 81,3% | 2,15 volte | 1,11 volte |
| Monte Carlo a blocchi | 93,0% | 76,4% | 2,19 volte | 0,92 volte |
Al centro i tre metodi quasi coincidono: l’esito tipico è poco più del doppio di quanto versato. Le differenze stanno nei casi peggiori, ed è lì che un piano si gioca davvero.
Primo limite: le ipotesi decidono il risultato
Abbiamo rifatto il Monte Carlo normale con un rendimento reale più basso di un solo punto all’anno, lasciando invariato tutto il resto. Il risultato:
- la probabilità di arrivare a 1,5 volte il versato scende dall’81,3% al 72,7%;
- l’esito mediano passa da 2,15 a 1,92 volte il versato.
Un punto di rendimento è meno della differenza tra due stime ragionevoli dei rendimenti futuri, o tra due fondi con costi diversi. Per questo una probabilità di successo indicata con il decimale trasmette una precisione che non esiste: è un’informazione sulle ipotesi, non sul futuro. Lo stesso vale per i costi: ogni punto di commissione annua lavora contro il piano esattamente come un punto di rendimento in meno.
Secondo limite: le code sono più spesse di quanto dica il modello
Il modello normale considera ogni mese indipendente dal precedente. La Borsa non funziona così: i mesi cattivi tendono ad arrivare in gruppi, come nel 1929-1932 o nel 2008. Per tenerne conto si usa il bootstrap, introdotto da Bradley Efron (Stanford University) in «Bootstrap Methods: Another Look at the Jackknife» (Annals of Statistics, 1979), nella versione a blocchi proposta da Hans Künsch (ETH di Zurigo) in «The Jackknife and the Bootstrap for General Stationary Observations» (Annals of Statistics, 1989): invece di estrarre mesi isolati, si estraggono pezzi di storia vera.
Con i blocchi di 12 mesi il 5% degli esiti peggiori parte da 0,92 volte il versato, contro 1,11 del modello normale: nel primo caso, dopo vent’anni, si può avere meno di quanto messo; nel secondo, quasi mai. Un Monte Carlo costruito su rendimenti normali tende a mostrare un piano più sicuro di quanto sia.
Terzo limite: il passato è uno solo
Più di 150 anni sembrano tanti, ma contengono solo 7 periodi di vent’anni che non si sovrappongono. Le finestre storiche della tabella sono molte perché partono da mesi diversi, ma condividono quasi tutti gli anni: non sono 1.590 esperimenti indipendenti.
C’è poi un problema di scelta del campione. Philippe Jorion (University of California, Irvine) e William Goetzmann (Yale), in «Global Stock Markets in the Twentieth Century» (Journal of Finance, 1999), hanno confrontato 39 mercati azionari: nel Novecento quello americano ha avuto il rendimento reale più alto. Usare solo la storia degli Stati Uniti significa partire dal mercato che è andato meglio. Un piano ben costruito non dovrebbe aver bisogno di ripetere proprio quel risultato.
Come leggere un risultato Monte Carlo
Il numero più utile non è la probabilità di successo, ma il ventaglio: l’esito mediano, il caso sfavorevole (per esempio il 5% o il 10% peggiore) e cosa succederebbe al tuo piano se si avverasse. Se il caso sfavorevole è accettabile, il piano è robusto; se non lo è, una probabilità alta non lo rende sicuro.
Conta anche l’orizzonte. Sulle nostre misure, su 30 anni nessuna finestra storica ha chiuso sotto il versato, mentre il Monte Carlo normale dà il 99,1% e quello a blocchi il 96,3%: più il tempo è lungo, più il risultato tipico si allontana dal caso peggiore, ma le code non spariscono. È la stessa logica del margine di sicurezza: un piano si dimensiona sul caso sfavorevole, non su quello medio.
Cosa chiedere a chi ti mostra una probabilità di successo
- Quale obiettivo è stato misurato? Non perdere, battere l’inflazione, arrivare a una cifra, non esaurire il capitale.
- In termini nominali o reali? Senza l’inflazione, venti o trent’anni di risultati sembrano molto migliori.
- Quale rendimento e quale volatilità sono stati ipotizzati, e da dove vengono? Un punto di rendimento in più cambia molto il risultato.
- I costi sono inclusi? Commissioni e imposte lavorano come un rendimento più basso.
- Il modello tiene conto dei periodi cattivi in sequenza? Un modello a mesi indipendenti sottostima le code.
- Com’è il caso sfavorevole? Chiedi di vedere il 5% o il 10% peggiore, non solo la percentuale.
In sintesi
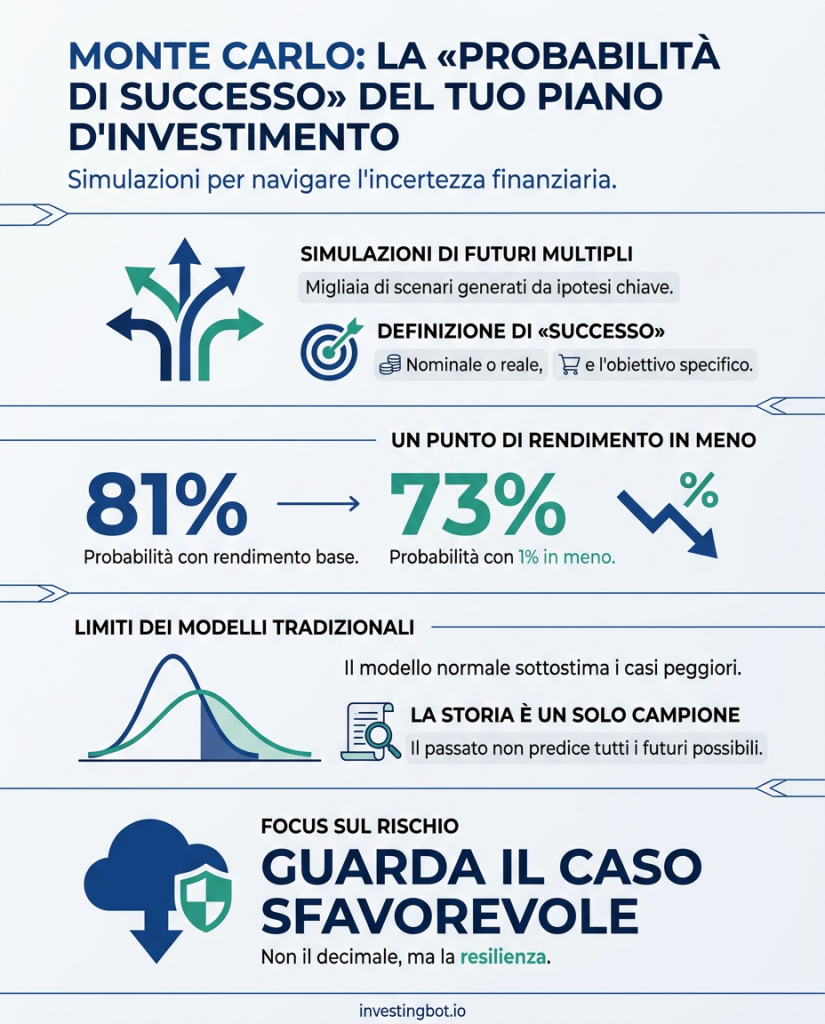
- Il Monte Carlo prova un piano su migliaia di futuri possibili generati da ipotesi, e conta quante volte raggiunge l’obiettivo.
- La «probabilità di successo» dipende da come è definito il successo, nominale o reale, e su quale orizzonte.
- Sui nostri dati, un punto di rendimento in meno porta la probabilità di arrivare a 1,5 volte il versato in 20 anni dall’81,3% al 72,7%.
- Un modello a mesi indipendenti sottostima i casi peggiori: il bootstrap a blocchi li mostra più pesanti.
- La storia è un solo campione, e quella americana è la più favorevole fra 39 mercati.
- Si legge il ventaglio, soprattutto il caso sfavorevole, non il decimale della probabilità.
Cos’è una simulazione Monte Carlo negli investimenti?
È un metodo che prova un piano d’investimento su migliaia di percorsi di mercato generati a caso a partire da ipotesi su rendimento e volatilità. Per ogni percorso calcola il capitale finale e alla fine conta in quale quota dei casi l’obiettivo è stato raggiunto.
Cosa significa una probabilità di successo del 90%?
Significa che, con le ipotesi usate, 90 percorsi simulati su 100 raggiungono l’obiettivo definito. Non è una garanzia né una previsione: cambia se cambiano le ipotesi, la definizione di successo o l’orizzonte.
Quanto contano le ipotesi sul rendimento?
Molto. Sui nostri dati, abbassando il rendimento reale di un solo punto annuo, la probabilità di arrivare in 20 anni a 1,5 volte il capitale versato scende dall’81,3% al 72,7%.
Il Monte Carlo è più affidabile dei dati storici?
Non necessariamente. La storia è un solo campione, con pochi periodi lunghi davvero indipendenti; il Monte Carlo ne genera molti, ma solo dentro le ipotesi del modello. Il bootstrap a blocchi, che rimescola pezzi di storia vera, è un compromesso fra i due.
Perché i casi peggiori vengono spesso sottostimati?
Perché molti modelli trattano ogni mese come indipendente dal precedente, mentre nella realtà i periodi negativi arrivano spesso in sequenza. Sui nostri dati il 5% peggiore degli esiti a 20 anni parte da 1,11 volte il versato con il modello normale e da 0,92 volte con il bootstrap a blocchi.
Come uso il Monte Carlo per il mio piano?
Guarda il caso sfavorevole e chiediti se lo potresti sopportare: se sì, il piano è robusto. Verifica che i risultati siano al netto di inflazione e costi, e prova ipotesi di rendimento più prudenti per vedere quanto cambia il risultato.