



Una salida a bolsa (IPO, del inglés initial public offering) es el momento en que una empresa vende sus acciones en bolsa por primera vez. Es noticia y da ganas de comprar enseguida. Sin embargo, uno de los hechos más estudiados de las finanzas dice que, de media, las empresas recién cotizadas rinden menos que el mercado en los años siguientes. Con nuestros datos, las salidas a bolsa estadounidenses de 2021 a 2023 que siguen cotizando hoy han perdido a tres años una mediana del 77,7%, mientras el mercado subía un 34,6%.
Qué es una IPO, en pocas palabras
IPO significa oferta pública inicial: una empresa hasta entonces privada vende acciones al público y desde ese día cotiza en bolsa. Hay tres caminos principales:
- la salida a bolsa clásica, con bancos que recogen las órdenes y fijan un precio de oferta;
- la fusión con una SPAC, una sociedad ya cotizada creada solo para comprar otra;
- la escisión, cuando un grupo saca a bolsa una de sus partes como empresa independiente.
El precio de oferta suele quedar solo para los inversores institucionales. Quien compra en bolsa paga el precio del primer día de negociación, que a menudo ya es distinto, y de ahí parten nuestras cuentas.
Qué dice la investigación
El estudio de referencia es de Jay Ritter, publicado en 1991 en el Journal of Finance: en 1.526 salidas a bolsa estadounidenses entre 1975 y 1984, compradas al cierre del primer día y mantenidas tres años, la rentabilidad fue claramente inferior a la de empresas cotizadas similares. Ritter observó también que las empresas que salieron a bolsa en años de gran euforia, cuando las IPO son muchas, fueron peor.
En 1995, Tim Loughran y Jay Ritter ampliaron la muestra a 4.753 IPO entre 1970 y 1990, en el estudio titulado «The New Issues Puzzle»: en los cinco años posteriores a la salida, las IPO rindieron de media alrededor de un 5% anual, y para lograr la misma riqueza que comprando empresas similares que no habían salido a bolsa recientemente habría hecho falta invertir un 44% más de dinero.
No todos lo interpretan igual. Alon Brav y Paul Gompers mostraron en 1997 que la diferencia se reduce mucho si las IPO se comparan con empresas del mismo tamaño y la misma relación entre precio y valor contable, y que las IPO respaldadas por fondos de capital riesgo no rindieron significativamente peor. El fenómeno se concentra en las empresas pequeñas.
Nuestros datos: las IPO estadounidenses de 2021 a 2023
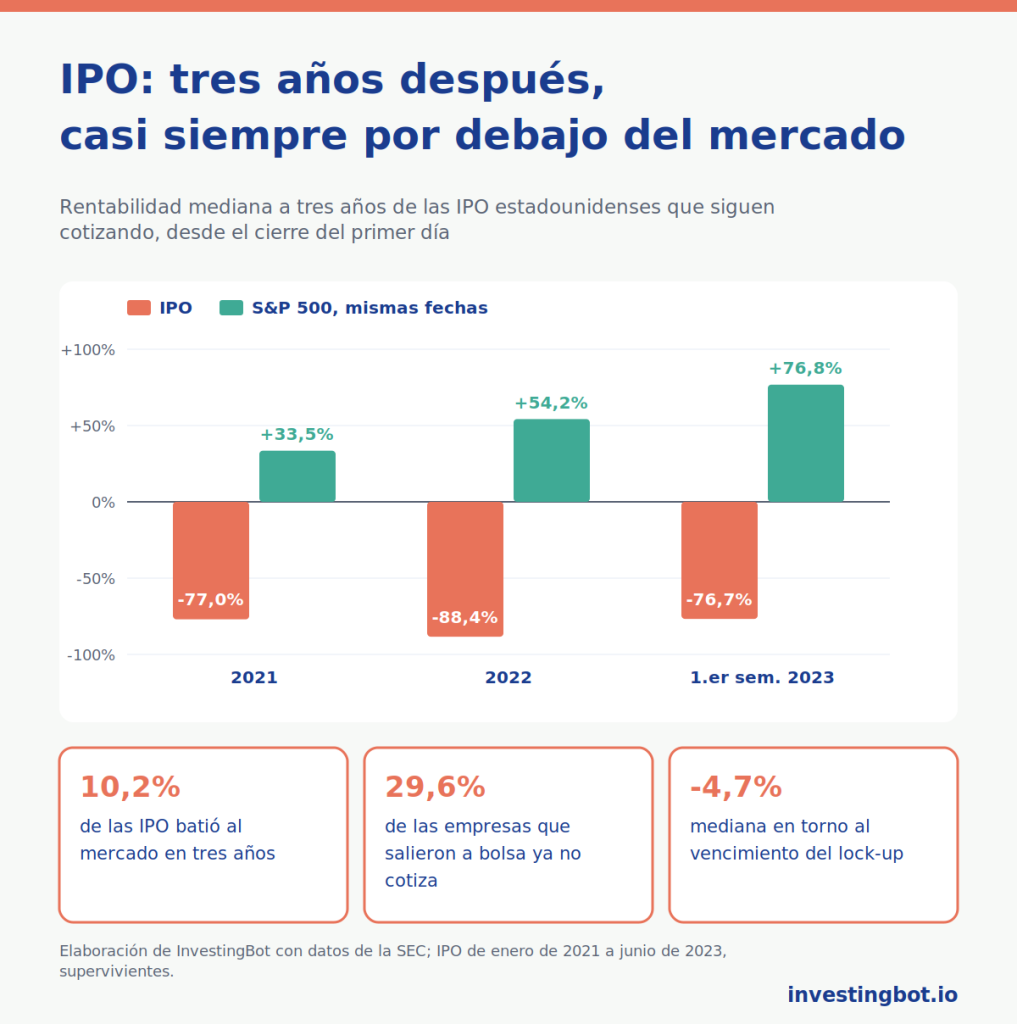
Tomamos de la SEC, el regulador bursátil estadounidense, todas las empresas que presentaron el folleto definitivo de una salida a bolsa entre enero de 2021 y junio de 2023, excluyendo las que ya publicaban informes periódicos (y por tanto ya cotizaban), las SPAC y los fondos. El resultado son 625 IPO. Para cada una medimos la rentabilidad comprando al cierre del primer día de negociación, con los dividendos reinvertidos, y la comparamos con el S&P 500 en las mismas fechas.
| Año de salida a bolsa | IPO medidas | Rentabilidad mediana a tres años | S&P 500 en las mismas fechas | Cuántas batieron al mercado |
|---|---|---|---|---|
| 2021 | 238 | -77,0% | +33,5% | 8,8% |
| 2022 | 61 | -88,4% | +54,2% | 11,5% |
| Primer semestre de 2023 | 43 | -76,7% | +76,8% | 16,3% |
| Total | 342 | -77,7% | +34,6% | 10,2% |
La rentabilidad mediana es la de la empresa que está en el centro de la clasificación: la mitad lo hizo mejor y la mitad peor. Cada IPO pesa lo mismo, pequeña o grande.
De los 625 valores que salieron a bolsa en ese periodo, 185 ya no cotizan hoy: el 29,6%. Algunos fueron comprados por otras empresas, otros quebraron o abandonaron la bolsa. No tenemos sus precios, así que las cifras de arriba se refieren solo a las supervivientes.
Es un límite importante, y va en la dirección contraria a la que se podría pensar: las empresas que dejaron la bolsa por dificultades casi siempre perdieron más que las que se quedaron. El cuadro real, con todas dentro, es por tanto peor que el de la tabla.
Tres años después: las supervivientes
Entre las 342 supervivientes que pudimos medir:
- al cabo de un año la mediana estaba en -62,4%, frente al -2,1% del S&P 500, y solo el 12,3% había batido al mercado;
- al cabo de tres años el 86,0% estaba en pérdidas y solo el 10,2% lo había hecho mejor que el mercado;
- el 6,1% había más que duplicado su valor: las grandes excepciones existen, pero son pocas y difíciles de reconocer el primer día.
2021 fue un año de euforia, con un número récord de salidas a bolsa y valoraciones muy altas, y nuestra muestra carga con ese peso. Es exactamente el caso que describió Ritter: las IPO de los años más concurridos son las que peor lo hacen.
El lock-up: qué pasa a los seis meses
Al salir a bolsa, fundadores, empleados y primeros inversores se comprometen a no vender durante un periodo, normalmente 180 días: es el lock-up. Cuando vence, pueden vender. Field y Hanka, en un estudio de 2001 sobre 1.948 lock-ups, midieron al vencimiento una caída media del 1,5% en tres días y un aumento duradero de la negociación del 40%, mayor cuando la empresa estaba financiada con capital riesgo.
Con nuestros datos, entre la sesión bursátil 170 y la 190 después de la salida, cuando suele vencer el lock-up, la mediana de las IPO está en -4,7% frente al +1,6% del mercado, y el 61,7% bajó. Es uno de los motivos por los que muchos esperan a esa fecha antes de decidir.
Por qué ocurre
- Las empresas eligen el momento: salen a bolsa cuando el mercado paga bien su historia, es decir, cuando los precios están altos.
- El optimismo inicial: quien compra en los primeros días suele pagar las mejores expectativas de crecimiento, y la realidad de las cuentas llega después. Hablamos de esta tentación en el artículo sobre los sesgos que hacen perder dinero.
- Pocos datos: las cuentas previas a la salida están en el folleto, pero aún no hay un historial de resultados trimestrales públicos para comprobar las promesas.
- Más acciones en camino: con el lock-up y las ampliaciones de capital posteriores, la oferta de acciones crece justo en los meses siguientes.
No es una ley: es una media, con grandes excepciones. Pero es el motivo por el que muchos inversores esperan al vencimiento del lock-up y a algunos resultados trimestrales antes de decidir.
Las preguntas adecuadas antes de comprar una IPO
- ¿He leído el folleto? Crecimiento de los ingresos, márgenes, cuánta caja consume, para qué sirve el dinero captado y quién vende sus acciones.
- ¿Cuánto vale frente a empresas similares ya cotizadas? Una valoración mucho más alta debe justificarse con un crecimiento mucho mayor.
- ¿Cuándo vence el lock-up? Comprar justo antes significa aceptar la presión de quienes por fin pueden vender.
- ¿Cuántos resultados trimestrales ha publicado? Los dos o tres primeros dicen si las cifras del folleto se sostienen. Para saber si una empresa genera caja de verdad, mira su free cash flow.
- ¿Estoy comprando la empresa o la noticia? El ruido del primer día no dice nada de los tres años siguientes.
Dónde encontrar las nuevas cotizaciones en InvestingBot
Las nuevas cotizaciones estadounidenses entran en nuestra lista aunque todavía no formen parte de un índice, siempre que lleven al menos 10 sesiones negociándose con volumen suficiente. En la ficha ves desde el principio precio, volumen y evolución; los datos contables aparecen cuando la empresa publica sus primeras cuentas en un formato que podemos verificar, normalmente tras el primer informe trimestral en las estadounidenses y tras el primer informe anual en las extranjeras. Hasta entonces, no los sustituimos por estimaciones.
En resumen
- De media, las IPO han rendido menos que el mercado en los años posteriores a la salida a bolsa: lo mostraron Ritter en 1991 y Loughran y Ritter en 1995.
- En las IPO estadounidenses de 2021 a 2023 que siguen cotizando, la mediana a tres años es del -77,7% frente al +34,6% del S&P 500.
- Solo el 10,2% batió al mercado, y el 29,6% de las empresas que salieron a bolsa en ese periodo ya no cotiza.
- En torno al vencimiento del lock-up, la mediana bajó un 4,7%.
- El fenómeno es más fuerte en los años de euforia y en las empresas pequeñas, y tiene grandes excepciones.
- Esperar al lock-up y a algunos resultados trimestrales no garantiza nada, pero permite decidir con números reales.
¿Qué es una IPO?
Es la oferta pública inicial: el momento en que una empresa vende por primera vez sus acciones al público y empieza a cotizar en bolsa.
¿Conviene comprar acciones en la salida a bolsa?
De media, no: las investigaciones de Ritter y de Loughran y Ritter muestran que las IPO rindieron menos que el mercado en los años siguientes. Con nuestros datos, las IPO estadounidenses de 2021 a 2023 que siguen cotizando perdieron a tres años una mediana del 77,7%. Hay excepciones, pero son pocas.
¿Qué es el lock-up de una IPO?
Es el compromiso de fundadores, empleados y primeros inversores de no vender sus acciones durante un periodo después de la salida a bolsa, normalmente 180 días. Al vencer pueden vender, y la acción suele sufrir presión.
¿Por qué las IPO rinden menos que el mercado?
Las empresas tienden a salir a bolsa cuando los precios están altos, los primeros compradores pagan expectativas optimistas, faltan resultados trimestrales para comprobar las promesas y, tras el lock-up, llegan nuevas acciones al mercado.
¿Todas las IPO salen mal?
No. El resultado es una media: con nuestros datos, el 6,1% de las IPO supervivientes más que duplicó su valor en tres años. El problema es reconocerlas de antemano, cuando todavía hay pocos datos.
¿Cuánto esperar antes de comprar una empresa recién cotizada?
No hay una regla válida para todos. Muchos inversores esperan al menos al vencimiento del lock-up, normalmente seis meses, y a dos o tres resultados trimestrales, para decidir sobre cuentas publicadas y no solo sobre el folleto.