



El free cash flow, o flujo de caja libre, es la caja que una empresa genera con su actividad después de pagar las inversiones necesarias para mantenerla y hacerla crecer. Es más difícil de inflar que el beneficio, porque cuenta el dinero que de verdad entró y salió, no estimaciones contables. Pero también puede engañar: en nuestros datos, en 95 empresas estadounidenses la retribución en acciones supera todo el flujo de caja libre del último ejercicio.
Qué es el flujo de caja libre, en pocas palabras
Se calcula en dos pasos:
- flujo de caja operativo: la caja que produce la actividad, es decir, los cobros a clientes menos los pagos a proveedores, empleados y Hacienda;
- menos las inversiones en plantas, maquinaria, edificios y tecnología, lo que en las cuentas se llama capex.
Lo que queda es la caja «libre»: la empresa puede usarla para pagar dividendos, recomprar acciones, reducir deuda o guardarla, sin pedir dinero a nadie. Un ejemplo: en el ejercicio cerrado en junio de 2026 Microsoft generó 182,9 mil millones de dólares de flujo operativo e invirtió 116,0, con un flujo de caja libre de 67,0 mil millones frente a un beneficio neto de 133,8.
Por qué es más difícil de maquillar que el beneficio
El beneficio neto sigue el criterio de devengo: un ingreso se registra cuando se genera, aunque el cliente todavía no haya pagado, y un coste se reparte a lo largo de los años con amortizaciones, provisiones y deterioros. Son reglas sensatas, pero dejan espacio a estimaciones y decisiones. El flujo de caja, en cambio, registra el dinero cuando cambia de manos.
La diferencia entre beneficio y caja se llama en la jerga accruals, y cuenta. Richard Sloan, entonces en la Universidad de Pensilvania (Wharton), mostró en «Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?» (The Accounting Review, 1996) que la parte del beneficio respaldada por caja tiende a repetirse más en el tiempo que la formada por partidas contables, y que el mercado no lo descontaba del todo: las empresas con beneficios muy por encima de su caja tuvieron después rentabilidades más bajas.
El término tiene además otra historia. Michael Jensen, de la Harvard Business School, en «Agency Costs of Free Cash Flow, Corporate Finance, and Takeovers» (American Economic Review, 1986), llamaba free cash flow a la caja que excede las inversiones rentables, y sostenía que justo ahí nace el riesgo de que los directivos la malgasten en lugar de devolverla a los accionistas.
Nuestros datos: 1.885 empresas estadounidenses
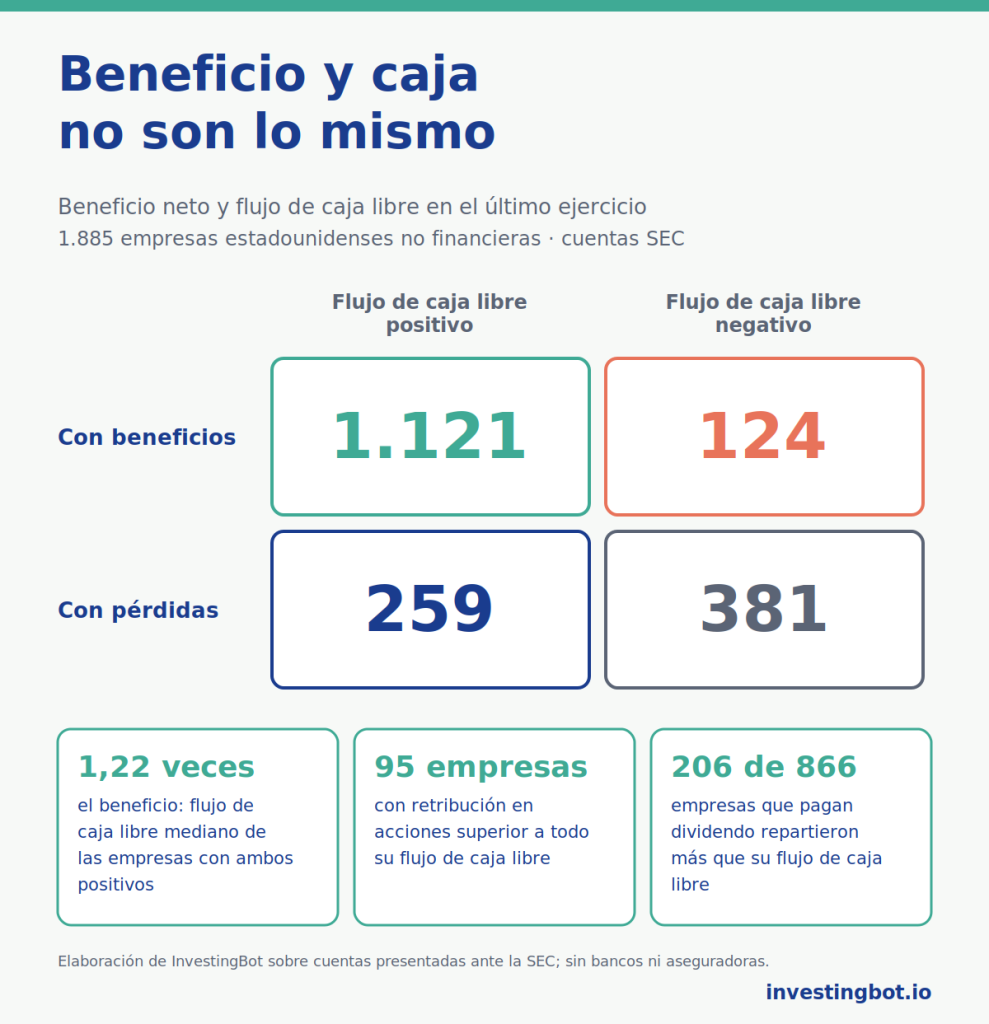
Comparamos el beneficio neto y el flujo de caja libre del último ejercicio cerrado, a partir de las cuentas presentadas ante la SEC, para 1.885 empresas estadounidenses de la plataforma. Excluimos bancos y aseguradoras, en los que el flujo de caja libre no mide la caja generada.
| Flujo de caja libre positivo | Flujo de caja libre negativo | |
|---|---|---|
| Con beneficios | 1.121 | 124 |
| Con pérdidas | 259 | 381 |
En la mayoría de los casos beneficio y caja van en la misma dirección. Pero 124 de 1.245 empresas con beneficios (más o menos una de cada diez) quemaron caja, y 259 de 640 con pérdidas la generaron. Entre las empresas con beneficio y flujo de caja libre ambos positivos, el flujo de caja libre fue en mediana 1,22 veces el beneficio; sumando los últimos cinco ejercicios la relación baja a 1,08. Solo el 8,7% convirtió en caja menos de la mitad de su beneficio.
Cuando el beneficio no se convierte en caja
Un flujo de caja libre negativo con beneficio positivo no es necesariamente una mala señal. A menudo significa que la empresa invierte mucho más de lo que amortiza. En el ejercicio cerrado en mayo de 2026 Oracle declaró 17,1 mil millones de dólares de beneficio y 32,0 de flujo operativo, pero invirtió 55,7 mil millones: flujo de caja libre de -23,7 mil millones. Entre las empresas con beneficios y caja negativa también hay muchas eléctricas, como Duke Energy y Southern Company, que construyen redes y centrales durante años antes de recoger los frutos.
La pregunta correcta no es «¿es negativo?», sino «¿por qué, y hasta cuándo?». Inversiones que crecen con un flujo operativo que crece cuentan una historia distinta de un flujo operativo que adelgaza mientras el beneficio sigue alto.
Cuando el flujo de caja libre engaña
Más difícil de maquillar no significa imposible. Tres casos que conviene tener presentes:
- La retribución en acciones. Las acciones entregadas a empleados y directivos son un coste real, pero no salen de la caja, así que el flujo de caja libre no las resta. En nuestros datos valen en mediana el 13,4% del flujo de caja libre, el 28,2% en el sector tecnológico. En 221 empresas superan la mitad del flujo de caja libre y en 95 lo superan por completo: en 2025 Amazon declaró 19,5 mil millones de dólares de retribución en acciones y 7,7 de flujo de caja libre.
- Las inversiones a saltos. El flujo de caja libre de un solo año puede hundirse o inflarse solo porque las inversiones se concentran en ese periodo. Amazon pasó de 32,9 mil millones de flujo de caja libre en 2024 a 7,7 en 2025, con inversiones que subieron de 83,0 a 131,8 mil millones. Por eso conviene mirar varios años juntos.
- El capital circulante. Pagar más tarde a los proveedores, o ceder los cobros pendientes de clientes antes de su vencimiento, eleva el flujo operativo de un año sin que el negocio haya mejorado. No se repite indefinidamente: tarde o temprano hay que pagar a los proveedores.
Dividendos y flujo de caja libre
Un dividendo sostenible se paga con caja, no con beneficio. Entre las 866 empresas que pagaron dividendo en el último ejercicio, 206 (casi una de cada cuatro) repartieron más que su flujo de caja libre: la diferencia salió de la caja acumulada o de nueva deuda. Durante un año puede pasar; si se repite, el dividendo está en riesgo. Es una de las señales que describimos también en el artículo sobre la fragilidad empresarial.
Cómo leer el flujo de caja libre: las preguntas correctas
- ¿Cuánto del beneficio se convierte en caja? La relación entre flujo de caja libre y beneficio neto, mirada a lo largo de varios años, indica lo sólido que es el beneficio.
- ¿Cuánto pesa la retribución en acciones? Si es una parte grande del flujo de caja libre, la caja «libre» en realidad la pagan los accionistas con la dilución.
- ¿Las inversiones son extraordinarias o estructurales? Un año de grandes inversiones no es un problema; una empresa que siempre tiene que invertir más que su flujo operativo, sí.
- ¿Dividendos y recompras caben dentro del flujo de caja libre? Si lo superan, alguien está pagando la diferencia.
- ¿El sector lo hace significativo? En bancos y aseguradoras el flujo de caja libre no significa lo mismo y hacen falta otros indicadores. Hablamos de ello en leer un balance en 6 números.
Dónde encuentras estos números en InvestingBot
En la ficha de cada acción encuentras el flujo de caja libre sobre beneficio neto, con el umbral de atención por debajo del 50%, la retribución en acciones sobre ingresos, los años necesarios para devolver la deuda con el flujo de caja libre y la relación entre dividendos y flujo de caja libre. En la sección de múltiplos a lo largo del tiempo están el margen de flujo de caja libre y el múltiplo EV/FCF año por año, para ver si un año flojo es una excepción o una tendencia.
En resumen
- El flujo de caja libre es el flujo de caja operativo menos las inversiones: la caja que de verdad le queda a la empresa.
- Es más difícil de inflar que el beneficio porque cuenta el dinero cuando cambia de manos, no estimaciones contables.
- De 1.885 empresas estadounidenses no financieras, una de cada diez con beneficios quemó caja en el último ejercicio.
- En mediana, el flujo de caja libre fue 1,22 veces el beneficio, 1,08 sumando cinco años.
- La retribución en acciones lo infla: en 95 empresas supera todo el flujo de caja libre.
- Casi una de cada cuatro empresas que pagan dividendo repartió más que su flujo de caja libre.
¿Qué es el flujo de caja libre?
Es la caja que una empresa genera con su actividad después de pagar las inversiones en plantas, maquinaria y tecnología. Se calcula como flujo de caja operativo menos inversiones, e indica cuánto queda para dividendos, recompras de acciones o reducción de deuda.
¿Qué diferencia hay entre flujo de caja libre y beneficio neto?
El beneficio sigue el criterio de devengo e incluye estimaciones como amortizaciones y provisiones; el flujo de caja libre cuenta el dinero que de verdad entró y salió. En nuestros datos, una de cada diez empresas con beneficios tuvo un flujo de caja libre negativo en el último ejercicio.
¿Un flujo de caja libre negativo es una mala señal?
No siempre. A menudo indica una fase de grandes inversiones, como en el caso de Oracle en el ejercicio cerrado en mayo de 2026 o de muchas eléctricas. Se convierte en un problema cuando el flujo operativo se reduce y la empresa tiene que endeudarse año tras año.
¿Se puede manipular el flujo de caja libre?
Menos que el beneficio, pero sí. La retribución en acciones no se resta, los pagos a proveedores pueden aplazarse y las inversiones pueden concentrarse en pocos años. Por eso conviene mirar varios ejercicios juntos y el peso de la retribución en acciones.
¿Qué es la retribución en acciones y por qué importa?
Son acciones entregadas a empleados y directivos como parte de su sueldo. Son un coste real, que diluye a los accionistas, pero no salen de la caja. En nuestros datos valen en mediana el 13,4% del flujo de caja libre y el 28,2% en las empresas tecnológicas.
¿Cómo se sabe si un dividendo está cubierto por el flujo de caja libre?
Se comparan los dividendos pagados con el flujo de caja libre del mismo año, mejor a lo largo de varios años. De las 866 empresas estadounidenses que pagan dividendo, 206 repartieron más que su flujo de caja libre en el último ejercicio.