



IPO, czyli pierwsza oferta publiczna, to moment, w którym spółka po raz pierwszy sprzedaje swoje akcje na giełdzie. To głośne wydarzenie, które zachęca do natychmiastowego zakupu. A jednak jeden z najlepiej zbadanych faktów w finansach mówi, że spółki świeżo notowane przynoszą w kolejnych latach średnio mniej niż rynek. Według naszych danych amerykańskie debiuty z lat 2021-2023, które są notowane do dziś, straciły w ciągu trzech lat w medianie 77,7%, podczas gdy rynek wzrósł o 34,6%.
Czym jest IPO w kilku słowach
IPO to skrót od angielskiego initial public offering, pierwszej oferty publicznej: spółka, która dotąd była prywatna, sprzedaje akcje inwestorom i od tego dnia jest notowana na giełdzie. Są trzy główne drogi:
- klasyczny debiut, w którym banki zbierają zlecenia i ustalają cenę w ofercie;
- połączenie ze SPAC, czyli spółką już notowaną, utworzoną wyłącznie po to, by przejąć inną;
- wydzielenie, gdy grupa wprowadza na giełdę jedną ze swoich części jako samodzielną spółkę.
Cenę z oferty dostają zwykle tylko inwestorzy instytucjonalni. Kto kupuje na giełdzie, płaci kurs z pierwszego dnia notowań, często już inny, i od niego zaczynają się nasze obliczenia.
Co mówią badania
Podstawowe badanie to praca Jaya Rittera opublikowana w 1991 roku w Journal of Finance: w przypadku 1526 amerykańskich debiutów z lat 1975-1984, kupionych na zamknięciu pierwszego dnia i trzymanych przez trzy lata, stopa zwrotu była wyraźnie niższa niż w podobnych spółkach notowanych. Ritter zauważył też, że spółki debiutujące w latach wielkiej euforii, gdy debiutów jest dużo, radziły sobie gorzej.
W 1995 roku Tim Loughran i Jay Ritter rozszerzyli próbę do 4753 debiutów z lat 1970-1990 w badaniu zatytułowanym «The New Issues Puzzle»: w ciągu pięciu lat po wejściu na giełdę debiuty przynosiły średnio około 5% rocznie, a żeby osiągnąć taki sam majątek jak inwestor, który kupił podobne spółki niedebiutujące niedawno, trzeba by zainwestować o 44% więcej pieniędzy.
Nie wszyscy interpretują to tak samo. Alon Brav i Paul Gompers pokazali w 1997 roku, że różnica mocno maleje, gdy debiuty porównuje się ze spółkami tej samej wielkości i o tym samym stosunku ceny do wartości księgowej, a debiuty wspierane przez fundusze venture capital nie radziły sobie istotnie gorzej. Zjawisko koncentruje się w małych spółkach.
Nasze dane: amerykańskie debiuty z lat 2021-2023
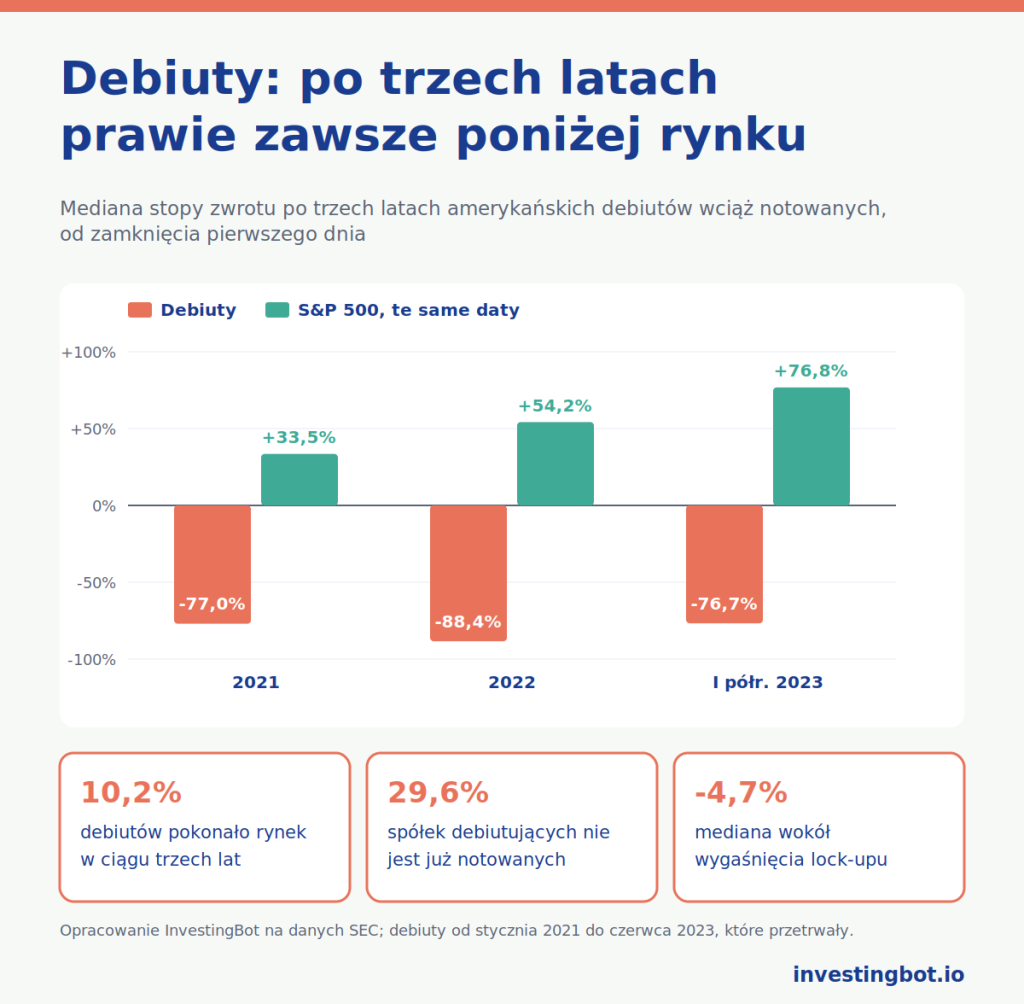
Z bazy SEC, amerykańskiego nadzoru giełdowego, wzięliśmy wszystkie spółki, które złożyły ostateczny prospekt emisyjny debiutu między styczniem 2021 a czerwcem 2023 roku, z pominięciem spółek publikujących już raporty okresowe (czyli już notowanych), SPAC i funduszy. Wynik to 625 debiutów. Dla każdego zmierzyliśmy stopę zwrotu z zakupu na zamknięciu pierwszego dnia notowań, z reinwestowanymi dywidendami, i porównaliśmy ją z S&P 500 w tych samych datach.
| Rok debiutu | Zmierzone debiuty | Mediana stopy zwrotu po trzech latach | S&P 500 w tych samych datach | Odsetek, który pokonał rynek |
|---|---|---|---|---|
| 2021 | 238 | -77,0% | +33,5% | 8,8% |
| 2022 | 61 | -88,4% | +54,2% | 11,5% |
| Pierwsze półrocze 2023 | 43 | -76,7% | +76,8% | 16,3% |
| Razem | 342 | -77,7% | +34,6% | 10,2% |
Mediana stopy zwrotu to wynik spółki ze środka rankingu: połowa wypadła lepiej, połowa gorzej. Każdy debiut waży tyle samo, mały czy duży.
Z 625 spółek debiutujących w tym okresie 185 nie jest dziś już notowanych: 29,6%. Część została przejęta przez inne spółki, inne zbankrutowały lub wycofały się z giełdy. Nie mamy ich kursów, więc powyższe dane dotyczą tylko tych, które przetrwały.
To ważne ograniczenie i działa odwrotnie, niż można by sądzić: spółki, które opuściły giełdę z powodu kłopotów, prawie zawsze straciły więcej niż te, które zostały. Prawdziwy obraz, ze wszystkimi spółkami, jest więc gorszy niż ten w tabeli.
Trzy lata później: te, które przetrwały
Wśród 342 spółek, które przetrwały i które mogliśmy zmierzyć:
- po roku mediana wynosiła -62,4% wobec -2,1% dla S&P 500, a tylko 12,3% pokonało rynek;
- po trzech latach 86,0% było na stracie, a tylko 10,2% wypadło lepiej niż rynek;
- 6,1% więcej niż podwoiło wartość: wielkie wyjątki istnieją, ale jest ich mało i trudno je rozpoznać pierwszego dnia.
Rok 2021 był rokiem euforii, z rekordową liczbą debiutów i bardzo wysokimi wycenami, i nasza próba niesie ten ciężar. To dokładnie przypadek opisany przez Rittera: debiuty z najbardziej zatłoczonych lat wypadają najgorzej.
Lock-up: co dzieje się po sześciu miesiącach
Przy debiucie założyciele, pracownicy i pierwsi inwestorzy zobowiązują się nie sprzedawać akcji przez pewien czas, zwykle 180 dni: to lock-up. Gdy wygasa, mogą sprzedawać. Field i Hanka w badaniu z 2001 roku obejmującym 1948 umów lock-up zmierzyli przy ich wygaśnięciu średni spadek o 1,5% w ciągu trzech dni i trwały wzrost obrotów o 40%, silniejszy, gdy spółkę finansował venture capital.
Według naszych danych między 170. a 190. sesją giełdową po debiucie, gdy lock-up zwykle wygasa, mediana debiutów wynosi -4,7% wobec +1,6% dla rynku, a 61,7% spadło. To jeden z powodów, dla których wielu czeka do tej daty z decyzją.
Dlaczego tak się dzieje
- Spółki wybierają moment: wchodzą na giełdę wtedy, gdy rynek dobrze płaci za ich historię, czyli gdy ceny są wysokie.
- Początkowy optymizm: kto kupuje w pierwszych dniach, często płaci za najlepsze oczekiwania wzrostu, a rzeczywistość wyników przychodzi później. O tej pokusie pisaliśmy w artykule o błędach poznawczych, które kosztują pieniądze.
- Mało danych: sprawozdania sprzed debiutu są w prospekcie, ale nie ma jeszcze historii publicznych raportów kwartalnych, na których można sprawdzić obietnice.
- Więcej akcji w drodze: z lock-upem i późniejszymi podwyższeniami kapitału podaż akcji rośnie właśnie w kolejnych miesiącach.
To nie jest prawo: to średnia, z wielkimi wyjątkami. Ale właśnie dlatego wielu inwestorów czeka na koniec lock-upu i kilka raportów kwartalnych, zanim podejmie decyzję.
Właściwe pytania przed zakupem akcji z IPO
- Czy przeczytałem prospekt? Wzrost przychodów, marże, ile gotówki spółka spala, na co pójdą pozyskane pieniądze i kto sprzedaje swoje akcje.
- Ile jest warta w porównaniu z podobnymi spółkami już notowanymi? Dużo wyższa wycena musi być uzasadniona dużo szybszym wzrostem.
- Kiedy wygasa lock-up? Kupno tuż przed oznacza zgodę na presję tych, którzy wreszcie mogą sprzedać.
- Ile raportów kwartalnych już opublikowała? Pierwsze dwa lub trzy pokazują, czy liczby z prospektu się utrzymują. Aby sprawdzić, czy spółka naprawdę generuje gotówkę, spójrz na jej free cash flow.
- Kupuję spółkę czy wiadomość? Szum pierwszego dnia nie mówi nic o kolejnych trzech latach.
Gdzie znaleźć nowe debiuty w InvestingBot
Nowe amerykańskie debiuty trafiają na naszą listę, nawet jeśli nie należą jeszcze do żadnego indeksu, pod warunkiem że są notowane od co najmniej 10 sesji z wystarczającymi obrotami. Na karcie spółki od razu widzisz kurs, obroty i trend; dane finansowe pojawiają się, gdy spółka opublikuje pierwsze wyniki w formacie, który możemy zweryfikować, zwykle po pierwszym raporcie kwartalnym w przypadku spółek amerykańskich i po pierwszym raporcie rocznym w przypadku zagranicznych. Do tego czasu nie zastępujemy ich szacunkami.
W skrócie
- Średnio debiuty przynosiły w latach po wejściu na giełdę mniej niż rynek: pokazali to Ritter w 1991 roku oraz Loughran i Ritter w 1995 roku.
- W przypadku amerykańskich debiutów z lat 2021-2023 wciąż notowanych mediana po trzech latach wynosi -77,7% wobec +34,6% dla S&P 500.
- Tylko 10,2% pokonało rynek, a 29,6% spółek debiutujących w tym okresie nie jest już na giełdzie.
- W okolicach wygaśnięcia lock-upu mediana spadła o 4,7%.
- Zjawisko jest silniejsze w latach euforii i w małych spółkach, i ma wielkie wyjątki.
- Czekanie na koniec lock-upu i kilka raportów kwartalnych niczego nie gwarantuje, ale pozwala decydować na podstawie prawdziwych liczb.
Czym jest IPO?
To pierwsza oferta publiczna: moment, w którym spółka po raz pierwszy sprzedaje swoje akcje inwestorom i zaczyna być notowana na giełdzie.
Czy warto kupować akcje w IPO?
Średnio nie: badania Rittera oraz Loughrana i Rittera pokazują, że debiuty przynosiły w kolejnych latach mniej niż rynek. Według naszych danych amerykańskie debiuty z lat 2021-2023 wciąż notowane straciły w ciągu trzech lat w medianie 77,7%. Są wyjątki, ale nieliczne.
Czym jest lock-up przy IPO?
To zobowiązanie założycieli, pracowników i pierwszych inwestorów, że nie sprzedadzą akcji przez pewien czas po debiucie, zwykle 180 dni. Po jego wygaśnięciu mogą sprzedawać, a kurs często znajduje się pod presją.
Dlaczego debiuty wypadają gorzej niż rynek?
Spółki wchodzą na giełdę zwykle wtedy, gdy ceny są wysokie, pierwsi kupujący płacą za optymistyczne oczekiwania, brakuje raportów kwartalnych, na których można sprawdzić obietnice, a po lock-upie na rynek trafiają nowe akcje.
Czy wszystkie debiuty kończą się źle?
Nie. Wynik to średnia: według naszych danych 6,1% debiutów, które przetrwały, więcej niż podwoiło wartość w ciągu trzech lat. Problem w tym, by rozpoznać je z wyprzedzeniem, gdy danych jest jeszcze mało.
Jak długo czekać przed zakupem akcji świeżo notowanej spółki?
Nie ma reguły dla wszystkich. Wielu inwestorów czeka co najmniej do końca lock-upu, zwykle sześciu miesięcy, oraz na dwa lub trzy raporty kwartalne, aby decydować na podstawie opublikowanych wyników, a nie tylko prospektu.