



Kupno pojedynczej amerykańskiej akcji stało się tak proste jak zamówienie kolacji: aplikacja, kilka sekund, żadnej widocznej prowizji. Wśród walorów najczęściej kupowanych przez drobnych inwestorów często są mikrospółki warte kilkadziesiąt milionów dolarów, świeżo debiutujące firmy, nazwy, które rosną o 40% w ciągu jednego poranka po wpisie w mediach społecznościowych. Obok, niemal codziennie, kancelarie prawne ogłaszają pozwy zbiorowe w sprawie rzekomo fałszywych sprawozdań lub niedotrzymanych obietnic. Pytanie nasuwa się samo: czy to inwestowanie, czy zakład? I kto naprawdę ustala cenę, miliony drobnych ciułaczy czy wielkie fundusze?
Badania naukowe i oficjalne statystyki dają zaskakująco jasne odpowiedzi. Przeciętnie drobny inwestor, który wybiera pojedyncze akcje, wypada gorzej niż indeks: handluje za dużo, za mało dywersyfikuje, przyciągają go walory przypominające losy na loterię i kupuje to, o czym mówią wiadomości. Sam rynek jest zbudowany tak, że karze wybieranie kilku spółek, bo niemal całe bogactwo pochodzi z niewielkiej mniejszości firm. Oszustwa księgowe są bardziej powszechne, niż wychodzi na jaw, a gdy wychodzą na jaw, poszkodowani odzyskują niewiele. Wreszcie na wadze rynku drobni inwestorzy ważą jako właściciele więcej, niż się sądzi, ale cenę poruszają głównie przepływy inwestorów instytucjonalnych; drobni liczą się naprawdę, gdy ruszają się wszyscy razem, i zwykle nie na własną korzyść. Ten artykuł porządkuje dowody, z nazwiskami tych, którzy je zebrali, oraz pomiarem wykonanym na naszych danych.
Co robi drobny inwestor: trzydzieści lat prawdziwych rachunków
Pierwsze badanie, które zajrzało do prawdziwych rachunków oszczędzających, wciąż jest punktem wyjścia. Brad Barber (wówczas na University of California, Davis) i Terrance Odean (dziś posiadacz Rudd Family Foundation Chair w Haas School of Business na UC Berkeley) w pracy „Trading Is Hazardous to Your Wealth” (Journal of Finance, 2000) śledzili 66 465 gospodarstw domowych, klientów dużego amerykańskiego brokera, od 1991 do 1996 roku. Przeciętne gospodarstwo co roku wymieniało 75% portfela. Ci, którzy handlowali najwięcej, zarabiali 11,4% rocznie, wobec 17,9% indeksu rynku i 18,5% u tych, którzy handlowali mało. Przed kosztami decyzje były warte mniej więcej tyle samo: różnicę robiły prowizje, spready i częstotliwość transakcji. Autorzy tłumaczą to nadmierną pewnością siebie: kto wierzy, że umie wybierać, handluje więcej i więcej płaci.
Druga cecha to słaba dywersyfikacja. William Goetzmann (Edwin J. Beinecke Professor w Yale School of Management) i Alok Kumar (posiadacz Gabelli Chair w Miami Herbert Business School) w pracy „Equity Portfolio Diversification” (Review of Finance, 2008) przeanalizowali ponad 40 000 rachunków: większość inwestorów miała niewiele akcji, często silnie ze sobą skorelowanych. Najsłabiej zdywersyfikowani byli inwestorzy o niskich dochodach, nieprofesjonaliści i młodzi, często handlujący. Nie chodziło o pieniądze ani o koszty: słaba dywersyfikacja szła w parze z nadmierną pewnością siebie, pogonią za trendami i preferencją dla firm z okolicy. I przeciętnie kosztowała stopę zwrotu.
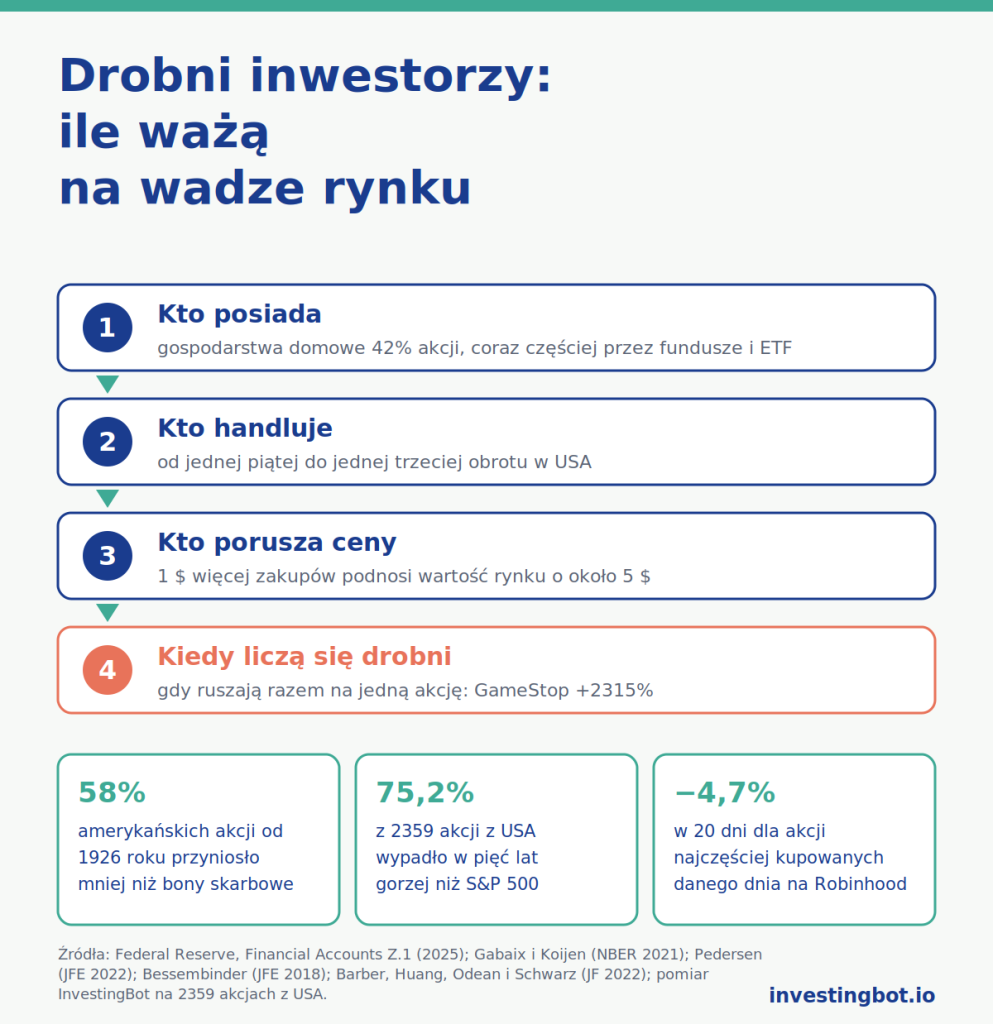
Trzecia cecha to uwaga. Aplikacje bez prowizji wzmocniły to zjawisko, a nauka zmierzyła je na nowych danych. Barber, Xing Huang, Odean i Christopher Schwarz w pracy „Attention-Induced Trading and Returns: Evidence from Robinhood Users” (Journal of Finance, 2022) ustalili, że użytkownicy Robinhood masowo kupują walory, które znalazły się w centrum uwagi, a akcje najczęściej kupowane danego dnia przynoszą w ciągu kolejnych 20 dni średnio −4,7% względem rynku. Zdaniem autorów znaczenie ma też konstrukcja aplikacji, nie tylko brak doświadczenia użytkowników. Barber, Shengle Lin i Odean w pracy „Resolving a Paradox: Retail Trades Positively Predict Returns but Are Not Profitable” (Journal of Financial and Quantitative Analysis, 2024) rozwiązali zagadkę: zakupy drobnych częściowo wyprzedzają stopy zwrotu, a jednak przeciętnie nie zarabiają, bo skupiają się na walorach przyciągających uwagę. Wśród walorów najczęściej handlowanych przez drobnych strategia oparta na nierównowadze ich zakupów traciła 14,8% rocznie.
W skrajnym przypadku, day tradingu, werdykt jest jeszcze surowszy. Barber, Yi-Tsung Lee, Yu-Jane Liu i Odean („The Cross-Section of Speculator Skill: Evidence from Day Trading”, Journal of Financial Markets, 2014) wykorzystali pełne dane giełdy tajwańskiej z lat 1992–2006: mniej niż 1% day traderów zarabia w sposób przewidywalny i stały po odliczeniu prowizji.
Głos przeciwny, którego warto wysłuchać
Uczciwy obraz musi uwzględniać także badania wskazujące w przeciwną stronę. Ekonomista Ivo Welch w pracy „The Wisdom of the Robinhood Crowd” (Journal of Finance, 2022) odtworzył łączny portfel użytkowników Robinhood między połową 2018 a połową 2020 roku: podczas krachu w marcu 2020 kupowali zamiast sprzedawać, a ten wspólny portfel miał dobre wyczucie czasu i stopę zwrotu wyższą od oczekiwanej. To prawdziwy wynik, ale trzeba go dobrze czytać: dotyczy portfela wszystkich razem, przechylonego w stronę dużych i intensywnie handlowanych spółek, a nie pojedynczego ciułacza z pięcioma akcjami. Podobnie Ekkehart Boehmer, Charles Jones, Xiaoyan Zhang i Xinran Zhang („Tracking Retail Investor Activity”, Journal of Finance, 2021) pokazali, że akcje kupowane per saldo przez drobnych inwestorów wypadają w kolejnym tygodniu o około 0,10% lepiej: mała, ale prawdziwa informacja. Żadne z tych badań nie mówi, że drobni są z definicji naiwni; mówią, że przeciętnie ich sposób handlu kosztuje więcej, niż przynosi.
Akcje jak losy na loterię
Dlaczego tak wielu inwestorów wybiera właśnie mikrospółki i najbardziej zmienne akcje? Alok Kumar w pracy „Who Gambles in the Stock Market?” (Journal of Finance, 2009) przebadał około 70 000 inwestorów. Za „akcje loteryjne” uznał walory notowane poniżej 5 dolarów, bardzo zmienne i z historią skrajnych wzrostów: niewielki wkład, mała szansa na ogromny zysk. Wynik to niemal socjologiczny portret. Te same cechy, które skłaniają do wydawania więcej na loterie państwowe, skłaniają do inwestowania więcej w te akcje; popyt na nie rośnie w czasie recesji, tak jak na losy; a przeciętnie przynoszą mniej, z najcięższymi stratami dla inwestorów o niskich dochodach, którzy je przeważają.
Turan Bali, Nusret Cakici i Robert Whitelaw w pracy „Maxing Out: Stocks as Lotteries and the Cross-Section of Expected Returns” (Journal of Financial Economics, 2011) znaleźli ślad w cenach: akcje z najsilniejszym jednodniowym wzrostem w poprzednim miesiącu przynoszą mniej w kolejnych miesiącach. Rynek każe drogo płacić za marzenie o wielkiej wygranej. Późniejsza praca opublikowana w Critical Finance Review w 2022 roku przypisuje ten efekt raczej nadmiernej reakcji niż poszukiwaniu loterii; dla inwestora istota sprawy się nie zmienia.
Na obrzeżach rynku marzenie spotyka się z manipulacją. Zespół kierowany przez Christiana Leuza (Chicago Booth), ze Steffenem Meyerem, Maximilianem Muhnem, Eugene’em Soltesem i Andreasem Hackethalem („Who Falls Prey to the Wolf of Wall Street? Investor Participation in Market Manipulation”, NBER, 2017), przebadał 470 schematów „pump and dump”, kampanii, w których ktoś pompuje kurs fałszywymi obietnicami, a potem sprzedaje. Na rachunkach ponad 110 000 klientów dużego niemieckiego banku prawie 8% aktywnych inwestorów wzięło udział w co najmniej jednym schemacie, tracąc średnio około 30%. I nie wszyscy byli naiwni: część szukała ich świadomie, licząc, że wyjdzie przed innymi. Ulf Brüggemann, Aditya Kaul, Christian Leuz i Ingrid Werner („The Twilight Zone: OTC Regulatory Regimes and Market Quality”, Review of Financial Studies, 2018), na ponad 10 000 amerykańskich akcji notowanych poza rynkami regulowanymi, zmierzyli skutek przepisów: mniej obowiązków informacyjnych oznacza mniejszą płynność i większe ryzyko krachu.
Dlaczego wybór kilku akcji to statystycznie droga pod górę
Skoro drobny inwestor często się myli, kusi myśl, że wystarczy lepiej wybierać. Najczęściej cytowane badanie ostatnich lat pokazuje, że trudność tkwi w samej strukturze rynku. Hendrik Bessembinder (Arizona State University, posiadacz Francis J. and Mary B. Labriola Endowed Chair) w pracy „Do Stocks Outperform Treasury Bills?” (Journal of Financial Economics, 2018) prześledził prawie 26 000 amerykańskich akcji od 1926 roku. 58% przyniosło przez całe swoje życie na giełdzie mniej niż jednomiesięczne bony skarbowe. Całe bogactwo stworzone przez amerykańską giełdę ponad bony skarbowe, około 35 000 miliardów dolarów, zawdzięczamy 1092 spółkom, czyli 4,3% ogółu; ponad połowę zaledwie 90.
Konsekwencja jest sprzeczna z intuicją. Rynek jako całość przynosi dużo, ale typowa akcja nie: stopy zwrotu są asymetryczne, z kilkoma ogromnymi zwycięzcami i długim ogonem przeciętnych lub przegrywających walorów. Kto kupuje indeks, z definicji posiada tych kilku zwycięzców. Kto wybiera pięć akcji, ma duże szanse nie trafić żadnego z nich, a średnia jego wyników jest niższa od rynkowej nawet bez żadnego błędu oceny.
To nie tylko problem amatorów. Raport SPIVA S&P Dow Jones Indices, który co roku porównuje zawodowych zarządzających z ich indeksami, policzył na koniec 2024 roku, że 65% aktywnych amerykańskich funduszy dużych spółek przegrało z S&P 500 w ciągu jednego roku; w horyzoncie 15 lat w żadnej kategorii większość zarządzających nie pokonała swojego indeksu. A inwestujący w fundusze dokładają własny koszt: badanie „Mind the Gap” firmy Morningstar, obejmujące dziesięć lat do końca 2024 roku, oszacowało, że inwestorzy uzyskali około 1,2 punktu rocznie mniej niż fundusze, które posiadali, bo wchodzą i wychodzą w złych momentach.
Oszustwa i pozwy zbiorowe: jak duże jest ukryte ryzyko
Codzienne komunikaty o pozwach zbiorowych to nie szum w tle. Alexander Dyck (Rotman School of Management, Uniwersytet w Toronto), Adair Morse (Haas School of Business, UC Berkeley) i Luigi Zingales (Chicago Booth) w pracy „How Pervasive Is Corporate Fraud?” (Review of Accounting Studies) oszacowali, ile oszustw pozostaje ukrytych, wykorzystując naturalne zdarzenie: upadek Arthur Andersen, który zmusił tysiące firm do zmiany audytora i wydobył na światło dzienne nieprawidłowości, które inaczej pozostałyby pogrzebane. Według ich szacunku co roku około 10% dużych amerykańskich spółek giełdowych dopuszcza się oszustwa na rynku papierów wartościowych (w przedziale od 7% do 14%), a w normalnych czasach wykrywa się tylko jedną trzecią. Łączny koszt to rząd 1,6% wartości rynkowej akcji rocznie.
Gdy oszustwo wychodzi na jaw, przychodzą pozwy. Według Cornerstone Research, który co pół roku publikuje wzorcowe statystyki pozwów zbiorowych, w pierwszym półroczu 2025 roku złożono 114 federalnych pozwów zbiorowych dotyczących papierów wartościowych, a roczne prawdopodobieństwo, że spółka notowana na amerykańskiej giełdzie dostanie taki pozew, wynosi około 4%; w pierwszym półroczu 2026 roku liczba wzrosła do 121, o 30% więcej niż w poprzednim półroczu. Ale pozew to nie zwrot pieniędzy. W 2024 roku mediana ugody wyniosła około 14 milionów dolarów, mniej więcej 7% strat oszacowanych przez samych powodów, i to po latach oczekiwania. Kto kupił zmanipulowaną akcję, odzyskuje w najlepszym razie niewielką część tego, co stracił.
Ważne zastrzeżenie, dla każdego czytelnika: komunikat kancelarii prawnej to oskarżenie, a nie wyrok. Wiele kancelarii publikuje dziesiątki identycznych ogłoszeń o tej samej spółce, by zdobyć klientów, a część pozwów zostaje oddalona. Przydatny sygnał jest inny: jeśli spółka często pojawia się na tych listach, ryzyko, które biorą na siebie jej nabywcy, jest wyższe od przeciętnego, i warto o tym wiedzieć wcześniej.
Waga rynku: kto waży więcej, drobni czy instytucje?
Wyobraźmy sobie amerykański rynek akcji jako wagę, z drobnymi inwestorami na jednej szali i instytucjami na drugiej: funduszami inwestycyjnymi, ETF-ami, funduszami emerytalnymi, ubezpieczycielami, inwestorami zagranicznymi. Odpowiedź zależy od tego, co ważymy: kto posiada, kto handluje czy kto porusza ceny. To trzy różne wagi i dają trzy różne wyniki.
Pierwsza waga: kto posiada akcje
Rachunki finansowe Rezerwy Federalnej (tabela L.224 „Financial Accounts of the United States”) pokazują, kto posiada akcje, notowane i nienotowane. Na koniec 2025 roku całość była warta 111 355 miliardów dolarów. Gospodarstwa domowe posiadały bezpośrednio 47 186 miliardów, około 42%: to największa pozycja, obejmująca też udziały w spółkach nienotowanych i akcje zagraniczne należące do Amerykanów, więc jest to miara szeroka. Inwestorzy zagraniczni mieli 20 455 miliardów (około 18%), fundusze inwestycyjne 17 098 (około 15%), ETF-y 10 760 (około 10%), prywatne i publiczne fundusze emerytalne prawie 9900 (około 9%).
Na tej szali drobni wydają się ważyć bardzo dużo. Ale dwie poprawki zmieniają odczyt. Pierwsza: rosnąca część oszczędności gospodarstw domowych przechodzi przez fundusze i ETF-y, a tam głosują i decydują zarządzający. Według Morningstar na koniec 2023 roku amerykańskie fundusze indeksowe po raz pierwszy wyprzedziły aktywne pod względem aktywów, około 13 300 miliardów wobec 13 200. Druga: własność jest silnie skoncentrowana. Lucian Bebchuk (Harvard Law School) i Scott Hirst (Boston University) w pracy „The Specter of the Giant Three” (Boston University Law Review, 2019) zmierzyli, że średni udział BlackRock, Vanguard i State Street w spółkach z S&P 500 wzrósł z 5,2% w 1998 roku do 20,5% w 2017 roku, a cała trójka oddaje około 25% głosów na walnych zgromadzeniach. Miliony rozproszonych drobnych akcjonariuszy ważą znacznie mniej niż trzech zarządzających głosujących blokiem.
Druga waga: kto handluje
Co do wolumenu obrotu szacunki się różnią, bo większość zleceń drobnych inwestorów nie trafia na giełdy, lecz do dużych pośredników, którzy realizują je wewnętrznie. Najczęściej cytowane pomiary szacują udział drobnych na około 18% obrotu akcjami w USA w 2024 roku, z szacunkami od 20% do 25% w najbardziej nerwowych miesiącach 2025 roku; giełda MEMX, która widzi część tych zleceń, szacuje od 30% do 37% zależnie od dnia. Pewny jest rząd wielkości: od jednej piątej do jednej trzeciej obrotu. Resztę stanowią fundusze, pośrednicy i algorytmy wysokiej częstotliwości.
Trzecia waga: kto porusza ceny
Tu nowsze badania zmieniły sposób patrzenia na rynek. Xavier Gabaix (Pershing Square Professor of Economics and Finance na Harvardzie) i Ralph Koijen (Chicago Booth) w pracy „In Search of the Origins of Financial Fluctuations: The Inelastic Markets Hypothesis” (NBER, 2021) oszacowali, że każdy dodatkowy dolar, który inwestorzy przesuwają do akcji, podnosi łączną wartość rynku o około 5 dolarów. Mechanizm jest taki: wszystkie akcje już istnieją, a kto chce je kupić, musi znaleźć kogoś, kto je sprzeda. Duża część kapitału należy jednak do instytucji o sztywnych mandatach, takich jak fundusze indeksowe czy fundusze emerytalne, które muszą utrzymywać stały udział akcji, i sprzedają one niewiele nawet wtedy, gdy ceny rosną: rynek jest „nieelastyczny”. Aby znaleźć sprzedających, cena musi wyraźnie wzrosnąć, o około 5% przy zakupach równych 1% wartości rynku, a nowa cena dotyczy wszystkich akcji, nie tylko tych, które zmieniły właściciela. Te 5 dolarów to wartość na papierze, a nie pieniądze, które wpływają: dolar z zakupu trafia do sprzedającego, a reszta to przeszacowanie akcji wszystkich pozostałych. Działa to także w drugą stronę, gdy pieniądze odpływają. Wynika z tego, że przepływy liczą się znacznie bardziej, niż twierdziła klasyczna teoria, i że to duże przepływy, instytucji oraz funduszy, do których trafiają oszczędności, przesuwają poziom rynku.
Drobni inwestorzy sami ważą na tej wadze niewiele. Stają się decydujący, gdy wszyscy ruszają w tym samym kierunku i na tę samą akcję. Podręcznikowy przykład to GameStop na początku 2021 roku, zbadany przez Lasse Heje Pedersena (Copenhagen Business School) w pracy „Game On: Social Networks and Markets” (Journal of Financial Economics, 2022): poczta pantoflowa w mediach społecznościowych wyniosła kurs o 2315%, a mimo to w szczycie spółka była warta zaledwie 0,07% amerykańskiej giełdy. Drobni mogą odwrócić cenę pojedynczej akcji, zwłaszcza małej i mocno sprzedanej na krótko; rynku nie poruszają. A ich zachowania stadne mają koszt dla wszystkich: Gregory Eaton, Clifton Green, Brian Roseman i Yanbin Wu („Retail Trader Sophistication and Stock Market Quality: Evidence from Brokerage Outages”, Journal of Financial Economics, 2022) zaobserwowali, że gdy Robinhood przestawał działać z powodu awarii, ulubione akcje jego użytkowników stawały się mniej zmienne i bardziej płynne.
Werdykt wagi
Jako właściciele drobni inwestorzy ważą bardzo dużo, ale w rozproszeniu i w dużej mierze przez fundusze zarządzane przez innych. Jako uczestnicy obrotu odpowiadają za jedną piątą do jednej trzeciej transakcji. Jako siła działająca na ceny liczą się mało pojedynczo i dużo razem, i robią to głównie na małych, zmiennych spółkach w centrum uwagi: dokładnie tych, w których badania znajdują najgorsze stopy zwrotu. Poziom rynku wyznaczają wielkie przepływy; pojedyncze historie, na dobre i na złe, mogą wyznaczać drobni.
Nasz pomiar: pięć lat amerykańskich akcji
Powtórzyliśmy w małej skali rachunek Bessembindera, na naszym uniwersum amerykańskich akcji, z cenami skorygowanymi o dywidendy i splity: pięć lat sesji, od października 2021 do października 2026 roku. W tym samym okresie S&P 500 (mierzony ETF-em SPY) przyniósł 86,8%. Spośród 2359 spółek notowanych przez całe pięć lat 75,2% wypadło gorzej niż indeks, a 40,1% straciło pieniądze. Mediana stopy zwrotu wyniosła 20,8%, średnia 54,5%: odległość między nimi to dokładnie asymetria z badań, kilka gwałtownie rosnących spółek podnosi średnią, a typowa akcja zostaje daleko w tyle.
Pomiar ma ograniczenie, które trzeba wyraźnie powiedzieć, i działa ono na korzyść pojedynczych akcji: obejmuje tylko spółki notowane jeszcze po pięciu latach. Tych, które zbankrutowały, zostały przejęte z dyskontem lub w międzyczasie zniknęły z giełdy, nie ma, a pogorszyłyby wyniki. Wykluczyliśmy też około 380 spółek z podejrzanymi skokami cen, zwykle scaleniami akcji błędnie zapisanymi w historii.
Druga liczba pochodzi z formularzy, które członkowie zarządu i rady muszą składać w SEC, gdy kupują lub sprzedają akcje własnej spółki. Wśród amerykańskich spółek z co najmniej jedną transakcją na rynku w ostatnich dwunastu miesiącach w 76,5% przypadków insiderzy sprzedali więcej, niż kupili. To nie alarm: ci, którym płaci się akcjami, sprzedają, by dywersyfikować lub zapłacić podatki, a literatura uznaje zakupy za własne pieniądze za znacznie bardziej wymowne. Ale przypomina to prostą rzecz: ci, którzy najlepiej znają firmę, w zdecydowanej większości przypadków nie dokupują jej akcji.
Co to zmienia dla inwestora
- Rdzeniem portfela może być indeks: asymetryczna struktura stóp zwrotu sprawia, że posiadanie wszystkich spółek jest z definicji najprostszym sposobem, by mieć także tych kilku wielkich zwycięzców.
- Pojedyncza akcja jest wyborem, a nie zakładem, tylko jeśli wiesz, dlaczego ją kupujesz: spisana teza, cena, którą uważasz za rozsądną, powód, dla którego rynek jeszcze tego nie zrozumiał. Jeśli powodem jest „wszyscy o niej mówią”, badania mówią, że jesteś spóźniony.
- Uważaj na akcje loteryjne: niska cena, skrajna zmienność, nagłe skoki. Przynoszą mniej niż przeciętnie właśnie dlatego, że przyciągają marzących o wielkiej wygranej.
- Handluj mniej: każda transakcja kosztuje, a nadmierna pewność siebie to najlepiej udokumentowana wada w finansach osobistych.
- Przed zakupem sprawdź ryzyko prawne i księgowe: spółki z częstymi ogłoszeniami o pozwach zbiorowych, z insiderami bez przerwy sprzedającymi akcje lub z trudnymi do odczytania sprawozdaniami niosą ryzyko, którego cena nie zawsze pokazuje.
W InvestingBot każda karta spółki zbiera w jednym wierszu ogłoszenia kancelarii prawnych dotyczące tej samej spółki, z datami i okresem wskazanym w pozwie zbiorowym, a przycisk „Wyjaśnij, co się dzieje” przedstawia je jako to, czym są: oskarżenia, a nie wyroki. Pole „Analitycy i pozycjonowanie” zestawia średnią ocenę analityków z saldem zakupów i sprzedaży insiderów, na podstawie formularzy SEC. Dlaczego częsty handel kosztuje, opisujemy w artykule o tym, co się broni w analizie technicznej; dlaczego wyczucie momentu jest prawie niemożliwe, w tekście o market timingu.
Ten artykuł ma charakter informacyjny i nie stanowi porady finansowej: przepisy podatkowe i ochrona inwestorów różnią się w poszczególnych krajach, a każdą decyzję trzeba ocenić w odniesieniu do własnej sytuacji.
W skrócie
- Spośród 66 465 amerykańskich gospodarstw domowych te, które handlowały najwięcej, zarabiały 11,4% rocznie wobec 17,9% rynku (Barber i Odean, 2000).
- Większość drobnych inwestorów jest słabo zdywersyfikowana, a słaba dywersyfikacja kosztuje stopę zwrotu (Goetzmann i Kumar, 2008).
- Akcje najczęściej kupowane danego dnia przez użytkowników Robinhood przynoszą w ciągu kolejnych 20 dni średnio −4,7% (Barber, Huang, Odean i Schwarz, 2022); mniej niż 1% day traderów zarabia w sposób stały.
- „Akcje loteryjne” przyciągają głównie osoby o niskich dochodach i przynoszą mniej niż przeciętnie (Kumar, 2009).
- 58% amerykańskich akcji przyniosło przez swoje życie mniej niż bony skarbowe; całe bogactwo netto giełdy od 1926 roku zawdzięczamy 4,3% spółek (Bessembinder, 2018).
- Około 10% dużych spółek giełdowych co roku dopuszcza się oszustwa na rynku papierów wartościowych, a wykrywa się tylko jedną trzecią (Dyck, Morse i Zingales); ugody w pozwach zbiorowych wynoszą w medianie około 7% szacowanych strat.
- Na wadze rynku drobni posiadają dużo i odpowiadają za jedną piątą do jednej trzeciej obrotu, ale ceny poruszają głównie przepływy instytucjonalne (Gabaix i Koijen); drobni liczą się, gdy ruszają razem na jedną akcję.
- Na naszych danych w ciągu pięciu lat 75,2% z 2359 amerykańskich akcji wypadło gorzej niż S&P 500, a 40,1% straciło pieniądze.
Czy drobni inwestorzy pokonują rynek?
Przeciętnie nie. Badania na dziesiątkach tysięcy prawdziwych rachunków pokazują, że kto wybiera pojedyncze akcje i często handluje, uzyskuje mniej niż indeks, głównie z powodu kosztów i skłonności do kupowania tego, o czym mówią wiadomości. Są wyjątki i korzystne okresy, ale dotyczą mniejszości.
Dlaczego tak trudno wybrać właściwe akcje?
Bo stopy zwrotu są bardzo asymetryczne: według Bessembindera większość akcji przynosi mniej niż bony skarbowe, a niemal całe bogactwo pochodzi z niewielkiej mniejszości spółek. Kto kupuje niewiele akcji, ma duże szanse ominąć wielkich zwycięzców.
Czy mikrospółki to inwestycja, czy zakład?
Zależy, jak się je kupuje. Statystycznie akcje o niskiej cenie, bardzo zmienne i z nagłymi skokami przynoszą mniej niż przeciętnie i są bardziej narażone na manipulację. Mogą mieć sens tylko przy rzetelnej analizie i niewielkiej części majątku.
Ile spółek giełdowych dopuszcza się oszustw księgowych?
Według szacunku Dycka, Morse i Zingalesa około 10% dużych amerykańskich spółek giełdowych co roku dopuszcza się oszustwa na rynku papierów wartościowych, a w normalnych czasach wykrywa się tylko jedną trzecią takich przypadków.
Czy pozew zbiorowy odda mi utracone pieniądze?
Rzadko w całości. Ugody przychodzą po latach i wynoszą w medianie niewielką część szacowanych strat, około 7% według statystyk Cornerstone Research. Ogłoszenie kancelarii prawnej to ponadto oskarżenie, a nie wyrok.
Kto naprawdę porusza ceny, drobni czy instytucje?
Poziom rynku poruszają głównie duże przepływy instytucji i funduszy: według Gabaixa i Koijena każdy dodatkowy dolar przesunięty do akcji podnosi łączną wartość rynku o około pięć, bo ich posiadacze sprzedają niewiele, a nowa cena dotyczy wszystkich akcji, nie tylko kupionych. Drobni inwestorzy ważą dużo jako właściciele i odpowiadają za jedną piątą do jednej trzeciej obrotu, a stają się decydujący, gdy ruszają razem na jedną akcję, jak w przypadku GameStop.
Czy lepiej kupić ETF zamiast pojedynczych akcji?
W rdzeniu portfela badania dają indeksowi wyraźną przewagę: dywersyfikację, niskie koszty i pewność posiadania także tych kilku spółek, które dają większość stopy zwrotu. Pojedyncze akcje mogą mu towarzyszyć, z konkretnym powodem i bez zastępowania go.