



W artykule o analizie technicznej wzięliśmy pod lupę najpopularniejsze sygnały z wykresów: na trzydziestu latach danych i milionach przypadków najsłynniejsze z nich nie dawały prawie nic. Następne pytanie nasuwa się samo: a druga szkoła? Czy analiza fundamentalna, ta, która czyta bilanse zamiast wykresów, działa? Zrobiliśmy to samo: przeczytaliśmy najczęściej cytowane badania akademickie z ostatnich czterdziestu lat, a potem powtórzyliśmy rachunek na naszych własnych danych, około 2 900 spółek amerykańskich z lat 2017–2025.
Krótka odpowiedź brzmi: tak, analiza fundamentalna ma podstawy, i to znacznie solidniejsze niż analiza techniczna. Działa jednak inaczej, niż wyobraża sobie początkujący: daje małą, powolną i pełną wyjątków przewagę na grupach spółek, a nie prognozę dla pojedynczej akcji; mówi coś o tym, ile może przynieść inwestycja, i prawie nic o tym, kiedy. Reszta tego artykułu wyjaśnia dlaczego, na liczbach.
Czym jest analiza fundamentalna, w dwóch zdaniach
Akcja to kawałek przedsiębiorstwa. Analiza fundamentalna zaczyna właśnie tu: patrzy na rachunki spółki, ile sprzedaje, ile zarabia, ile jest winna bankom, ile zostaje jej w kasie, i porównuje to wszystko z ceną, jakiej giełda żąda za ten kawałek. Pomysł jest tak stary jak nowoczesna giełda: Benjamin Graham spisał go w latach trzydziestych, a jego najsłynniejszy uczeń, Warren Buffett, stosuje go od siedemdziesięciu lat.
Podstawowych narzędzi jest niewiele. C/Z, czyli cena do zysku, mówi, ile lat zysków płaci się za kupno spółki: 10 to mało, 40 to dużo. C/WK, czyli cena do wartości księgowej, porównuje cenę z tym, co spółka posiada po odjęciu długów. Rentowność mówi, ile spółka zarabia w stosunku do tego, co angażuje. Jakość zysków odróżnia zyski, które naprawdę wpłynęły do kasy, od tych, które istnieją tylko na papierze. Kto uprawia analizę fundamentalną, szuka w gruncie rzeczy dobrych spółek za rozsądną cenę.
Niewygodne pytanie brzmi, czy to poszukiwanie się opłaca. Gdyby rynek był doskonale efektywny, wszystko, co da się wyczytać z bilansów, byłoby już w cenie, a ich czytanie nie dawałoby żadnej przewagi. Badania mówią, że tak nie jest, ale mówią też, jak mała jest ta przewaga.
Co mówią badania: bilanse wyprzedzają stopy zwrotu
Pierwszy solidny wynik: niektóre informacje z bilansu odróżniają, średnio i w długim horyzoncie, akcje, które przyniosą więcej, od tych, które przyniosą mniej. Eugene Fama i Kenneth French (Journal of Finance, 1992) pokazali na prawie trzydziestu latach danych amerykańskich, że dwie proste liczby, wielkość spółki i stosunek wartości księgowej do ceny, wyjaśniały różnice stóp zwrotu między akcjami lepiej niż „beta”, miara ryzyka, której teoria używała do tamtej pory. Josef Lakonishok, Andrei Shleifer i Robert Vishny (Journal of Finance, 1994) wyjaśnili dlaczego: inwestorzy za daleko ekstrapolują przeszłość, przepłacają za modne spółki i niedopłacają za nudne, a luka zamyka się z czasem.
Drugi wynik: czytanie bilansu, a nie tylko patrzenie na wskaźnik, dodaje informacji. Joseph Piotroski (Journal of Accounting Research, 2000) wziął akcje najtańsze względem wartości księgowej i przesiał je dziewięcioma elementarnymi sprawdzeniami księgowymi: dodatni zysk, dodatnia gotówka, malejący dług, rosnące marże i tak dalej. Te, które przechodziły prawie wszystkie sprawdzenia, biły grupę tanich o około 7,5 punktu rocznie. Richard Sloan (The Accounting Review, 1996) odkrył, że rynek nie odróżnia zysków gotówkowych od „memoriałowych”: spółki z dużymi zyskami na papierze i małą gotówką przynosiły mniej, a strategia, która to wykorzystywała, zarabiała ponad 10% rocznie, z dodatnim wynikiem w 28 latach na 30.
Trzeci wynik: jakość się opłaca, nawet gdy kosztuje. Robert Novy-Marx (Journal of Financial Economics, 2013) pokazał, że zysk brutto w stosunku do aktywów przewiduje stopy zwrotu równie dobrze jak C/WK, i że najbardziej rentowne spółki przynoszą więcej, choć są droższe. Cliff Asness, Andrea Frazzini i Lasse Pedersen (Review of Accounting Studies, 2019) zmierzyli tę samą premię w 24 krajach: spółki „jakościowe”, rentowne, rosnące, bezpieczne i dobrze zarządzane, przynoszą więcej i są mniej ryzykowne niż „śmieciowe”.
Czwarty wynik jest najbardziej zaskakujący. Söhnke Bartram i Mark Grinblatt (Journal of Financial Economics, 2018) zbudowali „wartość godziwą” bez żadnej wiedzy finansowej: prostą regresję statystyczną na najczęstszych pozycjach bilansowych, bez szacunków wzrostu, bez stóp dyskontowych, bez ocen. Kupowanie akcji poniżej tej wartości i sprzedawanie tych powyżej przynosiło do 9-10% rocznie po korekcie o ryzyko, a luka zamykała się w około 34 miesiące. Skoro tak prymitywna metoda działa, treść bilansów nie jest w całości w cenie.
A Buffett? Frazzini, David Kabiller i Pedersen (Financial Analysts Journal, 2018) rozłożyli jego wyniki na części: gdy uwzględnić, że kupuje spółki tanie, bezpieczne i wysokiej jakości i trzyma je ze stabilną dźwignią finansową około 1,7 raza, jego niewyjaśniona przewaga znika. To nie umniejszenie: to dowód, że jego metodę da się powtórzyć w zasadach, choć nie w dyscyplinie. Jego portfel akcji notowanych przyniósł więcej niż spółki, które posiada w całości.
Ograniczenia: przewagi się wyczerpują, a wiele z nich nie wytrzymuje
Dotąd dobre wiadomości. Złe są trzy, równie dobrze udokumentowane.
Odkryte przewagi kurczą się, gdy stają się znane. David McLean i Jeffrey Pontiff (Journal of Finance, 2016) prześledzili 97 reguł selekcji opublikowanych w czasopismach akademickich: po końcu badanego okresu przynosiły 26% mniej, a po publikacji 58% mniej. Anomalia zysków papierowych odkryta przez Sloana to przykład z podręcznika: Jeremiah Green, John Hand i Mark Soliman (Management Science, 2011) stwierdzili piętnaście lat później, że nie jest już wiarygodnie dodatnia. Rynek się uczy.
Wiele „odkryć” nie wytrzymuje poważnego sprawdzenia. Kewei Hou, Chen Xue i Lu Zhang (Review of Financial Studies, 2020) przeliczyli 452 opublikowane anomalie z wagami według kapitalizacji i bez mikrospółek: 65% nie przeszło prostego testu statystycznego, a 82% nie przeszło testu skorygowanego o liczbę prób. Campbell Harvey, Yan Liu i Heqing Zhu (Review of Financial Studies, 2016) policzyli 316 „czynników” zaproponowanych w literaturze i doszli do wniosku, że poprzeczkę dowodu trzeba podnieść, bo przy tylu próbach zawsze przejdzie coś przypadkowego. Część opublikowanej analizy fundamentalnej to więc szum, który wyglądał jak sygnał.
Liczby z bilansu się starzeją. Baruch Lev i Anup Srivastava (Critical Finance Review, 2022) pokazują, że wskaźnik cena do wartości księgowej stracił moc od końca lat osiemdziesiątych, bo spółki księgują inwestycje w badania, oprogramowanie i marki jako koszty zamiast jako majątek: „wartość księgowa” spółki technologicznej mówi coraz mniej o tym, ile jest warta. Wskaźnik poprawnie policzony na przestarzałej definicji to wskaźnik błędny.
Do tych trzech ograniczeń dochodzi jedno praktyczne. Ceny docelowe zawodowych analityków, których wielu używa jako skrótu, są mało wiarygodne: Mark Bradshaw, Lawrence Brown i Kelly Huang (Review of Accounting Studies, 2013) zmierzyli na dziesięciu latach, że tylko 38% celów dwunastomiesięcznych jest osiąganych w terminie, 64% w jakimkolwiek momencie roku, przy średnim błędzie 45%. A zawodowi zarządzający, którzy uprawiają analizę fundamentalną z zawodu, nie potrafią zamienić jej w zwrot dla klientów: Fama i French (Journal of Finance, 2010) szacują, że po kosztach tylko około 3% funduszy zarabia dość, by pokryć własne opłaty.
Nasz pomiar: 2 900 spółek amerykańskich, dziewięć lat
Powyższe badania dotyczą prawie wszystkie minionych dekad i danych, których nie mamy. Powtórzyliśmy więc rachunek na tym, co platforma ma: na rocznych sprawozdaniach 2 914 spółek notowanych dziś w Stanach Zjednoczonych i ich kursach, dla 21 250 par sprawozdanie-następny rok z lat 2017–2025. Metoda jest ta sama co w badaniach: cztery miesiące po zamknięciu każdego roku obrotowego, gdy sprawozdanie jest publiczne dla wszystkich, liczymy dla każdej spółki C/Z, C/WK, rentowność brutto aktywów i udział zysków niezainkasowanych w gotówce; dzielimy spółki na pięć równych grup dla każdej miary, rok po roku; i mierzymy, ile przyniosła każda grupa w następnych dwunastu miesiącach, z dywidendami.
Ostrzeżenie przed liczbami, bo zmienia sposób ich czytania: mamy tylko spółki notowane dziś. Tych, które w tych latach zbankrutowały lub zostały wycofane z giełdy, nie ma. To tak zwany efekt przeżycia, i widać go od razu w danych: spółki, które miały straty, przyniosły średnio więcej niż te z zyskiem w 7 latach na 9. Nie dlatego, że tracenie pieniędzy służy zdrowiu, lecz dlatego, że spółki stratne, które widzimy dziś, to te, które się podniosły; te, które się nie podniosły, zniknęły z listy. Patrząc na spółkę „typową” zamiast na średnią, czyli na medianę, spółki stratne przynoszą mniej w 6 latach na 9. Proszę o tym pamiętać: liczby, które następują, są co najwyżej optymistyczne.
C/Z: płacenie mało za zyski pomaga, średnio
Wśród spółek z zyskiem piąta część o najniższym C/Z przyniosła średnio 20,7% w następnych dwunastu miesiącach, piąta część o najwyższym C/Z 14,2%: około 6,3 punktu rocznie różnicy, na korzyść tanich w 6 latach na 9. Po usunięciu najmniejszej piątej części spółek, jak radzą Hou, Xue i Zhang, przewaga pozostaje (5,9 punktu, 5 lat na 9). W trzech złych latach tanie przegrały jednak z drogimi o 8,6, 18 i 6,7 punktu: kto trzymałby się reguły od 2018 do 2019 roku, miałby dwa lata z rzędu, by w nią zwątpić.
C/WK: premia siedzi w małych spółkach
Dla ceny do wartości księgowej średnia różnica jest większa, 12,4 punktu, ale prawie cała znika po usunięciu najmniejszych spółek: zostaje 2,6 punktu, a tanie wygrywają tylko w 4 latach na 9. Dokładnie to mówią Lev i Srivastava: w dużych, nowoczesnych spółkach wartość księgowa straciła znaczenie; w małych, często przemysłowych lub finansowych, wciąż coś znaczy, ale to także spółki, w które najtrudniej i najdrożej naprawdę zainwestować.
Rentowność i jakość zysków: średnia mówi tak, mediana mówi nie
Spółki najbardziej rentowne na marży brutto przyniosły średnio 4 punkty więcej niż najmniej rentowne, lepiej w 6 latach na 9. Ale typowa spółka najlepszej grupy przyniosła mniej niż typowa spółka najgorszej (mediana 5,1% wobec 5,9%), a w ostatnich dwóch latach grupa „mało rentownych”, pełna spółek w fazie rozwoju, wygrała z dużą przewagą: o 19 punktów w 2024 roku i 37 w 2025. To samo dotyczy jakości zysków: kto inkasuje więcej, niż wykazuje, przyniósł średnio 8 punktów więcej niż ten, kto wykazuje więcej, niż inkasuje, lepiej we wszystkich dziewięciu latach; ale mediana mówi coś przeciwnego (4,2% wobec 7,6%), a bez mikrospółek przewaga spada do 4,7 punktu przy 6 latach na 9. Mówiąc wprost: w tych grupach średnią robi kilka szczęśliwych przypadków, nie reguła.
Tania i rentowna zarazem
Najstabilniejszy wynik daje połączenie, jak u Piotroskiego i Novy-Marxa: spółki w tańszej połowie według C/Z i w bardziej rentownej połowie pobiły drogie i mało rentowne w 8 latach na 9, a średnią wszystkich spółek przebiły w 6 latach na 9. Jedyny rok, w którym wyraźnie przegrały, to 2025, rok odbicia spółek stratnych.
Liczba, która liczy się najbardziej
W każdej grupie, także w najlepszej, ogromna część spółek straciła pieniądze w ciągu dwunastu miesięcy: od 39% do 45%, niezależnie od miary użytej do ich wyboru. Najtańsza piąta część według C/Z miała 38,8% przegranych, najdroższa 44,5%. Przewaga analizy fundamentalnej, w naszych danych jak i w badaniach, tkwi w tych pięciu czy sześciu punktach różnicy między grupami setek spółek. Dla pojedynczej akcji prawdopodobieństwo pomyłki pozostaje bliskie rzutowi monetą.
Dlaczego działa „średnio”, a nie na pojedynczej akcji
To punkt, który oddziela tych, którzy używają analizy fundamentalnej dobrze, od tych, którzy się nią rozczarowują. Miara bilansowa przesuwa prawdopodobieństwa tylko trochę: dobra grupa przynosi kilka punktów więcej niż zła, ale wewnątrz każdej grupy spółki rozrzucone są ogromnie, bo w następnych dwunastu miesiącach dzieją się rzeczy, których żaden bilans nie zawiera: produkt, który zawodzi, proces sądowy, przejęcie, zmiana stóp procentowych. Richard Grinold (Journal of Portfolio Management, 1989) zapisał to jako wzór: wynik selekcjonera zależy od jakości jego prognoz pomnożonej przez pierwiastek z liczby niezależnych zakładów. Przy prognozach skromnej jakości, a tak jest u każdego, kto korzysta z fundamentów, wynik bierze się z szerokości, czyli z wielu małych pozycji, a nie z koncentracji na dwóch czy trzech „pewnych” pomysłach.
Jest też kwestia czasu. Bartram i Grinblatt mierzą na prawie trzy lata czas, jakiego cena potrzebuje, by domknąć lukę do szacowanej wartości; Lakonishok i koledzy liczą w latach powrót zaniedbanych spółek. Kto czyta bilans i oczekuje potwierdzenia w ciągu kilku miesięcy, używa właściwego narzędzia w niewłaściwym horyzoncie.
Market timing: fundamenty mówią „ile”, nie „kiedy”
Skoro bilanse spółki mówią coś o jej przyszłym zwrocie, wyceny całego rynku powinny mówić coś o przyszłym zwrocie rynku. Po części to prawda, ale w sposób, którego nie da się użyć do wchodzenia i wychodzenia.
William Sharpe (Financial Analysts Journal, 1975) obliczył, że kto chce przechodzić między akcjami a gotówką, musi mieć rację w około 74% przypadków, by choćby dorównać temu, kto pozostaje cały czas zainwestowany, przed kosztami i podatkami. John Campbell i Robert Shiller pokazali w 1998 roku, że stosunek ceny do średnich zysków z dziesięciu lat, słynny CAPE, jest powiązany ze zwrotami z następnych dziesięciu lat: gdy jest wysoki, przyszłe zwroty były średnio niższe. Ale we własnej aktualizacji z 2001 roku doszli do wniosku, że te wskaźniki źle przewidują zwroty, a Ivo Welch i Amit Goyal (Review of Financial Studies, 2008) przeprowadzili ostateczne sprawdzenie: wzięli wszystkie znane zmienne do przewidywania rynku i sprawdzili, czy inwestor używający ich w czasie rzeczywistym, bez znajomości przyszłości, poradziłby sobie lepiej niż ten, kto używał zwykłej średniej historycznej. Żadna by mu nie pomogła, a większość by mu zaszkodziła.
Najuczciwszy wniosek dają Asness, Antti Ilmanen i Thomas Maloney (Journal of Investment Management, 2017): timing oparty na wycenach ma właściwy kierunek, ale rozczarowujące wyniki poza próbą, w której go odkryto, i uzasadnia co najwyżej skromne przechyły, „grzeszyć odrobinę”. Drogi rynek przynosi średnio mniej w następnych dziesięciu latach; nic nie mówi o przyszłym roku i może pozostać drogi przez dekadę. To samo znaleźliśmy, próbując przewidzieć z bety, o ile spadną poszczególne akcje w minionych krachach: typowy błąd wynosił 10-17 punktów, za dużo, by budować na tym decyzję.
Ile postawić na każdy pomysł
Skoro selekcja przesuwa prawdopodobieństwa niewiele, a timing prawie wcale, pozostaje pytanie, jak rozłożyć pieniądze. I tu literatura jest jednoznaczna, i idzie wbrew instynktowi.
Victor DeMiguel, Lorenzo Garlappi i Raman Uppal (Review of Financial Studies, 2009) porównali 14 metod optymalizacji portfela z najgłupszą możliwą regułą, podziałem na równe części: żadna metoda nie biła jej regularnie, a żeby to osiągnąć przy 25 akcjach, trzeba by mieć około 3 000 miesięcy danych, czyli 250 lat. Powód jest ten sam co w całym tym artykule: oczekiwane zwroty szacuje się źle, a portfel zbudowany na błędnych szacunkach skupia pieniądze dokładnie tam, gdzie szacunek jest najbardziej optymistyczny.
Kto woli regułę zakładu, używa kryterium Kelly’ego, które wylicza stawkę z szacowanej przewagi. Leonard MacLean, Edward Thorp i William Ziemba (Quantitative Finance, 2010) wyliczyli jego zalety i wady: maksymalizuje wzrost kapitału w długim okresie, ale po drodze może pozbawić większości majątku; stawiając połowę tego, co mówi wzór, w ich symulacjach prawdopodobieństwo zmniejszenia kapitału o połowę spada z 8,4% do 1%. A krytycznym składnikiem wzoru jest szacowana przewaga, która, po wszystkim, co powiedziano wyżej, jest prawie zawsze przeszacowana.
Na koniec zachowanie. Brad Barber i Terrance Odean (Journal of Finance, 2000) śledzili 66 465 amerykańskich gospodarstw domowych przez sześć lat: te, które najwięcej kupowały i sprzedawały, zarobiły 11,4% rocznie wobec 17,9% rynku. Nie myliły się w analizie; robiły ją za często i za każdym razem płaciły.
Inwestować czy spekulować: gdzie analiza fundamentalna służy, a gdzie nie
Łącząc badania i nasze liczby, analiza fundamentalna służy do trzech rzeczy i nie służy do trzech innych.
Służy do unikania grubych błędów: spółkę z długami nie do udźwignięcia, zyskami, które nigdy nie stają się gotówką, lub ceną, która dyskontuje dwadzieścia lat idealnego wzrostu, poznaje się po rachunkach, a trzymanie jej z daleka nie wymaga prognoz. Służy do przechylenia szerokiego portfela ku spółkom tanim i rentownym, które średnio i w skali lat przynoszą kilka punktów więcej. Służy do wiedzy, co się posiada, a to jedyny sposób, by nie sprzedać w złym momencie, gdy cena spada, choć rachunki się nie zmieniły.
Nie służy do przewidywania ceny pojedynczej akcji na dwanaście miesięcy: cztery spółki na dziesięć z najlepszej grupy i tak tracą. Nie służy do wyboru momentu wejścia na rynek lub wyjścia z niego. Nie służy, używana sama, do spekulacji, czyli do zarabiania w tygodnie lub miesiące: w tych horyzontach treść bilansów jest już w cenie, a akcją poruszają wiadomości i przepływy, których bilanse nie zawierają.
Tak też używamy jej w InvestingBot. Karta spółki pokazuje fakty z bilansu zweryfikowane w kilku źródłach, wskaźniki z ich definicją, rentowność i jakość zysków z ich sygnalizacją, oraz szacunek wartości godziwej, który jest przedziałem, nie liczbą, z zapisaną obok niepewnością. Ceny docelowe analityków są podane jako to, czym są: opinie ze średnim błędem 45%. Żadne z tych narzędzi nie mówi, kiedy kupować: mówią, czy płacona cena jest wysoka, czy niska w stosunku do tego, co się kupuje, a to jedyne, co fundamenty potrafią powiedzieć.
W skrócie
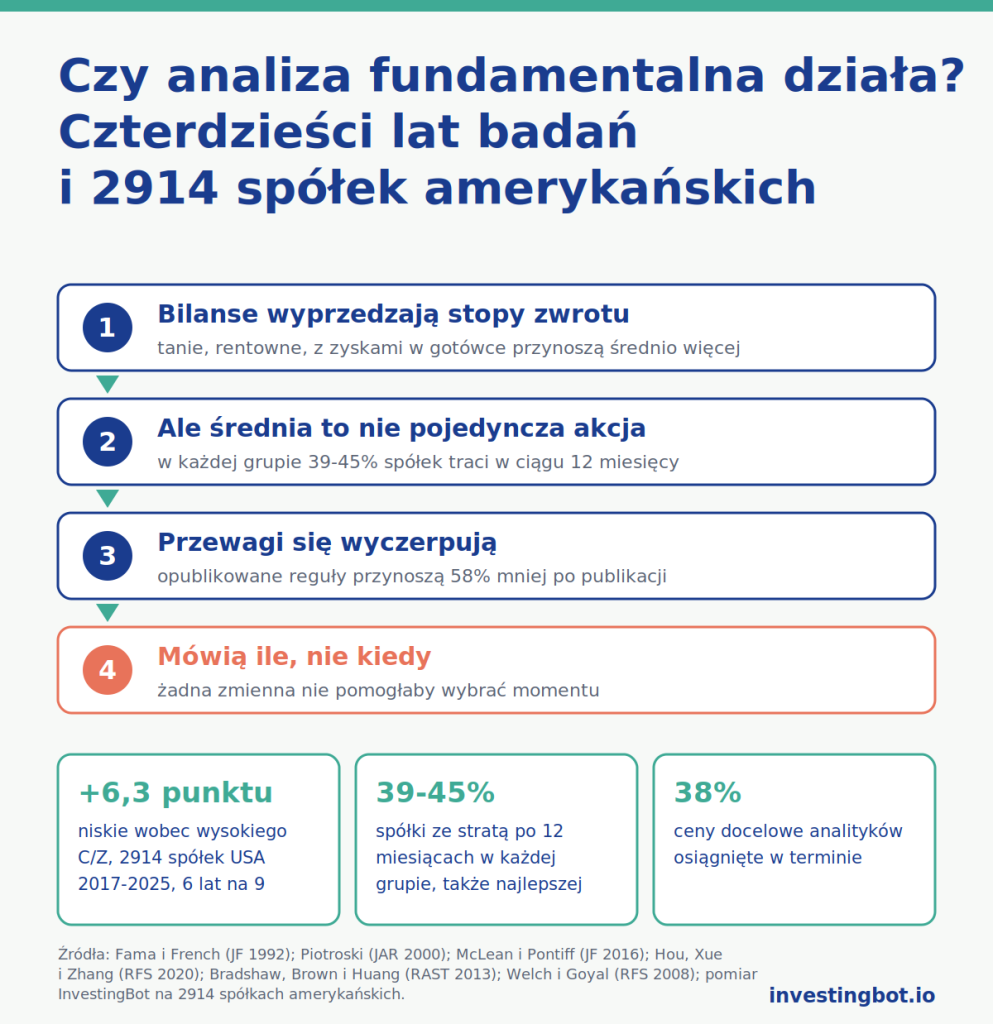
- Analiza fundamentalna ma solidne podstawy empiryczne: spółki tanie względem zysków, rentowne i o zyskach zamieniających się w gotówkę przynosiły więcej, średnio i w horyzoncie lat, w czterdziestu latach badań (Fama i French 1992, Lakonishok i koledzy 1994, Sloan 1996, Piotroski 2000, Novy-Marx 2013, Asness i koledzy 2019).
- Przewaga jest mała i się wyczerpuje: opublikowane reguły przynoszą 58% mniej po publikacji (McLean i Pontiff 2016), a 65% anomalii nie przechodzi poważnego sprawdzenia (Hou, Xue i Zhang 2020).
- W naszych danych, 2 914 spółek amerykańskich z lat 2017-2025, najtańsza piąta część według C/Z przyniosła 6,3 punktu rocznie więcej niż najdroższa, lepiej w 6 latach na 9; tania i rentowna zarazem bije drogą i mało rentowną w 8 latach na 9.
- Ale w każdej grupie, także w najlepszej, od 39% do 45% spółek straciło pieniądze w ciągu dwunastu miesięcy: przewaga dotyczy grup, nie pojedynczej akcji.
- Nasze liczby są optymistyczne: zawierają tylko spółki, które przetrwały, i rzeczywiście spółki stratne „biją” te z zyskiem średnio w 7 latach na 9.
- Ceny docelowe analityków są osiągane w terminie w 38% przypadków (Bradshaw, Brown i Huang 2013); aktywne fundusze pokrywające własne koszty to około 3% (Fama i French 2010).
- Market timing na wycenach ma właściwy kierunek w horyzoncie dziesięciu lat i nie działa w czasie rzeczywistym (Welch i Goyal 2008); by go pobić, trzeba by mieć rację w 74% przypadków (Sharpe 1975).
- W wielkości pozycji podział na równe części bije metody optymalizacji (DeMiguel i koledzy 2009), a kto handluje więcej, zarabia mniej (Barber i Odean 2000).
Czy analiza fundamentalna naprawdę działa?
Tak, w tym sensie, że badania i nasze dane znajdują średnią przewagę kilku punktów rocznie dla grup spółek tanich, rentownych i o zyskach zamieniających się w gotówkę. Nie, w tym sensie, że nie przewiduje pojedynczej akcji: nawet w najlepszej grupie około cztery spółki na dziesięć tracą w następnych dwunastu miesiącach.
Czy niskie C/Z oznacza, że akcja to okazja?
Nie samo w sobie. W naszych danych najtańsza piąta część według C/Z przyniosła średnio 6,3 punktu więcej niż najdroższa, ale przegrała porównanie w 3 latach na 9, a 39% jej spółek straciło pieniądze. C/Z trzeba czytać razem z rentownością i jakością zysków: tania i rentowna zarazem pobiła drogą i mało rentowną w 8 latach na 9.
Dlaczego przewagi analizy fundamentalnej kurczą się z czasem?
Bo rynek się uczy. McLean i Pontiff (2016) zmierzyli, że opublikowane reguły selekcji przynoszą 26% mniej poza badanym okresem i 58% mniej po publikacji. Anomalia zysków papierowych odkryta przez Sloana w 1996 roku okazała się piętnaście lat później już niewiarygodna.
Czy ceny docelowe analityków są wiarygodne?
Mało. Bradshaw, Brown i Huang (2013) zmierzyli na dziesięciu latach, że tylko 38% celów dwunastomiesięcznych jest osiąganych w terminie, a 64% w jakimkolwiek momencie roku, przy średnim błędzie 45%. Należy je czytać jako opinie, nie prognozy.
Czy analizy fundamentalnej można użyć do decyzji, kiedy kupować i sprzedawać?
Nie. Wyceny rynku mówią coś o średnich zwrotach z następnych dziesięciu lat, ale nie o przyszłym roku, a żadna znana zmienna nie pomogłaby inwestorowi w czasie rzeczywistym (Welch i Goyal 2008). By pobić tego, kto pozostaje cały czas zainwestowany, stosujący timing musiałby mieć rację w około 74% przypadków (Sharpe 1975).
Ile inwestować w każdą akcję wybraną na podstawie fundamentów?
Mało w każdą i w wiele. Podział na równe części bije metody optymalizacji (DeMiguel, Garlappi i Uppal 2009), a wynik selekcjonera rośnie bardziej z liczbą niezależnych zakładów niż z jakością każdego z nich (Grinold 1989). Kto używa kryterium Kelly’ego, dobrze robi, stawiając połowę tego, co mówi wzór.
Czym jest efekt przeżycia i dlaczego ma znaczenie w tym artykule?
To błąd mierzenia tylko spółek wciąż notowanych, z pominięciem tych, które zbankrutowały lub zostały wycofane z giełdy. Nasze dane na nim cierpią: spółki stratne wydają się przynosić więcej niż te z zyskiem w 7 latach na 9, bo stratne, które się nie podniosły, nie są już na liście. Dlatego wszystkie nasze liczby należy czytać jako optymistyczne.