



Cuando una empresa muy endeudada está en apuros, los acreedores no siempre hacen frente común. Cada vez más a menudo un grupo de ellos se pone de acuerdo con la empresa para pasar por delante de los demás: dinero nuevo a cambio de mejores garantías, quitadas a los acreedores que se quedan fuera. Los profesionales lo llaman «violencia entre acreedores». Casi siempre aprovecha las reglas del contrato de préstamo, y por eso es difícil de frenar.
Acreedores contra acreedores, en pocas palabras
Las grandes empresas endeudadas piden prestado a decenas o cientos de prestamistas a la vez, con un único contrato: el préstamo sindicado. Por regla general, los prestamistas están al mismo nivel: tienen las mismas garantías y, si la empresa paga, cobran a prorrata.
Las operaciones de «gestión de pasivos» (liability management) rompen este equilibrio. La empresa y una parte de los acreedores acuerdan reescribir las reglas: quien está dentro del acuerdo sube en la fila de los reembolsos, quien está fuera baja. Para la empresa es una forma de encontrar dinero nuevo y ganar tiempo; para los acreedores excluidos es una pérdida con la que no contaban.
Por qué el contrato lo permite
Un contrato de préstamo sindicado se modifica con el voto de la mayoría de los prestamistas. Solo algunas cláusulas, llamadas «derechos sagrados», requieren el consentimiento de cada uno: normalmente el importe, el tipo y el vencimiento. Muchas otras reglas, incluidas las de las garantías y el orden de los reembolsos, están menos protegidas de lo que creen los acreedores.
A partir de 2010 los préstamos se volvieron cada vez más flexibles para quien pide prestado: menos restricciones y más «cestas», es decir, márgenes en los que la empresa puede mover activos o asumir nueva deuda sin pedir permiso. Las operaciones entre acreedores nacen dentro de estos márgenes. Las dos formas más conocidas son el drop-down y el uptier.
El drop-down: el caso J.Crew, 2016
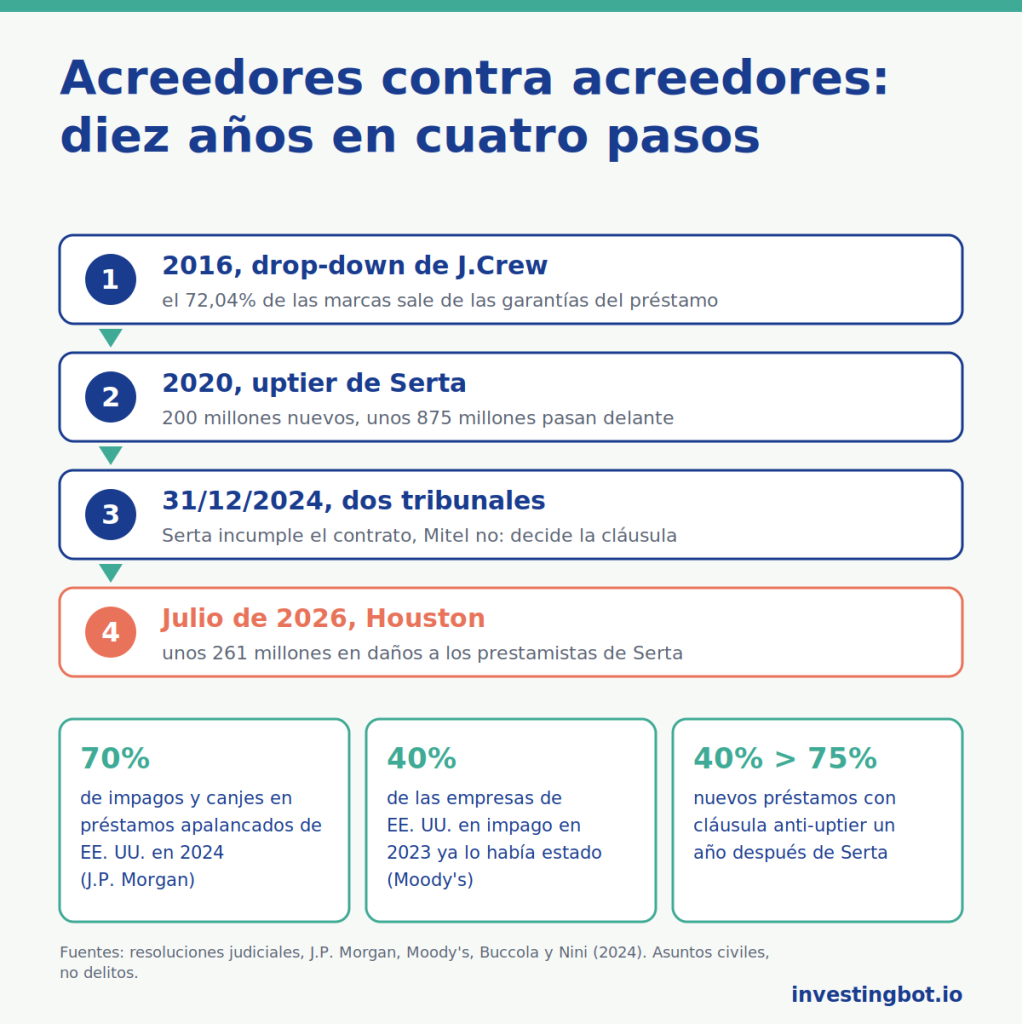
En el drop-down la empresa traslada activos valiosos a una filial que no garantiza el préstamo existente, y los usa como garantía de nuevas deudas. El caso que dio nombre a todo es J.Crew, la cadena de ropa estadounidense. En 2016, aprovechando las excepciones de su contrato, J.Crew transfirió el 72,04% de sus marcas, valorado en unos 250 millones de dólares, primero a una filial y después a una sociedad fuera del perímetro de las garantías. Las marcas se cedieron en licencia a la propia J.Crew y se usaron como garantía de nuevos bonos.
Los prestamistas del préstamo original se encontraron con una empresa que había sacado de su alcance sus activos más valiosos. El episodio entró en el vocabulario: desde entonces muchos contratos incluyen un «J.Crew blocker», una cláusula que prohíbe mover la propiedad intelectual de esta forma. J.Crew se acogió de todos modos al Chapter 11, el procedimiento de reestructuración estadounidense, en mayo de 2020.
El uptier: el caso Serta, 2020
En el uptier no se mueven activos: se cambia el orden de los acreedores. En 2020 Serta Simmons, fabricante estadounidense de colchones, se puso de acuerdo con una mayoría de sus prestamistas: estos aportaron 200 millones de dólares de dinero nuevo y canjearon sus antiguos créditos por unos 875 millones de nueva deuda con mayor prioridad. Los prestamistas que se quedaron fuera del acuerdo, entre ellos grandes gestoras como Apollo y Angelo Gordon, se vieron más atrás en la fila de los reembolsos pese a tener el mismo contrato.
Serta usó la excepción del contrato que permitía recomprar los préstamos «en el mercado abierto». El 31 de diciembre de 2024 el Tribunal federal de Apelaciones del Quinto Circuito dictaminó que un canje negociado en privado con algunos prestamistas no es una compra en el mercado abierto. En julio de 2026 el tribunal de quiebras de Houston condenó a los prestamistas participantes a pagar unos 261 millones de dólares en daños, unos 400 millones con los intereses.
Dos tribunales, dos respuestas
El mismo 31 de diciembre de 2024 un tribunal de apelación del Estado de Nueva York resolvió en sentido contrario el caso de Mitel, una empresa de telecomunicaciones que había hecho un uptier parecido: la operación era lícita, porque aquel contrato permitía a la empresa recomprar los préstamos en cualquier momento. Lo que cambió el resultado no fue la operación, sino la redacción del contrato.
Es la definición misma de una zona gris. Ninguna de estas operaciones es un delito: la cuestión es si respetan o incumplen un contrato, y la respuesta depende de unas pocas palabras escritas años antes. El riesgo para quien las organiza es civil, una condena a indemnizar, no penal.
Cuánto se extiende
No son casos aislados. Según J.P. Morgan, en 2024 un récord del 70% del volumen de impagos y canjes en los préstamos apalancados estadounidenses vino de canjes en situación de crisis, es decir, de operaciones de este tipo, en lugar de impagos clásicos. Y según Moody’s, alrededor del 40% de las empresas estadounidenses que entraron en impago en 2023 ya lo habían hecho antes: a menudo estas operaciones no salvan a la empresa, aplazan el problema.
Qué dicen los estudios
Vincent Buccola (Wharton School, University of Pennsylvania) y Greg Nini (Drexel University), en «The Loan Market Response to Dropdown and Uptier Transactions» (Journal of Legal Studies, 2024), analizaron cómo cambiaron los contratos después de J.Crew y de Serta. Después de Serta la proporción de nuevos préstamos con una cláusula que prohíbe el uptier subió rápido: en la versión de trabajo del estudio, de alrededor del 40% a alrededor del 75% en un año. Después de J.Crew, en cambio, las cláusulas contra el drop-down cambiaron poco.
Su lectura: el mercado distingue. Dejar a la empresa cierta libertad para mover garantías puede tener valor, porque en una crisis le permite encontrar dinero; una operación que elige qué acreedores sacrificar, en cambio, el mercado intentó prohibirla de inmediato.
Qué supone para el pequeño inversor
Estas operaciones afectan sobre todo a empresas no cotizadas, a menudo propiedad de fondos de capital riesgo. Pero el pequeño inversor llega a ellas por otros caminos:
- los ETF de préstamos apalancados y de bonos de alto rendimiento contienen precisamente esta deuda: un fondo excluido de un acuerdo absorbe la pérdida, y quien tiene sus participaciones la ve en la rentabilidad;
- los accionistas de una empresa cotizada que hace una operación así ganan tiempo, pero una empresa que ya ha hecho un canje en crisis tiene bastantes probabilidades de repetirlo;
- quien compra bonos sueltos rara vez lee el contrato: la protección que cree tener puede depender de una cláusula que no conoce.
Las diferencias entre un ETF de bonos y un bono comprado directamente las explicamos en una guía aparte sobre ETF de bonos y bonos directos; y cómo la deuda de una empresa en crisis puede acabar en manos de quien quiere quedarse con ella lo contamos en el artículo sobre los fondos buitre. En la ficha de cada valor de InvestingBot encuentras la relación entre la deuda y el beneficio operativo y la cobertura de intereses: las dos cifras que dicen lo cerca que está una empresa de tener que negociar con sus acreedores.
En resumen
- En las operaciones entre acreedores un grupo de prestamistas se pone de acuerdo con la empresa para pasar por delante de los demás.
- El drop-down saca activos de las garantías, como hizo J.Crew con el 72,04% de sus marcas en 2016.
- El uptier cambia el orden de los acreedores, como hizo Serta en 2020 con 200 millones de dinero nuevo.
- Son cuestiones civiles, no delitos: Serta se juzgó como un incumplimiento del contrato, Mitel no, el mismo día.
- En 2024 llegaron al 70% del volumen de impagos y canjes en los préstamos apalancados estadounidenses, según J.P. Morgan.
- El pequeño inversor se las encuentra a través de los ETF de préstamos y de bonos de alto rendimiento.
¿Qué significa «acreedores contra acreedores»?
Son operaciones en las que una empresa en apuros se pone de acuerdo con una parte de sus acreedores, que obtienen mejores garantías o prioridad a costa de los demás acreedores que se quedan fuera del acuerdo.
¿Qué es un uptier?
Es una operación en la que una mayoría de prestamistas canjea sus créditos por nueva deuda que se reembolsa primero, a menudo añadiendo dinero nuevo. Los prestamistas excluidos bajan en la fila de los reembolsos pese a tener el mismo contrato.
¿Qué es un drop-down?
Es una operación en la que la empresa traslada activos valiosos a una filial que no garantiza el préstamo existente, y los usa como garantía de nuevas deudas. El caso más conocido es la transferencia de las marcas de J.Crew en 2016.
¿Son legales estas operaciones?
No son delitos: la cuestión es si respetan el contrato de préstamo. En el caso Serta un tribunal de apelación dijo que no y los prestamistas participantes fueron condenados a indemnizar; en el caso Mitel otro tribunal dijo que sí.
¿Por qué afectan también al pequeño inversor?
Porque los ETF de préstamos apalancados y de bonos de alto rendimiento contienen precisamente esta deuda, y un acreedor excluido de un acuerdo absorbe una pérdida que se refleja en la rentabilidad del fondo.
¿Cómo sé si una empresa corre el riesgo de una operación así?
Las señales son las de una deuda difícil de sostener: una relación alta entre la deuda y el beneficio operativo y un beneficio que apenas cubre los intereses. Una empresa que ya ha hecho un canje en crisis tiene bastantes probabilidades de repetirlo.