



Quando un’azienda molto indebitata è in difficoltà, non sempre i creditori fanno fronte comune. Sempre più spesso un gruppo di loro si accorda con l’azienda per passare davanti agli altri: nuovo denaro in cambio di garanzie migliori, prese ai creditori rimasti fuori. Gli addetti ai lavori la chiamano «violenza fra creditori». Quasi sempre sfrutta le regole del contratto di prestito, e per questo è difficile da fermare.
Creditori contro creditori, in poche parole
Le grandi aziende indebitate prendono a prestito da decine o centinaia di finanziatori insieme, con un unico contratto: è il prestito sindacato. Di norma i finanziatori sono sullo stesso piano: hanno le stesse garanzie e, se l’azienda paga, vengono pagati in proporzione.
Le operazioni di «gestione delle passività» (liability management) rompono questo equilibrio. L’azienda e una parte dei creditori si accordano per riscrivere le regole: chi è dentro all’accordo sale nella fila dei rimborsi, chi è fuori scende. Per l’azienda è un modo per trovare denaro nuovo e guadagnare tempo; per i creditori esclusi è una perdita che non avevano messo in conto.
Perché il contratto lo permette
Un contratto di prestito sindacato si modifica con il voto della maggioranza dei finanziatori. Solo alcune clausole, chiamate «diritti sacri», richiedono il consenso di ciascuno: tipicamente l’importo, il tasso e la scadenza. Molte altre regole, comprese quelle sulle garanzie e sull’ordine dei rimborsi, sono meno protette di quanto i creditori credano.
Dal 2010 in poi i prestiti sono diventati sempre più flessibili per chi prende a prestito: meno vincoli e più «cesti», cioè spazi in cui l’azienda può spostare beni o contrarre nuovi debiti senza chiedere il permesso. Le operazioni fra creditori nascono dentro questi spazi. Le due forme più note sono il drop-down e l’uptier.
Il drop-down: il caso J.Crew, 2016
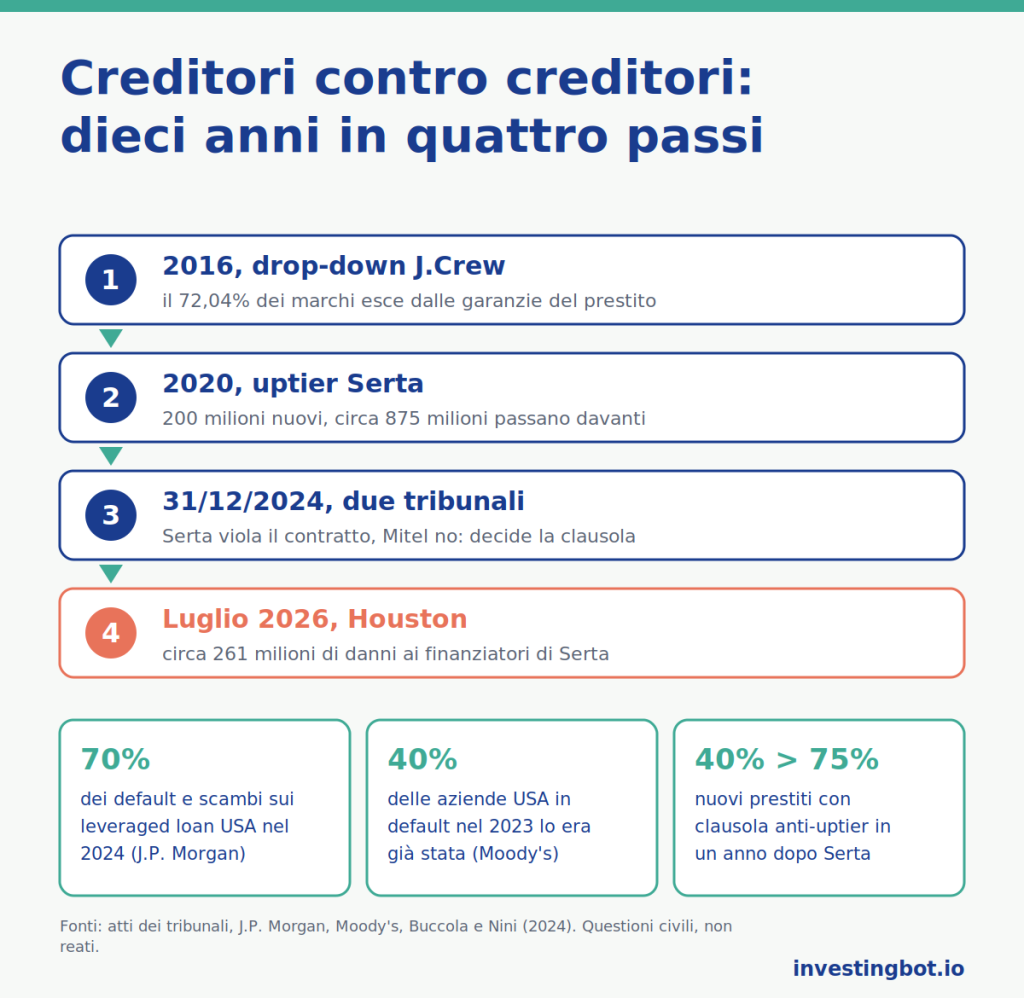
Nel drop-down l’azienda sposta beni di valore in una società controllata che non garantisce il prestito esistente, e li usa come garanzia per nuovi debiti. Il caso che ha dato il nome a tutto è J.Crew, la catena di abbigliamento americana. Nel 2016, sfruttando le eccezioni del suo contratto, J.Crew trasferì il 72,04% dei suoi marchi, valutato circa 250 milioni di dollari, prima a una controllata e poi a una società fuori dal perimetro delle garanzie. I marchi furono concessi in licenza alla stessa J.Crew e usati come garanzia per nuove obbligazioni.
I finanziatori del prestito originale si ritrovarono con un’azienda che aveva portato fuori dalla loro portata i suoi beni più preziosi. La vicenda è entrata nel lessico: da allora molti contratti contengono un «J.Crew blocker», una clausola che vieta di spostare la proprietà intellettuale in questo modo. J.Crew chiese comunque il Chapter 11, la procedura di ristrutturazione americana, nel maggio 2020.
L’uptier: il caso Serta, 2020
Nell’uptier non si spostano beni: si cambia l’ordine dei creditori. Nel 2020 Serta Simmons, produttore americano di materassi, si accordò con una maggioranza dei suoi finanziatori: questi misero 200 milioni di dollari di denaro nuovo e scambiarono i loro vecchi crediti con circa 875 milioni di nuovo debito con priorità superiore. I finanziatori rimasti fuori dall’accordo, fra cui grandi gestori come Apollo e Angelo Gordon, si ritrovarono dietro nella fila dei rimborsi pur avendo lo stesso contratto.
Serta usò l’eccezione del contratto che permetteva di riacquistare i prestiti «sul mercato aperto». Il 31 dicembre 2024 la Corte d’appello federale del Quinto Circuito ha stabilito che uno scambio negoziato in privato con alcuni finanziatori non è un acquisto sul mercato aperto. Nel luglio 2026 il tribunale fallimentare di Houston ha condannato i finanziatori che avevano partecipato a pagare circa 261 milioni di dollari di danni, circa 400 milioni con gli interessi.
Due tribunali, due risposte
Lo stesso 31 dicembre 2024 un tribunale d’appello dello Stato di New York ha deciso il caso di Mitel, un’azienda di telecomunicazioni che aveva fatto un uptier simile, nel senso opposto: l’operazione era lecita, perché quel contratto permetteva all’azienda di riacquistare i prestiti in qualunque momento. A cambiare l’esito non era l’operazione, era la formulazione del contratto.
È la definizione stessa di zona grigia. Nessuna di queste operazioni è un reato: la questione è se rispettano o violano un contratto, e la risposta dipende da poche parole scritte anni prima. Il rischio per chi le organizza è civile, una condanna a risarcire, non penale.
Quanto è diffuso
Non sono casi isolati. Secondo J.P. Morgan, nel 2024 un record del 70% del volume di default e di scambi sui prestiti a leva americani è venuto da scambi in situazione di crisi, cioè operazioni di questo tipo, invece che da insolvenze classiche. E secondo Moody’s, circa il 40% delle aziende americane andate in default nel 2023 lo era già stato in passato: spesso queste operazioni non salvano l’azienda, rimandano il problema.
Cosa dicono gli studi
Vincent Buccola (Wharton School, University of Pennsylvania) e Greg Nini (Drexel University), in «The Loan Market Response to Dropdown and Uptier Transactions» (Journal of Legal Studies, 2024), hanno guardato come sono cambiati i contratti dopo J.Crew e dopo Serta. Dopo Serta la quota di nuovi prestiti con una clausola che vieta l’uptier è salita in fretta: nella versione di lavoro dello studio, da circa il 40% a circa il 75% in un anno. Dopo J.Crew, invece, le clausole contro il drop-down sono cambiate poco.
La loro lettura: il mercato distingue. Lasciare all’azienda un po’ di libertà di spostare le garanzie può avere un valore, perché in una crisi le permette di trovare denaro; un’operazione che sceglie quali creditori sacrificare, invece, il mercato ha cercato subito di vietarla.
Cosa riguarda il piccolo investitore
Queste operazioni riguardano soprattutto aziende non quotate, spesso possedute da fondi di private equity. Ma il piccolo investitore ci arriva per altre strade:
- gli ETF su prestiti a leva e sulle obbligazioni ad alto rendimento contengono proprio questi debiti: un fondo che resta escluso da un accordo assorbe la perdita, e chi ne possiede le quote la vede nel rendimento;
- gli azionisti di un’azienda quotata che fa un’operazione del genere guadagnano tempo, ma un’azienda che ha già fatto uno scambio in crisi ha buone probabilità di rifarlo;
- chi compra obbligazioni singole raramente legge il contratto: la protezione che crede di avere può dipendere da una clausola che non conosce.
Le differenze fra un ETF obbligazionario e un’obbligazione comprata direttamente le spieghiamo in una guida a parte su ETF obbligazionari e bond diretti; e come il debito di un’azienda in crisi può finire nelle mani di chi vuole prendersela lo raccontiamo nell’articolo sui fondi avvoltoio. Nella scheda di ogni titolo su InvestingBot trovi il rapporto fra debito e utile operativo e la copertura degli interessi: i due numeri che dicono quanto un’azienda è vicina a dover trattare con i suoi creditori.
In sintesi
- Nelle operazioni fra creditori un gruppo di finanziatori si accorda con l’azienda per passare davanti agli altri.
- Il drop-down sposta beni fuori dalle garanzie, come J.Crew con il 72,04% dei suoi marchi nel 2016.
- L’uptier cambia l’ordine dei creditori, come Serta nel 2020 con 200 milioni di denaro nuovo.
- Sono operazioni civili, non reati: Serta è stata giudicata una violazione del contratto, Mitel no, lo stesso giorno.
- Nel 2024 sono arrivate al 70% del volume di default e scambi sui prestiti a leva americani, secondo J.P. Morgan.
- Il piccolo investitore le incontra attraverso gli ETF su prestiti e obbligazioni ad alto rendimento.
Cosa vuol dire «creditori contro creditori»?
Sono operazioni in cui un’azienda in difficoltà si accorda con una parte dei suoi creditori, che ottengono garanzie o priorità migliori a spese degli altri creditori rimasti fuori dall’accordo.
Cos’è un uptier?
È un’operazione in cui una maggioranza di finanziatori scambia i propri crediti con nuovo debito che viene rimborsato prima, spesso aggiungendo denaro nuovo. I finanziatori esclusi scendono nella fila dei rimborsi pur avendo lo stesso contratto.
Cos’è un drop-down?
È un’operazione in cui l’azienda sposta beni di valore in una controllata che non garantisce il prestito esistente, e li usa come garanzia per nuovi debiti. Il caso più noto è il trasferimento dei marchi di J.Crew nel 2016.
Queste operazioni sono legali?
Non sono reati: la questione è se rispettano il contratto di prestito. Nel caso Serta un tribunale d’appello ha deciso di no e i finanziatori partecipanti sono stati condannati a risarcire; nel caso Mitel un altro tribunale ha deciso di sì.
Perché riguardano anche il piccolo investitore?
Perché gli ETF su prestiti a leva e su obbligazioni ad alto rendimento contengono proprio questi debiti, e un creditore escluso da un accordo assorbe una perdita che si riflette sul rendimento del fondo.
Come mi accorgo che un’azienda rischia un’operazione del genere?
I segnali sono quelli di un debito difficile da sostenere: un rapporto alto fra debito e utile operativo e un utile che copre a fatica gli interessi. Un’azienda che ha già fatto uno scambio in crisi ha buone probabilità di rifarlo.