



Quand une entreprise lourdement endettée est en difficulté, les créanciers ne font pas toujours front commun. De plus en plus souvent, un groupe d’entre eux conclut un accord avec l’entreprise pour passer devant les autres : de l’argent frais contre de meilleures garanties, prises aux créanciers restés à l’écart. Les professionnels parlent de « violence entre créanciers ». L’opération exploite presque toujours les règles du contrat de prêt, et c’est pour cela qu’elle est difficile à arrêter.
Créanciers contre créanciers, en bref
Les grandes entreprises endettées empruntent auprès de dizaines ou de centaines de prêteurs à la fois, avec un contrat unique : le prêt syndiqué. En principe, les prêteurs sont sur un pied d’égalité : ils ont les mêmes garanties et, si l’entreprise paie, ils sont remboursés au prorata.
Les opérations de « gestion du passif » (liability management) rompent cet équilibre. L’entreprise et une partie des créanciers s’entendent pour réécrire les règles : ceux qui sont dans l’accord remontent dans la file des remboursements, ceux qui sont dehors reculent. Pour l’entreprise, c’est un moyen de trouver de l’argent frais et de gagner du temps ; pour les créanciers exclus, c’est une perte qu’ils n’avaient pas prévue.
Pourquoi le contrat le permet
Un contrat de prêt syndiqué se modifie par un vote à la majorité des prêteurs. Seules certaines clauses, appelées « droits sacrés », exigent l’accord de chacun : typiquement le montant, le taux et l’échéance. Beaucoup d’autres règles, y compris celles sur les garanties et sur l’ordre des remboursements, sont moins protégées que les créanciers ne le croient.
À partir de 2010, les prêts sont devenus de plus en plus souples pour les emprunteurs : moins de contraintes et plus de « paniers », c’est-à-dire d’espaces dans lesquels l’entreprise peut déplacer des actifs ou contracter de nouvelles dettes sans demander la permission. Les opérations entre créanciers naissent dans ces espaces. Les deux formes les plus connues sont le drop-down et l’uptier.
Le drop-down : le cas J.Crew, 2016
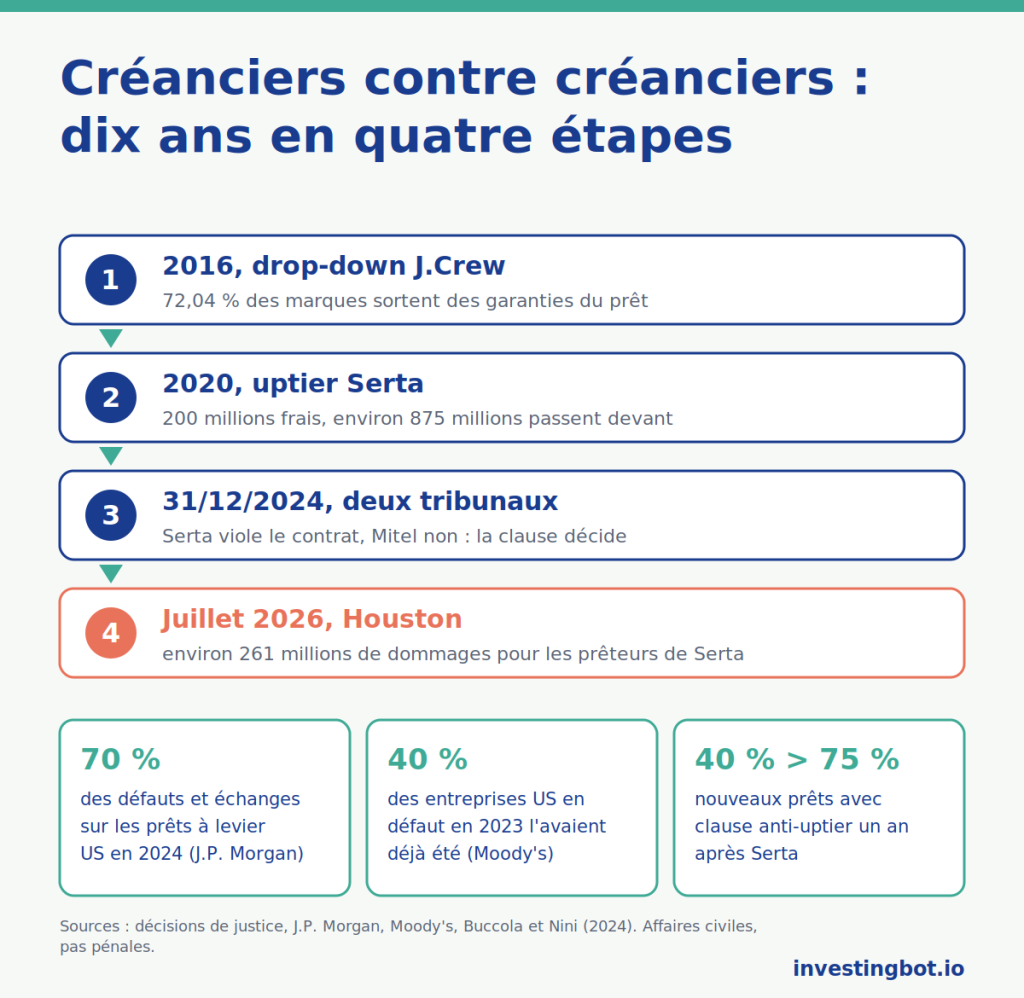
Dans un drop-down, l’entreprise transfère des actifs de valeur dans une filiale qui ne garantit pas le prêt existant, et s’en sert comme garantie pour de nouvelles dettes. Le cas qui a donné son nom à tout le reste est J.Crew, la chaîne de vêtements américaine. En 2016, en utilisant les exceptions de son contrat, J.Crew a transféré 72,04 % de ses marques, évaluées à environ 250 millions de dollars, d’abord à une filiale puis à une société hors du périmètre des garanties. Les marques ont été concédées en licence à J.Crew elle-même et utilisées comme garantie pour de nouvelles obligations.
Les prêteurs du prêt initial se sont retrouvés face à une entreprise qui avait mis ses actifs les plus précieux hors de leur portée. L’affaire est entrée dans le vocabulaire : depuis, beaucoup de contrats contiennent un « J.Crew blocker », une clause qui interdit de déplacer la propriété intellectuelle de cette façon. J.Crew s’est tout de même placée sous le Chapter 11, la procédure de restructuration américaine, en mai 2020.
L’uptier : le cas Serta, 2020
Dans un uptier, on ne déplace pas d’actifs : on change l’ordre des créanciers. En 2020, Serta Simmons, fabricant américain de matelas, a conclu un accord avec une majorité de ses prêteurs : ceux-ci ont apporté 200 millions de dollars d’argent frais et échangé leurs anciennes créances contre environ 875 millions de nouvelle dette de rang supérieur. Les prêteurs restés hors de l’accord, dont de grands gérants comme Apollo et Angelo Gordon, se sont retrouvés plus loin dans la file des remboursements malgré un contrat identique.
Serta a utilisé l’exception de son contrat qui permettait de racheter les prêts « sur le marché ouvert ». Le 31 décembre 2024, la cour d’appel fédérale du cinquième circuit a jugé qu’un échange négocié en privé avec certains prêteurs n’est pas un achat sur le marché ouvert. En juillet 2026, le tribunal des faillites de Houston a condamné les prêteurs participants à verser environ 261 millions de dollars de dommages et intérêts, environ 400 millions avec les intérêts.
Deux tribunaux, deux réponses
Le même 31 décembre 2024, une cour d’appel de l’État de New York a tranché dans le sens inverse l’affaire Mitel, une entreprise de télécommunications qui avait réalisé un uptier semblable : l’opération était licite, car ce contrat permettait à l’entreprise de racheter les prêts à tout moment. Ce n’est pas l’opération qui a changé l’issue, c’est la rédaction du contrat.
C’est la définition même d’une zone grise. Aucune de ces opérations n’est un délit : la question est de savoir si elles respectent ou violent un contrat, et la réponse dépend de quelques mots écrits des années plus tôt. Le risque pour ceux qui les montent est civil, une condamnation à indemniser, et non pénal.
Quelle ampleur
Ce ne sont pas des cas isolés. Selon J.P. Morgan, en 2024 un record de 70 % du volume de défauts et d’échanges sur les prêts à effet de levier américains est venu d’échanges en situation de détresse, c’est-à-dire d’opérations de ce type, plutôt que de défauts classiques. Et selon Moody’s, environ 40 % des entreprises américaines en défaut en 2023 l’avaient déjà été par le passé : souvent, ces opérations ne sauvent pas l’entreprise, elles repoussent le problème.
Ce que dit la recherche
Vincent Buccola (Wharton School, University of Pennsylvania) et Greg Nini (Drexel University), dans « The Loan Market Response to Dropdown and Uptier Transactions » (Journal of Legal Studies, 2024), ont observé comment les contrats ont changé après J.Crew et après Serta. Après Serta, la part de nouveaux prêts avec une clause interdisant l’uptier a augmenté rapidement : dans la version de travail de l’étude, d’environ 40 % à environ 75 % en un an. Après J.Crew, en revanche, les clauses contre le drop-down ont peu changé.
Leur lecture : le marché fait la différence. Laisser à l’entreprise une certaine liberté de déplacer ses garanties peut avoir une valeur, car en cas de crise cela lui permet de trouver de l’argent ; une opération qui choisit quels créanciers sacrifier, en revanche, le marché a aussitôt cherché à l’interdire.
Ce que cela change pour le petit investisseur
Ces opérations concernent surtout des entreprises non cotées, souvent détenues par des fonds de private equity. Mais le petit investisseur y arrive par d’autres chemins :
- les ETF sur prêts à effet de levier et sur obligations à haut rendement contiennent justement ces dettes : un fonds exclu d’un accord absorbe la perte, et celui qui en détient les parts la voit dans le rendement ;
- les actionnaires d’une entreprise cotée qui mène une telle opération gagnent du temps, mais une entreprise qui a déjà fait un échange en détresse a de bonnes chances de recommencer ;
- celui qui achète des obligations individuelles lit rarement le contrat : la protection qu’il croit avoir peut dépendre d’une clause qu’il ne connaît pas.
Les différences entre un ETF obligataire et une obligation achetée directement sont expliquées dans un guide à part sur les ETF obligataires et les obligations en direct ; et la façon dont la dette d’une entreprise en crise peut finir entre les mains de qui veut s’en emparer est racontée dans l’article sur les fonds vautours. Sur chaque fiche de titre d’InvestingBot, vous trouvez le rapport entre la dette et le résultat d’exploitation et la couverture des intérêts : les deux chiffres qui disent à quel point une entreprise est proche de devoir négocier avec ses créanciers.
En résumé
- Dans les opérations entre créanciers, un groupe de prêteurs s’entend avec l’entreprise pour passer devant les autres.
- Le drop-down sort des actifs des garanties, comme J.Crew avec 72,04 % de ses marques en 2016.
- L’uptier change l’ordre des créanciers, comme Serta en 2020 avec 200 millions d’argent frais.
- Ce sont des questions civiles, pas des délits : Serta a été jugée comme une violation du contrat, Mitel non, le même jour.
- En 2024, elles ont atteint 70 % du volume de défauts et d’échanges sur les prêts à effet de levier américains, selon J.P. Morgan.
- Le petit investisseur les rencontre à travers les ETF sur prêts et obligations à haut rendement.
Que veut dire « créanciers contre créanciers » ?
Ce sont des opérations dans lesquelles une entreprise en difficulté s’entend avec une partie de ses créanciers, qui obtiennent de meilleures garanties ou un meilleur rang aux dépens des autres créanciers restés hors de l’accord.
Qu’est-ce qu’un uptier ?
C’est une opération dans laquelle une majorité de prêteurs échange ses créances contre une nouvelle dette remboursée en premier, souvent en ajoutant de l’argent frais. Les prêteurs exclus reculent dans la file des remboursements malgré un contrat identique.
Qu’est-ce qu’un drop-down ?
C’est une opération dans laquelle l’entreprise transfère des actifs de valeur dans une filiale qui ne garantit pas le prêt existant, et s’en sert comme garantie pour de nouvelles dettes. Le cas le plus connu est le transfert des marques de J.Crew en 2016.
Ces opérations sont-elles légales ?
Ce ne sont pas des délits : la question est de savoir si elles respectent le contrat de prêt. Dans l’affaire Serta, une cour d’appel a répondu non et les prêteurs participants ont été condamnés à indemniser ; dans l’affaire Mitel, un autre tribunal a répondu oui.
Pourquoi concernent-elles aussi le petit investisseur ?
Parce que les ETF sur prêts à effet de levier et sur obligations à haut rendement contiennent justement ces dettes, et un créancier exclu d’un accord absorbe une perte qui se reflète dans le rendement du fonds.
Comment savoir si une entreprise risque une telle opération ?
Les signaux sont ceux d’une dette difficile à soutenir : un rapport élevé entre la dette et le résultat d’exploitation et un résultat qui couvre à peine les intérêts. Une entreprise qui a déjà fait un échange en détresse a de bonnes chances de recommencer.