



Un mercado funciona porque las órdenes que ves expuestas son, al menos en parte, reales: alguien quiere de verdad comprar o vender a ese precio. El spoofing aprovecha esta confianza con órdenes falsas, colocadas para cancelarlas antes de que se ejecuten. El pump and dump la aprovecha con noticias infladas: se compra una acción poco negociada, se empuja con mensajes entusiastas y se vende a quien llega después. Ambas prácticas son ilegales en Estados Unidos y en la Unión Europea, pero la frontera con las estrategias lícitas es fina, y casi siempre está en la intención.
Spoofing y pump and dump, en pocas palabras
El spoofing manipula el libro de órdenes: quien lo practica introduce grandes órdenes de compra o de venta que no quiere ejecutar, para hacer creer a los demás que hay mucha demanda o mucha oferta. Cuando el precio se mueve en la dirección deseada, ejecuta una orden real en el lado contrario y cancela las falsas.
El pump and dump manipula la información: quienes lo organizan compran primero, luego difunden noticias exageradas o falsas para atraer compradores, y venden cuando el precio ha subido. Quien compra tarde se queda con una acción que vuelve rápidamente a su valor anterior, o más abajo.
Cómo funciona el spoofing, y por qué cancelar no basta
Cancelar órdenes es normal: la mayoría de las órdenes expuestas en los mercados electrónicos se modifica o se retira antes de ejecutarse, porque los precios cambian y los creadores de mercado actualizan sin parar sus cotizaciones. Esto es legal.
Se vuelve ilegal cuando la orden nace ya con la intención de cancelarla. En Estados Unidos, la ley Dodd-Frank de 2010 prohibió de forma explícita hacer ofertas de compra o de venta con la intención de cancelarlas antes de la ejecución. En medio está la zona gris: una orden grande retirada a los pocos instantes puede ser una decisión prudente o un amago, y lo que las distingue es el patrón general de las operaciones, los mensajes internos y la repetición en el tiempo.
El flash crash de 2010 y Navinder Sarao
El 6 de mayo de 2010 los mercados estadounidenses perdieron en pocos minutos cerca de un billón de dólares de valor, recuperados en gran parte poco después. El informe conjunto de las autoridades estadounidenses señaló como detonante un gran programa automático de venta de 75.000 contratos de futuros sobre el S&P 500, por unos 4,1 mil millones de dólares.
Años después surgió también el nombre de Navinder Sarao, un trader británico que operaba desde casa en futuros sobre el S&P 500 con grandes órdenes de venta que luego cancelaba. En 2016 se declaró culpable en Estados Unidos de spoofing y fraude electrónico; según la acusación, sus órdenes falsas habían contribuido a las condiciones del desplome. En enero de 2020 una jueza de Chicago lo condenó al tiempo ya pasado en custodia más un año de arresto domiciliario, citando su amplia colaboración con los investigadores.
En los tribunales: Coscia y JPMorgan
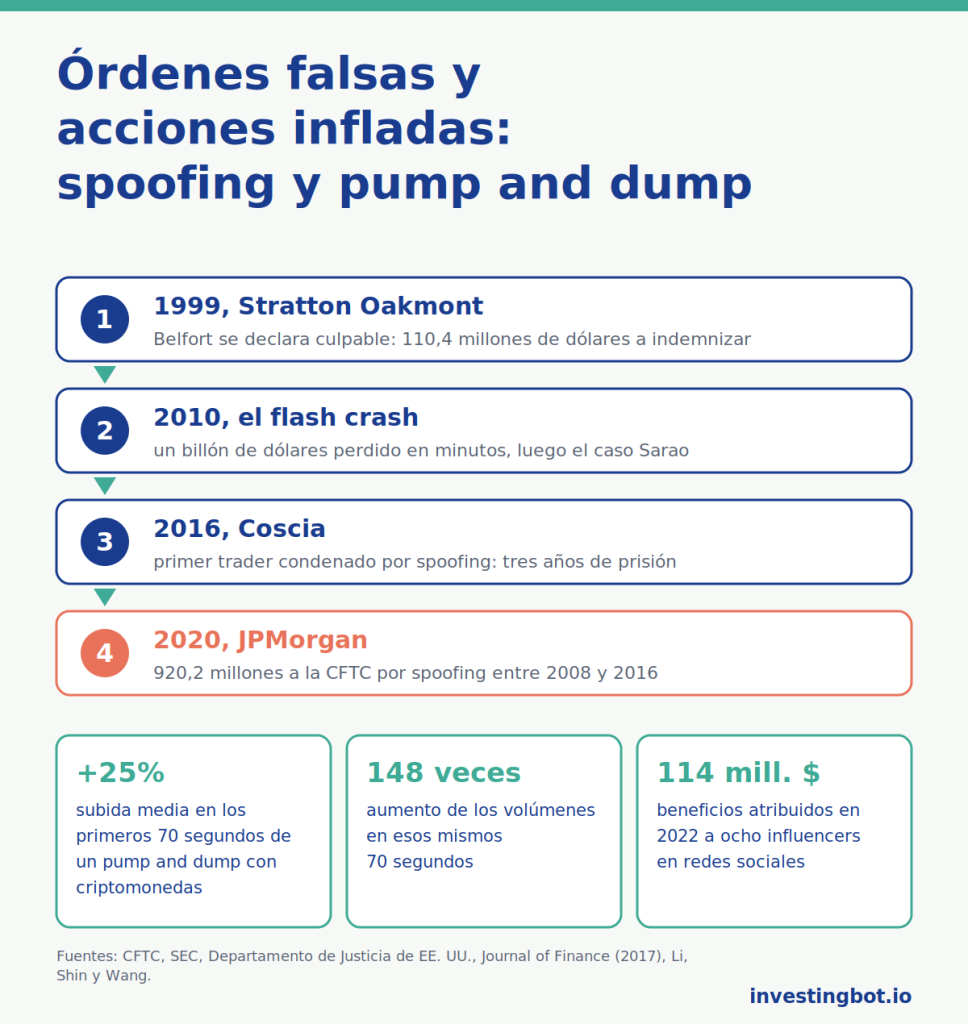
Michael Coscia fue el primer trader condenado con la nueva norma contra el spoofing. Un jurado de Chicago lo declaró culpable en noviembre de 2015 por un programa automático que introducía grandes órdenes para cancelarlas en pocos instantes, y el 13 de julio de 2016 fue condenado a tres años de prisión.
El caso más grande afecta a un banco. El 29 de septiembre de 2020 la CFTC, el regulador estadounidense de derivados, cerró un procedimiento contra JPMorgan por spoofing en futuros sobre metales preciosos y bonos del Tesoro estadounidense entre 2008 y 2016: 920,2 millones de dólares entre restituciones, beneficios a devolver y sanciones, la cifra más alta jamás impuesta por el regulador. El banco admitió los hechos, algo poco habitual en estos acuerdos.
El pump and dump, del teléfono a las redes sociales
La versión clásica se hacía por teléfono. En los años noventa la sociedad de intermediación Stratton Oakmont empujaba a sus clientes acciones de pequeñas empresas de las que sus responsables controlaban parte de los títulos. Su fundador, Jordan Belfort, se declaró culpable en 1999 de fraude con valores y blanqueo, y el tribunal le impuso indemnizar a las víctimas con 110,4 millones de dólares.
Hoy el canal son las redes sociales. En diciembre de 2022 la SEC y el Departamento de Justicia acusaron a ocho influencers seguidos por más de 1,5 millones de personas de haber comprado acciones, haberlas recomendado a sus seguidores y haberlas vendido a escondidas cuando el precio subía, con beneficios estimados en al menos 114 millones de dólares. El juez de primera instancia había desestimado los cargos penales; en octubre de 2025 el Tribunal de Apelaciones del Quinto Circuito los restableció. Las acusaciones aún no se han probado.
Qué dicen los estudios
Andrei Kirilenko, entonces economista jefe de la CFTC, con Albert Kyle (University of Maryland), Mehrdad Samadi y Tugkan Tuzun, en «The Flash Crash: High-Frequency Trading in an Electronic Market» (Journal of Finance, 2017), estudiaron operación por operación el futuro sobre el S&P 500 del 6 de mayo de 2010: los operadores de alta frecuencia no desencadenaron el desplome, pero su comportamiento amplificó la volatilidad. La lección: en un mercado muy rápido, quien retira o añade órdenes en un momento de tensión puede amplificar un movimiento ya en marcha.
Thomas Renault (IÉSEG School of Management y Université Paris 1 Panthéon-Sorbonne) analizó millones de mensajes en Twitter sobre pequeñas empresas cotizadas: un aumento anómalo de mensajes coincide con una fuerte subida ese mismo día, seguida de una clara vuelta atrás en la semana siguiente, más marcada cuando los mensajes vienen de promotores de acciones.
Tao Li y Baolian Wang (University of Florida), con Donghwa Shin, entonces doctorando en Princeton, recopilaron a mano 500 pump and dump organizados con criptomonedas: en los primeros 70 segundos el precio sube de media un 25% y los volúmenes 148 veces, luego la vuelta atrás empieza enseguida y en aproximadamente una hora la mayor parte del efecto ha desaparecido. Quien entra tarde casi siempre compra a los organizadores.
Las normas en Estados Unidos y en Europa
En Estados Unidos el spoofing está prohibido de forma explícita por la ley Dodd-Frank de 2010, y el pump and dump entra en las normas generales contra el fraude con valores. En la Unión Europea el reglamento sobre abuso de mercado, en vigor desde el 3 de julio de 2016, prohíbe toda orden que dé señales falsas o engañosas sobre la oferta, la demanda o el precio, y la directiva asociada exige a los Estados castigar los casos graves e intencionados de manipulación con una pena máxima de al menos cuatro años de prisión.
Qué supone para el pequeño inversor
Nadie puede ver desde fuera si una orden del libro es real o falsa, y nadie está obligado a leer los mensajes en las redes sociales. Para quien invierte significa tres cosas:
- una acción pequeña que sube de repente, con muchos mensajes entusiastas, es una señal de prudencia, no una oportunidad: los estudios muestran que el precio suele volver atrás en pocos días;
- las órdenes a mercado sobre acciones poco negociadas son las más expuestas: una orden limitada te protege del peor precio, aunque puede no ejecutarse;
- quien recomienda una acción debería decir si la tiene: si no lo dice, o si promete ganancias rápidas y seguras, conviene preguntarse quién vende a quién.
Cómo las aplicaciones sin comisiones venden tus órdenes a quien las ejecuta lo contamos en el artículo sobre las órdenes pagadas; cómo un accionista puede votar sin arriesgar nada, en el del voto vacío. En InvestingBot los precios tienen un retraso de 15-30 minutos y las acciones poco negociadas quedan fuera del Screener: no basta para descubrir una manipulación, pero evita mirar primero justo las acciones donde es más fácil.
En resumen
- El spoofing usa órdenes falsas colocadas para cancelarlas; el pump and dump usa noticias infladas para vender a quien llega después.
- Cancelar órdenes es normal: se vuelve ilegal cuando la orden nace con la intención de no ejecutarse.
- Coscia fue condenado a tres años en 2016; JPMorgan pagó 920,2 millones de dólares en 2020 por spoofing entre 2008 y 2016.
- En 2022 ocho influencers fueron acusados de ganar al menos 114 millones de dólares recomendando acciones que luego vendían.
- En los pump and dump con criptomonedas estudiados, el precio sube un 25% en 70 segundos y el efecto desaparece en aproximadamente una hora.
- Para quien invierte, una acción pequeña que sube con mucho ruido en las redes sociales es una señal de prudencia.
¿Qué es el spoofing?
Es introducir órdenes de compra o de venta que no se quieren ejecutar, para hacer creer a los demás que hay más demanda u oferta de la real, y aprovechar el movimiento de precio que sigue.
¿Cancelar una orden es ilegal?
No. Cancelar o modificar órdenes es normal y ocurre continuamente. Es ilegal colocar una orden ya con la intención de cancelarla antes de la ejecución, para engañar a los demás operadores.
¿Qué es un pump and dump?
Es una manipulación en la que alguien compra una acción poco negociada, empuja su precio con noticias exageradas o falsas y la vende cuando sube. Quien compra tarde se queda con una acción que suele volver atrás rápidamente.
¿Navinder Sarao causó el flash crash de 2010?
Según la acusación, sus órdenes falsas contribuyeron a las condiciones del desplome, y en 2016 se declaró culpable de spoofing. El informe de las autoridades estadounidenses señala, sin embargo, como detonante un gran programa automático de venta, y los estudios muestran que la alta frecuencia amplificó la volatilidad.
¿Cómo reconozco un posible pump and dump?
Las señales típicas son una acción pequeña y poco negociada, una subida repentina, muchos mensajes entusiastas en las redes sociales y promesas de ganancias rápidas. Cuantas más coinciden, más prudencia conviene.
¿En Europa está prohibido el spoofing?
Sí. El reglamento europeo sobre abuso de mercado, en vigor desde el 3 de julio de 2016, prohíbe las órdenes que dan señales falsas o engañosas sobre el precio, y los casos graves e intencionados son delitos con penas máximas de al menos cuatro años de prisión.