



Muchas aplicaciones de trading no cobran comisiones. Pero un servicio gratuito alguien lo paga: a menudo es una gran firma de mercado que paga al bróker por recibir tus órdenes y ejecutarlas ella misma. Se llama pago por flujo de órdenes (payment for order flow). En Estados Unidos es legal y se declara; en la Unión Europea está prohibido. Para quien invierte solo importa una pregunta: a qué precio se ejecuta tu orden, y quién se queda con la diferencia.
El pago por flujo de órdenes, en pocas palabras
Cuando compras una acción con una aplicación, la orden no va necesariamente a la bolsa. El bróker puede pasarla a un mayorista, una gran firma de trading que compra y vende por cuenta propia y que a cambio le paga una pequeña cantidad por cada orden. El mayorista gana con la diferencia entre precio de compra y de venta, el spread; el bróker gana el pago y puede no cobrar comisiones.
El conflicto es evidente: el bróker debe buscar para el cliente el mejor precio posible, pero le paga quien ejecuta la orden. Cuanto más alto es el pago, más tentado está el bróker de enviar las órdenes a quien mejor paga, no a quien mejor ejecuta.
Cómo funciona y por qué es legal
En Estados Unidos la práctica está permitida con dos condiciones. La primera: el bróker debe declarar los pagos que recibe, en informes periódicos públicos que dicen a quién envía las órdenes y cuánto cobra. La segunda: debe cumplir el deber de mejor ejecución, es decir, buscar el precio más favorable para el cliente.
El mayorista a menudo ejecuta la orden a un precio algo mejor que el cotizado en bolsa en ese momento, la mejora de precio. Es el argumento a favor: el cliente no paga comisiones y obtiene un precio algo mejor. El argumento en contra: esa mejora podría ser mayor si el bróker no se quedara con una parte del valor de las órdenes.
Una práctica que viene de los años ochenta
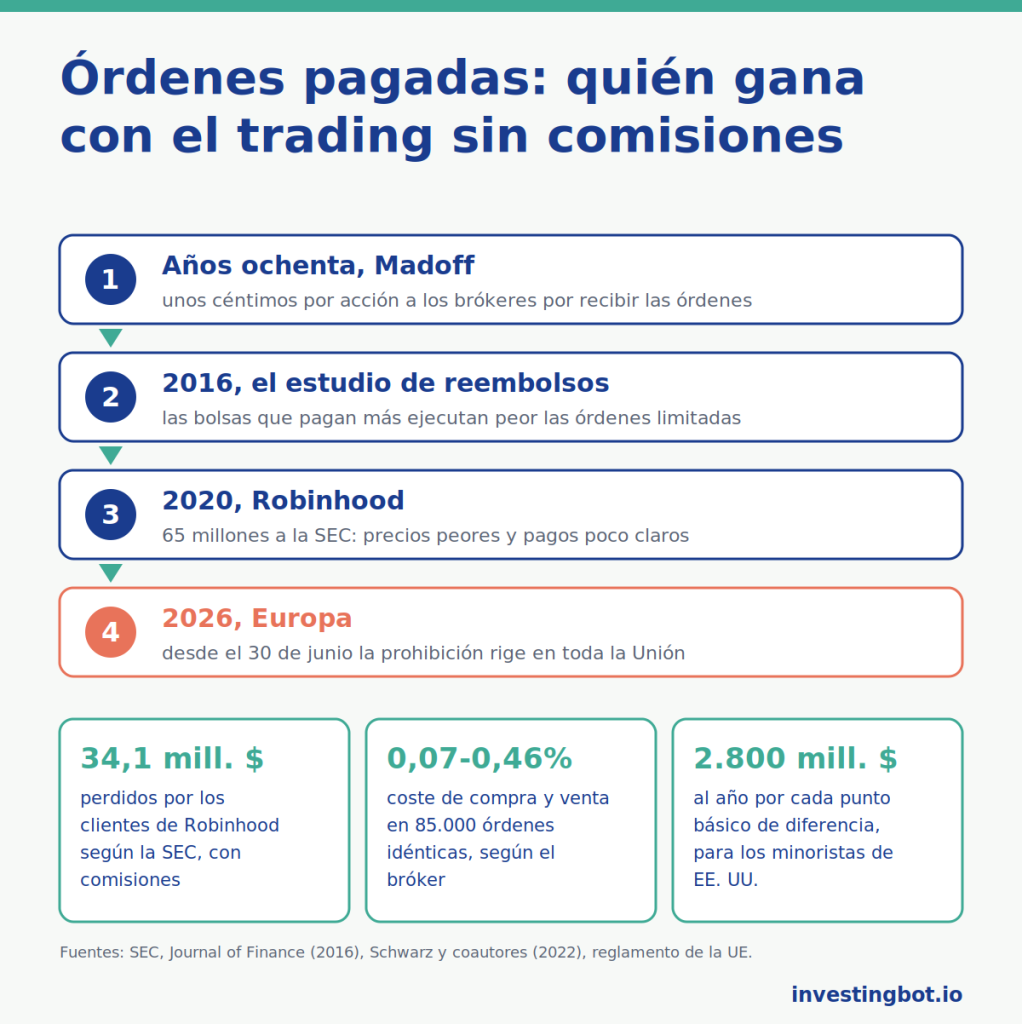
Entre los primeros en practicarla de forma sistemática estaba Bernard Madoff, con su actividad de creador de mercado: pagaba a los brókeres unos céntimos por acción por recibir sus órdenes. Esa parte de su actividad era legal y distinta del fraude por el que fue condenado en 2009. El modelo se extendió después, y hoy unas pocas grandes firmas de trading ejecutan una parte importante de las órdenes de los pequeños inversores estadounidenses fuera de las bolsas.
El caso Robinhood, 2020
El 17 de diciembre de 2020 la SEC, el regulador estadounidense de los mercados, cerró una acusación contra Robinhood, la aplicación que popularizó el trading sin comisiones. La SEC sostenía que entre 2015 y 2018 la empresa no había explicado con claridad a sus clientes que su principal fuente de ingresos eran los pagos por sus órdenes, y que precisamente por los pagos tan altos que exigía sus clientes habían obtenido precios peores que con otros brókeres.
Según la SEC, incluso contando el ahorro en comisiones, los clientes habían perdido unos 34,1 millones de dólares. Robinhood pagó 65 millones de dólares, sin admitir ni negar las acusaciones, y aceptó un consultor independiente sobre sus procedimientos. Aquí se pasó de lo legal a lo ilícito: no por el pago en sí, sino por cómo se había declarado y por la ejecución de las órdenes.
El conflicto oculto: los reembolsos de las bolsas
El conflicto no afecta solo a las órdenes vendidas a los mayoristas. Muchas bolsas estadounidenses pagan un reembolso a quien aporta órdenes que esperan ser ejecutadas, las órdenes limitadas, y cobran a quien las ejecuta. Un bróker puede así elegir la bolsa que paga el reembolso más alto, aunque allí la orden del cliente tenga menos probabilidades de ejecutarse.
Es la zona gris: ninguna norma lo prohíbe de forma explícita, pero el deber de mejor ejecución dice que cuenta el interés del cliente, no el del bróker. El estudio citado más abajo midió cuánto cuesta esta elección a los clientes.
Qué dicen los estudios
Robert Battalio y Shane Corwin (University of Notre Dame) y Robert Jennings (Indiana University), en «Can Brokers Have It All? On the Relation between Make-Take Fees and Limit Order Execution Quality» (Journal of Finance, 2016), mostraron que algunos grandes brókeres estadounidenses enviaban las órdenes limitadas a las bolsas que pagaban los reembolsos más altos, y que allí la calidad de ejecución era peor. El título resume la conclusión: el bróker no puede tenerlo todo, cobrar el reembolso más alto y conseguir la mejor ejecución para el cliente.
Un estudio de 2022 de Christopher Schwarz y Philippe Jorion (University of California, Irvine), Brad Barber (University of California, Davis), Xing Huang (Washington University in St. Louis) y Terrance Odean (University of California, Berkeley), «The “Actual Retail Price” of Equity Trades», hizo un experimento directo: unas 85.000 órdenes idénticas, enviadas en el mismo momento a través de cuentas en distintos brókeres sin comisiones. El coste medio de una compra y una venta, sin comisiones, iba de cerca del 0,07% a cerca del 0,46% según la cuenta. Los autores estiman que cada punto básico de diferencia cuesta a los pequeños inversores estadounidenses unos 2,8 mil millones de dólares al año. Y un resultado inesperado: las diferencias no dependían de la cuantía de los pagos por órdenes, sino de cómo trataban los mayoristas a los clientes de cada bróker.
Europa y Estados Unidos: dos caminos opuestos
La Unión Europea eligió la prohibición. Las nuevas normas sobre mercados financieros, en vigor desde el 28 de marzo de 2024, prohíben a los brókeres recibir pagos por dirigir las órdenes de clientes minoristas. Los Estados donde la práctica ya existía pudieron conceder un periodo de transición, solo para clientes nacionales, que terminó el 30 de junio de 2026: desde entonces la prohibición rige en toda la Unión.
Estados Unidos tomó otro camino. Entre 2022 y 2023 la SEC había propuesto obligar a los brókeres a llevar muchas órdenes de pequeños inversores a subasta antes de ejecutarlas internamente, pero el 12 de junio de 2025 retiró la propuesta junto con otras trece. Quedan las obligaciones de información y el deber de mejor ejecución.
Qué supone para el pequeño inversor
El pago por flujo de órdenes no es una estafa, y el precio obtenido suele ser bueno. Pero «gratis» no significa «sin coste». Para quien invierte significa tres cosas:
- el coste real de una orden es el precio de ejecución, no solo la comisión: unos céntimos por acción, en muchas órdenes, pesan más que una comisión fija;
- con las órdenes a mercado el conflicto pesa más: una orden limitada te protege del peor precio, aunque puede no ejecutarse;
- los brókeres publican a quién envían las órdenes y cuánto cobran: en Estados Unidos son informes periódicos obligatorios, en Europa un bróker ya no puede recibir esos pagos.
Cómo un accionista puede votar sin arriesgar nada lo contamos en el artículo sobre el voto vacío; cómo la deuda de una empresa en crisis acaba en manos de quien quiere quedarse con ella, en el de los fondos buitre. En InvestingBot los precios tienen un retraso de 15-30 minutos y la hora de cada cotización se indica siempre: bastan para decidir, pero para ejecutar se mira el precio del propio bróker.
En resumen
- Con el pago por flujo de órdenes un mayorista paga al bróker por recibir y ejecutar las órdenes de los clientes.
- En Estados Unidos es legal si se declara y si el bróker busca el mejor precio; en la Unión Europea está prohibido, del todo desde el 30 de junio de 2026.
- En 2020 Robinhood pagó 65 millones de dólares a la SEC: según la acusación sus clientes habían perdido 34,1 millones por precios peores.
- Battalio, Corwin y Jennings mostraron que perseguir los reembolsos de las bolsas empeora la ejecución de las órdenes limitadas.
- En 85.000 órdenes idénticas el coste iba del 0,07% al 0,46% según el bróker, sin relación con los pagos.
- Para quien invierte el coste real es el precio de ejecución, y una orden limitada protege del peor precio.
¿Qué es el pago por flujo de órdenes?
Es el pago que un mayorista hace a un bróker por recibir las órdenes de sus clientes y ejecutarlas por cuenta propia. El mayorista gana con la diferencia entre precio de compra y de venta, el bróker con el pago.
¿Es legal?
En Estados Unidos sí, si el bróker lo declara y cumple el deber de buscar el mejor precio para el cliente. En la Unión Europea está prohibido desde el 28 de marzo de 2024, y las últimas excepciones nacionales vencieron el 30 de junio de 2026.
¿Por qué las aplicaciones sin comisiones pueden ser gratuitas?
Porque ganan de otras formas: pagos por órdenes, intereses sobre el efectivo de los clientes, préstamo de valores, servicios de pago. El cliente no paga comisión, pero el precio al que compra o vende puede ser algo menos favorable.
¿Qué hizo Robinhood?
Según la SEC no había explicado con claridad a sus clientes que le pagaban por sus órdenes, y sus clientes habían obtenido precios peores que con otros brókeres. En diciembre de 2020 pagó 65 millones de dólares sin admitir ni negar las acusaciones.
¿Cómo puedo protegerme?
Usando órdenes limitadas en lugar de órdenes a mercado, comparando el precio de ejecución con el cotizado en ese momento y leyendo los informes en los que el bróker declara a quién envía las órdenes y cuánto cobra.
¿En Europa ha desaparecido el problema?
Los pagos por dirigir las órdenes de clientes minoristas están prohibidos, pero la calidad de ejecución sigue siendo algo que comprobar: el bróker debe seguir buscando el mejor precio, y el coste total depende también de comisiones y cambio de divisa.