



Um mercado funciona porque as ordens que vês expostas são, pelo menos em parte, verdadeiras: alguém quer mesmo comprar ou vender a esse preço. O spoofing explora esta confiança com ordens falsas, colocadas para serem canceladas antes de serem executadas. O pump and dump explora-a com notícias inflacionadas: compra-se uma ação pouco negociada, empurra-se com mensagens entusiastas e vende-se a quem chega depois. As duas práticas são ilegais nos Estados Unidos e na União Europeia, mas a fronteira com as estratégias lícitas é fina, e quase sempre está na intenção.
Spoofing e pump and dump, em poucas palavras
O spoofing manipula o livro de ordens: quem o pratica introduz grandes ordens de compra ou de venda que não quer executar, para fazer crer aos outros que há muita procura ou muita oferta. Quando o preço se move na direção desejada, executa uma ordem verdadeira do lado oposto e cancela as falsas.
O pump and dump manipula a informação: quem o organiza compra primeiro, depois espalha notícias exageradas ou falsas para atrair compradores, e vende quando o preço subiu. Quem compra tarde fica com uma ação que volta rapidamente ao valor anterior, ou mais abaixo.
Como funciona o spoofing, e porque cancelar não basta
Cancelar ordens é normal: a maioria das ordens expostas nos mercados eletrónicos é modificada ou retirada antes de ser executada, porque os preços mudam e os criadores de mercado atualizam sem parar as suas cotações. Isto é legal.
Torna-se ilegal quando a ordem nasce já com a intenção de ser cancelada. Nos Estados Unidos, a lei Dodd-Frank de 2010 proibiu de forma explícita fazer ofertas de compra ou de venda com a intenção de as cancelar antes da execução. No meio está a zona cinzenta: uma ordem grande retirada após poucos instantes pode ser uma escolha prudente ou uma finta, e o que as distingue é o padrão geral das operações, as mensagens internas e a repetição ao longo do tempo.
O flash crash de 2010 e Navinder Sarao
A 6 de maio de 2010 os mercados americanos perderam em poucos minutos cerca de um bilião de dólares de valor, em grande parte recuperado pouco depois. O relatório conjunto das autoridades americanas indicou como gatilho um grande programa automático de venda de 75.000 contratos de futuros sobre o S&P 500, por cerca de 4,1 mil milhões de dólares.
Anos depois surgiu também o nome de Navinder Sarao, um trader britânico que operava a partir de casa em futuros sobre o S&P 500 com grandes ordens de venda que depois cancelava. Em 2016 declarou-se culpado nos Estados Unidos de spoofing e fraude eletrónica; segundo a acusação, as suas ordens falsas tinham contribuído para as condições da queda. Em janeiro de 2020 uma juíza de Chicago condenou-o ao período já passado sob custódia mais um ano de prisão domiciliária, citando a sua ampla colaboração com os investigadores.
Nos tribunais: Coscia e JPMorgan
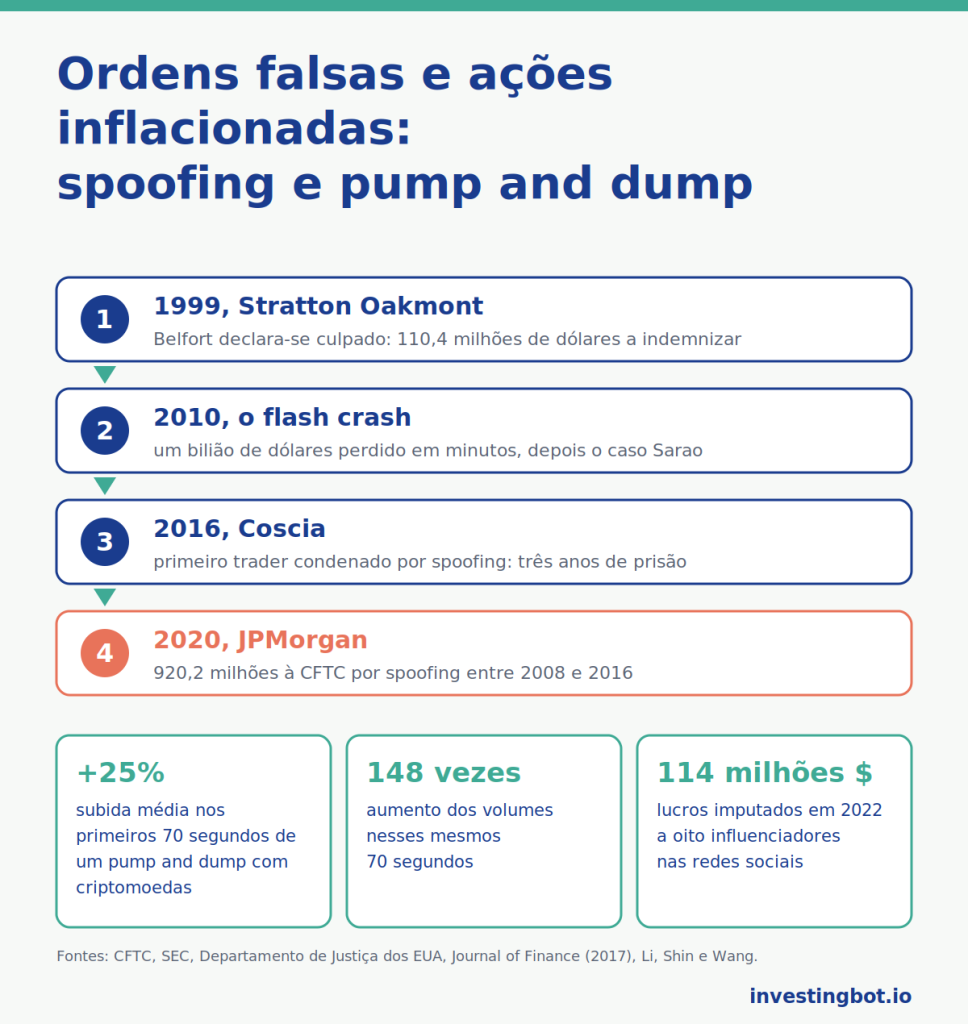
Michael Coscia foi o primeiro trader condenado com a nova norma contra o spoofing. Um júri de Chicago declarou-o culpado em novembro de 2015 por um programa automático que introduzia grandes ordens para as cancelar em poucos instantes, e a 13 de julho de 2016 foi condenado a três anos de prisão.
O caso maior envolve um banco. A 29 de setembro de 2020 a CFTC, o regulador americano dos derivados, encerrou um processo contra o JPMorgan por spoofing em futuros sobre metais preciosos e títulos do Tesouro americano entre 2008 e 2016: 920,2 milhões de dólares entre restituições, lucros a devolver e sanções, o valor mais alto alguma vez imposto pelo regulador. O banco admitiu os factos, o que é raro nestes acordos.
O pump and dump, do telefone às redes sociais
A versão clássica fazia-se ao telefone. Nos anos noventa a corretora Stratton Oakmont empurrava aos clientes ações de pequenas empresas das quais os seus responsáveis controlavam parte dos títulos. O fundador, Jordan Belfort, declarou-se culpado em 1999 de fraude com valores mobiliários e branqueamento, e o tribunal impôs-lhe indemnizar as vítimas em 110,4 milhões de dólares.
Hoje o canal são as redes sociais. Em dezembro de 2022 a SEC e o Departamento de Justiça acusaram oito influenciadores seguidos por mais de 1,5 milhões de pessoas de terem comprado ações, de as terem recomendado aos seus seguidores e de as terem vendido às escondidas quando o preço subia, com lucros estimados em pelo menos 114 milhões de dólares. O juiz de primeira instância tinha rejeitado as acusações penais; em outubro de 2025 o Tribunal de Recurso do Quinto Circuito restabeleceu-as. As acusações ainda não foram provadas.
O que dizem os estudos
Andrei Kirilenko, então economista-chefe da CFTC, com Albert Kyle (University of Maryland), Mehrdad Samadi e Tugkan Tuzun, em «The Flash Crash: High-Frequency Trading in an Electronic Market» (Journal of Finance, 2017), estudaram operação a operação o futuro sobre o S&P 500 de 6 de maio de 2010: os operadores de alta frequência não desencadearam a queda, mas o seu comportamento amplificou a volatilidade. A lição: num mercado muito rápido, quem retira ou acrescenta ordens num momento de tensão pode amplificar um movimento já em curso.
Thomas Renault (IÉSEG School of Management e Université Paris 1 Panthéon-Sorbonne) analisou milhões de mensagens no Twitter sobre pequenas empresas cotadas: um aumento anómalo de mensagens coincide com uma forte subida no próprio dia, seguida de um claro recuo na semana seguinte, mais marcado quando as mensagens vêm de promotores de ações.
Tao Li e Baolian Wang (University of Florida), com Donghwa Shin, então doutorando em Princeton, recolheram à mão 500 pump and dump organizados com criptomoedas: nos primeiros 70 segundos o preço sobe em média 25% e os volumes 148 vezes, depois o recuo começa logo e em cerca de uma hora a maior parte do efeito desapareceu. Quem entra tarde compra quase sempre a quem organizou a operação.
As regras nos Estados Unidos e na Europa
Nos Estados Unidos o spoofing é proibido de forma explícita pela lei Dodd-Frank de 2010, e o pump and dump cai nas normas gerais contra a fraude com valores mobiliários. Na União Europeia o regulamento sobre abuso de mercado, em vigor desde 3 de julho de 2016, proíbe qualquer ordem que dê sinais falsos ou enganosos sobre a oferta, a procura ou o preço, e a diretiva associada exige que os Estados punam os casos graves e intencionais de manipulação com uma pena máxima de pelo menos quatro anos de prisão.
O que muda para o pequeno investidor
Ninguém consegue ver de fora se uma ordem no livro é verdadeira ou falsa, e ninguém é obrigado a ler as mensagens nas redes sociais. Para quem investe significa três coisas:
- uma ação pequena que sobe de repente, com muitas mensagens entusiastas, é um sinal de prudência, não uma oportunidade: os estudos mostram que o preço muitas vezes recua em poucos dias;
- as ordens ao mercado em ações pouco negociadas são as mais expostas: uma ordem com limite de preço protege-te do pior preço, mesmo que possa não ser executada;
- quem recomenda uma ação devia dizer se a tem: se não o diz, ou se promete ganhos rápidos e seguros, convém perguntar quem está a vender a quem.
Como as aplicações sem comissões vendem as tuas ordens a quem as executa contamos no artigo sobre as ordens pagas; como um acionista pode votar sem arriscar nada, no do voto vazio. No InvestingBot os preços têm um atraso de 15-30 minutos e as ações pouco negociadas ficam fora do Screener: não basta para descobrir uma manipulação, mas evita olhar primeiro precisamente para as ações onde ela é mais fácil.
Em resumo
- O spoofing usa ordens falsas colocadas para serem canceladas; o pump and dump usa notícias inflacionadas para vender a quem chega depois.
- Cancelar ordens é normal: torna-se ilegal quando a ordem nasce com a intenção de não ser executada.
- Coscia foi condenado a três anos em 2016; o JPMorgan pagou 920,2 milhões de dólares em 2020 por spoofing entre 2008 e 2016.
- Em 2022 oito influenciadores foram acusados de ganhar pelo menos 114 milhões de dólares recomendando ações que depois vendiam.
- Nos pump and dump com criptomoedas estudados, o preço sobe 25% em 70 segundos e o efeito desaparece em cerca de uma hora.
- Para quem investe, uma ação pequena que sobe com muito ruído nas redes sociais é um sinal de prudência.
O que é o spoofing?
É introduzir ordens de compra ou de venda que não se querem executar, para fazer crer aos outros que há mais procura ou oferta do que a verdadeira, e aproveitar o movimento de preço que se segue.
Cancelar uma ordem é ilegal?
Não. Cancelar ou modificar ordens é normal e acontece constantemente. É ilegal colocar uma ordem já com a intenção de a cancelar antes da execução, para enganar os outros operadores.
O que é um pump and dump?
É uma manipulação em que alguém compra uma ação pouco negociada, empurra o seu preço com notícias exageradas ou falsas e vende-a quando sobe. Quem compra tarde fica com uma ação que normalmente recua depressa.
Navinder Sarao causou o flash crash de 2010?
Segundo a acusação, as suas ordens falsas contribuíram para as condições da queda, e em 2016 declarou-se culpado de spoofing. O relatório das autoridades americanas aponta, no entanto, como gatilho um grande programa automático de venda, e os estudos mostram que a alta frequência amplificou a volatilidade.
Como reconheço um possível pump and dump?
Os sinais típicos são uma ação pequena e pouco negociada, uma subida repentina, muitas mensagens entusiastas nas redes sociais e promessas de ganhos rápidos. Quanto mais se juntam, mais prudência convém.
Na Europa o spoofing é proibido?
Sim. O regulamento europeu sobre abuso de mercado, em vigor desde 3 de julho de 2016, proíbe as ordens que dão sinais falsos ou enganosos sobre o preço, e os casos graves e intencionais são crimes com penas máximas de pelo menos quatro anos de prisão.