



Quien abre la ficha de una empresa en un sitio financiero da por hecho que los números son correctos: el precio, el número de acciones, la deuda, el beneficio. Tras un año comparando esos números entre sí y con los documentos oficiales, podemos decir algo sencillo: ninguna fuente por sí sola es fiable, ni siquiera las de pago. No por descuido: los datos de bolsa pasan por una cadena de proveedores, y cada eslabón añade una convención, un retraso o un error que nadie aguas abajo comprueba. Este artículo explica dónde se rompen los datos, con los casos reales que hemos encontrado en unas 3.500 empresas estadounidenses, y qué hacemos cada noche para no mostrarlos rotos.
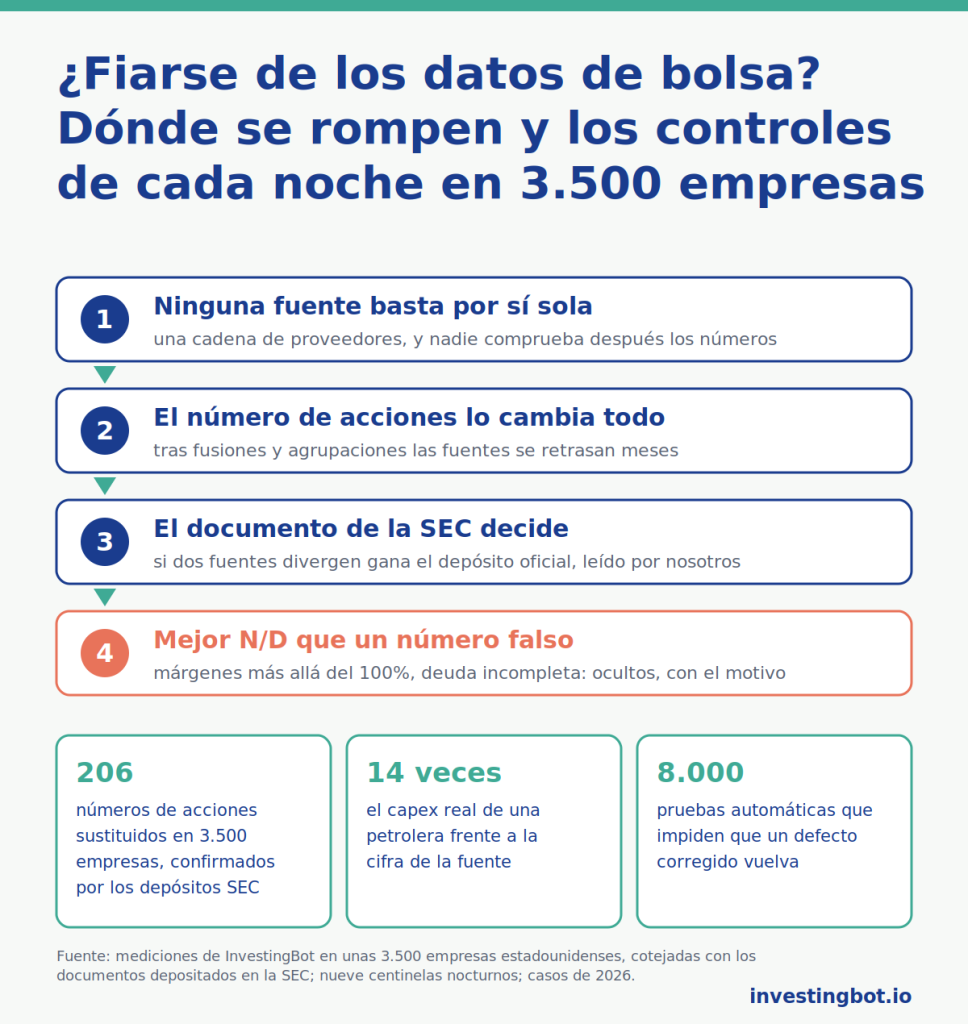
La regla que seguimos cabe en tres líneas: un número se muestra solo si dos fuentes independientes lo confirman; donde discrepan, gana el documento depositado en la SEC, el supervisor bursátil de Estados Unidos, leído directamente; y donde ni siquiera eso decide, el número no se muestra. Un dato menos, con el motivo escrito al lado, vale más que un dato plausible y falso.
De dónde vienen los datos de bolsa, y por qué se rompen
Casi ningún sitio produce los datos que muestra. Los precios llegan de las bolsas a través de un distribuidor; los balances los extrae un proveedor de los documentos que depositan las empresas; las estimaciones de los analistas las recoge un tercero; el número de acciones, los dividendos y los desdoblamientos vienen de un cuarto. Cada proveedor tiene sus convenciones y sus plazos, y el sitio que los junta suele mostrarlos tal como llegan.
Los errores se concentran donde la cadena es más larga y la empresa más pequeña. En las grandes, que todos miran, los números coinciden al céntimo: en nuestras pruebas, Apple, Microsoft y Coca-Cola son idénticas entre la fuente principal, una segunda fuente y el balance depositado. En las pequeñas, sobre todo tras un hecho societario, las fuentes divergen a menudo, y nadie se da cuenta porque nadie mira. Es el mismo mecanismo que describimos en el artículo sobre los pequeños inversores y las acciones individuales: la atención, y por tanto el cuidado, va donde está el dinero.
El número de acciones: el dato que lo cambia todo
El número de acciones en circulación es el dato más infravalorado de una ficha. Multiplicado por el precio da la capitalización, es decir, cuánto vale la empresa en bolsa; dividido en el beneficio da el beneficio por acción; de ahí salen el PER, el precio/valor contable y casi todos los múltiplos. Si está mal, está mal todo, y de forma invisible, porque la ficha sigue mostrando números razonables.
Y está mal más a menudo de lo que se cree. Cuando una empresa sale a bolsa, se fusiona, agrupa sus acciones o emite nuevas, el recuento cambia en un día, pero las fuentes lo actualizan cuando sale el balance siguiente, es decir, hasta tres meses después. En nuestro universo de unas 3.500 empresas, comparando cada noche tres fuentes, en 206 casos el valor de la fuente principal no era el correcto y lo sustituimos por el confirmado por el balance depositado; en otros 57 las fuentes se contradecían sin que ninguna tuviera razón de forma demostrable.
Esos 57 los verificamos uno por uno en los documentos depositados en la SEC: folletos de salida a bolsa, comunicados de cierre de fusiones, portadas de los informes trimestrales. Algunos ejemplos de lo lejos que estaban las fuentes. ProKidney, biotecnológica con dos clases de acciones: una fuente contaba 148 millones de acciones, otra 399; el documento depositado el 29 de octubre dice 302,4 millones, sumando las dos clases. Accelevation, que salió a bolsa el 1 de octubre: la fuente principal seguía en 30 millones de acciones, el folleto cuenta 225 millones entre las dos clases, así que la capitalización mostrada era siete veces y media más baja que la real. Nueve empresas habían agrupado sus acciones, con proporciones de 1 por 4 hasta 1 por 125, y la fuente seguía contando las acciones de antes de la agrupación. En un caso de empresa extranjera cotizada mediante certificados de depósito, una fuente usaba la proporción antigua entre certificado y acción, y el recuento salía doble.
Donde el documento no decide, el número queda declarado incierto: tres empresas que acaban de cerrar una fusión aún no han publicado el recuento definitivo, y nosotros no lo inventamos.
Las inversiones que faltan: el caso de las petroleras
El flujo de caja libre, es decir, el dinero que le queda a una empresa tras pagar sus inversiones, es uno de los números más usados para juzgar un negocio. Para calcularlo hace falta el capex, el gasto en instalaciones y yacimientos. Descubrimos que para las petroleras la fuente principal tomaba solo la partida «otras instalaciones» e ignoraba el desarrollo de los yacimientos, que es el gasto real. Para EOG Resources el capex salía en 479 millones de dólares; el balance depositado en la SEC recoge 6.594, catorce veces más. El flujo de caja libre, y el rendimiento de caja que se deriva de él, estaban inflados en proporción en 38 empresas del sector.
Ahora, donde la fuente no tiene el capex o tiene menos de la mitad del depositado, lo leemos de los balances de la SEC. Para otras 54 empresas, que no tenían capex en absoluto, lo recuperamos de la SEC con una regla estricta: la lectura debe coincidir con al menos tres comprobaciones independientes; si no, queda vacía. Medimos que una regla más permisiva, «coincide con la fuente en dos periodos», se equivocaba aproximadamente una vez de cada cinco. Mejor 54 valores seguros que 150 de los que 30 son falsos.
Beneficios, ingresos y trimestres: cuando la fuente va con retraso o lee la línea equivocada
Tres clases de error vuelven una y otra vez en los balances.
La primera es la escala: un trimestre reconstruido con las acciones expresadas en miles en vez de en unidades produce beneficios por acción absurdos. Nuestro control encontró 197: McDonald’s salía con tres millones de dólares de beneficio por acción. Ahora, si beneficio por acción, acciones y beneficio total no cuadran entre sí, el valor se recalcula y se muestra solo si una segunda fuente lo confirma.
La segunda es el retraso: para unas ciento cincuenta empresas la fuente seguía en un trimestre de hace más de cien días mientras el balance nuevo ya estaba depositado. Para 97 de ellas tomamos el último trimestre directamente de los depósitos de la SEC, pero solo tras una prueba: el trimestre anterior, reconstruido desde la SEC con el mismo método, debe coincidir con el de la fuente dentro del 0,5 por ciento. Donde la prueba falla, la ficha dice que el balance va con retraso, y de cuánto.
La tercera es la línea equivocada: la fuente toma un componente de los ingresos en lugar del total. NextEra Energy salía con 25,8 mil millones de ingresos frente a los 27,4 depositados; Interactive Brokers con 2,4 mil millones frente a 6,2. Lo medimos en más de 3.300 empresas: en la gran mayoría el total coincide, pero en un puñado de casos la fuente recoge una línea parcial, y la corrección hay que hacerla empresa por empresa, porque la regla contraria, «toma siempre la línea más grande», se equivocaría en otros sitios confundiendo un ingreso bruto con el total.
Desdoblamientos y dividendos: el pasado que no se actualiza
Cuando una empresa desdobla sus acciones, por ejemplo dos nuevas por cada antigua, todos los datos por acción del pasado deben dividirse entre dos: precios, dividendos, precios objetivo de los analistas. Las fuentes lo hacen con los precios y a menudo no con el resto. En 1.418 empresas con un historial de dividendos comparable entre dos fuentes, tres llevaban un dividendo sin ajustar: Amphenol mostraba un dividendo de 0,25 dólares tras su desdoblamiento 2 por 1 de septiembre, cuando el valor ajustado es 0,125. Pocos casos, pero un rendimiento doble en una acción es un error grave para quien la compra por el dividendo.
Los precios objetivo de los analistas son peores, porque la fuente los agrega en una ventana de un año que mezcla estimaciones de antes y de después del desdoblamiento. Tras el 2 por 1 de Monster Beverage, el precio objetivo medio salía en 69,90 dólares, imposible para una acción a 50: recalculado solo con las estimaciones posteriores al desdoblamiento es 50,83. Donde la ventana no se puede limpiar, el precio objetivo no se muestra y la ficha explica por qué.
La deuda: nunca cero por error
La deuda es el dato que más a menudo llega incompleto: la fuente recoge una línea de cada tres del pasivo y la relación entre deuda y patrimonio sale bajísima. Para Baxter, en el trimestre más reciente, la fuente daba 206 millones de deuda frente a los 9,67 mil millones del balance depositado. Por eso tenemos una regla fija: la deuda nunca es cero por falta de datos. Se toma de la fuente, se verifica con la partida correspondiente del balance de la SEC leída con un método calibrado para cada empresa, y si la fuente recoge un valor desplomado respecto al trimestre anterior sin una razón visible, la relación no se muestra. Un «no disponible, porque la deuda declarada es incompleta» es una información; un 0,06 en lugar de 2,3 es una trampa.
Los números que no significan nada
No todos los errores son errores de la fuente: algunos son números exactos que ya no miden nada. Un margen neto del 7.000 por ciento es aritméticamente correcto si una empresa tiene ingresos casi nulos y una plusvalía extraordinaria, pero no describe la gestión. Contamos 22 empresas con un margen neto por encima del 100 por ciento, donde el beneficio supera los ingresos por una plusvalía o por cómo cuenta la fuente los ingresos de los bancos, y otras 84 con márgenes más allá del 1.000 por ciento en valor absoluto, donde los ingresos están cerca de cero. En todos esos casos la ficha muestra «no disponible» y el motivo, en vez del número. Lo mismo vale para un PER con beneficio negativo, para un PEG en una empresa con pérdidas, para un precio/valor contable cuando el patrimonio es negativo, y para el valor contable tangible cuando el balance no declara el fondo de comercio.
El valor contable tangible merece una línea aparte, porque es el caso en que el control ha cambiado más números. Lo calculamos a partir de los balances de la SEC, quitando fondo de comercio e intangibles, y cada noche lo comparamos con una fuente independiente: en unas 2.300 empresas nuestro valor está confirmado, en un centenar diverge, y en ese centenar no lo mostramos hasta entender quién tiene razón. En varios casos descubrimos que la diferencia estaba en la definición, por ejemplo en los derechos de administración de hipotecas de los bancos, y escribimos la regla en consecuencia.
Qué pasa cada noche
Nada de esto es un trabajo hecho una vez. Cada noche una cadena de más de cincuenta pasos reconstruye los datos de todas las empresas, y nueve centinelas los releen en busca de incoherencias: el mismo número que sale distinto en dos puntos de la plataforma, una relación fuera de la escala de lo posible, un precio parado desde hace tres sesiones, una fuente que ha dejado de actualizar, un símbolo renombrado. Esta mañana, por ejemplo, los centinelas habían producido 69 avisos; los graves se cierran antes de cualquier otro trabajo, y el registro no permite declarar cerrada una jornada mientras quede uno sin respuesta.
Cada día laborable, además, leemos entera una muestra de todo lo que ha generado la plataforma, análisis y respuestas del asistente incluidos, y comprobamos cada número citado contra los datos de partida. Y una batería de casi ocho mil pruebas automáticas se ejecuta con cada cambio del código: cuando corregimos un defecto, la prueba que lo reconoce se queda, así el defecto no puede volver en silencio.
El control vale también para nosotros. Hace poco descubrimos que nuestras propias pruebas automáticas, al ejecutarse de noche, habían sobrescrito por error la caché de dos empresas con datos de un trimestre antes. Lo encontró un centinela que compara el mismo rendimiento calculado por dos vías. Lo corregimos, y lo escribimos aquí porque esa es la cuestión: nadie está libre de errores, la diferencia la marca tener algo que los busca.
Qué significa para quien lee una ficha
Significa tres cosas prácticas. La primera: cuando en la ficha pone «no disponible», no es un hueco, es una decisión, y al pasar el cursor se lee el motivo. La segunda: cuando un número lleva una nota, por ejemplo «acciones verificadas en los documentos de la SEC» o «capex de los balances depositados», quiere decir que ese número no viene de la fuente principal sino de un control que la ha sustituido, y se puede llegar hasta el documento. La tercera: los precios van con 15-30 minutos de retraso, y lo decimos; quien necesita el precio en tiempo real para operar debe usar la plataforma de su intermediario, no una ficha informativa.
No prometemos datos perfectos: nadie puede. Prometemos que cada número mostrado ha pasado al menos un control independiente, que los que no lo han pasado no se ven, y que el método está escrito y se puede verificar. En el artículo sobre el análisis fundamental medimos cuánto vale leer los balances: vale algo solo si los balances que se leen son los verdaderos.
En resumen
- Los datos de bolsa pasan por una cadena de proveedores, y los errores se concentran en las empresas pequeñas y tras los hechos societarios: salidas a bolsa, fusiones, agrupaciones, desdoblamientos.
- El número de acciones es el dato más frágil: en 206 casos de 3.500 lo sustituimos por el confirmado por los depósitos de la SEC, y 31 casos inciertos los verificamos a mano en los documentos.
- Capex, beneficio por acción, ingresos, trimestres, dividendos, precios objetivo y deuda tienen cada uno una clase de error típica; para cada una hay un control y una regla de sustitución o de exclusión.
- Un número exacto puede no significar nada: márgenes más allá del 100 por ciento, PER con beneficio negativo, patrimonio negativo. En esos casos mostramos «no disponible» y el motivo.
- Cada noche una cadena de más de cincuenta pasos y nueve centinelas buscan las incoherencias; casi ocho mil pruebas automáticas impiden que los defectos corregidos vuelvan.
- No prometemos datos perfectos: prometemos que lo que se ve ha pasado un control independiente, y que lo que no lo ha pasado no se ve.
¿Por qué los datos de bolsa gratuitos contienen errores?
Porque casi ningún sitio produce los datos que muestra: los compra a una cadena de proveedores y los publica tal como llegan, sin conciliarlos. Los errores se concentran en las empresas pequeñas y tras los hechos societarios, donde nadie comprueba porque la atención, y el ingreso, van a las acciones grandes.
¿Cuál es el dato que más a menudo está mal en una ficha?
El número de acciones en circulación. Cambia en un día tras una salida a bolsa, una fusión o una agrupación, pero las fuentes lo actualizan con el balance siguiente. De él dependen la capitalización, el beneficio por acción y casi todos los múltiplos: en nuestro universo lo sustituimos en 206 casos de unas 3.500.
¿Qué significa «no disponible» en una ficha de InvestingBot?
Que el número existe en la fuente pero no ha pasado un control, o que no mide nada: un margen más allá del 100 por ciento, un PER con beneficio negativo, una deuda declarada de forma incompleta. Al pasar el cursor se lee el motivo. Un dato menos con el porqué vale más que un dato plausible y falso.
¿Por qué los documentos de la SEC cuentan más que las fuentes comerciales?
Porque son los documentos originales, depositados por la empresa bajo su responsabilidad legal, y son públicos. Las fuentes comerciales los leen y los resumen, y en el resumen se pierden escalas, partidas y fechas. Cuando dos fuentes se contradicen, el depósito de la SEC leído directamente es el árbitro.
¿Cómo sabéis si un dato es correcto sin una fuente perfecta?
Comparando fuentes independientes entre sí: un número se muestra si dos lo confirman. Donde divergen, se lee en el documento depositado; donde ni siquiera eso decide, no se muestra. El método se prueba primero en casos conocidos, por ejemplo en empresas grandes donde todas las fuentes coinciden, y se mide cuántos valores cambia antes de aplicarlo.
¿Los precios de las fichas son en tiempo real?
No, van con 15-30 minutos de retraso, y lo declaramos junto al precio. Quien opera necesita el precio en tiempo real de su intermediario; una ficha informativa sirve para entender la empresa, no para decidir el momento de la orden.
¿InvestingBot también se equivoca?
Sí, y lo escribimos. Hace poco nuestras pruebas automáticas habían sobrescrito la caché de dos empresas con datos del trimestre anterior; lo encontró un centinela que compara el mismo valor calculado por dos vías. La diferencia no es no equivocarse nunca: es tener cada noche algo que busca los errores, los nuestros incluidos.