



Wer auf einer Finanzseite die Seite eines Unternehmens öffnet, hält die Zahlen für selbstverständlich: den Kurs, die Aktienzahl, die Schulden, den Gewinn. Nach einem Jahr, in dem wir diese Zahlen untereinander und mit den offiziellen Unterlagen abgeglichen haben, können wir etwas Einfaches sagen: keine Quelle allein ist verlässlich, auch keine kostenpflichtige. Nicht aus Nachlässigkeit: Börsendaten laufen durch eine Kette von Anbietern, und jedes Glied fügt eine Konvention, eine Verzögerung oder einen Fehler hinzu, den danach niemand prüft. Dieser Artikel erklärt, wo Daten brechen, mit den echten Fällen, die wir bei rund 3.500 US-Unternehmen gefunden haben, und was wir jede Nacht tun, um sie nicht kaputt zu zeigen.
Die Regel, der wir folgen, passt in drei Zeilen: Eine Zahl wird nur gezeigt, wenn zwei unabhängige Quellen sie bestätigen; wo sie sich widersprechen, gewinnt das bei der SEC, der US-Börsenaufsicht, eingereichte Dokument, direkt gelesen; und wo auch das nicht entscheidet, wird die Zahl nicht gezeigt. Eine Zahl weniger, mit dem Grund daneben, ist mehr wert als eine plausible falsche.
Woher Börsendaten kommen, und warum sie brechen
Fast keine Website erzeugt die Daten, die sie zeigt. Die Kurse kommen von den Börsen über einen Verteiler; die Bilanzen zieht ein Anbieter aus den Unterlagen, die die Unternehmen einreichen; die Analystenschätzungen sammelt ein Dritter; Aktienzahl, Dividenden und Splits kommen von einem Vierten. Jeder Anbieter hat seine Konventionen und seine Zeiten, und die Seite, die alles zusammensetzt, zeigt es meist so, wie es ankommt.
Fehler häufen sich dort, wo die Kette am längsten und das Unternehmen am kleinsten ist. Bei den großen, auf die alle schauen, stimmen die Zahlen auf den Cent: In unseren Prüfungen sind Apple, Microsoft und Coca-Cola zwischen Hauptquelle, einer zweiten Quelle und der eingereichten Bilanz identisch. Bei den kleinen, vor allem nach einem Unternehmensereignis, weichen die Quellen oft voneinander ab, und niemand merkt es, weil niemand hinschaut. Es ist derselbe Mechanismus, den wir im Artikel über Kleinanleger und Einzelaktien beschrieben haben: Aufmerksamkeit, und damit Sorgfalt, geht dorthin, wo das Geld ist.
Die Aktienzahl: die Zahl, die alles verändert
Die Zahl der ausstehenden Aktien ist die am meisten unterschätzte Angabe einer Unternehmensseite. Mit dem Kurs multipliziert ergibt sie die Marktkapitalisierung, also was das Unternehmen an der Börse wert ist; durch den Gewinn geteilt ergibt sie den Gewinn je Aktie; daraus folgen KGV, KBV und fast jedes Vielfache. Ist sie falsch, ist alles falsch, und zwar unsichtbar, weil die Seite weiter vernünftig aussehende Zahlen zeigt.
Und sie ist öfter falsch, als man glaubt. Wenn ein Unternehmen an die Börse geht, fusioniert, Aktien zusammenlegt oder neue ausgibt, ändert sich die Zahl an einem Tag, aber die Quellen aktualisieren sie erst mit der nächsten Bilanz, also bis zu drei Monate später. In unserem Universum von rund 3.500 Unternehmen war beim nächtlichen Vergleich von drei Quellen in 206 Fällen der Wert der Hauptquelle nicht der richtige, und wir haben ihn durch den von der eingereichten Bilanz bestätigten ersetzt; in weiteren 57 widersprachen sich die Quellen, ohne dass eine nachweisbar recht hatte.
Diese 57 haben wir einzeln anhand der bei der SEC eingereichten Dokumente geprüft: Börsenprospekte, Mitteilungen zum Abschluss von Fusionen, Deckblätter der Quartalsberichte. Ein paar Beispiele dafür, wie weit die Quellen auseinanderlagen. ProKidney, ein Biotech-Unternehmen mit zwei Aktienklassen: Eine Quelle zählte 148 Millionen Aktien, eine andere 399; das am 29. Oktober eingereichte Dokument nennt 302,4 Millionen, beide Klassen zusammen. Accelevation, am 1. Oktober an die Börse gegangen: Die Hauptquelle stand bei 30 Millionen Aktien, der Prospekt zählt 225 Millionen in beiden Klassen, die gezeigte Marktkapitalisierung war also siebeneinhalbmal zu niedrig. Neun Unternehmen hatten ihre Aktien zusammengelegt, im Verhältnis von 1 zu 4 bis 1 zu 125, und die Quelle zählte noch die Aktien von vor der Zusammenlegung. In einem Fall eines ausländischen Unternehmens, das über Hinterlegungsscheine notiert ist, verwendete eine Quelle das alte Verhältnis zwischen Schein und Aktie, und die Zahl kam doppelt heraus.
Wo das Dokument nicht entscheidet, bleibt die Zahl als unsicher gekennzeichnet: Drei Unternehmen, die gerade eine Fusion abgeschlossen haben, haben noch keine endgültige Zahl veröffentlicht, und wir erfinden keine.
Die fehlenden Investitionen: der Fall der Ölgesellschaften
Der freie Cashflow, also das Geld, das einem Unternehmen nach Bezahlung seiner Investitionen bleibt, ist eine der meistgenutzten Zahlen zur Beurteilung eines Geschäfts. Um ihn zu berechnen, braucht man die Investitionsausgaben, die Ausgaben für Anlagen und Lagerstätten. Wir haben festgestellt, dass die Hauptquelle bei Ölgesellschaften nur die Position „sonstige Anlagen“ nahm und die Erschließung der Lagerstätten, die eigentliche Ausgabe, ignorierte. Bei EOG Resources kamen Investitionen von 479 Millionen Dollar heraus; die bei der SEC eingereichte Bilanz nennt 6.594, vierzehnmal so viel. Der freie Cashflow, und die daraus abgeleitete Cash-Rendite, waren bei 38 Unternehmen des Sektors entsprechend aufgebläht.
Jetzt lesen wir die Investitionen dort, wo die Quelle sie nicht hat oder weniger als die Hälfte des eingereichten Werts, aus der SEC-Bilanz. Bei weiteren 54 Unternehmen, die gar keine Investitionen hatten, haben wir sie unter einer strengen Regel aus der SEC geholt: Die Lesung muss mit mindestens drei unabhängigen Gegenproben übereinstimmen, sonst bleibt sie leer. Wir haben gemessen, dass eine lockerere Regel, „stimmt über zwei Perioden mit der Quelle überein“, etwa einmal von fünf falsch lag. Lieber 54 sichere Werte als 150, von denen 30 falsch sind.
Gewinne, Umsätze und Quartale: wenn die Quelle hinterherhinkt oder die falsche Zeile liest
Drei Fehlerklassen kehren in den Bilanzen ständig wieder.
Die erste ist die Skala: Ein Quartal, das mit Aktien in Tausend statt in Stück rekonstruiert wurde, erzeugt absurde Gewinne je Aktie. Unsere Prüfung fand 197 davon: McDonald’s kam auf drei Millionen Dollar Gewinn je Aktie. Wenn Gewinn je Aktie, Aktienzahl und Gesamtgewinn nicht zusammenpassen, wird der Wert jetzt neu berechnet und nur gezeigt, wenn eine zweite Quelle ihn bestätigt.
Die zweite ist die Verzögerung: Bei rund hundertfünfzig Unternehmen stand die Quelle auf einem Quartal von vor über hundert Tagen, während die neue Bilanz schon eingereicht war. Bei 97 davon nehmen wir das letzte Quartal direkt aus den SEC-Unterlagen, aber erst nach einer Probe: Das vorherige Quartal, mit derselben Methode aus der SEC rekonstruiert, muss mit dem der Quelle auf 0,5 Prozent übereinstimmen. Wo die Probe scheitert, sagt die Seite, dass die Bilanz hinterherhinkt, und um wie viel.
Die dritte ist die falsche Zeile: Die Quelle nimmt einen Bestandteil des Umsatzes statt des Gesamtwerts. NextEra Energy kam auf 25,8 Milliarden Umsatz gegenüber den eingereichten 27,4; Interactive Brokers auf 2,4 Milliarden gegenüber 6,2. Wir haben das bei über 3.300 Unternehmen gemessen: In der großen Mehrheit stimmt der Gesamtwert, aber in einer Handvoll Fälle meldet die Quelle eine Teilzeile, und die Korrektur muss Unternehmen für Unternehmen erfolgen, weil die umgekehrte Regel, „nimm immer die größte Zeile“, anderswo einen Bruttowert mit dem Gesamtwert verwechseln würde.
Splits und Dividenden: die Vergangenheit, die nicht aktualisiert wird
Wenn ein Unternehmen seine Aktien teilt, etwa zwei neue für jede alte, müssen alle Werte je Aktie aus der Vergangenheit durch zwei geteilt werden: Kurse, Dividenden, Kursziele der Analysten. Die Quellen tun das bei den Kursen und oft nicht beim Rest. Bei 1.418 Unternehmen mit einer zwischen zwei Quellen vergleichbaren Dividendenhistorie trugen drei eine nicht bereinigte Dividende: Amphenol zeigte nach dem Split 2 zu 1 im September eine Dividende von 0,25 Dollar, während der bereinigte Wert 0,125 ist. Wenige Fälle, aber eine verdoppelte Rendite bei einer Aktie ist ein schwerer Fehler für jemanden, der sie wegen der Dividende kauft.
Die Kursziele der Analysten sind schlimmer, weil die Quelle sie über ein Jahresfenster zusammenfasst, das Schätzungen von vor und nach dem Split mischt. Nach dem 2 zu 1 von Monster Beverage lag das mittlere Kursziel bei 69,90 Dollar, unmöglich für eine Aktie bei 50: allein auf den Schätzungen nach dem Split neu berechnet sind es 50,83. Wo das Fenster nicht bereinigt werden kann, wird das Kursziel nicht gezeigt, und die Seite erklärt warum.
Die Schulden: nie aus Versehen null
Die Schulden sind die Angabe, die am häufigsten unvollständig ankommt: Die Quelle meldet eine von drei Zeilen der Verbindlichkeiten, und das Verhältnis von Schulden zu Eigenkapital fällt winzig aus. Bei Baxter gab die Quelle im jüngsten Quartal 206 Millionen Schulden an gegenüber den 9,67 Milliarden der eingereichten Bilanz. Deshalb haben wir eine feste Regel: Schulden sind nie null aus Mangel an Daten. Sie werden von der Quelle genommen, mit der entsprechenden Zeile der SEC-Bilanz geprüft, gelesen mit einer für jedes Unternehmen kalibrierten Methode, und wenn die Quelle einen gegenüber dem Vorquartal ohne sichtbaren Grund eingebrochenen Wert meldet, wird das Verhältnis nicht gezeigt. Ein „nicht verfügbar, weil die gemeldeten Schulden unvollständig sind“ ist eine Information; eine 0,06 anstelle von 2,3 ist eine Falle.
Zahlen, die nichts bedeuten
Nicht jeder Fehler ist ein Fehler der Quelle: Manche sind exakte Zahlen, die nichts mehr messen. Eine Nettomarge von 7.000 Prozent ist rechnerisch korrekt, wenn ein Unternehmen fast keinen Umsatz und einen außerordentlichen Gewinn hat, aber sie beschreibt nicht das Geschäft. Wir haben 22 Unternehmen mit einer Nettomarge über 100 Prozent gezählt, bei denen der Gewinn den Umsatz wegen eines Einmaleffekts oder wegen der Art, wie die Quelle die Umsätze von Banken zählt, übersteigt, und weitere 84 mit Margen jenseits von 1.000 Prozent im Absolutwert, bei denen der Umsatz nahe null liegt. In all diesen Fällen zeigt die Seite „nicht verfügbar“ und den Grund statt der Zahl. Dasselbe gilt für ein KGV bei negativem Gewinn, ein PEG bei einem Verlustunternehmen, ein Kurs-Buchwert-Verhältnis bei negativem Eigenkapital und den materiellen Buchwert, wenn die Bilanz den Geschäfts- oder Firmenwert nicht ausweist.
Der materielle Buchwert verdient eine eigene Zeile, weil er der Fall ist, in dem die Prüfung die meisten Zahlen verändert hat. Wir berechnen ihn aus der SEC-Bilanz, ohne Firmenwert und immaterielle Vermögenswerte, und vergleichen ihn jede Nacht mit einer unabhängigen Quelle: Bei rund 2.300 Unternehmen ist unser Wert bestätigt, bei etwa hundert weicht er ab, und bei diesen hundert zeigen wir ihn nicht, bis wir verstehen, wer recht hat. In mehreren Fällen lag der Unterschied in der Definition, etwa bei den Rechten aus der Verwaltung von Hypotheken bei Banken, und wir haben die Regel entsprechend geschrieben.
Was jede Nacht passiert
All das ist keine einmalige Arbeit. Jede Nacht baut eine Kette von über fünfzig Schritten die Daten aller Unternehmen neu auf, und neun Wächter lesen sie auf der Suche nach Widersprüchen noch einmal: dieselbe Zahl, die an zwei Stellen der Plattform unterschiedlich herauskommt, ein Verhältnis außerhalb des Möglichen, ein seit drei Sitzungen stehender Kurs, eine Quelle, die aufgehört hat zu aktualisieren, ein umbenanntes Kürzel. Heute Morgen etwa hatten die Wächter 69 Meldungen erzeugt; die schweren werden vor jeder anderen Arbeit geschlossen, und das Register erlaubt es nicht, einen Tag als abgeschlossen zu erklären, solange eine ohne Antwort bleibt.
An jedem Werktag lesen wir außerdem vollständig eine Stichprobe von allem, was die Plattform erzeugt hat, Analysen und Antworten des Assistenten eingeschlossen, und prüfen jede genannte Zahl gegen die Ausgangsdaten. Und eine Reihe von fast achttausend automatischen Prüfungen läuft bei jeder Änderung am Code: Wenn wir einen Fehler beheben, bleibt die Prüfung, die ihn erkennt, bestehen, sodass der Fehler nicht stillschweigend zurückkommen kann.
Die Kontrolle gilt auch für uns. Kürzlich haben wir entdeckt, dass unsere eigenen automatischen Prüfungen beim nächtlichen Lauf versehentlich den Zwischenspeicher zweier Unternehmen mit Daten vom Vorquartal überschrieben hatten. Gefunden hat es ein Wächter, der dieselbe Rendite auf zwei Wegen berechnet vergleicht. Wir haben es behoben, und wir schreiben es hier, weil das der Punkt ist: Niemand ist frei von Fehlern; den Unterschied macht, etwas zu haben, das sie sucht.
Was das für den Leser einer Unternehmensseite bedeutet
Es bedeutet drei praktische Dinge. Erstens: Wenn auf der Seite „nicht verfügbar“ steht, ist das keine Lücke, sondern eine Entscheidung, und beim Darüberfahren liest man den Grund. Zweitens: Wenn eine Zahl einen Hinweis trägt, etwa „Aktien anhand der SEC-Unterlagen geprüft“ oder „Investitionen aus der eingereichten Bilanz“, heißt das, dass diese Zahl nicht von der Hauptquelle stammt, sondern von einer Prüfung, die sie ersetzt hat, und man kann bis zum Dokument zurückgehen. Drittens: Die Kurse sind 15-30 Minuten verzögert, und wir sagen es; wer zum Handeln einen Echtzeitkurs braucht, muss die Plattform seines Brokers nutzen, nicht eine Informationsseite.
Wir versprechen keine perfekten Daten: Das kann niemand. Wir versprechen, dass jede gezeigte Zahl mindestens eine unabhängige Prüfung bestanden hat, dass die nicht bestandenen nicht zu sehen sind und dass die Methode aufgeschrieben ist und überprüft werden kann. Im Artikel über die Fundamentalanalyse haben wir gemessen, wie viel das Lesen von Bilanzen wert ist: Es ist nur etwas wert, wenn die Bilanzen, die man liest, die echten sind.
Kurz gefasst
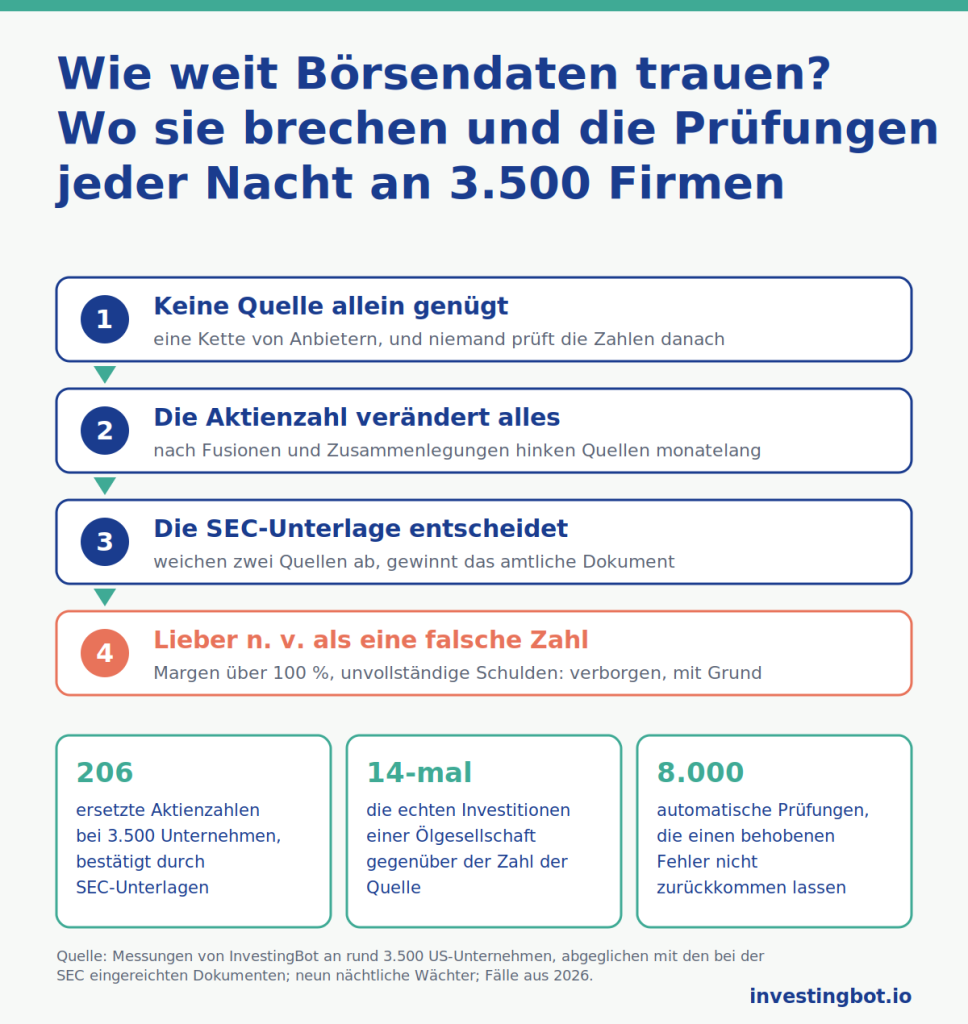
- Börsendaten laufen durch eine Kette von Anbietern, und Fehler häufen sich bei kleinen Unternehmen und nach Unternehmensereignissen: Börsengänge, Fusionen, Zusammenlegungen, Splits.
- Die Aktienzahl ist die anfälligste Angabe: In 206 von 3.500 Fällen haben wir sie durch den von den SEC-Unterlagen bestätigten Wert ersetzt, und 31 unsichere Fälle haben wir von Hand anhand der Dokumente geprüft.
- Investitionen, Gewinn je Aktie, Umsatz, Quartale, Dividenden, Kursziele und Schulden haben jeweils eine typische Fehlerklasse; für jede gibt es eine Prüfung und eine Regel für Ersatz oder Ausschluss.
- Eine exakte Zahl kann nichts bedeuten: Margen über 100 Prozent, ein KGV bei negativem Gewinn, negatives Eigenkapital. In diesen Fällen zeigen wir „nicht verfügbar“ und den Grund.
- Jede Nacht suchen eine Kette von über fünfzig Schritten und neun Wächter nach Widersprüchen; fast achttausend automatische Prüfungen verhindern, dass behobene Fehler zurückkommen.
- Wir versprechen keine perfekten Daten: Wir versprechen, dass das, was man sieht, eine unabhängige Prüfung bestanden hat, und dass das, was sie nicht bestanden hat, nicht zu sehen ist.
Warum enthalten kostenlose Börsendaten Fehler?
Weil fast keine Website die Daten erzeugt, die sie zeigt: Sie kauft sie von einer Kette von Anbietern und veröffentlicht sie, wie sie ankommen, ohne Abgleich. Fehler häufen sich bei kleinen Unternehmen und nach Unternehmensereignissen, wo niemand prüft, weil Aufmerksamkeit und Einnahmen zu den großen Aktien gehen.
Welche Angabe ist auf einer Unternehmensseite am häufigsten falsch?
Die Zahl der ausstehenden Aktien. Sie ändert sich an einem Tag nach einem Börsengang, einer Fusion oder einer Zusammenlegung, aber die Quellen aktualisieren sie mit der nächsten Bilanz. Marktkapitalisierung, Gewinn je Aktie und fast alle Vielfachen hängen davon ab: In unserem Universum haben wir sie in 206 von rund 3.500 Fällen ersetzt.
Was bedeutet „nicht verfügbar“ auf einer InvestingBot-Seite?
Dass die Zahl in der Quelle existiert, aber eine Prüfung nicht bestanden hat, oder dass sie nichts misst: eine Marge über 100 Prozent, ein KGV bei negativem Gewinn, unvollständig gemeldete Schulden. Beim Darüberfahren liest man den Grund. Eine Zahl weniger mit dem Warum ist mehr wert als eine plausible falsche.
Warum zählen SEC-Dokumente mehr als kommerzielle Quellen?
Weil sie die Originaldokumente sind, vom Unternehmen unter seiner rechtlichen Verantwortung eingereicht, und öffentlich. Kommerzielle Quellen lesen und fassen sie zusammen, und in der Zusammenfassung gehen Skalen, Zeilen und Daten verloren. Wenn zwei Quellen sich widersprechen, ist die direkt gelesene SEC-Unterlage der Schiedsrichter.
Wie wisst ihr, ob eine Zahl stimmt, ohne eine perfekte Quelle?
Indem wir unabhängige Quellen miteinander vergleichen: Eine Zahl wird gezeigt, wenn zwei sie bestätigen. Wo sie abweichen, wird sie aus dem eingereichten Dokument gelesen; wo auch das nicht entscheidet, wird sie nicht gezeigt. Die Methode wird zuerst an bekannten Fällen erprobt, etwa an großen Unternehmen, bei denen alle Quellen übereinstimmen, und wir messen, wie viele Werte sie verändert, bevor wir sie anwenden.
Sind die Kurse auf den Seiten in Echtzeit?
Nein, sie sind 15-30 Minuten verzögert, und wir geben das neben dem Kurs an. Wer handelt, braucht den Echtzeitkurs seines Brokers; eine Informationsseite dient dazu, das Unternehmen zu verstehen, nicht dazu, den Zeitpunkt der Order zu bestimmen.
Macht auch InvestingBot Fehler?
Ja, und wir sagen es. Kürzlich hatten unsere automatischen Prüfungen den Zwischenspeicher zweier Unternehmen mit Daten des Vorquartals überschrieben; ein Wächter, der denselben Wert auf zwei Wegen berechnet vergleicht, hat es gefunden. Der Unterschied ist nicht, nie zu irren: Es ist, jede Nacht etwas zu haben, das Fehler sucht, auch unsere.