



Thesaurierende und ausschüttende ETFs unterscheiden sich nur in der Ertragsverwendung. In unseren Daten ist die TER bei 472 von 493 Fonds gleich: Es zählen Einkommen und Steuern.
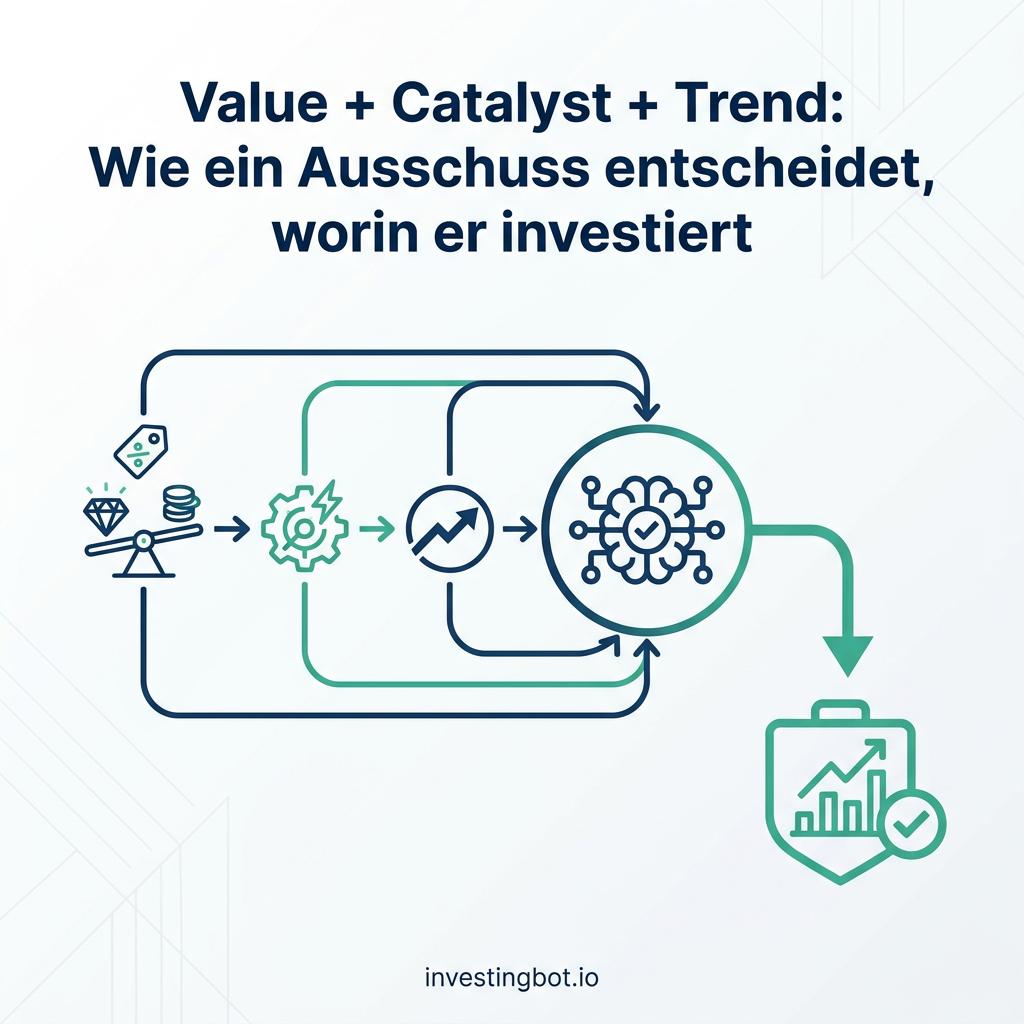
Ein Anlageausschuss verlangt von jeder Idee drei Bestätigungen: Preis, Katalysator und Trend. In unseren Daten bestehen nur 7 % der Körbe Wert und Trend.
Die Sicherheitsmarge schützt vor dem eigenen Schätzfehler und muss ihn deshalb übersteigen. Bei uns notiert jede sechste Aktie ein Drittel unter Wert: Warum das nicht reicht.
92 % der Kursziele liegen über dem Kurs, und nur 1,1 % der Einstufungen raten zum Verkauf. Warum eine Spanne mit Zeithorizont weniger sagt und seltener irrt.
Gewinner verkaufen, Verlierer behalten, dem hinterherlaufen, was gerade gestiegen ist: sechs wiederkehrende Fehler und die Methode, die sie entschärft.
Über anderthalb Jahrhunderte lag die Einmalanlage in 71,5 % der Fälle vorn. Der schrittweise Einstieg senkte das Verlustrisiko aber nicht: 27,1 % gegen 27,8 %.
Was die ausgewiesenen Kosten eines ETF wirklich enthalten, was nicht, und warum zwei Fonds auf denselben Index das Neunfache kosten können.
Was in einer 13F-Meldung steht, was fehlt und wie spät sie kommt. Und was wirklich passiert, wenn man die meistgehaltenen Aktien der Fonds nachkauft.
Umsatz, operative Marge, Gewinn, Cashflow, Schulden und Eigenkapital kontrollieren einander. Erzählt eine Zahl etwas anderes, lohnt genau dort der Blick.
Beneish M-Score, Altman Z und Piotroski F-Score lesen den Jahresabschluss, um Probleme früh zu erkennen. Was sie wirklich aussagen und warum ein einzelner Indikator nicht genügt.