



Die meisten vermeidbaren Verluste entstehen nicht durch eine falsche Analyse, sondern durch eine Entscheidung zum falschen Zeitpunkt aus dem falschen Grund. Verkaufen, was steigt, um „den Gewinn mitzunehmen“. Halten, was fällt, „bis es wieder bei null ist“. Kaufen, was sich gerade verdoppelt hat. Das sind systematische Fehler, seit Jahrzehnten erforscht, und sie passieren auch denjenigen, die die Zahlen bestens verstehen. Dieser Leitfaden behandelt die sechs teuersten, zeigt, was die Daten wirklich sagen, und erklärt, warum eine vorab aufgeschriebene Methode mehr bewirkt als jeder gute Vorsatz.
Warum Denkfehler teurer sind als Analysefehler
Ein Analysefehler ist sichtbar. Eine Schätzung stimmt nicht, eine Zahl passt nicht, früher oder später fällt es jemandem auf. Ein Verhaltensfehler hinterlässt keine Spur. Er erzeugt nichts Auffälliges, sondern eine Entscheidung, die im Moment vernünftig wirkt und sich erst Monate später als teuer erweist — wenn niemand sie mehr mit ihrer Ursache verbindet.
Schlimmer noch: Diese Fehler wiederholen sich. Wer eine steigende Position zu früh verkauft, tut es wieder, denn die Erleichterung beim Mitnehmen des Gewinns ist eine sofortige Belohnung, während die Kosten — die Aufwärtsbewegung, die ohne ihn weiterläuft — später und in abstrakter Form eintreffen. Deshalb genügt es nicht, einen Denkfehler zu kennen, um ihn zu vermeiden. Man muss ihm die Gelegenheit nehmen.
Sechs Fehler, die sich ständig wiederholen
1. Die Gewinner verkaufen und die Verlierer behalten
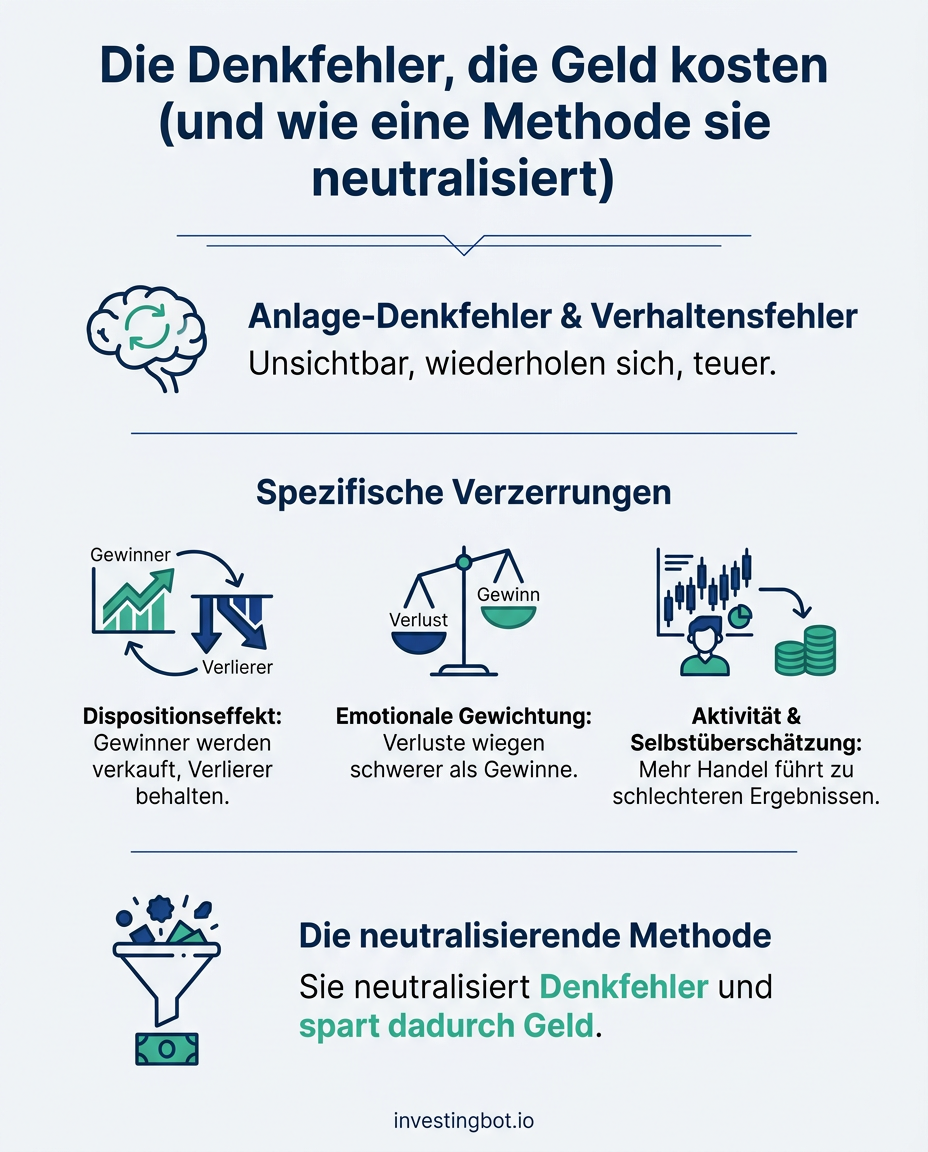
Das ist der am besten belegte Fehler überhaupt. Shefrin und Statman (1985) nannten ihn Dispositionseffekt, und Odean (1998) hat ihn an den echten Depots Tausender Anleger gemessen: Positionen im Gewinn werden deutlich häufiger geschlossen als Positionen im Verlust, bei sonst gleichen Bedingungen.
Die zugrunde liegende Logik beschreiben Kahneman und Tversky (1979) in der Prospect Theory: Ein Verlust wiegt emotional schwerer als ein Gewinn gleicher Größe. Solange nicht verkauft wird, bleibt der Verlust „auf dem Papier“ und muss im Kopf nicht verbucht werden. Verkaufen heißt, ihn einzugestehen.
Das praktische Ergebnis ist ein Depot, das sich rückwärts auswählt: Die schlechtesten Positionen bleiben, die besten gehen. Wer nur betrachtet, was er gerade besitzt, merkt davon nie etwas — die verkauften Gewinner sind zum Vergleich nicht mehr da.
2. Glauben, besser auszuwählen als der Durchschnitt
Barber und Odean (2000) haben Handelsaktivität und Nettorenditen über Zehntausende Depots verglichen: Wer mehr handelt, erzielt schlechtere Ergebnisse, und der Abstand ist nicht gering. Nicht weil schlecht ausgewählt wird, sondern weil jede Transaktion Kosten verursacht und das Vertrauen in das eigene Timing zu weit mehr Transaktionen führt, als nötig wären.
Selbstüberschätzung hat eine erkennbare Signatur: Man ist überzeugt zu wissen, wann — nicht nur was. Es ist der Unterschied zwischen „dieses Unternehmen wirkt solide auf mich“ und „diese Aktie steigt in den nächsten drei Monaten“. Die erste Aussage lässt sich prüfen, die zweite verlangt, das Verhalten aller anderen zu erraten.
3. Sich an einer Zahl festhalten
Der Preis, den Sie bezahlt haben, bedeutet dem Markt nichts. Er ist ein Datum Ihrer Geschichte, nicht des Unternehmens. Trotzdem wird er zum Bezugspunkt jeder weiteren Entscheidung — „ich warte, bis er wieder da ist, wo ich gekauft habe“ — als wüsste die Aktie, was Sie ausgegeben haben.
Dasselbe gilt für veröffentlichte Kursziele. Es sind präzise Zahlen, und Präzision wirkt seriös. Eine einzelne Zahl verdeckt aber, wie groß die dahinterstehende Unsicherheit tatsächlich ist. Genau deshalb zeigen wir beim fairen Wert eine Spanne mit ausgewiesener Unsicherheit statt eines exakten Preises. Eine breite Spanne ist eine ehrliche Information; eine präzise Zahl zu einem unberechenbaren Unternehmen ist eine Fiktion.
4. Dem hinterherlaufen, was gerade gestiegen ist
Die jüngste Wertentwicklung ist die sichtbarste und zugleich unnützeste Information. Eine Rangliste der Renditen des letzten Zeitraums zieht Aufmerksamkeit an, gerade weil sie geordnet und einfach ist und etwas über die Zukunft auszusagen scheint. Tatsächlich sagt sie, was bereits geschehen ist — und genau das macht eine Aktie oder eine Branche oft teurer, nicht aussichtsreicher.
Es ist dieselbe Mauer wie beim Versuch, die Tiefpunkte zu treffen — beschrieben in warum das Treffen des Tiefpunkts fast unmöglich ist.
Dieser Denkfehler kostet doppelt: Man steigt spät in etwas ein, das bereits gelaufen ist, und wieder aus, wenn es aufhört zu laufen. Man kauft also teuer und verkauft mit Abschlag — das genaue Spiegelbild dessen, was man eigentlich wollte.
5. Nur nach Bestätigung suchen
Sobald eine Position eingegangen ist, verändert sich die Art, Nachrichten zu lesen. Günstige Informationen wirken relevant, ungünstige wirken wie Rauschen oder Pessimismus. Das ist keine Unehrlichkeit, sondern die normale Funktionsweise der Aufmerksamkeit, wenn bereits entschieden wurde.
Das Gegenmittel ist nicht „objektiv sein“ — das gelingt niemandem auf Kommando. Es besteht darin, vorher aufzuschreiben, was die eigene Meinung ändern würde: welche Zahl, welches Ereignis, welche Schwelle. Eine These, die nicht sagt, wie sie widerlegt werden könnte, ist keine These, sondern eine Vorliebe.
6. Die Erfolge erinnern und die Verluste ablegen
Fragen Sie jemanden, der seit einigen Jahren anlegt, wie es gelaufen ist, und Sie hören die Geschichte von zwei oder drei Geschäften: den gelungenen. Das ist keine Unehrlichkeit, sondern selektive Erinnerung — derselbe Effekt, der Zufälle häufiger erscheinen lässt, als sie sind. Ohne schriftliches Verzeichnis der Entscheidungen zum Zeitpunkt ihrer Entstehung bleibt als Bewertung nur eine Erinnerung, und die hat bereits gefiltert.
Drei unbequeme Zahlen aus unseren Daten
Wir haben drei Dinge über unser Aktienuniversum gemessen, weil die Intuition genau dort am häufigsten danebenliegt.
1. Der Analystenkonsens ist fast immer optimistisch. Betrachtet man die veröffentlichten Kursziele der von uns abgedeckten Aktien, so haben rund neun von zehn US-Aktien und mehr als acht von zehn europäischen Aktien ein Kursziel oberhalb des aktuellen Kurses, mit einem medianen Aufwärtspotenzial von etwa 16 bis 20 Prozent. Wäre das eine verlässliche Prognose, müsste der gesamte Markt um diesen Betrag steigen. Es ist eine nützliche Information darüber, was der Konsens denkt — keine Schätzung Ihres Ertrags. Sie als Anker zu verwenden, ist einer der direktesten Wege, zu viel zu bezahlen.
2. Der Durchschnitt beschreibt fast niemanden. Über das jüngste Handelsjahr ist die durchschnittliche Rendite europäischer Aktien deutlich positiv, die mediane jedoch — also die Aktie genau in der Mitte — liegt nahe null. Der Grund: Allein die besten zehn Prozent der Aktien erreichen im Mittel ein Vielfaches des Rests. Nimmt man dieses Zehntel heraus, wird die Durchschnittsrendite der übrigen negativ. In den USA zeigt sich dasselbe Muster, nur mit großzügigeren Vorzeichen.
Das ist keine Besonderheit des Zeitraums, sondern die Struktur der Aktienrenditen. Bessembinder (2018) hat sie über Jahrzehnte hinweg belegt: Die Vermögensbildung am Aktienmarkt konzentriert sich auf eine Minderheit von Titeln, während die Mehrheit nicht einmal eine risikofreie Alternative schlägt. Die praktische Folge ist unintuitiv — ein konzentriertes Depot wird die wenigen entscheidenden Aktien viel wahrscheinlicher verfehlen als treffen.
3. „Man muss nur gut auswählen“ beschreibt die Wirklichkeit schlecht. Im selben Zeitraum schlossen knapp die Hälfte der europäischen und etwa ein Drittel der US-Aktien im Minus, und ein Viertel der europäischen verlor mehr als 20 Prozent. Wer zehn europäische Aktien zufällig auswählt, hält im Mittel vier oder fünf Verlustpositionen — und wird sie als Pech erinnern, nicht als Statistik.
Der Denkfehler, den wir bei uns selbst korrigieren mussten
Lange Zeit haben wir eine einzige Gesamtnote angezeigt, die jedes Unternehmen in einer Zahl von 1 bis 10 zusammenfasste, gebildet als Mittel aus vier Gruppen von Kennzahlen: Fundamentaldaten, Technik, Analystenschätzungen und Risiko.
Wir haben sie entfernt, und der Grund ist genau ein Denkfehler. Bei der Messung des Zusammenhangs zwischen den Gruppen zeigte sich, dass Unternehmensqualität und Marktverhalten nahezu unabhängig voneinander sind: Sie zu einer Zahl zu mitteln, erzeugte keine Zusammenfassung, sondern löschte zwei verschiedene Informationen aus. Bei mehr als einem Drittel der Aktien wichen beide Seiten deutlich voneinander ab, und die Gesamtnote verdeckte genau das Interessante — dass das Unternehmen solide war, während der Markt es abstrafte, oder umgekehrt.
Die eine Zahl war bequem, sortierbar und beruhigend: Sie bediente das Bedürfnis nach einer einfachen Antwort. An ihrer Stelle zeigt die Unternehmensseite nun die einzelnen, überprüfbaren Fakten, jeder mit ausgewiesener Schwelle. Das ist weniger unmittelbar, und genau darum geht es: Die Bequemlichkeit einer Gesamtnote war ihre gefährlichste Eigenschaft.
Was eine Methode leistet und gute Vorsätze nicht
Ein Denkfehler lässt sich nicht mit Aufmerksamkeit bekämpfen, denn Aufmerksamkeit ist genau die Ressource, die im Moment der Entscheidung fehlt. Man bekämpft ihn, indem man ihm die Gelegenheit nimmt — indem man vorher entscheidet, was nachher schwer zu entscheiden wäre.
- These und Widerlegung aufschreiben. Vor dem Kauf: warum ich das tue und was geschehen müsste, damit ich meine Meinung ändere. Zwei Zeilen, mit Datum.
- Die Positionsgröße vor der Aktie festlegen. Wenn eine einzelne Position höchstens einen bestimmten Anteil des Depots ausmachen darf, hängt die Frage „wie viel kaufe ich“ nicht mehr von der Begeisterung des Augenblicks ab.
- Nach Regel umschichten, nicht nach Gefühl. Die Gewichte auf die gewählten Werte zurückzuführen, zwingt mechanisch dazu, Gestiegenes zu reduzieren und Gefallenes aufzustocken — das genaue Gegenteil des Dispositionseffekts.
- Die Einzahlungen automatisieren. Ein regelmäßiger Sparplan macht die Frage „ist jetzt der richtige Zeitpunkt?“ gegenstandslos, und diese Frage kostet mehr Zeit und mehr Geld als jede andere.
- Wirklich streuen. Nicht zwanzig Positionen, die sich gemeinsam bewegen, sondern Engagements, die auf unterschiedliche Treiber reagieren. Auch innerhalb eines Index lohnt der Blick auf die Konzentration: Am US-Markt entfallen allein auf die zehn größten Aktien über ein Drittel der gesamten Marktkapitalisierung, und die drei größten Branchen decken rund zwei Drittel der größten Unternehmen ab. Ein Indexfonds ist breiter beschriftet als gestreut.
- Ein Verzeichnis führen. Jede Entscheidung mit Datum und Begründung. Es ist das einzige Gegenmittel gegen selektive Erinnerung und nach einem Jahr das nützlichste Werkzeug, das Sie besitzen.
Keine dieser Regeln verlangt, irgendetwas vorherzusagen. Sie verlangen nur, vorher entschieden zu haben — im einzigen Moment, in dem man ohne das Gewicht einer offenen Position nachdenken kann.
Ein Sonderfall: der Home Bias
French und Poterba (1991) haben belegt, dass Anleger einen Depotanteil im eigenen Heimatmarkt halten, der weit über dessen Gewicht in der Welt liegt. Vertrautheit wird mit Information verwechselt: Man kennt die Marken, liest die Nachrichten in der eigenen Sprache, diese Unternehmen wirken verständlicher.
Die Kosten sind nicht theoretisch. Es bedeutet, die eigenen Ersparnisse an denselben Konjunkturzyklus zu binden, von dem bereits das eigene Einkommen abhängt. Hier sind zwei Risiken, die getrennt aussehen, in Wahrheit dasselbe Risiko.
Kurz zusammengefasst
- Denkfehler kosten mehr als Analysefehler, weil sie nichts Sichtbares erzeugen — nur Entscheidungen, die im Moment sinnvoll wirken.
- Der Dispositionseffekt (Gewinner verkaufen, Verlierer halten) wählt das Depot rückwärts aus, und der Blick auf den reinen Bestand verbirgt das.
- Mehr zu handeln verbessert die Ergebnisse nicht: Selbstüberschätzung zeigt sich im Wechsel vom „Was“ zum „Wann“.
- Eine präzise Zahl — Einstandskurs, Kursziel — ist ein Anker, keine Information. Eine Spanne mit ausgewiesener Unsicherheit ist ehrlicher.
- In unseren Daten tragen neun von zehn US-Aktien ein Analystenziel über dem Kurs: Das ist Konsensstimmung, keine Prognose.
- Die mediane Rendite liegt weit unter der durchschnittlichen: Wenige Aktien erzeugen fast das gesamte Ergebnis, und ein konzentriertes Depot enthält sie mit hoher Wahrscheinlichkeit nicht.
- Eine Methode wirkt, weil sie die Entscheidung nach vorne verlegt: aufgeschriebene These samt Widerlegung, Höchstgewichte, regelbasierte Umschichtung, automatische Einzahlungen, Entscheidungsverzeichnis.
Häufige Fragen
Genügt es, einen Denkfehler zu kennen, um ihn zu vermeiden?
Nein, und das ist das robusteste Ergebnis dieser Forschung: Die Fehler treten auch bei denen auf, die sie erforschen und lehren. Sie wirken im Moment der Entscheidung, wenn die Aufmerksamkeit anderweitig gebunden ist. Die einzige wirksame Verteidigung ist prozedural — die Regeln vorher festlegen, damit im entscheidenden Moment keine Wahl mehr zu treffen ist.
Warum ist es falsch zu warten, bis eine Aktie wieder meinen Kaufkurs erreicht?
Weil dieser Kurs für niemanden außer Ihnen existiert. Die richtige Frage lautet nicht „was habe ich bezahlt“, sondern „würde ich diese Aktie heute zu diesem Kurs kaufen, wenn ich sie nicht schon hätte?“. Lautet die Antwort nein, ist das Halten eine Kaufentscheidung, die Sie nicht treffen würden — als Warten verkleidet.
Wenn Analysten fast immer ein Ziel über dem Kurs nennen, ist die Angabe dann wertlos?
Sie ist nicht wertlos, sondern wird falsch gelesen. Sie zeigt, was der Konsens erwartet, und vor allem, wie sich diese Erwartung im Zeitverlauf ändert: Eine Abwärtsrevision ist eine Information. Das absolute Niveau dagegen sollte man in dem Wissen lesen, dass es fast immer positiv ist — es unterscheidet die Aktien also nicht voneinander.
Wie viele Positionen braucht es für echte Streuung?
Es gibt keine für alle gültige Zahl, und die Anzahl zählt weniger als gedacht: Zwanzig Aktien derselben Branche verhalten sich fast wie eine einzige. Nützlicher ist der Blick darauf, wovon die Ergebnisse abhängen — Branchen, Regionen, Währungen, Unternehmensgröße — und die Prüfung, ob nicht alles von derselben Sache abhängt.
Schützt ein Sparplan vor Denkfehlern oder ist er nur ein Einstieg?
Beides, doch der eigentliche Wert ist der erste Punkt: Durch die Automatisierung von Betrag und Termin entfällt die wiederkehrende Entscheidung, an der Denkfehler am stärksten ansetzen — nämlich „ist jetzt der richtige Zeitpunkt?“. Er garantiert kein besseres Ergebnis als eine Einmalanlage, macht einen Verhaltensfehler aber deutlich unwahrscheinlicher.
Zu diesem Vergleich haben wir über anderthalb Jahrhunderte Börsengeschichte nachgerechnet: alles auf einmal investieren oder schrittweise?
Woran erkenne ich, dass ich der jüngsten Wertentwicklung hinterherlaufe?
Ein praktischer Test: Versuchen Sie, Ihren Kaufgrund ohne Bezug auf die vergangene Kursentwicklung aufzuschreiben. Bleibt eine These übrig — das Unternehmen verdient mehr, die Branche hat einen strukturellen Vorteil, der Kurs ist gemessen am Gewinn niedrig —, dann laufen Sie nicht hinterher. Bleibt nach dem Streichen von „ist stark gestiegen“ nichts übrig, lautet die Antwort ja.