



Die Sicherheitsmarge ist der Abstand zwischen dem, was eine Aktie Ihrer Einschätzung nach wert ist, und dem, was Sie dafür bezahlen: Schätzen Sie den Wert auf 100 und kaufen zu 70, beträgt die Marge 30 %. Sie hat genau einen Zweck, und den vergessen die meisten: Sie schützt Sie vor Ihrem eigenen Schätzfehler. Deshalb gibt es keinen allgemein „richtigen“ Abschlag: Der Abschlag muss größer sein als die Unsicherheit über den Wert. In unseren Daten notiert jede sechste Aktie mit einem Abschlag von mindestens einem Drittel – was weniger über eine Fülle von Schnäppchen aussagt als darüber, wie breit die Schätzungen sind.
Was die Sicherheitsmarge ist
Die Idee stammt von Benjamin Graham, Ökonom und Professor an der Columbia University, der sie mit David Dodd in Security Analysis (1934) entwickelte und ins Zentrum des Schlusskapitels von The Intelligent Investor (1949) stellte – dort erscheint die Sicherheitsmarge als „zentrales Konzept des Investierens“. Die Überlegung ist einfach: Den Wert eines Unternehmens kann man nur schätzen, und die Schätzung kann falsch sein. Wer deutlich darunter kauft, lässt dem Fehler Raum, bevor er zum Verlust wird.
Die Rechnung ist schnell gemacht:
Sicherheitsmarge = 1 − Kurs ÷ geschätzter Wert
Eine Aktie mit einem geschätzten Wert von 100, gekauft zu 70, hat eine Marge von 30 %. Zu 95 gekauft, 5 %. Zu 110 gekauft, ist die Marge negativ: Sie zahlen mehr, als Sie für den Wert halten.
Abschlag und Kurspotenzial sind nicht dieselbe Zahl
Ein Detail, das oft verwirrt: Der Abschlag auf den Wert und das Kurspotenzial bis zum Wert sind nicht gleich. Kaufen Sie zu 70 etwas, das 100 wert ist, beträgt der Abschlag 30 % – der Kurs muss aber um 42,9 % steigen, um 100 zu erreichen.
| Abschlag auf den geschätzten Wert | Nötiger Anstieg bis zum Wert |
|---|---|
| 10 % | +11,1 % |
| 20 % | +25 % |
| 25 % | +33,3 % |
| Ein Drittel (33,3 %) | +50 % |
| 50 % | +100 % |
Eine Faustregel, die oft mit Graham verbunden wird, lautet: zu etwa zwei Dritteln des geschätzten Werts kaufen, also mit einem Abschlag von einem Drittel. Vom Kurspotenzial her betrachtet heißt das, dass die Aktie um 50 % steigen können muss, bevor sie ihren Wert erreicht. Wer beide Zahlen im Kopf behält, verwechselt eine Schätzung von „+50 %“ nicht mit einer Marge von 50 %.
Warum sie nötig ist: Der Wert ist eine Schätzung, keine Tatsache
Unverzichtbar wird die Sicherheitsmarge dadurch, dass niemand den Wert eines Unternehmens kennt. Jede Bewertungsmethode – abgezinste Cashflows, Multiplikatoren, Vergleich mit der Konkurrenz – beruht auf Annahmen über die Zukunft, und unterschiedliche Annahmen liefern unterschiedliche Zahlen. Darüber haben wir im Leitfaden warum der faire Wert nie eine einzelne Zahl ist geschrieben.
Seth Klarman, Gründer der Baupost Group, hat es in Margin of Safety (1991) am deutlichsten formuliert: Der Wert eines Unternehmens lässt sich nicht genau schätzen, und gerade deshalb sollte man mit großem Abschlag kaufen, damit ein Fehler oder Pech nicht zum dauerhaften Verlust wird. Die Marge ist keine Belohnung dafür, richtig gelegen zu haben, sondern eine Versicherung gegen die Möglichkeit, falsch zu liegen.
Daraus folgt das Entscheidende: Je unsicherer die Schätzung, desto breiter muss die Marge sein. Ein Abschlag von 20 % bei einem stabilen, gut vorhersehbaren Unternehmen kann genügen; dieselben 20 % bei einem Unternehmen, das die Hälfte oder das Doppelte wert sein könnte, schützen vor gar nichts.
Was unsere Daten zeigen
Wir haben bei allen Aktien, die wir bewerten, amerikanischen wie europäischen, den Abstand zwischen Kurs und fairem Wert gemessen, um zu sehen, wie verbreitet Abschläge wirklich sind.
| Bei den 3.591 Aktien mit einem fairen Wert | Wert |
|---|---|
| Notieren unter ihrem fairen Wert | 57,1 % |
| Medianer Abstand zwischen Kurs und fairem Wert | +6,6 % |
| Abschlag von mindestens einem Drittel (Grahams Schwelle) | 17,7 % (637 Aktien) |
| Abschlag von mindestens der Hälfte | 5,9 % |
| USA: unter dem fairen Wert / Abschlag von mindestens einem Drittel | 61,2 % / 14,6 % |
| Europa: unter dem fairen Wert / Abschlag von mindestens einem Drittel | 51,1 % / 22,3 % |
Nachdenklich macht die dritte Zeile: Jede sechste Aktie scheint Grahams klassische Marge zu bieten. Wären Schnäppchen wirklich so häufig, wäre es leicht, den Markt zu schlagen – und das ist es nicht. Die ehrlichere Lesart ist eine andere: Ein großer Teil dieser Abschläge misst keine Gelegenheit, sondern wie breit die Unsicherheit der Schätzung ist.
Die Marge muss die Unsicherheit übersteigen
Zu jeder Aktie veröffentlichen wir neben dem fairen Wert eine Unsicherheitsstufe – Niedrig, Mittel oder Hoch –, die angibt, wie weit die verschiedenen Bewertungsmethoden übereinstimmen. So verteilen sich die Abschläge auf die drei Stufen:
| Unsicherheit der Schätzung | Anteil der Aktien | Anteil unter denen mit mindestens einem Drittel Abschlag | Mindestens ein Drittel Abschlag innerhalb der Stufe |
|---|---|---|---|
| Niedrig | 7,8 % | 5,5 % | 12,5 % |
| Mittel | 29,8 % | 29,8 % | 17,8 % |
| Hoch | 62,4 % | 64,7 % | 18,4 % |
Zwei Dinge fallen auf. Erstens: Fast zwei von drei Aktien haben eine hohe Unsicherheit, also Bewertungsmethoden, die weit auseinanderliegende Ergebnisse liefern. Bei diesen Aktien kann ein Abschlag von einem Drittel vollständig innerhalb der Uneinigkeit der Modelle liegen: Das ist keine Marge, das ist Rauschen. Zweitens: Abschläge von einem Drittel treten in allen Stufen ähnlich häufig auf, aber nur 5,5 % davon betreffen Aktien mit niedriger Unsicherheit. Die Margen, die wirklich zählen – große Abschläge auf belastbare Schätzungen –, sind selten, und so soll es auch sein.
Die Regel, die wir daraus ableiten: Bevor Sie schauen, wie groß der Abschlag ist, schauen Sie, wie verlässlich die Schätzung ist. Und wenn die Unsicherheit hoch ist, denken Sie in der Spanne der Werte, nicht in der mittleren Zahl. Es ist dieselbe Logik, nach der eine ehrliche Spanne mehr wert ist als ein genaues Kursziel.
Wann der Abschlag eine Falle ist
Eine Aktie kann billig sein, weil der Markt sich irrt – oder weil er recht hat. Die Fälle, in denen ein Abschlag am häufigsten täuscht:
- Gewinne am Höhepunkt des Zyklus. Bei zyklischen Unternehmen (Rohstoffe, Energie, Schwerindustrie) lassen die Gewinne der besten Jahre die Aktie genau dann billig aussehen, wenn der Zyklus kurz vor der Wende steht. Ein Modell, das diese Gewinne fortschreibt, findet einen hohen Wert und einen großen Abschlag.
- Ein schrumpfendes Geschäft. Erodiert der Umsatz strukturell, überzeichnet die Vergangenheit die Zukunft, und der Abschlag wird größer statt kleiner.
- Schulden und Verwässerung. Ein hoch verschuldetes Unternehmen kann auf Gewinnbasis billig wirken, doch der Wert für die Aktionäre ist das, was nach den Gläubigern übrig bleibt – und der kann schnell schrumpfen.
- Falsche Daten. Ein durch einen Sondereffekt aufgeblähter Gewinn oder eine von der Quelle falsch übernommene Bilanz ergeben einen hohen und falschen fairen Wert. Je extremer der Abschlag, desto mehr lohnt es sich, die Daten vor der These zu prüfen.
In all diesen Fällen ist die Sicherheitsmarge nur scheinbar: Sie existiert nur auf dem Papier des Modells. Deshalb sah Graham sie als Schutz, nicht als Kaufsignal.
So nutzen Sie sie in der Praxis
- Gehen Sie von der Spanne aus, nicht von der Zahl. Betrachten Sie den fairen Wert zusammen mit seiner Unsicherheit. Ist die Unsicherheit hoch, ist das untere Ende der Spanne Ihr Maßstab, nicht die Mitte.
- Verlangen Sie einen Abschlag, der zur Unsicherheit passt. Je wackliger die Schätzung, desto breiter muss die Marge sein: Bei einem gut vorhersehbaren Unternehmen kann weniger reichen, bei einem zyklischen oder im Umbruch befindlichen braucht es deutlich mehr.
- Fragen Sie, warum sie billig ist. Suchen Sie vor dem Kauf den Grund, warum der Markt es anders sieht. Finden Sie keinen, haben Sie vielleicht nicht gründlich genug gesucht.
- Prüfen Sie die Bilanz. Schulden, Qualität der Gewinne, Cashflows: Ein Abschlag auf wacklige Zahlen ist keine Marge.
- Streuen Sie. Die Sicherheitsmarge wirkt im Durchschnitt vieler Entscheidungen, nicht bei einer einzelnen. Auch eine gute Marge kann bei einer Aktie schiefgehen; bei zwanzig arbeitet die Wahrscheinlichkeit für Sie.
Was die Forschung sagt – und was wir noch nicht wissen
Die Idee, unter Wert zu kaufen, ist empirisch gut belegt. Eugene Fama und Kenneth French, damals beide an der University of Chicago, zeigten in „The Cross-Section of Expected Stock Returns“ (Journal of Finance, 1992), dass am US-Markt Aktien mit niedrigem Kurs im Verhältnis zum Buchwert im Durchschnitt mehr abgeworfen hatten. Josef Lakonishok (University of Illinois), Andrei Shleifer (Harvard) und Robert Vishny (University of Chicago) führten in „Contrarian Investment, Extrapolation, and Risk“ (Journal of Finance, 1994) einen Großteil dieses Effekts darauf zurück, dass Anleger die jüngste Vergangenheit zu lange fortschreiben. Und Warren Buffett beschrieb in seinem Vortrag „The Superinvestors of Graham-and-Doddsville“ an der Columbia Business School 1984 die Ergebnisse einer Gruppe von Managern aus Grahams Schule.
Das sind Durchschnittsergebnisse über viele Aktien und lange Zeiträume, einschließlich langer Phasen, in denen Value hinter dem Markt zurückblieb. Sie besagen nicht, dass sich jeder Abschlag schließt.
Dieselbe Grenze gilt für unsere eigenen Daten, und wir sagen es lieber klar: Wir haben noch keine ausreichend lange Historie, um zu prüfen, ob sich die gemessenen Abschläge tatsächlich schließen. Wir zeichnen sie über die Zeit auf, gerade um das messen zu können. Bis dahin ist der faire Wert eine Schätzung mit ausgewiesener Unsicherheit, keine Renditeprognose.
Kurz gesagt
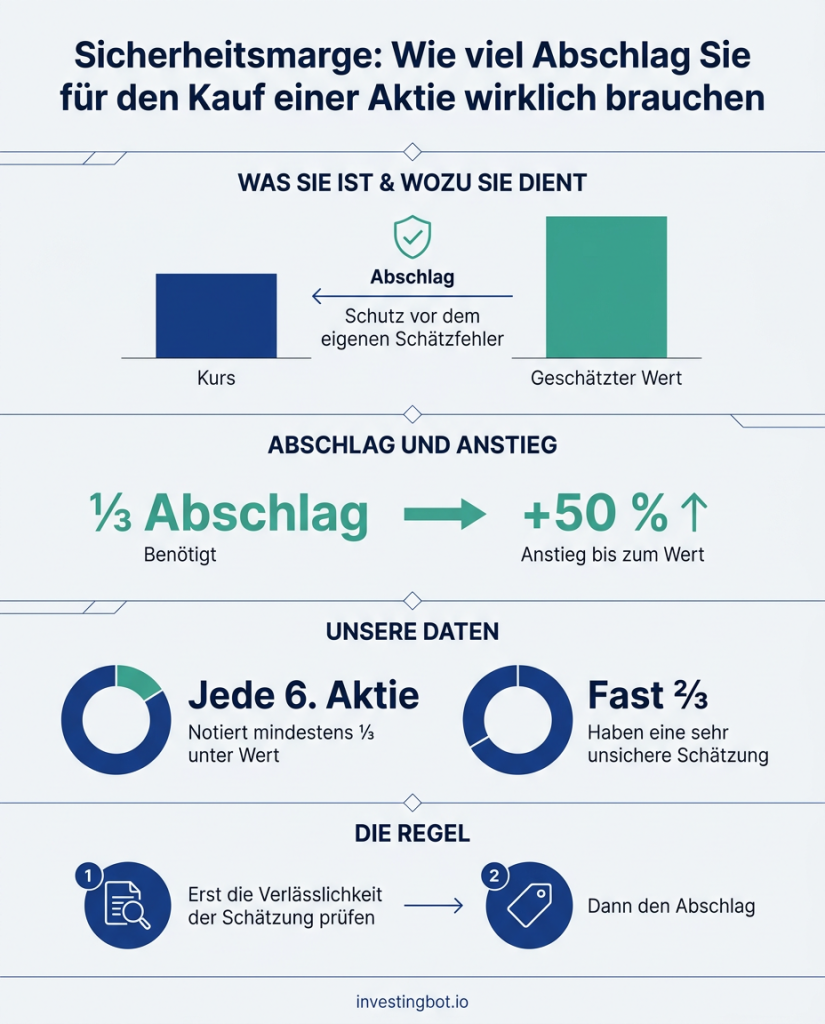
- Die Sicherheitsmarge ist der Abschlag zwischen Kurs und geschätztem Wert, und sie soll Sie vor Ihrem eigenen Schätzfehler schützen.
- Abschlag und Kurspotenzial sind nicht gleich: Ein Abschlag von einem Drittel braucht einen Anstieg von 50 %, um zum Wert zurückzukehren.
- Von unseren 3.591 Aktien notiert jede sechste mit mindestens einem Drittel Abschlag: eher ein Zeichen breiter Schätzungen als von Schnäppchen.
- Fast zwei von drei Aktien haben eine hohe Bewertungsunsicherheit: Dort kann selbst ein großer Abschlag vollständig im Fehler liegen.
- Ein Abschlag kann eine Falle sein: Gewinne am Zyklushoch, Niedergang, Schulden oder falsche Daten.
- Faustregel: erst prüfen, wie verlässlich die Schätzung ist, dann den Abschlag; und streuen, weil die Marge im Durchschnitt wirkt.
Wie groß sollte die Sicherheitsmarge sein?
Eine Zahl, die für alle passt, gibt es nicht. Eine Faustregel, die oft mit Graham verbunden wird, lautet: zu etwa zwei Dritteln des geschätzten Werts kaufen, also mit einem Abschlag von einem Drittel. Die richtige Größe hängt aber davon ab, wie verlässlich die Schätzung ist: Bei einem gut vorhersehbaren Unternehmen kann weniger reichen, bei sehr unsicherem Wert braucht es mehr.
Sind Sicherheitsmarge und fairer Wert dasselbe?
Nein. Der faire Wert ist die Schätzung des Werts; die Sicherheitsmarge ist der Abstand zwischen dieser Schätzung und dem Preis, den Sie zahlen. Ein fairer Wert ohne Marge schützt vor nichts, und eine Marge auf einen unzuverlässigen fairen Wert ist nur scheinbar.
Ist eine Aktie mit großem Abschlag ein Schnäppchen?
Nicht unbedingt. Ein großer Abschlag kann auf eine Gelegenheit hindeuten, aber auch auf Gewinne, die vom Zyklushoch aufgebläht sind, ein schrumpfendes Geschäft, zu viele Schulden oder falsche Daten. Je extremer der Abschlag, desto mehr lohnt es sich zu verstehen, warum der Markt es anders sieht.
Wie berechnet man die Sicherheitsmarge?
Marge = 1 − Kurs ÷ geschätzter Wert. Eine Aktie mit einem geschätzten Wert von 100 und einem Kurs von 70 hat eine Marge von 30 %. Verwechseln Sie sie nicht mit dem nötigen Anstieg bis zum Wert, der in diesem Fall 42,9 % beträgt.
Beseitigt die Sicherheitsmarge das Verlustrisiko?
Nein, sie verringert es. Sie schützt vor moderaten Schätzfehlern, nicht vor allem: Ein Unternehmen kann sich stärker verschlechtern, als jede Marge vorsieht. Deshalb funktioniert das Konzept besser in einem gestreuten Portfolio als bei einer einzelnen Aktie.
Gilt die Sicherheitsmarge auch für ETFs?
Das Konzept wurde für einzelne Unternehmen entwickelt, deren Wert sich schätzen lässt. Ein ETF auf einen breiten Index hat keinen fairen Wert im selben Sinn: Dort kommt der Schutz vor allem aus der Streuung, niedrigen Kosten und der Zeit, die Sie investiert bleiben.