



La beta mide cuánto tiende una acción a moverse junto con el mercado: una beta de 1 significa que sigue al índice en promedio, una beta de 1,5 que amplifica sus movimientos un 50% y una beta de 0,5 que los reduce a la mitad. El drawdown, en cambio, mide cuánto ha caído una inversión desde su último máximo. Son dos cosas distintas, y confundirlas sale caro: en nuestros datos, entre las acciones estadounidenses con beta inferior a 0,8, las llamadas «defensivas», 342 de 894 perdieron más del 30% en los últimos doce meses.
Qué es la beta, en pocas palabras
La beta nace con el modelo que relaciona riesgo y rentabilidad esperada, el Capital Asset Pricing Model, propuesto por William Sharpe, entonces en la Universidad de Washington y más tarde premio Nobel de Economía en 1990, en «Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk» (Journal of Finance, 1964). La idea: una parte del riesgo de una acción depende del mercado en su conjunto, y la beta mide con qué intensidad responde a él.
En la práctica se comparan las rentabilidades de la acción con las del índice en el mismo periodo:
- beta de 1: en promedio, la acción se mueve como el mercado;
- beta superior a 1: amplifica los movimientos del mercado, en ambos sentidos;
- beta inferior a 1: los atenúa;
- beta cercana a cero o negativa: la acción va por su cuenta, o en sentido contrario.
En la ficha de empresa de InvestingBot, la beta se calcula con 5 años de rentabilidades mensuales frente al S&P 500. A 8 de octubre de 2026, Coca-Cola tenía una beta de 0,34, Apple de 1,08 y Nvidia de 2,22.
Qué es el drawdown, y por qué pesa más de lo que parece
El drawdown es la pérdida medida desde el último máximo. El drawdown máximo de un periodo es la caída más profunda desde un máximo hasta el punto más bajo posterior: responde a la pregunta «¿cuánto podría haber perdido en el peor momento?».
Pesa más de lo que parece porque las pérdidas no se recuperan de forma simétrica. Tras una caída del 20% hace falta una subida del 25% para volver al punto de partida; tras una caída del 30% hace falta un 42,9%; tras una caída del 50% hace falta un 100%. Cuanto más profunda es la caída, más largo es el camino de vuelta.
Qué dice la beta, y qué no dice
La beta solo mide el riesgo ligado al mercado, y lo mide en promedio. No dice nada de los problemas propios de una empresa: un trimestre decepcionante, una investigación, un producto que no se vende, una deuda que hay que refinanciar. Esos golpes pueden hundir una acción incluso cuando el mercado sube, y la beta no los ve.
Hay además un límite conocido desde hace tiempo. Eugene Fama y Kenneth French, ambos de la Universidad de Chicago, mostraron en «The Cross-Section of Expected Stock Returns» (Journal of Finance, 1992) que, una vez tenido en cuenta el tamaño de las empresas, la beta por sí sola no explicaba las diferencias de rentabilidad media entre las acciones estadounidenses. La beta sigue siendo útil para entender la sensibilidad al mercado, no para medir todo el riesgo.
Nuestros datos: 2.547 acciones estadounidenses
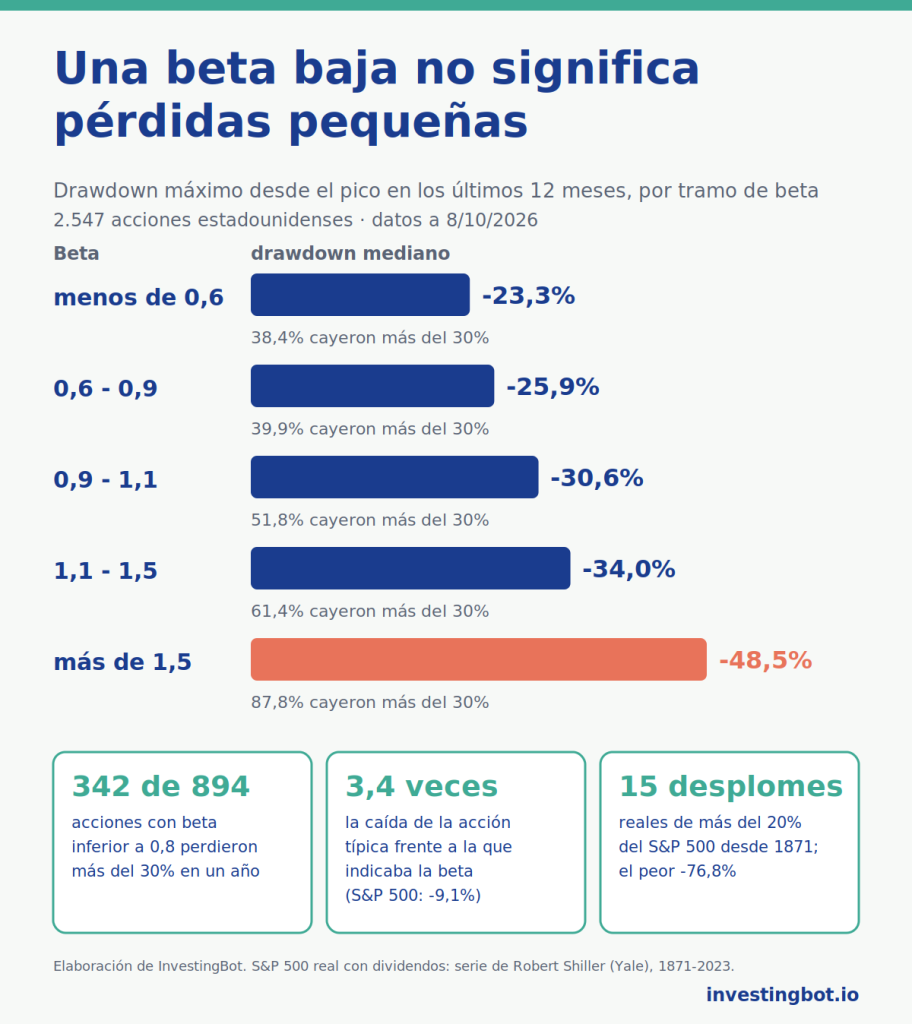
Para 2.547 acciones estadounidenses de la plataforma hemos reunido la beta que aparece en la ficha y el drawdown máximo desde el pico en los últimos doce meses, hasta el 8 de octubre de 2026. El resultado por tramo de beta:
| Beta | Acciones | Drawdown máximo mediano | Acciones con caídas de más del 30% |
|---|---|---|---|
| menos de 0,6 | 523 | -23,3% | 38,4% |
| 0,6 – 0,9 | 576 | -25,9% | 39,9% |
| 0,9 – 1,1 | 388 | -30,6% | 51,8% |
| 1,1 – 1,5 | 578 | -34,0% | 61,4% |
| más de 1,5 | 482 | -48,5% | 87,8% |
La tendencia existe: cuanto más alta la beta, más profundas las caídas. Pero incluso en los tramos más bajos la pérdida típica supera el 20%, y casi cuatro de cada diez acciones perdieron más del 30%. Entre las acciones con beta inferior a 0,8, 342 de 894 cayeron más del 30% y 109 más del 50%.
La beta anticipa poco cuánto cae una acción concreta
Ese mismo año, el S&P 500 tuvo un drawdown máximo desde el pico del 9,1%. Si la beta bastara, una acción con beta 1 habría caído más o menos lo mismo, y una con beta 2, aproximadamente el doble. No fue así: la acción típica cayó 3,4 veces lo que habría sugerido su beta, y el 85% de las acciones perdió más del doble de esa estimación.
Si se mira el orden de las acciones, el drawdown máximo encaja mucho mejor con la volatilidad (correlación de rangos 0,83) que con la beta (0,41). La volatilidad recoge todas las oscilaciones de una acción, incluidas las que no tienen nada que ver con el mercado. Es coherente con lo que encontraron Andrew Ang y Robert Hodrick, de la Universidad de Columbia, junto con Yuhang Xing y Xiaoyan Zhang, en «The Cross-Section of Volatility and Expected Returns» (Journal of Finance, 2006): las acciones con mucha volatilidad propia, no explicada por el mercado, tuvieron rentabilidades medias muy bajas.
Una aclaración honesta: es un solo año, y un año tranquilo para el índice. En un año de desplome generalizado la beta pesa más, porque casi todo cae a la vez.
Cuánto puede caer de verdad una cartera de acciones: más de 150 años de datos
En una cartera bien diversificada, el riesgo propio de cada empresa se diluye y queda sobre todo el del mercado. Sobre cuán profundo puede ser, la historia es clara. En la serie del S&P 500 elaborada por Robert Shiller (Yale), de 1871 a junio de 2023, con dividendos reinvertidos y descontada la inflación, hemos contado 15 desplomes de más del 20%. Los peores:
| Desde el máximo | Hasta el mínimo | Pérdida real | Años para recuperar el máximo |
|---|---|---|---|
| septiembre de 1929 | junio de 1932 | -76,8% | 7,2 |
| agosto de 2000 | marzo de 2009 | -51,8% | 12,8 |
| enero de 1973 | diciembre de 1974 | -50,1% | 12,0 |
| febrero de 1937 | abril de 1942 | -48,3% | 8,2 |
| noviembre de 1916 | diciembre de 1920 | -47,1% | 7,8 |
Los años se cuentan desde el máximo hasta la vuelta al mismo nivel, en términos reales. El mensaje es que incluso el índice más diversificado del mundo ha sufrido caídas cercanas a la mitad de su valor, y ha tardado más de una década en recuperarlas. Con un horizonte largo, como en un plan de inversión periódica, es el dato que conviene tener presente antes que la media.
Cómo usar juntas la beta y el drawdown
- La beta indica cómo reacciona la acción a los movimientos del mercado: útil para entender cómo se comportará cuando el índice sube o baja.
- La volatilidad y el drawdown indican cuánto puede caer de verdad, también por motivos propios: útiles para imaginar el peor caso.
- Una beta baja no es una protección: protege del mercado, no de la empresa.
- La diversificación reduce el riesgo específico; el de mercado sigue ahí, y la historia muestra cuán profundo puede ser.
- La prueba práctica: imagina ver tu cartera a la mitad de su valor durante algunos años. Si tu reacción instintiva es vender, el riesgo que asumes es demasiado alto para ti, sea cual sea la beta. Herramientas como la simulación de Montecarlo ayudan a ver esos casos desfavorables antes de que ocurran.
Dónde encontrar estos datos en InvestingBot
En la ficha de cada acción encontrarás la beta, la volatilidad y el drawdown máximo desde el pico a un año, cada uno con su explicación. La ficha de cada ETF muestra también la beta del fondo y su drawdown máximo desde el pico, para comparar instrumentos distintos con la misma vara de medir. Son datos, no juicios: sirven para hacerse una idea de cuánto puede moverse lo que se está mirando.
En resumen
- La beta mide cuánto se mueve una acción con el mercado, en promedio; el drawdown, cuánto ha caído desde su máximo.
- Las pérdidas no son simétricas: tras un -50% hace falta un +100% para volver al punto de partida.
- En nuestros datos, cuanto más alta la beta, más profundas las caídas, pero incluso entre las acciones con beta inferior a 0,8 casi cuatro de cada diez perdieron más del 30% en un año.
- En un año en que el S&P 500 perdió como máximo un 9,1%, la acción típica cayó 3,4 veces lo que sugería su beta.
- La volatilidad explica las caídas de las acciones individuales mucho mejor que la beta.
- Desde 1871 el S&P 500 ha tenido 15 desplomes reales de más del 20%, el peor del 76,8%, y a veces más de diez años para recuperarse.
¿Qué es la beta de una acción?
Es un número que mide cuánto tiende una acción a moverse junto con el mercado. Con beta 1 sigue al índice en promedio, por encima de 1 amplifica sus movimientos y por debajo de 1 los atenúa. Se calcula comparando las rentabilidades de la acción con las del índice en el mismo periodo.
¿Una beta baja significa que la acción es segura?
No. La beta solo mide la parte del riesgo ligada al mercado. En nuestros datos, entre las acciones estadounidenses con beta inferior a 0,8, 342 de 894 perdieron más del 30% en doce meses por motivos que la beta no ve.
¿Qué es el drawdown máximo?
Es la caída más profunda desde un máximo hasta el punto más bajo posterior en un periodo determinado. Responde a la pregunta «¿cuánto podría haber perdido en el peor momento?».
¿Cuánto hace falta para recuperar un drawdown?
Más de lo que se ha perdido: tras una caída del 20% hace falta una subida del 25%, tras una caída del 30% un 42,9% y tras una caída del 50% un 100%.
¿Cuánto puede caer un índice de acciones diversificado?
En el S&P 500 desde 1871, en términos reales y con dividendos reinvertidos, ha habido 15 desplomes de más del 20%. El peor, entre 1929 y 1932, llegó al 76,8%; tras el máximo de 2000 hicieron falta 12,8 años para volver al mismo nivel.
¿Mejor mirar la beta o la volatilidad?
Sirven para cosas distintas. La beta indica cómo reacciona la acción al mercado; la volatilidad, cuánto oscila en total. En nuestros datos, el drawdown máximo de las acciones individuales encaja mucho mejor con la volatilidad que con la beta.