



Avec le prêt de titres et les dérivés, on peut voter en assemblée sans rien avoir à perdre, ou gagner si l'entreprise fait faillite. Les affaires Mylan, CSX, Windstream et Hovnanian et ce que cela change pour l'investisseur.
Quand une entreprise est en crise, certains créanciers s'entendent avec elle pour passer devant les autres. Les cas J.Crew et Serta, deux tribunaux, deux réponses, et ce que cela change pour un ETF obligataire.
Les fonds vautours rachètent avec décote la dette d'entreprises en crise pour s'en emparer. Le loan-to-own, les cas Kmart et Argentine, et pourquoi les petits actionnaires paient la note.
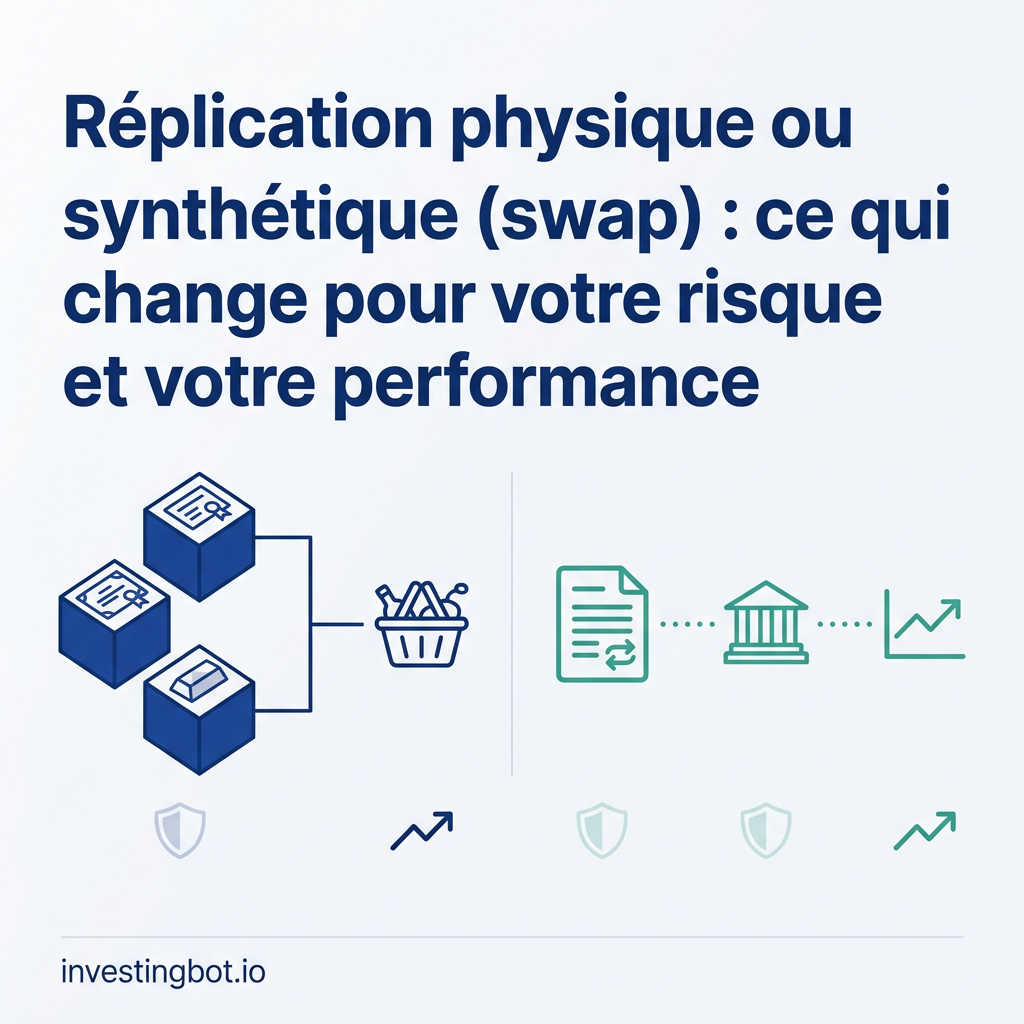
Un ETF synthétique sur le S&P 500 a rapporté plus qu'un ETF physique chaque année de 2018 à 2025. D'où vient l'avantage et ce que pèse le risque de contrepartie, selon nos données.
Les IPO américaines de 2021 à 2023 encore cotées ont perdu en médiane 77,7 % sur trois ans, pendant que le marché montait de 34,6 %. Ce que dit la recherche, et pourquoi attendre.
Un portefeuille 60/40 laissé à lui-même depuis 2002 est aujourd'hui à 90,9 % en actions. À quelle fréquence rééquilibrer et comment vendre le moins possible, sur 24 ans de données.
Lors des 10 pires séances du S&P 500 depuis 1998, les neuf secteurs ont tous baissé ensemble. Pourquoi la corrélation monte dans les krachs et ce qui protège vraiment.
Le free cash flow compte l'argent réel, pas les estimations comptables. Sur 1 885 sociétés américaines, une bénéficiaire sur dix a brûlé de la trésorerie.
Le bêta dit à quel point une action suit le marché, pas jusqu'où elle peut chuter. Sur nos données, 342 actions américaines à bêta faible sur 894 ont perdu plus de 30 % en un an.
Le Monte-Carlo teste votre plan sur des milliers d'avenirs possibles. Sur nos données, un point de rendement en moins fait passer la probabilité de succès de 81 % à 73 %.