



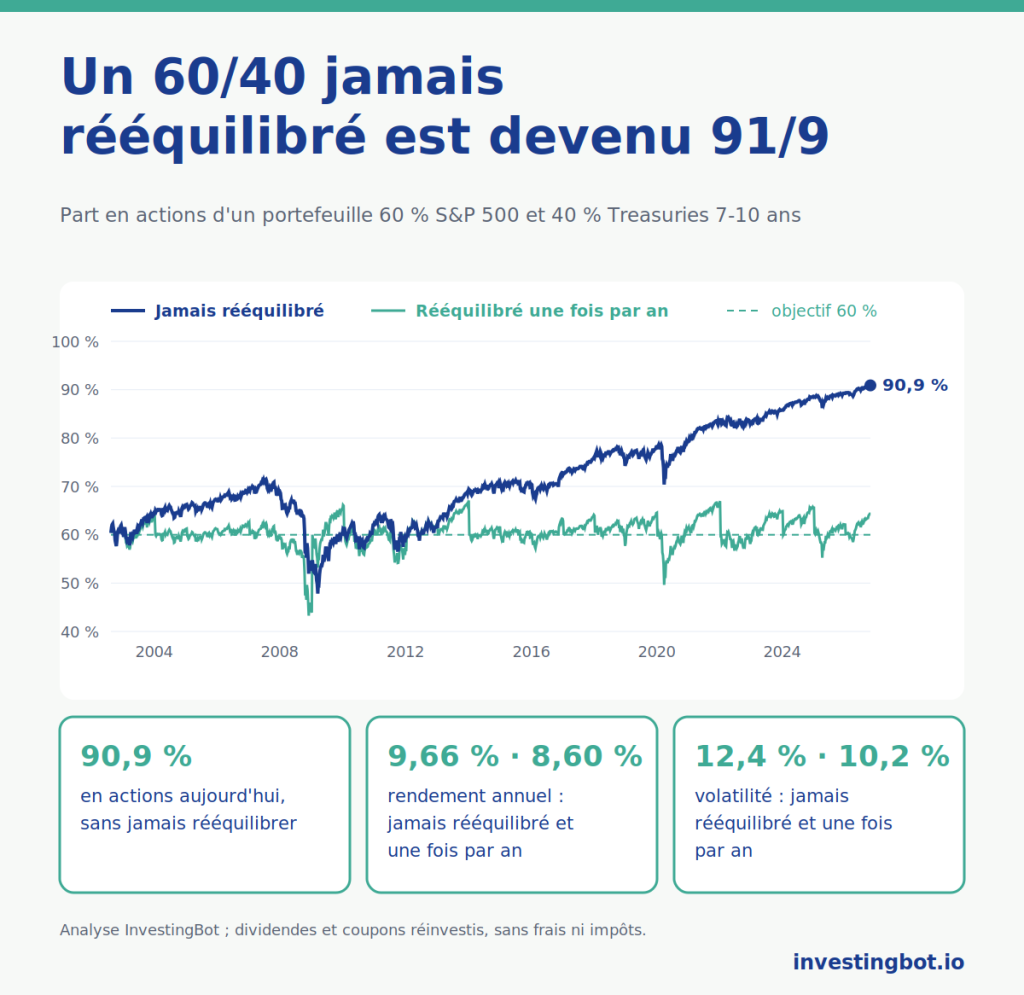
Rééquilibrer un portefeuille, c’est le ramener aux pondérations que vous aviez choisies, en vendant un peu de ce qui a le plus progressé et en achetant ce qui est resté en arrière. Le but n’est pas de gagner plus : c’est de ne pas se retrouver avec un niveau de risque qu’on n’a pas choisi. Sur nos données, un portefeuille 60 % actions et 40 % obligations laissé à lui-même depuis 2002 est aujourd’hui à 90,9 % en actions.
Le rééquilibrage, en quelques mots
Quand vous construisez un portefeuille, vous choisissez une répartition, par exemple 60 % actions et 40 % obligations. Avec le temps, les deux parties rapportent des montants différents et les pondérations se déplacent. Rééquilibrer, c’est les ramener au point de départ :
- en vendant une partie de ce qui dépasse son poids et en achetant ce qui est en dessous ;
- ou en orientant les nouveaux versements, les dividendes et les coupons vers la partie restée en arrière, sans rien vendre.
La répartition de départ traduit le risque que vous êtes prêt à supporter. Si vous la laissez dériver, c’est le marché qui fait ce choix à votre place.
Pourquoi un portefeuille change tout seul
Sur le long terme, les actions ont tendance à rapporter plus que les obligations, donc dans un portefeuille laissé à lui-même leur poids augmente. Dans notre 60/40 lancé en juillet 2002, la part en actions était de 68,3 % fin 2007, est tombée à 53,7 % fin 2008 avec le krach, est montée à 78,3 % fin 2019 et atteint 90,9 % aujourd’hui.
Personne ne l’a décidé, mais le portefeuille est devenu autre chose : un 91/9 varie beaucoup plus qu’un 60/40 et perd beaucoup plus dans un krach. Ce que peut peser cette différence, nous l’avons mesuré dans l’article sur le bêta et le drawdown.
Nos données : un 60/40 de 2002 à aujourd’hui
Nous avons simulé un portefeuille composé à 60 % d’actions américaines (S&P 500) et à 40 % d’emprunts d’État américains à 7-10 ans, dividendes et coupons réinvestis, du 29 juillet 2002 au 12 octobre 2026 : 24,2 ans. Nous avons comparé quatre règles, sans frais ni impôts.
| Règle | Rendement annuel | Volatilité | Perte maximale | Rééquilibrages | Part échangée au total |
|---|---|---|---|---|---|
| Aucun rééquilibrage | 9,66 % | 12,4 % | -33,2 % | 0 | 0 % |
| Une fois par an | 8,60 % | 10,2 % | -30,2 % | 24 | 82,7 % |
| Une fois par mois | 8,57 % | 10,5 % | -32,2 % | 291 | 279,8 % |
| Quand l’écart dépasse 5 points | 8,72 % | 10,8 % | -31,7 % | 22 | 115,6 % |
La part échangée est la somme, sur toutes les années, de la partie du portefeuille vendue pour rééquilibrer. Les pertes maximales datent toutes de 2008 ; en 2022, quand actions et obligations ont baissé ensemble, le portefeuille jamais rééquilibré a perdu 23,0 % et celui rééquilibré une fois par an 21,0 %.
Rééquilibrer ne sert pas à gagner plus
Le portefeuille jamais rééquilibré a rapporté davantage : 9,66 % par an contre 8,60 %. Ce n’est pas un paradoxe. Sur ces 24 années, les actions ont rapporté beaucoup plus que les obligations, et celui qui les laissait grandir a eu de plus en plus d’actions. Il a aussi eu plus de risque : une volatilité de 12,4 % contre 10,2 % et une perte maximale plus profonde.
C’est la conclusion d’une étude classique : André Perold et William Sharpe, prix Nobel d’économie en 1990, dans « Dynamic Strategies for Asset Allocation » (Financial Analysts Journal, 1988), ont montré que ramener un portefeuille à des pondérations fixes fonctionne mieux dans les marchés qui oscillent sans direction et moins bien dans ceux qui suivent une longue tendance, où laisser courir est récompensé. Personne ne sait à l’avance lequel des deux marchés l’attend : c’est pourquoi le rééquilibrage se juge sur le risque, pas sur le rendement.
À quelle fréquence : calendrier ou seuil
Rééquilibrer souvent n’aide pas. Une fois par mois ou une fois par an ont donné presque le même résultat, 8,57 % contre 8,60 %, mais le rééquilibrage mensuel a demandé 291 interventions contre 24 et a fait échanger plus du triple du portefeuille : 279,8 % contre 82,7 %. Chaque opération a un coût, et souvent aussi un effet fiscal.
La règle à seuil n’intervient que lorsque c’est nécessaire : avec un seuil de 5 points autour de 60 %, 22 interventions ont suffi en 24 ans, et le poids des actions ne s’est jamais éloigné de 60 % de plus de 6,5 points. Et elle a tendance à acheter dans les moments de panique : entre janvier 2008 et mars 2009, elle a acheté des actions quatre fois, la dernière le 5 mars 2009, quatre jours avant le point bas de la Bourse, puis les a revendues en avril et en août 2009 après le rebond. En 2020, elle a acheté le 9 mars, en plein krach.
Rééquilibrer en vendant moins (et en payant moins d’impôts)
Dans de nombreuses juridictions, vendre un placement avec un gain déclenche un impôt sur la plus-value, tandis que dans d’autres il existe des comptes ou des régimes où les mouvements internes ne le déclenchent pas. Les règles varient d’un pays à l’autre, mais le principe vaut partout : chaque vente évitée est un coût que vous ne payez pas. Quelques pistes :
- les nouveaux versements vont vers la partie sous-pondérée, au lieu d’être toujours répartis dans les mêmes proportions ;
- les dividendes et les coupons sont réinvestis là où c’est nécessaire, plutôt que dans l’instrument qui les a versés ;
- quand il faut vendre, si vos règles le permettent, il vaut mieux le faire dans les comptes où les mouvements ne sont pas imposés, ou vendre d’abord les positions qui portent le gain le plus faible.
Les versements ne suffisent pourtant pas toujours. Dans notre simulation, avec un versement mensuel égal à 1 % du capital initial, entièrement orienté vers la partie sous-pondérée, le portefeuille n’est resté à moins de 5 points de 60 % que 47,2 % du temps, et il s’en écarte aujourd’hui de 22,4 points : quand le capital grossit, les versements deviennent petits par rapport à lui. Ils fonctionnent bien dans les premières années d’un plan d’investissement programmé, comme nous l’expliquons dans le guide de l’investissement programmé ; plus tard, quelques ventes deviennent inévitables.
Les bonnes questions avant de rééquilibrer
- Le poids est-il sorti de la fourchette que j’ai fixée ? Si l’écart est faible, il n’y a rien à faire.
- Puis-je rééquilibrer avec de l’argent frais ? Versements, dividendes et coupons sont le moyen le plus économique.
- Combien me coûte une vente ? Frais, écart entre prix d’achat et de vente et impôts sont à mettre dans la balance avant d’agir.
- Ma répartition est-elle toujours la bonne ? Si votre horizon ou votre tolérance au risque a changé, c’est l’objectif qu’il faut changer, pas seulement rééquilibrer.
- Est-ce que je rééquilibre ou est-ce que je cours après le marché ? Le rééquilibrage suit des règles fixées à l’avance ; déplacer les poids parce que quelque chose monte, c’est autre chose.
Où trouver ces outils sur InvestingBot
La page Structure du portefeuille présente les modèles de portefeuille avec leurs règles de gestion : rééquilibrer une ou deux fois par an selon un calendrier, ou quand une classe s’écarte de plus de 5 points de son poids, et le faire d’abord avec les nouveaux versements, pour éviter de vendre. Dans Mes portefeuilles, vous voyez la répartition actuelle de chaque portefeuille à côté de la part en actions visée par votre profil, ce qui permet de remarquer quand les poids se sont déplacés.
En résumé
- Rééquilibrer, c’est ramener le portefeuille aux pondérations choisies, pour maîtriser le risque.
- Un 60/40 laissé à lui-même depuis 2002 est aujourd’hui à 90,9 % en actions.
- Ne pas rééquilibrer a rapporté davantage sur ces 24 ans, mais avec plus de volatilité et des pertes plus profondes.
- Rééquilibrer chaque mois a donné le même résultat qu’une fois par an, avec 291 interventions au lieu de 24.
- Un seuil de 5 points a suffi avec 22 interventions en 24 ans.
- Versements, dividendes et coupons permettent de rééquilibrer en vendant moins, mais avec le temps ils ne suffisent plus à eux seuls.
Qu’est-ce que le rééquilibrage d’un portefeuille ?
C’est l’opération qui ramène les différentes parties d’un portefeuille aux pondérations choisies au départ, en vendant ce qui a dépassé son poids ou en orientant l’argent frais vers ce qui est resté en arrière.
Rééquilibrer fait-il gagner plus ?
Pas forcément. Sur nos données, un 60/40 jamais rééquilibré depuis 2002 a rapporté 9,66 % par an contre 8,60 % pour celui rééquilibré une fois par an, parce que les actions ont rapporté plus que les obligations. Rééquilibrer sert à garder le risque au niveau choisi.
À quelle fréquence faut-il rééquilibrer ?
Inutile de le faire souvent. Rééquilibrer chaque mois a donné presque le même résultat qu’une fois par an, avec 291 interventions contre 24. Une règle à seuil, qui intervient quand un poids s’écarte de plus de 5 points, a demandé 22 interventions en 24 ans.
Comment rééquilibrer sans vendre ?
En orientant les nouveaux versements, les dividendes et les coupons vers la partie sous-pondérée. Cela fonctionne bien tant que les versements sont importants par rapport au portefeuille ; dans notre simulation, avec le temps, ils ne l’ont maintenu à moins de 5 points de son poids que 47,2 % du temps.
Le rééquilibrage a-t-il un coût fiscal ?
Cela dépend de l’endroit où vous vivez et de la façon dont vous détenez vos placements. Dans de nombreuses juridictions, vendre avec un gain déclenche un impôt sur la plus-value ; dans d’autres, il existe des comptes où les mouvements internes ne sont pas imposés. C’est pourquoi il vaut mieux rééquilibrer d’abord avec les flux entrants et vendre le moins possible.
Que se passe-t-il si je ne rééquilibre jamais ?
Le portefeuille change tout seul. Sur nos données, un 60/40 lancé en 2002 est devenu un 91/9, avec une volatilité de 12,4 % contre 10,2 % et une perte maximale de 33,2 % en 2008. Le risque augmente sans que personne l’ait décidé.