



Le free cash flow, ou flux de trésorerie disponible, est la trésorerie qu’une entreprise dégage de son activité après avoir payé les investissements nécessaires pour la maintenir et la faire croître. Il est plus difficile à gonfler que le bénéfice, parce qu’il compte l’argent réellement entré et sorti, pas des estimations comptables. Mais il peut tromper lui aussi : sur nos données, chez 95 sociétés américaines, la rémunération en actions dépasse la totalité du free cash flow du dernier exercice.
Ce qu’est le free cash flow, en quelques mots
Il se calcule en deux étapes :
- le flux de trésorerie opérationnel : la trésorerie produite par l’activité, c’est-à-dire les encaissements des clients moins les paiements aux fournisseurs, aux salariés et au fisc ;
- moins les investissements en usines, machines, bâtiments et technologie, ce que les comptes appellent capex.
Ce qui reste est la trésorerie « libre » : l’entreprise peut s’en servir pour verser des dividendes, racheter des actions, réduire sa dette ou la conserver, sans demander d’argent à personne. Un exemple : sur l’exercice clos en juin 2026, Microsoft a dégagé 182,9 milliards de dollars de flux opérationnel et en a investi 116,0, soit un free cash flow de 67,0 milliards pour un bénéfice net de 133,8 milliards.
Pourquoi il est plus difficile à maquiller que le bénéfice
Le bénéfice net suit la comptabilité d’engagement : un chiffre d’affaires est enregistré quand il est acquis, même si le client n’a pas encore payé, et un coût est réparti sur plusieurs années par les amortissements, les provisions et les dépréciations. Ces règles sont sensées, mais laissent de la place aux estimations et aux choix. Le flux de trésorerie, lui, enregistre l’argent quand il change de mains.
L’écart entre bénéfice et trésorerie s’appelle les accruals, et il compte. Richard Sloan, alors à l’Université de Pennsylvanie (Wharton), a montré dans « Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings? » (The Accounting Review, 1996) que la part du bénéfice adossée à la trésorerie tend à se répéter davantage dans le temps que celle faite d’écritures comptables, et que le marché ne l’intégrait pas entièrement : les sociétés dont le bénéfice dépassait largement la trésorerie ont ensuite eu des rendements plus faibles.
Le terme a aussi une autre histoire. Michael Jensen, de la Harvard Business School, dans « Agency Costs of Free Cash Flow, Corporate Finance, and Takeovers » (American Economic Review, 1986), appelait free cash flow la trésorerie en excès par rapport aux investissements rentables, et soutenait que c’est précisément là que naît le risque que les dirigeants la dépensent mal au lieu de la rendre aux actionnaires.
Nos données : 1 885 sociétés américaines
Nous avons comparé le bénéfice net et le free cash flow du dernier exercice clos, à partir des comptes déposés auprès de la SEC, pour 1 885 sociétés américaines de la plateforme. Nous avons exclu les banques et les assureurs, pour lesquels le free cash flow ne mesure pas la trésorerie dégagée.
| Free cash flow positif | Free cash flow négatif | |
|---|---|---|
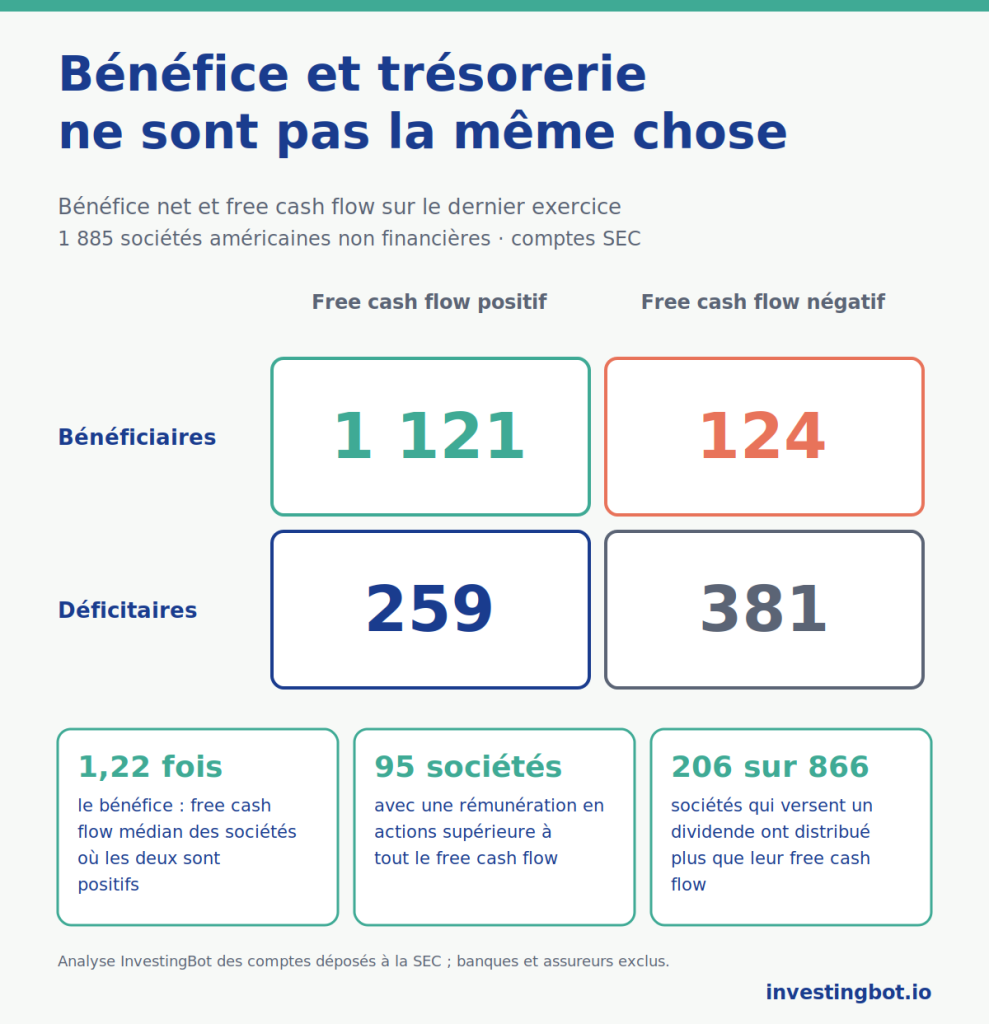
| Bénéficiaires | 1 121 | 124 |
| Déficitaires | 259 | 381 |
Dans la plupart des cas, bénéfice et trésorerie vont dans le même sens. Mais 124 sociétés bénéficiaires sur 1 245 (environ une sur dix) ont brûlé de la trésorerie, et 259 déficitaires sur 640 en ont dégagé. Parmi les sociétés dont le bénéfice et le free cash flow étaient tous deux positifs, le free cash flow a représenté en médiane 1,22 fois le bénéfice ; en additionnant les cinq derniers exercices, le rapport tombe à 1,08. Seules 8,7 % ont transformé en trésorerie moins de la moitié de leur bénéfice.
Quand un bénéfice ne devient pas de la trésorerie
Un free cash flow négatif avec un bénéfice positif n’est pas forcément un mauvais signe. Il signifie souvent que l’entreprise investit bien plus qu’elle n’amortit. Sur l’exercice clos en mai 2026, Oracle a publié 17,1 milliards de dollars de bénéfice et 32,0 milliards de flux opérationnel, mais a investi 55,7 milliards : free cash flow de -23,7 milliards. Parmi les sociétés bénéficiaires à trésorerie négative figurent aussi de nombreux services aux collectivités, comme Duke Energy et Southern Company, qui construisent réseaux et centrales pendant des années avant d’en récolter les fruits.
La bonne question n’est pas « est-il négatif ? », mais « pourquoi, et jusqu’à quand ? ». Des investissements qui augmentent avec un flux opérationnel qui augmente racontent une autre histoire qu’un flux opérationnel qui s’amenuise pendant que le bénéfice reste élevé.
Quand le free cash flow trompe
Plus difficile à maquiller ne veut pas dire impossible. Trois cas à garder en tête :
- La rémunération en actions. Les actions données aux salariés et aux dirigeants sont un vrai coût, mais elles ne sortent pas de la trésorerie, donc le free cash flow ne les déduit pas. Sur nos données, elles valent en médiane 13,4 % du free cash flow, 28,2 % dans le secteur technologique. Chez 221 sociétés, elles dépassent la moitié du free cash flow et chez 95 sa totalité : en 2025, Amazon a publié 19,5 milliards de dollars de rémunération en actions et 7,7 milliards de free cash flow.
- Les investissements par à-coups. Le free cash flow d’une seule année peut s’effondrer ou gonfler simplement parce que les investissements se concentrent sur cette période. Amazon est passée de 32,9 milliards de free cash flow en 2024 à 7,7 milliards en 2025, avec des investissements passés de 83,0 à 131,8 milliards. C’est pourquoi il vaut mieux regarder plusieurs années ensemble.
- Le fonds de roulement. Payer les fournisseurs plus tard, ou céder les créances clients avant leur échéance, fait monter le flux opérationnel d’une année sans que l’activité se soit améliorée. Cela ne se répète pas à l’infini : tôt ou tard, il faut payer les fournisseurs.
Dividendes et free cash flow
Un dividende durable se paie avec la trésorerie, pas avec le bénéfice. Parmi les 866 sociétés qui ont versé un dividende sur le dernier exercice, 206 (presque une sur quatre) ont distribué plus que leur free cash flow : la différence est venue de la trésorerie accumulée ou d’une nouvelle dette. Cela peut arriver une année ; si cela se répète, le dividende est en danger. C’est l’un des signaux que nous décrivons aussi dans l’article sur la fragilité des entreprises.
Comment lire le free cash flow : les bonnes questions
- Quelle part du bénéfice devient de la trésorerie ? Le rapport entre free cash flow et bénéfice net, observé sur plusieurs années, dit à quel point le bénéfice est solide.
- Combien pèse la rémunération en actions ? Si elle représente une grande part du free cash flow, la trésorerie « libre » est en réalité payée par les actionnaires via la dilution.
- Les investissements sont-ils exceptionnels ou structurels ? Une année de gros investissements n’est pas un problème ; une entreprise qui doit toujours investir plus que son flux opérationnel, si.
- Dividendes et rachats tiennent-ils dans le free cash flow ? S’ils le dépassent, quelqu’un paie la différence.
- Le secteur le rend-il pertinent ? Pour les banques et les assureurs, le free cash flow n’a pas le même sens, et d’autres indicateurs sont nécessaires. Nous en parlons dans lire un bilan en 6 chiffres.
Où trouver ces chiffres sur InvestingBot
Sur la fiche de chaque action, vous trouvez le free cash flow rapporté au bénéfice net, avec un seuil d’attention sous 50 %, la rémunération en actions rapportée au chiffre d’affaires, les années nécessaires pour rembourser la dette avec le free cash flow et le rapport entre dividendes et free cash flow. La section des multiples dans le temps montre la marge de free cash flow et le multiple EV/FCF année par année, pour voir si une année faible est une exception ou une tendance.
En résumé
- Le free cash flow est le flux de trésorerie opérationnel moins les investissements : la trésorerie qui reste vraiment à l’entreprise.
- Il est plus difficile à gonfler que le bénéfice parce qu’il compte l’argent quand il change de mains, pas les estimations comptables.
- Sur 1 885 sociétés américaines non financières, une bénéficiaire sur dix a brûlé de la trésorerie sur le dernier exercice.
- En médiane, le free cash flow a représenté 1,22 fois le bénéfice, 1,08 sur cinq ans.
- La rémunération en actions le gonfle : chez 95 sociétés, elle dépasse la totalité du free cash flow.
- Presque une société sur quatre parmi celles qui versent un dividende a distribué plus que son free cash flow.
Qu’est-ce que le free cash flow ?
C’est la trésorerie qu’une entreprise dégage de son activité après avoir payé les investissements en usines, machines et technologie. Il se calcule comme flux de trésorerie opérationnel moins investissements, et indique ce qui reste pour les dividendes, les rachats d’actions ou la réduction de la dette.
Quelle différence entre free cash flow et bénéfice net ?
Le bénéfice suit la comptabilité d’engagement et inclut des estimations comme les amortissements et les provisions ; le free cash flow compte l’argent réellement entré et sorti. Sur nos données, une société bénéficiaire sur dix a eu un free cash flow négatif sur le dernier exercice.
Un free cash flow négatif est-il un mauvais signe ?
Pas toujours. Il signale souvent une phase de gros investissements, comme chez Oracle sur l’exercice clos en mai 2026 ou chez de nombreux services aux collectivités. Il devient un problème quand le flux opérationnel se réduit et que l’entreprise doit s’endetter année après année.
Le free cash flow peut-il être manipulé ?
Moins que le bénéfice, mais oui. La rémunération en actions n’est pas déduite, les paiements aux fournisseurs peuvent être retardés et les investissements concentrés sur quelques années. C’est pourquoi il vaut mieux regarder plusieurs exercices ensemble et le poids de la rémunération en actions.
Qu’est-ce que la rémunération en actions et pourquoi compte-t-elle ?
Ce sont des actions données aux salariés et aux dirigeants comme partie de leur rémunération. C’est un vrai coût, qui dilue les actionnaires, mais qui ne sort pas de la trésorerie. Sur nos données, elle vaut en médiane 13,4 % du free cash flow et 28,2 % dans les sociétés technologiques.
Comment savoir si un dividende est couvert par le free cash flow ?
On compare les dividendes versés au free cash flow de la même année, de préférence sur plusieurs années. Parmi les 866 sociétés américaines qui versent un dividende, 206 ont distribué plus que leur free cash flow sur le dernier exercice.