



No artigo sobre a análise técnica pusemos à prova os sinais mais usados nos gráficos: com trinta anos de dados e milhões de casos, os mais famosos não faziam quase nada. A pergunta seguinte é óbvia: e a outra escola? A análise fundamental, a que lê os balanços em vez dos gráficos, funciona? Fizemos o mesmo: fomos ler os estudos académicos mais citados dos últimos quarenta anos e depois repetimos a conta com os nossos dados, cerca de 2900 empresas norte-americanas de 2017 a 2025.
A resposta curta é que sim, a análise fundamental tem um fundamento, e muito mais sólido do que o da análise técnica. Mas funciona de um modo diferente do que imagina quem começa: dá uma vantagem pequena, lenta e cheia de exceções sobre grupos de empresas, não uma previsão sobre uma ação concreta; e diz algo sobre quanto um investimento pode render, quase nada sobre quando. O resto deste artigo explica porquê, com números.
O que é a análise fundamental, em duas linhas
Uma ação é um pedaço de uma empresa. A análise fundamental parte daí: olha para as contas da empresa, quanto vende, quanto ganha, quanto deve aos bancos, quanto lhe sobra em caixa, e compara tudo isso com o preço que a bolsa pede por esse pedaço. A ideia é tão velha como a bolsa moderna: Benjamin Graham pô-la por escrito nos anos trinta, e o seu aluno mais conhecido, Warren Buffett, aplica-a há setenta anos.
As ferramentas de base são poucas. O PER, ou rácio preço/lucro, diz quantos anos de lucros se pagam para comprar a empresa: 10 é pouco, 40 é muito. O P/VC, ou preço sobre valor contabilístico, compara o preço com o que a empresa possui depois de descontadas as dívidas. A rentabilidade diz quanto a empresa ganha em relação ao que emprega. A qualidade dos lucros distingue os lucros que entraram mesmo em caixa dos que só existem no papel. Quem faz análise fundamental procura, em suma, boas empresas a um preço razoável.
A pergunta incómoda é se essa procura compensa. Se o mercado fosse perfeitamente eficiente, tudo o que se lê nos balanços já estaria no preço, e lê-los não daria vantagem nenhuma. Os estudos dizem que não é assim, mas dizem também quão pequena é a vantagem.
O que dizem os estudos: os balanços antecipam os rendimentos
O primeiro resultado robusto é que algumas informações do balanço distinguem, em média e em horizontes longos, as ações que vão render mais das que vão render menos. Eugene Fama e Kenneth French (Journal of Finance, 1992) mostraram com quase trinta anos de dados norte-americanos que dois números simples, a dimensão da empresa e a relação entre capital próprio e preço, explicavam as diferenças de rendimento entre ações melhor do que o «beta», a medida de risco que a teoria usava até então. Josef Lakonishok, Andrei Shleifer e Robert Vishny (Journal of Finance, 1994) explicaram porquê: os investidores extrapolam demasiado o passado, pagam de mais pelas empresas da moda e de menos pelas aborrecidas, e a diferença fecha-se com o tempo.
O segundo resultado é que ler o balanço, e não apenas olhar para um múltiplo, acrescenta informação. Joseph Piotroski (Journal of Accounting Research, 2000) pegou nas ações mais baratas sobre o capital próprio e separou-as com nove verificações contabilísticas elementares: lucro positivo, caixa positiva, dívida a descer, margens a melhorar e assim por diante. As que passavam quase todas as verificações batiam o grupo das baratas em cerca de 7,5 pontos por ano. Richard Sloan (The Accounting Review, 1996) descobriu que o mercado não distingue os lucros recebidos dos lucros «de competência»: as empresas com muitos lucros no papel e pouca caixa rendiam menos, e a estratégia que o explorava ganhava mais de 10% ao ano, com resultado positivo em 28 anos de 30.
O terceiro resultado é que a qualidade compensa mesmo quando custa. Robert Novy-Marx (Journal of Financial Economics, 2013) mostrou que a margem bruta em relação ao ativo prevê os rendimentos tão bem como o P/VC, e que as empresas mais rentáveis rendem mais apesar de serem mais caras. Cliff Asness, Andrea Frazzini e Lasse Pedersen (Review of Accounting Studies, 2019) mediram o mesmo prémio em 24 países: as empresas «de qualidade», rentáveis, em crescimento, seguras e bem geridas, rendem mais e são menos arriscadas do que as «de baixa qualidade».
O quarto resultado é o mais surpreendente. Söhnke Bartram e Mark Grinblatt (Journal of Financial Economics, 2018) construíram um «justo valor» sem qualquer competência financeira: uma simples regressão estatística sobre as rubricas contabilísticas mais comuns, sem estimativas de crescimento, sem taxas de desconto, sem juízos. Comprar as ações abaixo desse valor e vender as que estavam acima rendia até 9-10% ao ano ajustado ao risco, e a diferença fechava-se em cerca de 34 meses. Se um método tão grosseiro funciona, o conteúdo dos balanços não está todo no preço.
E Buffett? Frazzini, David Kabiller e Pedersen (Financial Analysts Journal, 2018) decompuseram os seus rendimentos: depois de contar que compra empresas baratas, seguras e de qualidade e as mantém com uma alavancagem estável de cerca de 1,7 vezes, a sua vantagem inexplicada desaparece. Não é um demérito: é a prova de que o seu método é replicável nos princípios, se não na disciplina. A sua carteira de ações cotadas rendeu mais do que as empresas que detém por inteiro.
Os limites: as vantagens gastam-se e muitas não aguentam
Até aqui as boas notícias. As más são três, e igualmente documentadas.
As vantagens descobertas encolhem quando se tornam conhecidas. David McLean e Jeffrey Pontiff (Journal of Finance, 2016) seguiram 97 regras de seleção publicadas em revistas académicas: depois do fim do período estudado rendiam 26% menos, e depois da publicação 58% menos. A anomalia dos lucros no papel descoberta por Sloan é o caso de manual: Jeremiah Green, John Hand e Mark Soliman (Management Science, 2011) encontraram-na, quinze anos depois, já não positiva de forma fiável. O mercado aprende.
Muitas «descobertas» não resistem a um controlo sério. Kewei Hou, Chen Xue e Lu Zhang (Review of Financial Studies, 2020) refizeram as contas de 452 anomalias publicadas com pesos por capitalização e sem as microempresas: 65% não passavam o teste estatístico simples e 82% não passavam o corrigido pelo número de tentativas. Campbell Harvey, Yan Liu e Heqing Zhu (Review of Financial Studies, 2016) contaram 316 «fatores» propostos pela literatura e concluíram que a fasquia da prova tinha de subir, porque com tantas tentativas passa sempre algo casual. Uma parte da análise fundamental publicada é, portanto, ruído que parecia sinal.
Os números do balanço envelhecem. Baruch Lev e Anup Srivastava (Critical Finance Review, 2022) mostram que o rácio preço/valor contabilístico perdeu poder desde o fim dos anos oitenta porque as empresas levam a gastos os investimentos em investigação, software e marcas em vez de os registar como património: o «valor contabilístico» de uma empresa tecnológica diz cada vez menos sobre o que ela vale. Um múltiplo bem calculado sobre uma definição velha é um múltiplo errado.
A estes três limites junta-se um prático. Os preços-alvo dos analistas profissionais, que muitos usam como atalho, são pouco fiáveis: Mark Bradshaw, Lawrence Brown e Kelly Huang (Review of Accounting Studies, 2013) mediram ao longo de dez anos que só 38% dos alvos a doze meses são atingidos no prazo, 64% em algum momento do ano, com um erro médio de 45%. E os gestores profissionais, que fazem análise fundamental por ofício, não conseguem transformá-la em rendimento para os clientes: Fama e French (Journal of Finance, 2010) estimam que, líquidos de custos, só cerca de 3% dos fundos fazem o suficiente para cobrir as próprias despesas.
A nossa medição: 2900 empresas norte-americanas, nove anos
Os estudos acima dizem quase todos respeito a décadas passadas e a dados que não temos. Por isso refizemos a conta com o que a plataforma tem: os balanços anuais de 2914 empresas cotadas hoje nos Estados Unidos e os seus preços, para 21250 pares balanço-ano seguinte de 2017 a 2025. O método é o dos estudos: quatro meses depois do fecho de cada exercício, quando o balanço é público para todos, calculamos para cada empresa o PER, o P/VC, a rentabilidade bruta sobre o ativo e a parte dos lucros não recebidos; dividimos as empresas em cinco grupos iguais para cada medida, ano a ano; e medimos quanto rendeu cada grupo nos doze meses seguintes, dividendos incluídos.
Um aviso antes dos números, porque muda a forma de os ler: só temos as empresas cotadas hoje. As que faliram ou saíram de bolsa nestes anos não estão. É o chamado viés de sobrevivência, e vê-se logo nos dados: as empresas que estavam em prejuízo renderam mais do que as com lucro, em média, em 7 anos em 9. Não porque perder dinheiro faça bem, mas porque as empresas em prejuízo que vemos hoje são as que recuperaram; as que não recuperaram desapareceram da lista. Olhando para a empresa «típica» em vez da média, isto é, a mediana, as empresas em prejuízo rendem menos em 6 anos em 9. Tenha isto presente: os números que se seguem são, se alguma coisa, otimistas.
O PER: pagar pouco pelos lucros ajuda, em média
Entre as empresas com lucro, o quinto com o PER mais baixo rendeu em média 20,7% nos doze meses seguintes, o quinto com o PER mais alto 14,2%: cerca de 6,3 pontos por ano de diferença, a favor das baratas em 6 anos em 9. Tirando o quinto das empresas mais pequenas, como aconselham Hou, Xue e Zhang, a vantagem mantém-se (5,9 pontos, 5 anos em 9). Nos três anos errados, porém, as baratas perderam contra as caras por 8,6, 18 e 6,7 pontos: quem tivesse seguido a regra de 2018 a 2019 teria tido dois anos seguidos para duvidar dela.
O P/VC: o prémio está nas pequenas
No preço/valor contabilístico a diferença média é maior, 12,4 pontos, mas quase toda desaparece quando se tiram as empresas mais pequenas: ficam 2,6 pontos, e as baratas ganham só em 4 anos em 9. É exatamente o que dizem Lev e Srivastava: nas empresas grandes e modernas o capital próprio contabilístico perdeu significado; nas pequenas, muitas vezes industriais ou financeiras, ainda conta alguma coisa, mas são também as empresas em que é mais difícil e mais caro investir a sério.
Rentabilidade e qualidade dos lucros: a média diz sim, a mediana diz não
As empresas mais rentáveis na margem bruta renderam em média 4 pontos mais do que as menos rentáveis, melhor em 6 anos em 9. Mas a empresa típica do melhor grupo rendeu menos do que a do pior (mediana 5,1% contra 5,9%), e nos dois últimos anos o grupo «pouco rentável», cheio de empresas em fase de desenvolvimento, ganhou de longe: 19 pontos em 2024 e 37 em 2025. O mesmo vale para a qualidade dos lucros: quem recebe mais do que declara rendeu em média 8 pontos mais do que quem declara mais do que recebe, melhor nos nove anos; mas a mediana diz o contrário (4,2% contra 7,6%), e sem as microempresas a vantagem desce para 4,7 pontos com 6 anos em 9. Traduzido: nestes grupos a média é feita por poucos casos felizes, não pela regra.
Barata e rentável ao mesmo tempo
O resultado mais estável vem da combinação, como em Piotroski e em Novy-Marx: as empresas na metade mais barata pelo PER e na metade mais rentável bateram as caras e pouco rentáveis em 8 anos em 9, e fizeram melhor do que a média de todas as empresas em 6 anos em 9. O único ano em que perderam claramente é 2025, o ano das empresas em prejuízo que recuperam.
O número que mais conta
Em cada grupo, mesmo no melhor, uma parte enorme das empresas perdeu dinheiro nos doze meses: entre 39% e 45%, qualquer que fosse a medida usada para as selecionar. O quinto mais barato pelo PER teve 38,8% de perdedoras, o mais caro 44,5%. A vantagem da análise fundamental, nos nossos dados como nos estudos, está nesses cinco ou seis pontos de diferença entre grupos de centenas de empresas. Numa só ação, a probabilidade de errar continua perto da de uma moeda ao ar.
Porque funciona «em média» e não numa ação concreta
Este é o ponto que separa quem usa bem a análise fundamental de quem fica desiludido. Uma medida de balanço desloca pouco as probabilidades: o grupo bom rende alguns pontos mais do que o mau, mas dentro de cada grupo as empresas dispersam-se enormemente, porque nos doze meses seguintes acontecem coisas que nenhum balanço contém, um produto que falha, um processo em tribunal, uma aquisição, uma mudança de taxas. Richard Grinold (Journal of Portfolio Management, 1989) escreveu-o como fórmula: o resultado de quem seleciona depende da qualidade das suas previsões multiplicada pela raiz do número de apostas independentes. Com previsões de qualidade modesta, e é o caso de quem quer que use os fundamentais, o resultado vem da amplitude, isto é, de muitas posições pequenas, não da concentração em duas ou três ideias «seguras».
Há também uma razão de tempo. Bartram e Grinblatt medem em quase três anos o tempo que o preço leva a fechar a diferença com o valor estimado; Lakonishok e colegas contam em anos o regresso das empresas esquecidas. Quem lê um balanço e espera uma confirmação em poucos meses usa a ferramenta certa no horizonte errado.
Market timing: os fundamentais dizem «quanto», não «quando»
Se os balanços de uma empresa dizem algo sobre o seu rendimento futuro, as avaliações do mercado inteiro deviam dizer algo sobre o rendimento futuro do mercado. Em parte é verdade, mas de um modo que não se pode usar para entrar e sair.
William Sharpe (Financial Analysts Journal, 1975) calculou que quem quer alternar entre ações e liquidez tem de acertar cerca de 74% das vezes só para igualar quem fica sempre investido, antes de custos e impostos. John Campbell e Robert Shiller mostraram em 1998 que a relação entre o preço e os lucros médios de dez anos, o famoso CAPE, está ligada aos rendimentos dos dez anos seguintes: quando é alta, os rendimentos futuros foram em média mais baixos. Mas na sua própria atualização de 2001 concluíram que esses rácios preveem mal os rendimentos, e Ivo Welch e Amit Goyal (Review of Financial Studies, 2008) fizeram a verificação definitiva: pegaram em todas as variáveis conhecidas para prever o mercado e verificaram se um investidor que as tivesse usado em tempo real, sem conhecer o futuro, teria feito melhor do que quem usava a simples média histórica. Nenhuma o teria ajudado, e a maioria tê-lo-ia prejudicado.
A conclusão mais honesta é a de Asness, Antti Ilmanen e Thomas Maloney (Journal of Investment Management, 2017): o timing baseado nas avaliações tem a direção certa mas resultados dececionantes fora da amostra em que foi descoberto, e justifica quando muito inclinações modestas, «pecar um pouco». Um mercado caro rende em média menos nos dez anos seguintes; não diz nada sobre o próximo ano, e pode continuar caro durante uma década. É o mesmo que encontrámos ao tentar prever, a partir do seu beta, quanto cairiam as ações concretas nas quedas passadas: o erro típico era de 10-17 pontos, demasiado para construir em cima uma decisão.
Quanto pôr em cada ideia
Se a seleção desloca pouco as probabilidades e o timing quase nada, a pergunta que fica é como distribuir o dinheiro. Também aqui a literatura é clara, e vai contra o instinto.
Victor DeMiguel, Lorenzo Garlappi e Raman Uppal (Review of Financial Studies, 2009) compararam 14 métodos de otimização de carteiras com a regra mais tola possível, dividir em partes iguais: nenhum método a batia com regularidade, e para o conseguir com 25 ações seriam precisos cerca de 3000 meses de dados, ou seja, 250 anos. A razão é a mesma de todo este artigo: os rendimentos esperados estimam-se mal, e uma carteira construída sobre estimativas erradas concentra o dinheiro precisamente onde a estimativa é mais otimista.
Quem prefere uma regra de aposta usa o critério de Kelly, que calcula a fração a apostar a partir da vantagem estimada. Leonard MacLean, Edward Thorp e William Ziemba (Quantitative Finance, 2010) enumeraram as suas virtudes e defeitos: maximiza o crescimento do capital a longo prazo, mas pode fazer perder grande parte do património pelo caminho; apostando metade do que diz a fórmula, nas suas simulações a probabilidade de ver o capital reduzido a metade desce de 8,4% para 1%. E o ingrediente crítico da fórmula é a vantagem estimada, que, por tudo o que foi dito acima, é quase sempre sobrestimada.
Por fim há o comportamento. Brad Barber e Terrance Odean (Journal of Finance, 2000) seguiram 66465 famílias norte-americanas durante seis anos: as que compravam e vendiam mais renderam 11,4% ao ano contra 17,9% do mercado. Não erravam na análise; faziam-na demasiadas vezes, e pagavam de cada vez.
Investir ou especular: onde a análise fundamental serve e onde não serve
Juntando os estudos e os nossos números, a análise fundamental serve para três coisas e não serve para outras três.
Serve para evitar os erros grossos: uma empresa com dívidas insustentáveis, lucros que nunca se transformam em caixa ou um preço que desconta vinte anos de crescimento perfeito reconhece-se nas contas, e deixá-la de fora não exige previsões. Serve para inclinar uma carteira ampla para as empresas baratas e rentáveis, que em média e ao longo de anos rendem alguns pontos mais. Serve para saber o que se possui, que é a única forma de não vender no momento errado quando o preço cai sem que as contas tenham mudado.
Não serve para prever o preço de uma ação concreta a doze meses: quatro empresas em dez do melhor grupo perdem na mesma. Não serve para escolher o momento de entrar ou sair do mercado. Não serve, usada sozinha, para especular, isto é, para ganhar em semanas ou meses: nesses horizontes o conteúdo dos balanços já está no preço, e o que move a ação são notícias e fluxos, que os balanços não contêm.
É também a forma como a usamos no InvestingBot. A ficha de uma empresa mostra os factos do balanço verificados em várias fontes, os múltiplos com a sua definição, a rentabilidade e a qualidade dos lucros com os seus semáforos, e uma estimativa do justo valor que é um intervalo, não um número, com a incerteza escrita ao lado. Os preços-alvo dos analistas são apresentados como o que são, opiniões com um erro médio de 45%. Nenhuma destas ferramentas diz quando comprar: dizem se o preço que se paga é alto ou baixo em relação ao que se compra, que é a única coisa que os fundamentais sabem dizer.
Em resumo
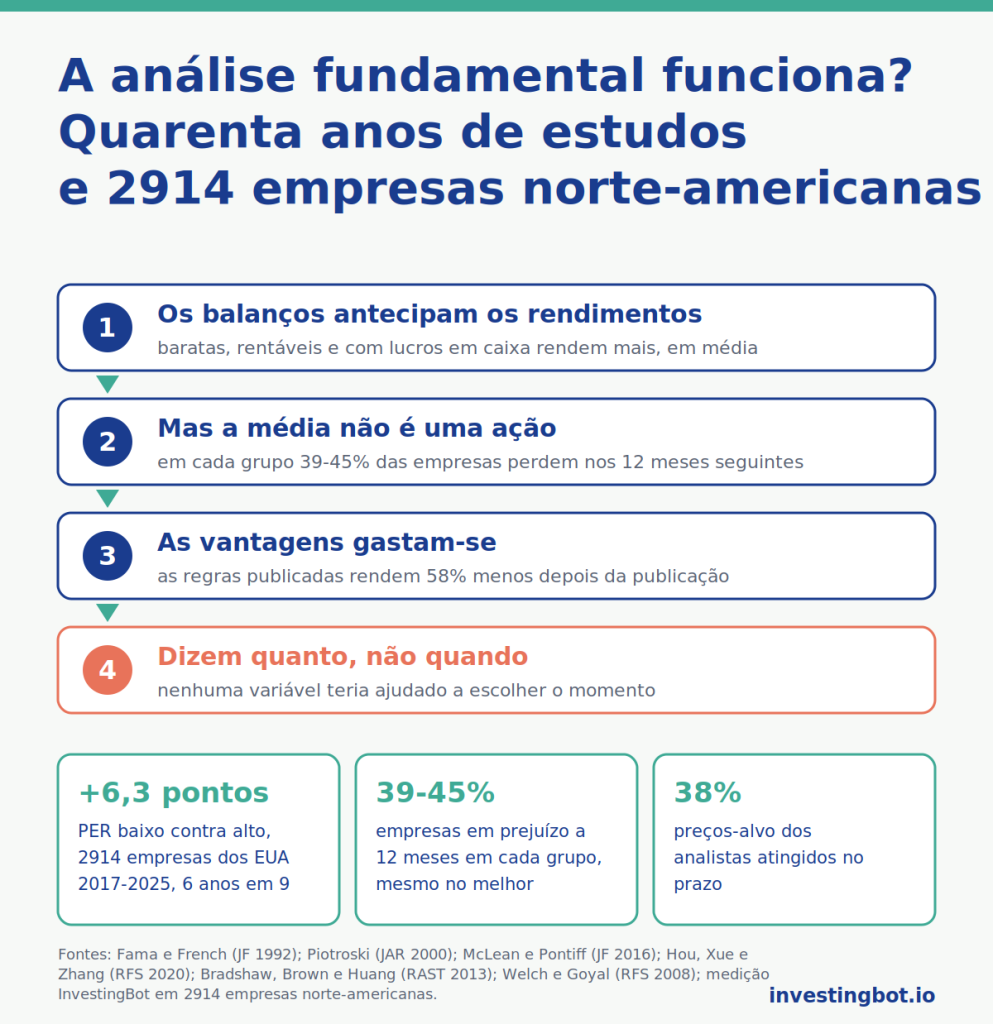
- A análise fundamental tem uma base empírica sólida: as empresas baratas sobre os lucros, rentáveis e cujos lucros se transformam em caixa renderam mais, em média e em horizontes de anos, em quarenta anos de estudos (Fama e French 1992, Lakonishok e colegas 1994, Sloan 1996, Piotroski 2000, Novy-Marx 2013, Asness e colegas 2019).
- A vantagem é pequena e gasta-se: as regras publicadas rendem 58% menos depois da publicação (McLean e Pontiff 2016) e 65% das anomalias não passam um controlo sério (Hou, Xue e Zhang 2020).
- Nos nossos dados, 2914 empresas norte-americanas de 2017 a 2025, o quinto mais barato pelo PER rendeu 6,3 pontos por ano mais do que o quinto mais caro, melhor em 6 anos em 9; barata e rentável ao mesmo tempo bate cara e pouco rentável em 8 anos em 9.
- Mas em cada grupo, mesmo no melhor, entre 39% e 45% das empresas perderam dinheiro nos doze meses: a vantagem é sobre os grupos, não sobre a ação concreta.
- Os nossos números são otimistas: contêm só as sobreviventes, e de facto as empresas em prejuízo «batem» as com lucro em 7 anos em 9 em média.
- Os preços-alvo dos analistas são atingidos no prazo em 38% dos casos (Bradshaw, Brown e Huang 2013); os fundos ativos que cobrem os próprios custos são cerca de 3% (Fama e French 2010).
- O market timing sobre as avaliações tem a direção certa a dez anos e não funciona em tempo real (Welch e Goyal 2008); para o bater seria preciso acertar 74% das vezes (Sharpe 1975).
- No tamanho das posições, dividir em partes iguais bate os métodos de otimização (DeMiguel e colegas 2009), e quem negoceia mais ganha menos (Barber e Odean 2000).
A análise fundamental funciona mesmo?
Sim, no sentido em que os estudos e os nossos dados encontram uma vantagem média de alguns pontos por ano para grupos de empresas baratas, rentáveis e cujos lucros se transformam em caixa. Não, no sentido em que não prevê a ação concreta: mesmo no melhor grupo, cerca de quatro empresas em dez perdem nos doze meses seguintes.
Um PER baixo significa que a ação é uma pechincha?
Não por si só. Nos nossos dados o quinto mais barato pelo PER rendeu em média 6,3 pontos mais do que o quinto mais caro, mas perdeu a comparação em 3 anos em 9 e 39% das suas empresas perderam dinheiro. O PER lê-se junto com a rentabilidade e a qualidade dos lucros: barata e rentável ao mesmo tempo bateu cara e pouco rentável em 8 anos em 9.
Porque é que as vantagens da análise fundamental encolhem com o tempo?
Porque o mercado aprende. McLean e Pontiff (2016) mediram que as regras de seleção publicadas rendem 26% menos fora do período estudado e 58% menos depois da publicação. A anomalia dos lucros no papel descoberta por Sloan em 1996 revelava-se, quinze anos depois, já não fiável.
Os preços-alvo dos analistas são fiáveis?
Pouco. Bradshaw, Brown e Huang (2013) mediram ao longo de dez anos que só 38% dos alvos a doze meses são atingidos no prazo e 64% em algum momento do ano, com um erro médio de 45%. Devem ler-se como opiniões, não como previsões.
Pode usar-se a análise fundamental para decidir quando comprar e vender?
Não. As avaliações do mercado dizem algo sobre os rendimentos médios dos dez anos seguintes, mas não sobre o próximo ano, e nenhuma variável conhecida teria ajudado um investidor em tempo real (Welch e Goyal 2008). Para bater quem fica sempre investido, quem faz timing teria de acertar cerca de 74% das vezes (Sharpe 1975).
Quanto investir em cada ação escolhida com os fundamentais?
Pouco em cada uma e em muitas. Dividir em partes iguais bate os métodos de otimização (DeMiguel, Garlappi e Uppal 2009), e o resultado de quem seleciona cresce com o número de apostas independentes mais do que com a qualidade de cada uma (Grinold 1989). Quem usa o critério de Kelly faz bem em apostar metade do que diz a fórmula.
O que é o viés de sobrevivência e porque conta neste artigo?
É o erro de medir só as empresas ainda cotadas, esquecendo as que faliram ou saíram de bolsa. Os nossos dados sofrem dele: as empresas em prejuízo parecem ter rendido mais do que as com lucro em 7 anos em 9, porque as que estavam em prejuízo e não recuperaram já não estão na lista. Por isso todos os nossos números devem ler-se como otimistas.