



«Compre o mercado» é o conselho mais repetido a quem começa a investir: em vez de escolher ações uma a uma, compra-se um fundo de índice e fica-se com tudo. Mas tudo o quê? Para muitos, «o mercado» é o S&P 500, as cerca de 500 maiores empresas norte-americanas. Para outros é todo o mercado norte-americano, incluindo as pequenas empresas. Para outros ainda é o mundo, com ou sem os Estados Unidos. Parecem nuances. São escolhas diferentes, com empresas diferentes e um preço diferente.
Com este artigo fechamos um percurso. Explicámos porque, para um pequeno investidor, escolher poucas ações é estatisticamente uma subida difícil, e porque um ETF temático é mais uma aposta do que uma diversificação. Fica a pergunta de fundo: também «o mercado» é uma escolha, e tem um preço. Reunimos o que contêm as definições mais usadas, quanto custam segundo os dados oficiais da MSCI no fim de setembro de 2026, o que dizem os estudos sobre a razão por que as maiores empresas são mais caras, e uma medição feita com os nossos próprios dados: a relação entre preço e lucros de cerca de 3200 empresas norte-americanas, divididas por dimensão, com e sem as que dão prejuízo.
Não há um só mercado
Quando se diz «o mercado», fala-se quase sempre de um índice, e um índice é uma lista de empresas escolhidas com regras precisas. Há cinco listas usadas com mais frequência, e cada uma contém algo diferente.
- As grandes empresas norte-americanas. É o território do S&P 500, cujos membros são escolhidos por um comité segundo vários requisitos, entre os quais ter tido lucro no último ano. O índice MSCI USA, que acompanha a mesma faixa de grandes e médias empresas, tinha 513 no fim de setembro e cobria cerca de 85% do valor bolsista norte-americano.
- Todo o mercado norte-americano. Às grandes e médias juntam-se as pequenas: o índice MSCI USA Small Cap conta 1669, que juntas valem cerca de 14% do mercado. São muitas, mas pesam pouco.
- O mundo. O índice MSCI ACWI reúne 2414 grandes e médias empresas de países desenvolvidos e emergentes; com as pequenas, na versão MSCI ACWI IMI, chega-se a 8036.
- O mundo sem os Estados Unidos. O índice MSCI ACWI ex USA tem 1901 empresas: Europa, Japão, Reino Unido, Canadá, China, Índia, Taiwan e os restantes.
- As pequenas empresas. Um mundo à parte, com índices próprios: em todo o planeta a MSCI conta 5622.
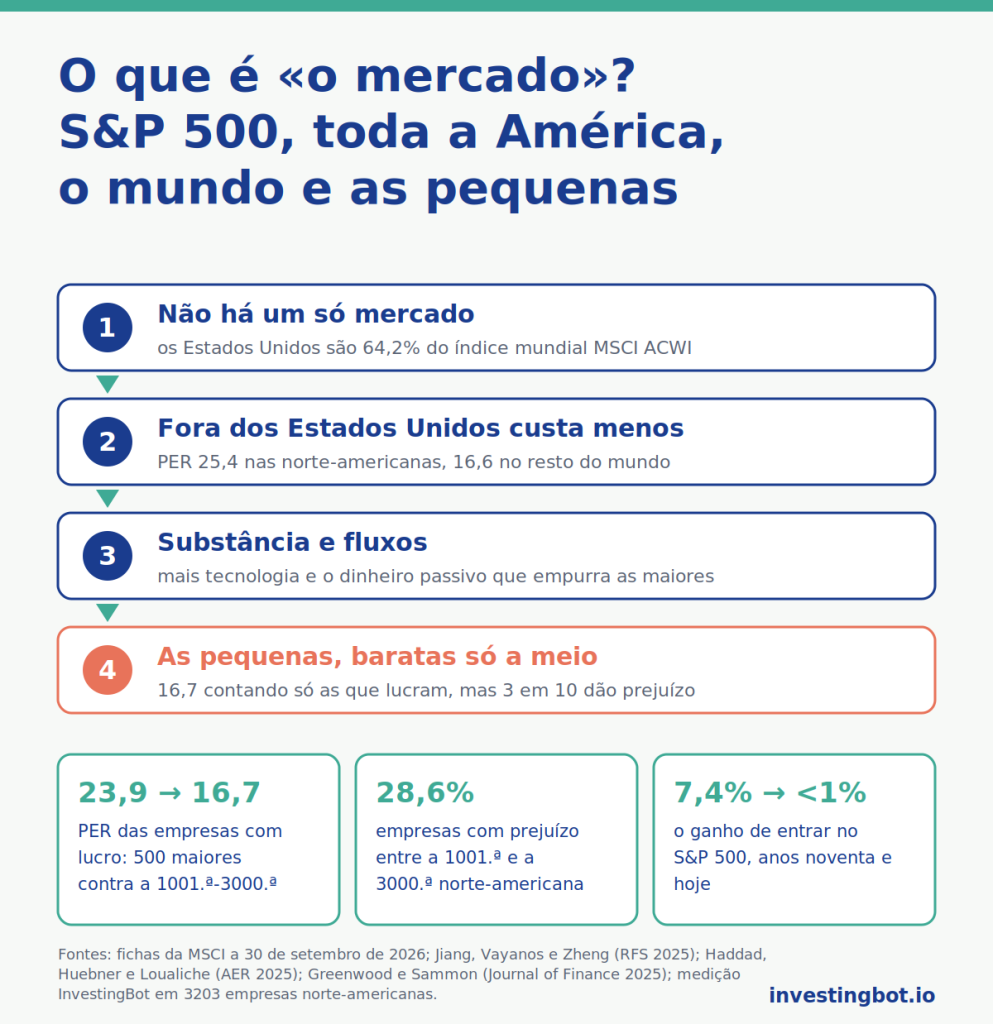
Há um dado que surpreende quem pensa ter diversificado ao comprar «o mundo». No fim de setembro de 2026, os Estados Unidos pesavam 64,2% do índice mundial das grandes e médias empresas e 63,0% do que inclui também as pequenas. Quem compra o mundo compra, em quase dois terços, a América.
Ao alargar o olhar, o preço muda
Para comparar quanto custam estas partes do mercado usa-se a relação entre preço e lucros, o PER (em inglês P/E): indica quantos anos de lucros se pagam para comprar as empresas. Pode calcular-se sobre os lucros dos últimos 12 meses, que são factos, ou sobre os esperados para os próximos 12, que são estimativas dos analistas. Segundo os dados oficiais da MSCI a 30 de setembro de 2026:
- grandes e médias norte-americanas (MSCI USA): 25,4 vezes os lucros dos últimos 12 meses, 19,4 vezes os esperados;
- o mundo inteiro (MSCI ACWI): 21,4 e 16,3;
- o mundo sem os Estados Unidos (MSCI ACWI ex USA): 16,6 e 12,7;
- pequenas norte-americanas (MSCI USA Small Cap): 29,5 e 17,3;
- pequenas de todo o mundo (MSCI ACWI Small Cap): 23,4 e 15,5.
Fora dos Estados Unidos, cada dólar de lucro custa cerca de um terço menos: 16,6 contra 25,4. O mundo inteiro fica no meio, mais perto da América porque a América é a sua maior parte. As pequenas empresas são uma exceção curiosa: sobre os lucros passados parecem mais caras do que as grandes, sobre os esperados mais baratas. Não é um erro: depende de como se contam as empresas com prejuízo, e voltamos ao assunto mais à frente.
Porque a América custa mais: a substância
Parte da diferença tem razões concretas, e a primeira é a composição. No índice MSCI USA a tecnologia pesava 39,5%, no índice do mundo sem os Estados Unidos 21,9%. Fora da América pesa mais o setor financeiro: 25,1%, contra 11,2% nos Estados Unidos. As empresas tecnológicas têm em média margens mais altas e lucros que crescem mais depressa, e o mercado paga-as mais; bancos, indústria e energia custam menos mesmo quando não são pechincha nenhuma.
Comparar o PER de dois mercados não significa, portanto, comparar o mesmo cabaz a dois preços diferentes: significa comparar dois cabazes diferentes. Um índice europeu não se torna americano só por custar menos, e um índice americano não é caro só por custar mais.
…e os fluxos: o dinheiro passivo empurra mais as maiores
A substância não explica tudo. No nosso artigo sobre os pequenos investidores contámos a descoberta de Xavier Gabaix (Harvard) e Ralph Koijen (Chicago Booth): o mercado acionista é «rígido», e cada dólar a mais que passa para as ações faz subir o seu valor total em cerca de cinco, porque quem as detém vende pouco e o novo preço vale para todas as ações. Dois estudos publicados em 2025 analisaram o que acontece quando esses dólares chegam através dos fundos de índice.
O primeiro é «Passive Investing and the Rise of Mega-Firms», de Hao Jiang (Michigan State University), Dimitri Vayanos (London School of Economics) e Lu Zheng (University of California, Irvine), publicado na Review of Financial Studies. Um fundo passivo compra cada empresa em proporção ao seu peso em bolsa, por isso parece neutro. Os autores mostram que não o é para os preços: os fluxos para os fundos passivos fazem subir mais as ações das maiores empresas, sobretudo das que já estão sobrevalorizadas. O motivo é que ampliam as oscilações próprias desses títulos, e isso desencoraja os investidores ativos que deveriam corrigir os preços. Nos dados, depois de entradas de dinheiro no S&P 500 foram precisamente as maiores empresas do índice que tiveram as rendibilidades mais altas. E o mercado no seu conjunto pode subir mesmo quando o dinheiro não é novo, mas apenas passa de fundos ativos para fundos passivos.
O segundo é «How Competitive Is the Stock Market?», de Valentin Haddad (University of California, Los Angeles), Paul Huebner (Stockholm School of Economics) e Erik Loualiche (University of Minnesota), publicado na American Economic Review. Um fundo de índice não reage aos preços: compra e vende apenas em função do dinheiro que recebe. Segundo as estimativas dos autores, o crescimento da gestão passiva nos últimos vinte anos tornou a procura de cada ação 11% mais rígida. Os outros investidores reagem e tornam-se mais agressivos, mas compensam apenas cerca de dois terços do efeito. O resultado é um mercado em que o mesmo fluxo de dinheiro move os preços mais do que antes.
Em conjunto, estes estudos dizem que quem compra apenas as grandes empresas norte-americanas compra a parte do mercado que recebe primeiro, e em maior medida, o dinheiro dos fundos passivos. Não é uma previsão: é uma descrição de como se formaram os preços de hoje, que não diz nem que o fenómeno vai desaparecer em breve nem que vai continuar.
O rótulo já não basta: o efeito índice quase desapareceu
Há um resultado que parece ir na direção oposta. Robin Greenwood e Marco Sammon, ambos da Harvard Business School, em «The Disappearing Index Effect», publicado em 2025 no Journal of Finance, mediram quanto ganhava a mais uma ação nos dias em que era acrescentada ao S&P 500. Nos anos noventa o ganho anómalo era em média de 7,4%; na última década caiu abaixo de 1%, apesar de a parte do património ligada ao índice ter crescido enormemente. O mesmo aconteceu com as empresas que saem dele.
As duas coisas encaixam. A entrada num índice é um acontecimento anunciado, esperado e já antecipado pelos operadores, e o simples facto de entrar quase já não traz nada. O que pesa nos preços é o fluxo contínuo que chega todos os meses aos fundos de índice e se distribui em proporção à dimensão das empresas. Não conta o rótulo, conta quanto dinheiro chega e para onde vai.
A nossa medição: cerca de 3200 empresas norte-americanas
Repetimos a comparação com os dados da plataforma a 1 de novembro de 2026: 3203 empresas cotadas nos Estados Unidos, com as diferentes classes de ações de uma mesma empresa somadas, ordenadas por valor bolsista. Para cada grupo o PER é calculado como fazem os índices: valor bolsista total dividido pelos lucros totais dos últimos 12 meses. Calculámo-lo de duas maneiras: contando só as empresas com lucro, e contando também os prejuízos.
Só as empresas com lucro
- as 10 maiores, que sozinhas valem 36% de todo o mercado norte-americano: 24,3;
- as 500 maiores: 23,9;
- da 501.ª à 1000.ª: 19,3;
- da 1001.ª à 3000.ª: 16,7.
Alargando às empresas mais pequenas, o preço dos lucros desce: as pequenas com lucro pagam-se cerca de um terço menos do que as grandes. O mesmo acontece dando a cada empresa o mesmo peso: 21,6 para as 500 maiores, 14,9 para as da 1001.ª à 3000.ª. As dez maiores, pelo contrário, não custam no seu conjunto muito mais do que as outras grandes: o seu peso vem sobretudo da dimensão dos seus lucros.
Contando também os prejuízos
O quadro muda quando se olha para as empresas que fecharam os últimos 12 meses com prejuízo. Entre as 500 maiores são 5,2%, entre a 501.ª e a 1000.ª 15,0%, entre a 1001.ª e a 3000.ª 28,6%, quase três em cada dez. Para uma parte das empresas, 16,7% no último grupo, o lucro a 12 meses não era calculável e deixámo-las fora de ambas as contas.
Somando prejuízos e lucros, como faz a MSCI, o PER das 500 maiores sobe de 23,9 para 25,3, quase exatamente o 25,4 do índice MSCI USA. O das empresas da 501.ª à 1000.ª passa de 19,3 para 29,3, muito perto do 29,5 do índice MSCI das pequenas norte-americanas. Para as empresas da 1001.ª à 3000.ª a conta perde sentido: os prejuízos das que estão no vermelho, cerca de 131 mil milhões de dólares, quase igualam os lucros de todas as outras, cerca de 135 mil milhões. Lá dentro há imparidades contabilísticas de grupos em dificuldade e empresas jovens que ainda não têm lucros.
As armadilhas do PER baixo
Perante estes números a tentação é simples: comprar o que custa menos. Há pelo menos quatro razões para ir com calma.
- Um PER baixo não quer dizer pechincha. Muitas vezes reflete um crescimento esperado mais baixo, setores mais cíclicos ou um risco mais alto. Um mercado pode continuar mais barato do que outro durante décadas sem que a diferença se feche.
- As pequenas só são baratas a meio. Contando só as que têm lucro custam 16,7 vezes os lucros; contando também as que dão prejuízo, o grupo no seu conjunto quase não ganha. Sobre as estimativas dos analistas, as pequenas norte-americanas voltam a ser baratas, 17,3, mas uma estimativa é uma previsão: se os lucros esperados não chegarem, esse 17,3 volta a ser 29,5.
- Conta a forma como o número é calculado. Lucros passados ou esperados, prejuízos incluídos ou excluídos, média ponderada ou simples: o mesmo grupo de empresas pode custar 16,7 ou não ter um PER com sentido. Antes de comparar dois números é preciso saber se foram calculados da mesma maneira.
- A avaliação diz pouco sobre o próximo ano. Um mercado caro pode ficar ainda mais caro, um barato pode continuar barato durante muito tempo. O preço dos lucros diz algo sobre as expectativas incorporadas hoje, não sobre quando vão mudar.
O que muda para quem investe
- O mercado inteiro já é diversificado: norte-americano ou mundial, contém milhares de empresas, incluindo as que hoje ninguém observa.
- Comprar só as grandes norte-americanas é uma escolha precisa: significa concentrar-se na parte do mercado mais cara e mais empurrada pelos fluxos dos fundos passivos, onde as dez maiores empresas valem mais de um terço do total.
- O mundo inteiro continua a ser em dois terços a América: quem quiser um peso diferente tem de o escolher conscientemente, não o dar como adquirido.
- Alargar muda o risco, não só o preço: as pequenas oscilam mais e dão prejuízo com mais frequência, e fora dos Estados Unidos entram em jogo as moedas.
- Um PER lê-se juntamente com o seu método: perguntar sempre se conta os prejuízos e se olha para o passado ou para as estimativas.
Este artigo tem uma finalidade informativa e não constitui aconselhamento financeiro: as regras fiscais e a proteção dos investidores mudam de país para país, e cada decisão deve ser avaliada em função da própria situação.
Em resumo
- «O mercado» não é um só: grandes norte-americanas, todo o mercado norte-americano, o mundo, o mundo sem os Estados Unidos e as pequenas empresas são cabazes diferentes.
- No fim de setembro de 2026, os Estados Unidos pesavam 64,2% do índice mundial MSCI ACWI e 63,0% do que inclui as pequenas empresas.
- Segundo a MSCI, as grandes e médias norte-americanas custavam 25,4 vezes os lucros dos últimos 12 meses, o mundo inteiro 21,4, o mundo sem os Estados Unidos 16,6.
- Parte da diferença vem da composição: a tecnologia pesa 39,5% na América e 21,9% no resto do mundo.
- Parte vem dos fluxos: os fundos passivos empurram mais as maiores empresas (Jiang, Vayanos e Zheng, 2025) e tornaram a procura de cada ação 11% mais rígida (Haddad, Huebner e Loualiche, 2025).
- O ganho de uma ação acabada de entrar no S&P 500 caiu de 7,4% nos anos noventa para menos de 1% (Greenwood e Sammon, 2025).
- Na nossa medição, contando só as empresas com lucro, o PER desce de 23,9 para as 500 maiores norte-americanas para 16,7 para as da 1001.ª à 3000.ª, mas entre estas últimas quase três em cada dez dão prejuízo e os prejuízos quase igualam os lucros.
O que se entende por «o mercado»?
Normalmente um índice, ou seja, uma lista de empresas escolhidas com regras precisas. Pode ser o S&P 500, todo o mercado norte-americano, o mundo ou o mundo sem os Estados Unidos, com ou sem as pequenas empresas. São cabazes diferentes, com preços e riscos diferentes.
O S&P 500 é todo o mercado norte-americano?
Não, é a parte das grandes empresas. Segundo a MSCI, as grandes e médias empresas norte-americanas cobrem cerca de 85% do valor bolsista, e as 1669 pequenas cerca de 14%. São muitas, mas pesam pouco: por isso um índice das grandes e um de todo o mercado movem-se de forma parecida.
Quanto pesam os Estados Unidos no mercado mundial?
Cerca de dois terços. No fim de setembro de 2026 pesavam 64,2% do índice mundial MSCI ACWI e 63,0% da sua versão com as pequenas empresas. Quem compra um fundo sobre o mundo inteiro investe, portanto, quase dois terços na América.
Porque é que as ações norte-americanas custam mais do que as do resto do mundo?
Em parte pela composição: na América a tecnologia pesa 39,5% do índice, no resto do mundo 21,9%, e as empresas tecnológicas têm em média margens e crescimento mais altos. Em parte pelos fluxos: o dinheiro dos fundos de índice chega sobretudo às maiores empresas, em grande parte norte-americanas.
Os fundos passivos inflacionam os preços das maiores empresas?
Segundo Jiang, Vayanos e Zheng (Review of Financial Studies, 2025), os fluxos para os fundos passivos fazem subir mais precisamente as ações das maiores empresas, sobretudo das já sobrevalorizadas. Haddad, Huebner e Loualiche (American Economic Review, 2025) estimam que o crescimento da gestão passiva tornou a procura de cada ação 11% mais rígida, pelo que o mesmo fluxo de dinheiro move mais os preços.
As pequenas empresas são mais baratas?
Só a meio. Na nossa medição, contando só as empresas com lucro, as da 1001.ª à 3000.ª custam 16,7 vezes os lucros contra 23,9 das 500 maiores. Mas quase três em cada dez dão prejuízo, e somando prejuízos e lucros o grupo quase não ganha. Sobre os lucros esperados voltam a ser baratas, mas só se as estimativas se concretizarem.
É melhor comprar o mundo inteiro ou só o S&P 500?
Depende do que se quer possuir. Só o S&P 500 significa concentrar-se nas grandes empresas norte-americanas, a parte mais cara e mais empurrada pelos fluxos; o mundo inteiro acrescenta outros países, moedas e setores, mas continua a ser em dois terços a América. Alargar muda o risco além do preço: é uma escolha a fazer sabendo o que está lá dentro.