



La mayoría de las pérdidas evitables no nacen de un análisis equivocado, sino de una decisión tomada en el momento equivocado por el motivo equivocado. Vender lo que sube para «asegurar la ganancia», mantener lo que baja «hasta recuperar lo invertido», comprar lo que acaba de duplicarse: son errores sistemáticos, estudiados durante décadas, y le ocurren también a quien domina perfectamente los números. Esta guía recorre los seis que más cuestan, lo que dicen realmente los datos y por qué un método escrito de antemano funciona mejor que cualquier buen propósito.
Por qué los sesgos cuestan más que un análisis fallido
Un error de análisis se ve: una estimación falla, un número no cuadra, tarde o temprano alguien se da cuenta. Un error de comportamiento no deja rastro. No produce nada anómalo: produce una decisión que en ese momento parece razonable y que solo se revela costosa meses después, cuando ya nadie la relaciona con su causa.
Peor aún: son errores que se repiten. Quien vende demasiado pronto una posición que sube tiende a repetirlo, porque el alivio de materializar la ganancia es una recompensa inmediata, mientras que el coste —la subida que continúa sin él— llega más tarde y de forma abstracta. Por eso reconocer un sesgo no basta para evitarlo: hay que quitarle la ocasión.
Seis errores que se repiten
1. Vender a los ganadores y quedarse con los perdedores
Es el mejor documentado de todos. Shefrin y Statman (1985) lo llamaron efecto disposición, y Odean (1998) lo midió en las cuentas reales de miles de inversores: las posiciones en ganancia se cierran mucho más a menudo que las que están en pérdida, en igualdad de condiciones.
La lógica de fondo es la que describen Kahneman y Tversky (1979) en la teoría prospectiva: una pérdida pesa emocionalmente más que una ganancia del mismo tamaño. Mientras no se vende, la pérdida queda «sobre el papel» y no hay que contabilizarla en la propia cabeza. Vender significa admitirla.
El resultado práctico es una cartera que se selecciona al revés: se quedan las peores posiciones y salen las mejores. Quien solo mira lo que tiene ahora no lo advierte nunca, porque los ganadores vendidos ya no están para comparar.
2. Creer que uno elige mejor que la media
Barber y Odean (2000) compararon la actividad de negociación y la rentabilidad neta de decenas de miles de cuentas: quien más opera obtiene peores resultados, y la diferencia no es marginal. No porque elija mal, sino porque cada operación tiene un coste y la confianza en el propio sentido de la oportunidad lleva a operar mucho más de lo necesario.
El exceso de confianza tiene una firma reconocible: uno se convence de saber cuándo, no solo qué. Es la diferencia entre «esta empresa me parece sólida» y «esta acción subirá en los próximos tres meses». La primera afirmación es verificable; la segunda exige adivinar el comportamiento de todos los demás.
3. Anclarse a un número
El precio al que usted compró no significa nada para el mercado: es un dato de su historia, no de la empresa. Y aun así se convierte en la referencia de cada decisión posterior —«espero a que vuelva a lo que pagué»— como si la acción supiera cuánto gastó usted.
Lo mismo ocurre con los precios objetivo publicados. Son cifras precisas, y la precisión transmite autoridad. Pero un número único esconde la amplitud real de la incertidumbre que hay detrás: por eso, cuando calculamos un valor razonable, mostramos un rango con un grado de incertidumbre declarado en lugar de un precio puntual. Un rango amplio es una información honesta; una cifra precisa sobre una empresa impredecible es una ficción.
4. Perseguir lo que acaba de subir
La rentabilidad reciente es la información más visible y la menos útil. Un ranking de los rendimientos del último periodo llama la atención precisamente porque está ordenado, es sencillo y parece decir algo sobre el futuro. En realidad dice lo que ya ha ocurrido, y eso es a menudo lo que hace que esa acción o ese sector estén más caros, no más prometedores.
Es el mismo muro contra el que se choca al intentar adivinar los mínimos, del que hablamos en por qué predecir los mínimos es casi imposible.
Este sesgo cuesta el doble: se entra tarde en algo que ya ha corrido y se sale cuando deja de correr. Es decir, se compra caro y se vende con descuento, exactamente al revés de lo que se pretendía.
5. Buscar solo confirmaciones
Una vez tomada la posición, la lectura de las noticias cambia. La información favorable parece relevante; la contraria parece ruido o pesimismo. No es mala fe: es cómo funciona normalmente la atención cuando ya se ha decidido.
El remedio no es «ser objetivo», que nadie logra por encargo. Es escribir de antemano qué le haría cambiar de opinión: qué cifra, qué acontecimiento, qué umbral. Una tesis que no dice cómo podría ser desmentida no es una tesis, es una preferencia.
6. Recordar las victorias y archivar las derrotas
Pregunte a cualquiera que lleve unos años invirtiendo cómo le ha ido y recibirá el relato de dos o tres operaciones: las que salieron bien. No es deshonestidad, es memoria selectiva: el mismo efecto que hace parecer más frecuentes las casualidades. Sin un registro escrito de las decisiones en el momento en que se toman, la única valoración disponible es un recuerdo, y el recuerdo ya ha filtrado.
Tres cifras incómodas de nuestros datos
Hemos medido tres cosas sobre nuestro universo de valores, porque son los puntos donde la intuición se equivoca más a menudo.
1. El consenso de los analistas es casi siempre optimista. Mirando los precios objetivo publicados sobre los valores que cubrimos, alrededor de nueve acciones estadounidenses de cada diez y más de ocho europeas de cada diez tienen un objetivo superior al precio actual, con un potencial de subida mediano en torno al 16-20 %. Si fuese una previsión fiable, el mercado entero debería subir esa cifra. Es información útil sobre lo que piensa el consenso, no una estimación de lo que usted ganará: usarla como ancla es una de las formas más directas de pagar de más.
2. La media no describe a casi nadie. En el último año de cotización, la rentabilidad media de las acciones europeas es claramente positiva, pero la mediana —la acción que está exactamente en el medio— está cerca de cero. El motivo es que el 10 % mejor de los valores alcanza por sí solo una media muy superior a todo el resto: si se quita esa décima parte, la rentabilidad media de los demás pasa a ser negativa. En Estados Unidos el fenómeno es idéntico, solo que con signos más generosos.
No es una peculiaridad del periodo: es la estructura de los rendimientos bursátiles. Bessembinder (2018) la documentó a lo largo de décadas: la creación de riqueza en bolsa se concentra en una minoría de valores, mientras que la mayoría no supera siquiera una alternativa sin riesgo. La consecuencia práctica es contraintuitiva: una cartera concentrada tiene muchas más probabilidades de no contener los pocos valores que importan que de acertarlos.
3. «Basta con elegir bien» describe mal la realidad. En el mismo periodo, casi la mitad de las acciones europeas y en torno a un tercio de las estadounidenses cerraron en negativo, y una cuarta parte de las europeas perdió más del 20 %. Un inversor que eligiera diez acciones europeas al azar tendría, de media, cuatro o cinco posiciones en rojo, y las recordaría como mala suerte, no como estadística.
El sesgo que tuvimos que corregir en nosotros mismos
Durante mucho tiempo mostramos una puntuación única que resumía cada empresa en un número del 1 al 10, construido promediando cuatro grupos de indicadores: fundamentales, técnicos, estimaciones de analistas y riesgo.
La retiramos, y el motivo es exactamente un sesgo. Al medir la relación entre esos grupos descubrimos que la calidad de la empresa y el comportamiento de mercado son casi independientes entre sí: promediarlos en un solo número no producía una síntesis, borraba dos informaciones distintas. En más de un tercio de los valores ambas caras divergían con claridad, y la nota final ocultaba justo el dato interesante: que la empresa era sólida mientras el mercado la castigaba, o al revés.
El número único era cómodo, ordenable y tranquilizador: satisfacía el deseo de una respuesta sencilla. En su lugar, la ficha de la empresa muestra ahora los hechos separados y verificables, cada uno con su umbral declarado. Es menos inmediato, y ese es el punto: la comodidad de una nota sintética era su característica más peligrosa.
Lo que hace un método y no hacen los buenos propósitos
Un sesgo no se combate con atención, porque la atención es justamente el recurso que falta en el momento de decidir. Se combate quitándole la ocasión, es decir, decidiendo antes lo que sería difícil decidir después.
- Escribir la tesis y su refutación. Antes de comprar: por qué lo hago y qué debería ocurrir para que cambie de opinión. Dos líneas, con una fecha.
- Decidir el peso antes que el valor. Si una posición puede representar como mucho una parte determinada de la cartera, la pregunta «cuánto compro» deja de depender del entusiasmo del momento.
- Reequilibrar según una regla, no según una sensación. Devolver los pesos a los niveles elegidos obliga mecánicamente a reducir lo que ha subido y a añadir a lo que ha bajado: lo contrario exacto del efecto disposición.
- Automatizar las aportaciones. Un plan de aportaciones periódicas vuelve irrelevante la pregunta «¿es el momento adecuado?», que es en la que más tiempo y más dinero se pierde.
- Diversificar de verdad. No veinte posiciones que se mueven juntas, sino exposiciones que responden a factores distintos. Merece la pena comprobar también la concentración dentro de un índice: en el mercado estadounidense los diez mayores valores suponen por sí solos más de un tercio de la capitalización total, y los tres primeros sectores cubren alrededor de dos tercios de las mayores compañías. Un fondo indexado está menos repartido de lo que sugiere su número de posiciones.
- Llevar un registro. Cada decisión con su fecha y su motivo. Es el único antídoto contra la memoria selectiva, y al cabo de un año se convierte en la herramienta más útil que tiene.
Ninguna de estas reglas exige prever nada. Solo exigen haber decidido con antelación, que es el único momento en el que se razona sin el peso de una posición abierta.
Un caso particular: el sesgo doméstico
French y Poterba (1991) documentaron que los inversores mantienen en su propio mercado nacional una parte de la cartera muy superior al peso que ese mercado tiene en el mundo. La familiaridad se confunde con información: se conocen las marcas, se leen las noticias en el propio idioma, esas empresas parecen más comprensibles.
El coste no es teórico: significa atar los propios ahorros al mismo ciclo económico del que ya depende el propio ingreso. Es el caso en que dos riesgos que parecen distintos resultan ser el mismo riesgo.
En resumen
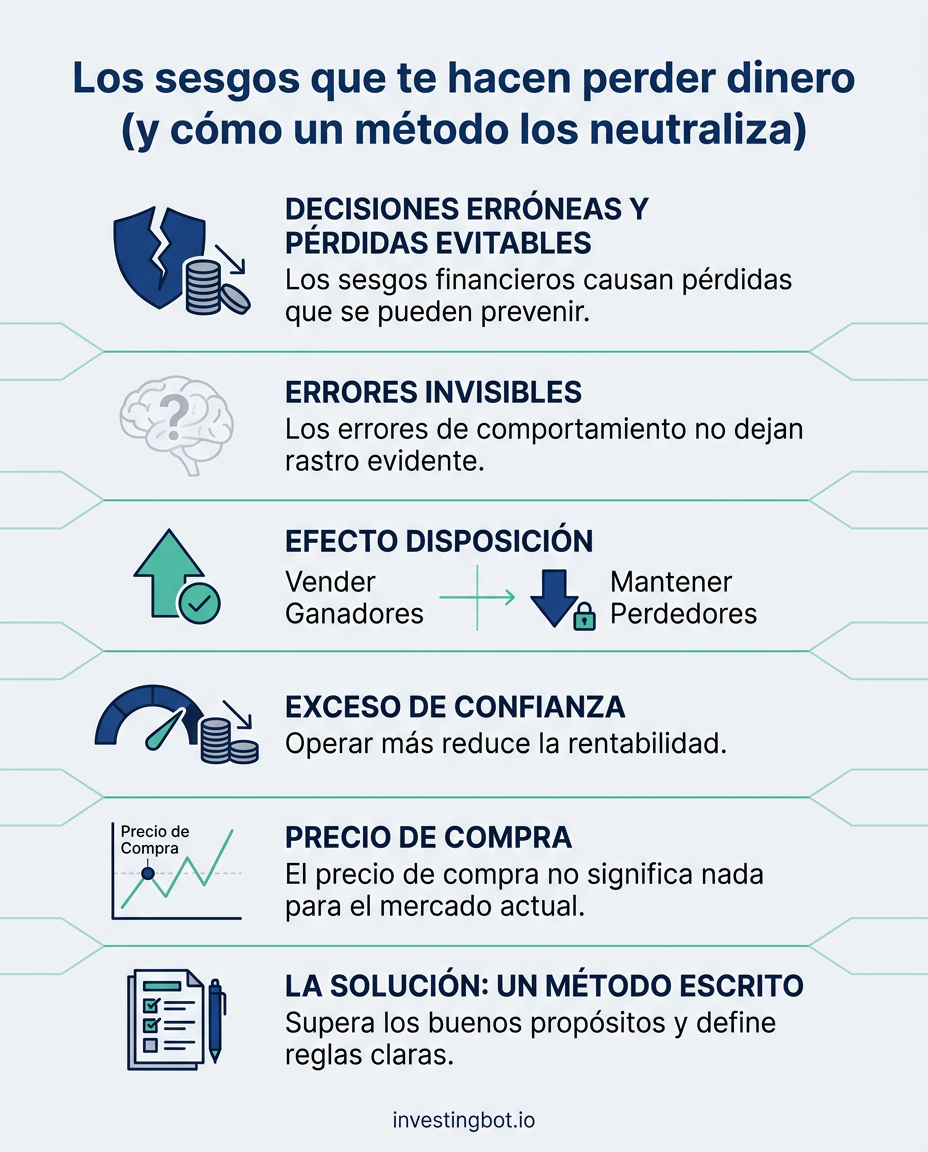
- Los sesgos cuestan más que los errores de análisis porque no producen nada visible: solo decisiones que en su momento parecen sensatas.
- El efecto disposición (vender ganadores y mantener perdedores) selecciona la cartera al revés, y mirar solo lo que se posee lo oculta.
- Operar más no mejora los resultados: el exceso de confianza se reconoce en el paso del «qué» al «cuándo».
- Un número preciso —precio de compra, precio objetivo— es un ancla, no una información. Un rango con la incertidumbre declarada es más honesto.
- En nuestros datos, nueve acciones estadounidenses de cada diez tienen un objetivo de analistas por encima del precio: eso es sentimiento del consenso, no una previsión.
- La rentabilidad mediana está muy por debajo de la media: unos pocos valores hacen casi todo el resultado, y una cartera concentrada tiene buenas probabilidades de no contenerlos.
- Un método funciona porque adelanta la decisión: tesis escrita con su refutación, pesos máximos, reequilibrio por regla, aportaciones automáticas y registro de las decisiones.
Preguntas frecuentes
¿Basta con conocer un sesgo para evitarlo?
No, y es el resultado más sólido de esta literatura: los errores aparecen también en quienes los estudian y los enseñan. Actúan en el momento de decidir, cuando la atención está ocupada en otra cosa. La única defensa que funciona es procedimental: fijar las reglas de antemano, para que en el momento crítico no quede ninguna elección que hacer.
¿Por qué está mal esperar a que una acción vuelva a lo que pagué?
Porque ese precio no existe para nadie más que para usted. La pregunta correcta no es «cuánto pagué», sino «si no la tuviera ya, ¿la compraría hoy a este precio?». Si la respuesta es no, mantenerla es una decisión de compra que usted no tomaría, disfrazada de espera.
Si los analistas casi siempre dan un objetivo superior al precio, ¿ese dato es inútil?
No es inútil, está mal interpretado. Sirve para saber qué espera el consenso y, sobre todo, cómo cambia esa expectativa con el tiempo: una revisión a la baja sobre un valor es información. El nivel absoluto, en cambio, hay que leerlo sabiendo que es casi siempre positivo, de modo que no distingue un valor de otro.
¿Cuántas posiciones hacen falta para estar realmente diversificado?
No existe un número válido para todos, y la cuenta importa menos de lo que se cree: veinte acciones del mismo sector se comportan casi como una sola. Es más útil mirar de qué dependen los resultados —sectores, zonas geográficas, divisas, tamaño de las empresas— y comprobar que no dependan todos de lo mismo.
¿Un plan de aportaciones periódicas protege de los sesgos o es solo una forma de empezar?
Hace las dos cosas, pero el valor principal es el primero: al automatizar el importe y la fecha, elimina la decisión recurrente sobre la que los sesgos tienen más agarre, es decir «¿es el momento adecuado?». No garantiza un resultado mejor que invertir de una sola vez, pero hace mucho menos probable el error de comportamiento.
Sobre esa comparación hicimos las cuentas con siglo y medio de mercado: ¿invertirlo todo de golpe o poco a poco?
¿Cómo sé si estoy persiguiendo la rentabilidad reciente?
Una prueba práctica: intente escribir el motivo de la compra sin mencionar la evolución pasada. Si queda una tesis —la empresa gana más, el sector tiene una ventaja estructural, el precio es bajo respecto a los beneficios— entonces no está persiguiendo nada. Si al quitar «ha subido mucho» no queda nada, la respuesta es sí.