



A maior parte das perdas evitáveis não vem de uma análise errada, mas de uma decisão tomada na hora errada pelo motivo errado. Vender o que está subindo para «garantir o lucro», segurar o que está caindo «até voltar ao preço de compra», comprar o que acabou de dobrar: são erros sistemáticos, estudados há décadas, e acontecem também com quem domina perfeitamente os números. Este guia percorre os seis mais caros, mostra o que os dados realmente dizem e explica por que um método escrito de antemão funciona melhor do que qualquer boa intenção.
Por que os vieses custam mais do que uma análise mal feita
Um erro de análise é visível: uma estimativa não fecha, um número não bate, mais cedo ou mais tarde alguém percebe. Um erro de comportamento não deixa rastro. Ele não produz nada de anormal: produz uma decisão que na hora parece razoável e que só se revela cara meses depois, quando ninguém mais a liga à causa.
Pior: são erros que se repetem. Quem vende cedo demais uma posição que sobe tende a repetir, porque o alívio de realizar o lucro é uma recompensa imediata, enquanto o custo — a alta que continua sem ele — chega depois e de forma abstrata. É por isso que reconhecer um viés não basta para evitá-lo: é preciso tirar dele a oportunidade.
Seis erros que se repetem
1. Vender os ganhadores e ficar com os perdedores
É o mais documentado de todos. Shefrin e Statman (1985) o chamaram de efeito disposição, e Odean (1998) o mediu nas contas reais de milhares de investidores: as posições no lucro são encerradas muito mais vezes do que as no prejuízo, mantidas as demais condições.
A lógica por trás é a descrita por Kahneman e Tversky (1979) na teoria do prospecto: uma perda pesa emocionalmente mais do que um ganho do mesmo tamanho. Enquanto não se vende, o prejuízo fica «no papel» e não precisa ser contabilizado na própria cabeça. Vender significa admiti-lo.
O resultado prático é uma carteira que se seleciona ao contrário: ficam as piores posições e saem as melhores. Quem olha apenas o que tem hoje nunca percebe, porque os ganhadores vendidos não estão mais lá para comparação.
2. Achar que se escolhe melhor do que a média
Barber e Odean (2000) compararam a atividade de negociação e o retorno líquido de dezenas de milhares de contas: quem opera mais obtém resultados piores, e a diferença não é pequena. Não porque escolha mal, mas porque cada operação tem custo e a confiança no próprio senso de oportunidade leva a operar muito mais do que o necessário.
O excesso de confiança tem uma assinatura reconhecível: a pessoa se convence de saber quando, e não apenas o quê. É a diferença entre «esta empresa me parece sólida» e «esta ação vai subir nos próximos três meses». A primeira afirmação é verificável; a segunda exige adivinhar o comportamento de todos os outros.
3. Ancorar-se em um número
O preço que você pagou não significa nada para o mercado: é um dado da sua história, não da empresa. Ainda assim, ele vira a referência de todas as decisões seguintes — «espero voltar ao preço que paguei» — como se a ação soubesse quanto você gastou.
O mesmo vale para os preços-alvo publicados. São números precisos, e a precisão passa autoridade. Mas um número único esconde o tamanho real da incerteza que existe por trás: é por isso que, quando calculamos um valor justo, mostramos uma faixa com um grau de incerteza declarado em vez de um preço pontual. Uma faixa larga é uma informação honesta; um número preciso sobre uma empresa imprevisível é ficção.
4. Correr atrás do que acabou de subir
O desempenho recente é a informação mais visível e a menos útil. Um ranking dos retornos do último período chama atenção justamente por ser ordenado, simples e parecer dizer algo sobre o futuro. Na verdade ele diz o que já aconteceu — e isso muitas vezes é o que torna aquela ação ou aquele setor mais caro, não mais promissor.
É o mesmo muro contra o qual se esbarra ao tentar adivinhar os mínimos, de que falamos em por que prever os mínimos é quase impossível.
Esse viés custa duas vezes: entra-se tarde em algo que já correu e sai-se quando aquilo para de correr. Ou seja, compra-se caro e vende-se com desconto, exatamente o inverso do que se pretendia.
5. Procurar apenas confirmações
Uma vez montada a posição, a leitura das notícias muda. As informações favoráveis parecem relevantes; as contrárias parecem ruído ou pessimismo. Não é má-fé: é como a atenção funciona normalmente depois que a decisão já foi tomada.
O remédio não é «ser objetivo», o que ninguém consegue sob encomenda. É escrever antes o que faria você mudar de ideia: qual número, qual evento, qual limite. Uma tese que não diz como poderia ser desmentida não é uma tese, é uma preferência.
6. Lembrar das vitórias e arquivar as derrotas
Pergunte a quem investe há alguns anos como foi e você ouvirá a história de duas ou três operações: as que deram certo. Não é desonestidade, é memória seletiva — o mesmo efeito que faz as coincidências parecerem mais frequentes do que são. Sem um registro escrito das decisões no momento em que são tomadas, a única avaliação disponível é uma lembrança, e a lembrança já filtrou.
Três números incômodos dos nossos dados
Medimos três coisas no nosso universo de ações, porque são os pontos em que a intuição erra com mais frequência.
1. O consenso dos analistas é quase sempre otimista. Olhando os preços-alvo publicados para as ações que acompanhamos, cerca de nove ações americanas em cada dez e mais de oito europeias em cada dez têm um alvo acima do preço atual, com um potencial de alta mediano em torno de 16 % a 20 %. Se fosse uma previsão confiável, o mercado inteiro teria de subir isso. É uma informação útil sobre o que o consenso pensa, não uma estimativa do que você vai ganhar: usá-la como âncora é um dos caminhos mais diretos para pagar caro demais.
2. A média não descreve quase ninguém. No último ano de pregões, o retorno médio das ações europeias é claramente positivo, mas o mediano — a ação que está exatamente no meio — fica perto de zero. O motivo é que os 10 % melhores papéis sozinhos alcançam uma média muito superior a todo o resto: retirado esse décimo, o retorno médio dos demais fica negativo. Nos Estados Unidos o fenômeno é idêntico, apenas com sinais mais generosos.
Não é uma peculiaridade do período: é a estrutura dos retornos em bolsa. Bessembinder (2018) documentou isso ao longo de décadas: a criação de riqueza no mercado acionário se concentra em uma minoria de papéis, enquanto a maioria não supera sequer uma alternativa sem risco. A consequência prática é contraintuitiva: uma carteira concentrada tem muito mais chance de não conter as poucas ações que importam do que de acertá-las.
3. «Basta escolher bem» descreve mal a realidade. No mesmo período, quase metade das ações europeias e cerca de um terço das americanas fecharam no negativo, e um quarto das europeias perdeu mais de 20 %. Um investidor que escolhesse dez ações europeias ao acaso teria, em média, quatro ou cinco posições no vermelho — e se lembraria delas como azar, não como estatística.
O viés que tivemos de corrigir em nós mesmos
Durante muito tempo mostramos uma nota única que resumia cada empresa em um número de 1 a 10, construído pela média de quatro grupos de indicadores: fundamentos, técnica, estimativas de analistas e risco.
Nós a retiramos, e o motivo é exatamente um viés. Ao medir a relação entre esses grupos, descobrimos que a qualidade da empresa e o comportamento de mercado são quase independentes entre si: fazer a média deles em um número só não produzia uma síntese, apagava duas informações diferentes. Em mais de um terço das ações os dois lados divergiam com clareza, e a nota final escondia justamente o fato interessante — que a empresa era sólida enquanto o mercado a punia, ou o contrário.
O número único era cômodo, ordenável e tranquilizador: atendia ao desejo de uma resposta simples. No lugar dele, a página da empresa mostra agora os fatos separados e verificáveis, cada um com o seu limite declarado. É menos imediato, e esse é o ponto: a comodidade de uma nota sintética era a sua característica mais perigosa.
O que um método faz e as boas intenções não fazem
Um viés não se combate com atenção, porque a atenção é justamente o recurso que falta na hora de decidir. Combate-se tirando dele a oportunidade, ou seja, decidindo antes o que seria difícil decidir depois.
- Escrever a tese e o que a desmentiria. Antes de comprar: por que estou fazendo isso e o que teria de acontecer para eu mudar de ideia. Duas linhas, com data.
- Decidir o peso antes da ação. Se uma posição pode representar no máximo uma parcela definida da carteira, a pergunta «quanto eu compro» deixa de depender do entusiasmo do momento.
- Rebalancear por regra, não por sensação. Trazer os pesos de volta aos níveis escolhidos obriga mecanicamente a reduzir o que subiu e a aumentar o que caiu: o oposto exato do efeito disposição.
- Automatizar os aportes. Aportes regulares tornam irrelevante a pergunta «é a hora certa?», que é onde se perde mais tempo e mais dinheiro.
- Diversificar de verdade. Não vinte posições que se movem juntas, mas exposições que respondem a fatores diferentes. Vale checar também a concentração dentro de um índice: no mercado americano as dez maiores ações sozinhas respondem por mais de um terço da capitalização total, e os três primeiros setores cobrem cerca de dois terços das maiores empresas. Um fundo de índice é menos espalhado do que o número de papéis sugere.
- Manter um registro. Cada decisão com a data e o motivo. É o único antídoto contra a memória seletiva e, depois de um ano, vira a ferramenta mais útil que você tem.
Nenhuma dessas regras exige prever nada. Elas exigem apenas ter decidido com antecedência — o único momento em que se raciocina sem o peso de uma posição aberta.
Um caso particular: o viés doméstico
French e Poterba (1991) documentaram que os investidores mantêm no próprio mercado nacional uma parcela da carteira muito acima do peso que esse mercado tem no mundo. A familiaridade é confundida com informação: conhecem-se as marcas, leem-se as notícias no próprio idioma, aquelas empresas parecem mais compreensíveis.
O custo não é teórico: significa amarrar as próprias economias ao mesmo ciclo econômico do qual a própria renda já depende. É o caso em que dois riscos que parecem distintos são, na verdade, o mesmo risco.
Em resumo
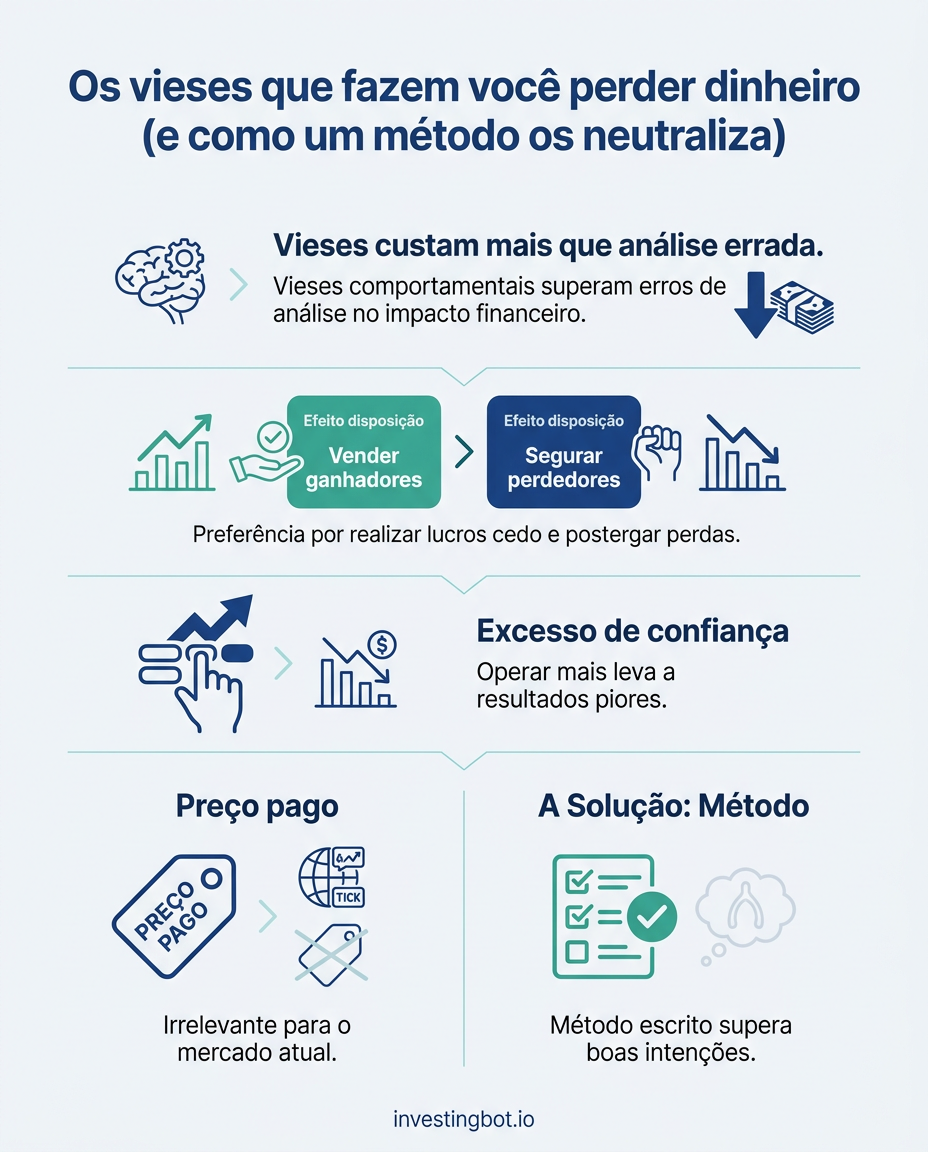
- Os vieses custam mais do que os erros de análise porque não produzem nada de visível: apenas decisões que parecem sensatas na hora.
- O efeito disposição (vender ganhadores e segurar perdedores) seleciona a carteira ao contrário, e olhar só o que se tem esconde isso.
- Operar mais não melhora os resultados: o excesso de confiança se reconhece na passagem do «o quê» para o «quando».
- Um número preciso — preço de compra, preço-alvo — é uma âncora, não uma informação. Uma faixa com a incerteza declarada é mais honesta.
- Nos nossos dados, nove ações americanas em cada dez têm um alvo de analistas acima do preço: isso é o sentimento do consenso, não uma previsão.
- O retorno mediano é muito menor que o médio: poucos papéis fazem quase todo o resultado, e uma carteira concentrada tem boa chance de não contê-los.
- Um método funciona porque antecipa a decisão: tese escrita com o que a desmentiria, pesos máximos, rebalanceamento por regra, aportes automáticos e registro das escolhas.
Perguntas frequentes
Conhecer um viés basta para evitá-lo?
Não, e esse é o resultado mais sólido dessa literatura: os erros aparecem também em quem os estuda e os ensina. Eles agem na hora da decisão, quando a atenção está ocupada com outra coisa. A única defesa que funciona é procedimental: definir as regras antes, para que no momento crítico não reste escolha a fazer.
Por que é errado esperar a ação voltar ao preço que paguei?
Porque esse preço não existe para mais ninguém além de você. A pergunta certa não é «quanto paguei», e sim «se eu não tivesse essa ação, compraria hoje a este preço?». Se a resposta for não, mantê-la é uma decisão de compra que você não tomaria, disfarçada de espera.
Se os analistas quase sempre dão um alvo acima do preço, esse dado é inútil?
Não é inútil, é mal lido. Ele mostra o que o consenso espera e, principalmente, como essa expectativa muda ao longo do tempo: uma revisão para baixo em um papel é informação. Já o nível absoluto precisa ser lido sabendo que é quase sempre positivo — portanto não distingue uma ação da outra.
Quantas posições são necessárias para estar realmente diversificado?
Não existe um número válido para todos, e a contagem importa menos do que se pensa: vinte ações do mesmo setor se comportam quase como uma só. É mais útil olhar de que dependem os resultados — setores, regiões, moedas, tamanho das empresas — e verificar se não dependem todos da mesma coisa.
Aportes regulares protegem dos vieses ou são só um jeito de começar?
Fazem as duas coisas, mas o valor principal é o primeiro: ao automatizar o valor e a data, eliminam a decisão recorrente sobre a qual os vieses têm mais força, ou seja «é a hora certa?». Não garantem resultado melhor do que investir tudo de uma vez, mas tornam o erro de comportamento bem menos provável.
Sobre essa comparação fizemos as contas com um século e meio de mercado: investir tudo de uma vez ou aos poucos?
Como sei se estou correndo atrás do desempenho recente?
Um teste prático: tente escrever o motivo da compra sem citar a variação passada. Se sobrar uma tese — a empresa ganha mais, o setor tem uma vantagem estrutural, o preço está baixo em relação ao lucro — então você não está correndo atrás. Se, tirando «subiu muito», não sobrar nada, a resposta é sim.