



Hai una somma da investire e la domanda arriva da sola: tutta subito, o un po’ alla volta per non sbagliare il momento? La risposta breve è che entrare in un colpo solo ha finito sopra nel 71% dei casi su centocinquant’anni di mercato. Ma il numero che cambia davvero la decisione è un altro, ed è più scomodo: entrare gradualmente non ti ha protetto dalle perdite — le ha soltanto spostate. Questa guida mostra i due conti, fatti sugli stessi dati, compreso quello che smentisce la ragione per cui quasi tutti scelgono di diluire.
Cosa dicono centocinquant’anni di mercato
Abbiamo confrontato due modi di investire la stessa cifra su 1.830 mesi consecutivi di mercato americano, dal 1871 in poi, reinvestendo i dividendi: da una parte tutto in un unico versamento (quello che in Italia si chiama PIC, piano di investimento del capitale), dall’altra la stessa cifra divisa in dodici versamenti mensili uguali. Poi abbiamo guardato chi arrivava più in alto.
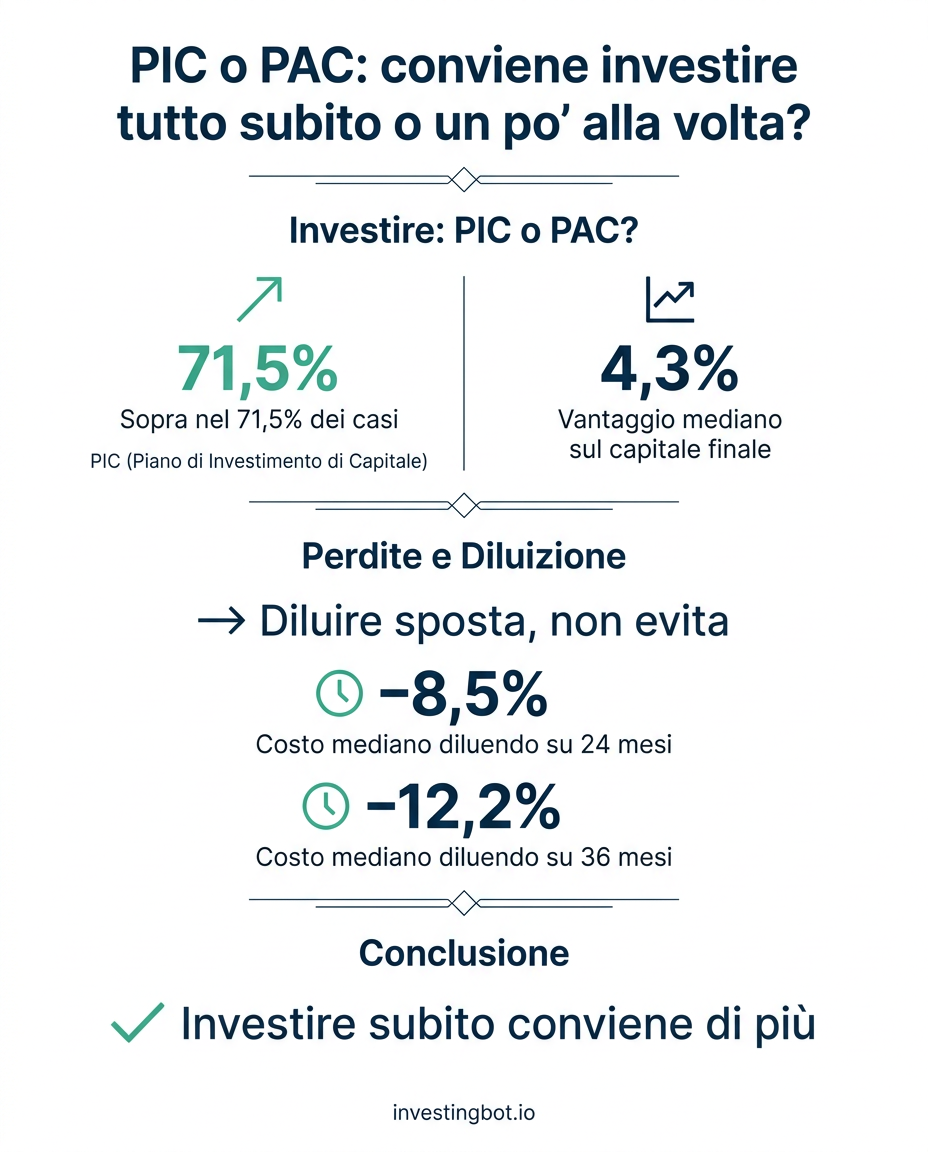
Il risultato: il versamento unico finisce sopra nel 71,5% delle finestre, con un vantaggio mediano del 4,3% sul capitale finale. Non è una vittoria schiacciante, ed è importante vedere anche la coda:
| Quanto rende l’ingresso graduale rispetto al versamento unico | Differenza sul capitale finale |
|---|---|
| Nel 5% dei casi peggiori per chi diluisce | −15,7% |
| Un quarto delle volte, peggio di | −9,2% |
| Nella metà dei casi (mediana) | −4,3% |
| Un quarto delle volte, meglio di | +1,2% |
| Nel 5% dei casi migliori per chi diluisce | +12,8% |
Gli estremi raccontano il resto. Le partenze migliori per chi ha diluito sono quelle del 1931, in piena Grande Depressione: lì l’ingresso graduale ha chiuso fino al 74% sopra il versamento unico. Le peggiori sono quelle del 1933, appena dopo il minimo, dove diluire è costato il 35%. Detto altrimenti: chi diluisce vince quando il mercato scende subito dopo, e perde quando sale. Il che è ovvio — e infatti non aiuta a decidere.
Ma l’ingresso graduale protegge dalle perdite?
È la ragione per cui quasi tutti lo scelgono, e vale la pena misurarla invece di darla per buona. Abbiamo contato quante volte, dopo dodici mesi, ciascuna delle due strategie si ritrovava sotto la cifra investita.
Il versamento unico chiude in perdita nel 27,8% delle finestre. L’ingresso graduale nel 27,1%. Sette decimi di punto di differenza, su centocinquant’anni.
Il dettaglio è ancora più netto. Diluire ha evitato una perdita nel 5,2% delle finestre — e ne ha causata una nel 4,5%, cioè in casi in cui il versamento unico sarebbe finito in positivo. Le due cifre quasi si annullano. L’ingresso graduale non riduce la probabilità di perdere: cambia i casi in cui perdi.
Diluire più a lungo peggiora le cose
Se dodici mesi costano qualcosa, ventiquattro dovrebbero costare il doppio — e i dati dicono esattamente questo, senza eccezioni.
| Versamenti | Quante volte vince il versamento unico | Costo mediano di diluire |
|---|---|---|
| 6 mesi | 67,7% | −2,2% |
| 12 mesi | 71,5% | −4,3% |
| 24 mesi | 75,5% | −8,5% |
| 36 mesi | 79,3% | −12,2% |
La ragione è semplice e non ha niente a che vedere con le previsioni: più a lungo diluisci, più a lungo una parte del tuo capitale resta ferma in un mercato che, storicamente, sale più spesso di quanto scenda. Chi allunga il piano per sentirsi più sicuro sta comprando quella sicurezza a rate crescenti.
Il dettaglio che quasi nessuno nota
C’è una cosa che salta fuori solo misurando, e cambia il modo di pensare alla scelta: la differenza fra le due strategie si forma nei mesi dei versamenti, e poi non cambia più.
Nel nostro calcolo, il divario fra chi ha investito tutto subito e chi ha diluito su dodici mesi è identico al quarto decimale misurandolo a un anno, a due, a cinque, a dieci e a venti. Il motivo è banale una volta detto: finito l’ultimo versamento, entrambi i portafogli sono investiti al 100% nella stessa cosa, quindi da lì in poi crescono allo stesso ritmo.
Ha una conseguenza pratica: non stai scegliendo come andrà il tuo investimento nei prossimi vent’anni. Stai scegliendo un vantaggio o uno svantaggio che si decide in dodici mesi e poi ti porti dietro, moltiplicato, per sempre.
Si può capire in anticipo quando conviene diluire?
Se diluire conviene quando il mercato sta per scendere, basterebbe entrare gradualmente solo quando il mercato è caro. Lo abbiamo verificato usando il rapporto prezzo/utili decennale — il metro di valutazione classico, disponibile al momento della decisione e non col senno di poi.
Non funziona. Dividendo tutte le finestre in cinque gruppi per valutazione, il versamento unico vince nel 77,6% dei casi quando il mercato è più a buon mercato e nel 71,5% quando è più caro. La differenza c’è, ma va nella direzione sbagliata rispetto all’intuizione: anche partendo dalle valutazioni più tirate, diluire è rimasto in svantaggio in quasi tre casi su quattro. Il legame fra valutazione e convenienza di diluire è quasi nullo.
È lo stesso muro contro cui si va quando si cerca di indovinare i minimi: ne abbiamo parlato in perché prevedere i minimi è quasi impossibile.
Quanto pesa questa scelta, in fondo
Ecco il confronto che rimette tutto in proporzione. La scelta fra i due ingressi sposta il capitale finale, nella stragrande maggioranza dei casi, di qualche punto percentuale: supera i 10 punti solo nel 29,6% delle finestre e i 20 punti nel 3%. Una volta sola, all’inizio.
Quanto resti investito, invece, cambia tutto — ogni anno:
| Orizzonte | Rendimento annuo peggiore | Mediano | Migliore |
|---|---|---|---|
| 1 anno | −62,3% | +10,8% | +139,8% |
| 5 anni | −17,3% | +9,6% | +33,7% |
| 10 anni | −4,0% | +8,7% | +21,2% |
| 20 anni | +2,0% | +8,1% | +17,9% |
| 30 anni | +3,6% | +9,9% | +14,3% |
A un anno la forbice fra il caso migliore e il peggiore è di 202 punti percentuali. A trent’anni si stringe a 10,7, e il caso peggiore è comunque positivo. Il tempo comprime l’incertezza; il modo in cui entri no. Se stai dedicando più attenzione al mese di ingresso che alla durata del piano, stai guardando la variabile meno importante.
Allora quando ha senso entrare gradualmente
La risposta onesta è che diluire non è una scelta tecnica: è una scelta sul proprio stomaco. E può essere del tutto ragionevole in tre situazioni.
Quando la somma è grande rispetto a quello che possiedi
Investire in un colpo solo una cifra che rappresenta gran parte del tuo patrimonio significa che il primo anno deciderà come ti sentirai per i successivi cinque. Il costo mediano di diluire — poco più del 4% — è il prezzo di quella tranquillità, ed è un prezzo che si può scegliere di pagare consapevolmente.
Quando sai che venderesti al primo crollo
Questo è il caso più importante, perché il vero rischio non è il 4% di rendimento in meno: è abbandonare il piano. Una strategia peggiore che riesci a mantenere batte una migliore che abbandoni dopo sei mesi. Se sai di te che un −25% nel primo anno ti farebbe vendere, diluire è un modo di comprare la probabilità di restare.
Quando in realtà non hai una somma da investire
C’è un equivoco frequente, e vale la pena scioglierlo: se investi ogni mese quello che riesci a risparmiare, non stai scegliendo fra le due strategie. Stai semplicemente investendo appena hai i soldi, che è l’unica cosa che puoi fare — ed è il caso del piano di accumulo vero e proprio. Il confronto di questo articolo riguarda solo chi ha già la somma in mano e deve decidere cosa farne.
I limiti di questo calcolo
Vanno detti, perché cambiano la lettura dei numeri.
Il primo riguarda dove sta il denaro mentre aspetta. Nei conti sopra, la parte non ancora investita non rende nulla. Se invece frutta un interesse — il che è realistico — il vantaggio del versamento unico scende dal 71,5% al 62,9% dei casi, e il costo mediano di diluire dal 4,3% al 2,4%. Il verso non cambia mai, ma l’ampiezza sì: a rigore la risposta è che entrare subito ha finito sopra fra il 63% e il 71% delle volte, a seconda di quanto rende la liquidità in attesa.
Il secondo è che si tratta di un solo mercato, in una sola valuta. È il più lungo e documentato di cui disponiamo, ma resta uno. Il terzo è che il passato misura cosa è successo, non cosa succederà: il 71% non è una probabilità, è una frequenza storica.
L’ultimo è pratico e spesso dimenticato: dodici versamenti significano dodici commissioni invece di una. Su cifre modeste possono erodere una parte non trascurabile del già sottile vantaggio di diluire nei casi in cui diluire converrebbe.
In sintesi
Su centocinquant’anni di mercato, investire tutto subito ha finito sopra circa sette volte su dieci, con un vantaggio mediano di poco superiore al 4%. Allungare i versamenti peggiora progressivamente il risultato. Ma soprattutto: entrare gradualmente non ha ridotto la probabilità di trovarsi in perdita — 27,1% contro 27,8% — e nessun metro di valutazione dice in anticipo quando converrà.
Se il tuo obiettivo è il rendimento atteso, la risposta dei dati è entrare subito. Se il tuo obiettivo è restare investito senza vendere nel panico, diluire è un costo dichiarato che compra disciplina. Entrambe le risposte sono legittime: quello che non regge è scegliere di diluire credendo di ridurre il rischio di perdere.
E qualunque cosa scegli, quella decisione pesa meno degli anni in cui resterai investito.
Quindi è sempre meglio investire tutto subito?
Nel 71,5% delle finestre storiche sì, ma non nel restante 28,5%. E la differenza supera i 10 punti percentuali solo in meno di un terzo dei casi. È un vantaggio reale e modesto, non una regola che vale sempre.
Perché si dice che l’ingresso graduale riduce il rischio?
Perché riduce il rischio di rimpianto, che è una cosa diversa dal rischio di perdere. I dati mostrano che la probabilità di trovarsi sotto dopo un anno è quasi identica nelle due strategie. Quello che cambia è in quali scenari ti trovi sotto, non quanto spesso.
Se il mercato è ai massimi, conviene diluire?
I dati dicono di no, o almeno non abbastanza da farne una regola: anche partendo dalle valutazioni più alte, entrare tutto subito è finito sopra in circa tre casi su quattro. Il livello di partenza non è un buon segnale per decidere come entrare.
Su quanti mesi conviene diluire, se scelgo di farlo?
Il meno possibile. Il costo mediano cresce con la durata: circa il 2% su sei mesi, il 4% su dodici, l’8,5% su ventiquattro, oltre il 12% su trentasei. Se diluisci per gestire l’emotività, scegli il periodo più breve che ti permette di dormire.
Questo vale anche per chi investe ogni mese lo stipendio?
No, ed è una distinzione importante. Chi versa quello che risparmia non ha una somma da collocare: sta investendo appena può, il che è semplicemente la cosa giusta. Il confronto riguarda chi ha già il capitale disponibile.
Cosa succede se il mercato crolla subito dopo che ho investito tutto?
Succede, ed è il 28,5% dei casi in cui diluire avrebbe fatto meglio. Ma dopo l’ultimo versamento le due strategie crescono allo stesso ritmo: il divario si forma nel primo anno e poi resta fisso. Quello che conta da lì in avanti è solo quanto a lungo resti investito.