



Comprare una singola azione americana è diventato facile come ordinare una cena: un’app, pochi secondi, nessuna commissione apparente. Tra i titoli più scambiati dai piccoli investitori ci sono spesso microcap da poche decine di milioni di dollari, società appena quotate, nomi che salgono del 40% in una mattina dopo un post sui social. Accanto, quasi ogni giorno, arrivano comunicati di studi legali che annunciano class action per bilanci presunti falsi o promesse non mantenute. Viene spontanea una domanda: è investimento o è una scommessa? E chi decide davvero il prezzo, i milioni di piccoli risparmiatori o i grandi fondi?
La ricerca accademica e le statistiche ufficiali danno risposte sorprendentemente nette. In media il piccolo investitore che sceglie singoli titoli fa peggio dell’indice: scambia troppo, diversifica poco, è attratto dai titoli che somigliano a biglietti della lotteria e compra quello che fa notizia. Il mercato stesso è fatto in modo da punire la scelta di pochi titoli, perché quasi tutta la ricchezza nasce da una piccola minoranza di società. La frode contabile è più diffusa di quanto emerga, e quando emerge chi l’ha subita recupera poco. Sulla bilancia del mercato, infine, i piccoli investitori pesano più di quanto si pensi come proprietari, ma il prezzo lo muovono soprattutto i flussi degli istituzionali; i piccoli contano davvero quando si muovono tutti insieme, e di solito non a proprio vantaggio. Questo articolo mette in fila le prove, con i nomi di chi le ha raccolte, e una misura fatta sui nostri dati.
Cosa fa il piccolo investitore: trent’anni di conti veri
Il primo studio che ha guardato dentro i conti reali dei risparmiatori resta il punto di partenza. Brad Barber (all’epoca alla University of California, Davis) e Terrance Odean (oggi titolare della Rudd Family Foundation Chair alla Haas School of Business di UC Berkeley), in «Trading Is Hazardous to Your Wealth» (Journal of Finance, 2000), hanno seguito 66.465 famiglie clienti di un grande broker americano dal 1991 al 1996. La famiglia media rinnovava il 75% del portafoglio ogni anno. Quelle che scambiavano di più hanno guadagnato l’11,4% annuo, contro il 17,9% dell’indice di mercato e il 18,5% di chi scambiava poco. Prima dei costi le scelte valevano più o meno lo stesso: a fare la differenza erano commissioni, spread e la frequenza delle operazioni. Gli autori la spiegano con l’eccesso di fiducia: chi crede di saper scegliere opera di più, e paga di più.
Il secondo tratto è la scarsa diversificazione. William Goetzmann (Edwin J. Beinecke Professor alla Yale School of Management) e Alok Kumar (titolare della Gabelli Chair alla Miami Herbert Business School), in «Equity Portfolio Diversification» (Review of Finance, 2008), hanno analizzato oltre 40.000 conti: la maggior parte degli investitori teneva pochi titoli, spesso molto correlati fra loro. I meno diversificati erano i redditi bassi, i non professionisti e i giovani che scambiano spesso. Non era una questione di soldi o di costi: la scarsa diversificazione andava di pari passo con eccesso di fiducia, rincorsa delle tendenze e preferenza per le società vicine a casa. E in media costava rendimento.
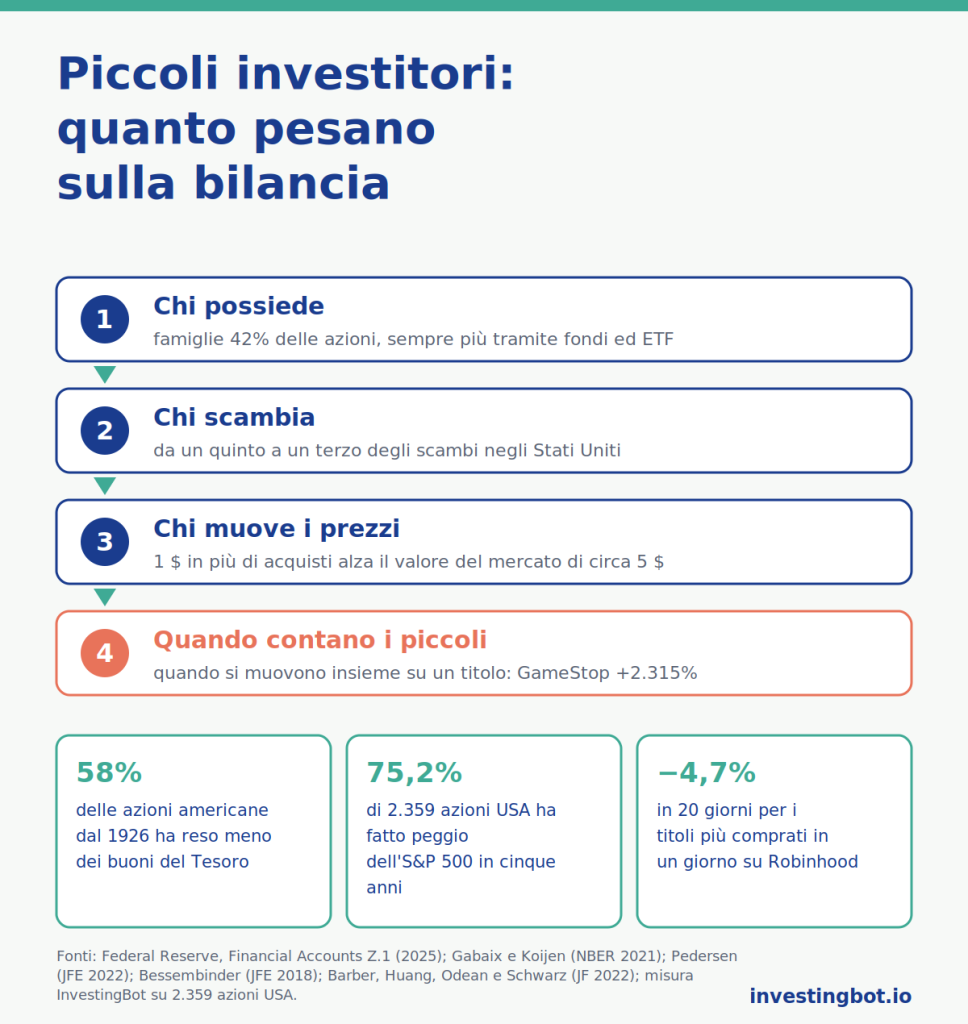
Il terzo tratto è l’attenzione. Con le app a commissione zero il fenomeno si è amplificato, e la ricerca lo ha misurato con dati nuovi. Barber, Xing Huang, Odean e Christopher Schwarz, in «Attention-Induced Trading and Returns: Evidence from Robinhood Users» (Journal of Finance, 2022), hanno trovato che gli utenti di Robinhood comprano in massa i titoli che finiscono sotto i riflettori, e che i titoli più acquistati in un giorno fanno in media −4,7% rispetto al mercato nei 20 giorni successivi. Secondo gli autori conta anche il disegno dell’app, non solo l’inesperienza degli utenti. Barber, Shengle Lin e Odean, in «Resolving a Paradox: Retail Trades Positively Predict Returns but Are Not Profitable» (Journal of Financial and Quantitative Analysis, 2024), hanno sciolto un enigma: gli acquisti dei piccoli anticipano in parte i rendimenti, eppure in media non guadagnano, perché si concentrano sui titoli che attirano l’attenzione. Fra i titoli più scambiati dai piccoli, una strategia costruita sui loro squilibri di acquisto perdeva il 14,8% all’anno.
Nel caso estremo, il day trading, il verdetto è ancora più severo. Barber, Yi-Tsung Lee, Yu-Jane Liu e Odean («The Cross-Section of Speculator Skill: Evidence from Day Trading», Journal of Financial Markets, 2014) hanno usato i dati completi della borsa di Taiwan dal 1992 al 2006: meno dell’1% dei day trader riesce a guadagnare in modo prevedibile e costante al netto delle commissioni.
La voce contraria, che va ascoltata
Un quadro onesto deve includere anche gli studi che vanno nella direzione opposta. L’economista Ivo Welch, in «The Wisdom of the Robinhood Crowd» (Journal of Finance, 2022), ha ricostruito il portafoglio aggregato degli utenti di Robinhood fra la metà del 2018 e la metà del 2020: nel crollo di marzo 2020 hanno comprato invece di vendere, e quel portafoglio complessivo ha avuto un buon tempismo e un rendimento superiore al dovuto. È un risultato reale, ma va letto bene: riguarda il portafoglio di tutti messi insieme, sbilanciato verso grandi titoli molto scambiati, non il singolo risparmiatore con cinque azioni. Allo stesso modo Ekkehart Boehmer, Charles Jones, Xiaoyan Zhang e Xinran Zhang («Tracking Retail Investor Activity», Journal of Finance, 2021) hanno mostrato che i titoli comprati in netto dai piccoli investitori fanno circa 0,10% in più nella settimana successiva: un’informazione piccola ma vera. Nessuno di questi studi dice che i piccoli siano sprovveduti per definizione; dicono che, in media, il modo in cui operano costa più di quanto renda.
Azioni come biglietti della lotteria
Perché tanti investitori scelgono proprio le microcap e i titoli più volatili? Alok Kumar, in «Who Gambles in the Stock Market?» (Journal of Finance, 2009), ha studiato circa 70.000 investitori. Ha definito «a lotteria» le azioni sotto i 5 dollari, molto volatili e con una storia di rialzi estremi: poca spesa, piccola probabilità di un guadagno enorme. Il risultato è un ritratto quasi sociologico. Le stesse caratteristiche che fanno spendere di più nelle lotterie di Stato fanno investire di più in questi titoli; la loro domanda aumenta nelle recessioni, come quella dei biglietti; e in media rendono meno, con le perdite più pesanti per gli investitori a reddito basso che li sovrappesano.
Turan Bali, Nusret Cakici e Robert Whitelaw, in «Maxing Out: Stocks as Lotteries and the Cross-Section of Expected Returns» (Journal of Financial Economics, 2011), hanno trovato la traccia nei prezzi: le azioni con il rialzo giornaliero più forte nel mese precedente rendono meno nei mesi successivi. Il mercato fa pagare caro il sogno del colpo grosso. Un lavoro successivo pubblicato sulla Critical Finance Review nel 2022 attribuisce l’effetto più all’eccesso di reazione che alla ricerca della lotteria; la sostanza per chi investe non cambia.
Ai margini del mercato il sogno incontra la manipolazione. Un gruppo guidato da Christian Leuz (Chicago Booth), con Steffen Meyer, Maximilian Muhn, Eugene Soltes e Andreas Hackethal («Who Falls Prey to the Wolf of Wall Street? Investor Participation in Market Manipulation», NBER, 2017), ha studiato 470 schemi di «pump and dump», le campagne in cui qualcuno gonfia un titolo con false promesse e poi vende. Sui conti di oltre 110.000 clienti di una grande banca tedesca, quasi l’8% degli investitori attivi aveva partecipato ad almeno uno schema, perdendo in media circa il 30%. E non tutti erano ingenui: una parte li cercava consapevolmente, sperando di uscire prima degli altri. Ulf Brüggemann, Aditya Kaul, Christian Leuz e Ingrid Werner («The Twilight Zone: OTC Regulatory Regimes and Market Quality», Review of Financial Studies, 2018), su oltre 10.000 titoli americani scambiati fuori dalle borse regolamentate, hanno misurato l’effetto delle regole: meno obblighi di trasparenza significano meno liquidità e più rischio di crollo.
Perché scegliere pochi titoli è statisticamente in salita
Se il piccolo investitore sbaglia spesso, viene da pensare che basti scegliere meglio. Lo studio più citato degli ultimi anni mostra che la difficoltà è nella struttura stessa del mercato. Hendrik Bessembinder (Arizona State University, titolare della Francis J. and Mary B. Labriola Endowed Chair), in «Do Stocks Outperform Treasury Bills?» (Journal of Financial Economics, 2018), ha seguito quasi 26.000 azioni americane dal 1926. Il 58% ha reso meno dei titoli di Stato a un mese nel corso della propria vita in borsa. Tutta la ricchezza creata dalla borsa americana oltre i titoli di Stato, circa 35.000 miliardi di dollari, si deve a 1.092 società, il 4,3% del totale; più della metà a sole 90.
La conseguenza è controintuitiva. La borsa nel suo insieme rende molto, ma il titolo tipico no: i rendimenti sono distribuiti in modo asimmetrico, con pochi vincitori enormi e una lunga coda di titoli mediocri o perdenti. Chi compra l’indice possiede per costruzione anche quei pochi vincitori. Chi sceglie cinque titoli ha buone probabilità di non pescarne nessuno, e la media dei suoi risultati è più bassa di quella del mercato anche senza alcun errore di giudizio.
Non è un problema solo dei dilettanti. Il rapporto SPIVA di S&P Dow Jones Indices, che misura ogni anno i gestori professionisti contro i loro indici, ha contato a fine 2024 il 65% dei fondi attivi americani a grande capitalizzazione sotto l’S&P 500 in un solo anno; sui 15 anni, in nessuna categoria la maggioranza dei gestori ha battuto il proprio indice. E chi investe nei fondi aggiunge un costo suo: lo studio «Mind the Gap» di Morningstar, sui dieci anni fino alla fine del 2024, ha stimato che gli investitori hanno ottenuto circa 1,2 punti all’anno in meno dei fondi che possedevano, perché entrano e escono nei momenti sbagliati.
Frodi e class action: quanto è grande il rischio nascosto
I comunicati sulle class action che si leggono ogni giorno non sono rumore di fondo. Alexander Dyck (Rotman School of Management, Università di Toronto), Adair Morse (Haas School of Business, UC Berkeley) e Luigi Zingales (Chicago Booth), in «How Pervasive Is Corporate Fraud?» (Review of Accounting Studies), hanno stimato quante frodi restano nascoste usando un evento naturale: la caduta di Arthur Andersen, che costrinse migliaia di società a cambiare revisore e fece emergere irregolarità che altrimenti non sarebbero venute alla luce. La loro stima è che ogni anno circa il 10% delle grandi società quotate americane commetta una frode sui titoli (con un intervallo tra il 7% e il 14%), e che in tempi normali ne venga scoperto solo un terzo. Il costo complessivo è dell’ordine dell’1,6% del valore azionario all’anno.
Quando la frode emerge, arrivano le cause. Secondo Cornerstone Research, che pubblica ogni semestre la statistica di riferimento sulle class action, nel primo semestre 2025 sono state depositate 114 class action federali sui titoli, e la probabilità annua che una società quotata in una borsa americana ne riceva una è intorno al 4%; nel primo semestre 2026 le cause sono salite a 121, il 30% in più del semestre precedente. Ma una causa non è un rimborso. Nel 2024 la transazione mediana è stata di circa 14 milioni di dollari, intorno al 7% delle perdite stimate dagli stessi ricorrenti, e dopo anni di attesa. Chi ha comprato un titolo truccato recupera, nel caso migliore, una piccola frazione di quello che ha perso.
Una cautela importante, che vale per ogni lettore: un comunicato di uno studio legale è un’accusa, non una sentenza. Molti studi pubblicano decine di avvisi identici sulla stessa società per raccogliere clienti, e una parte delle cause viene archiviata. Il segnale utile è un altro: se una società compare spesso in questi elenchi, il rischio che chi la compra si porta in casa è più alto della media, e conviene saperlo prima.
La bilancia del mercato: chi pesa di più, i piccoli o gli istituzionali?
Immaginiamo il mercato azionario americano come una bilancia, con i piccoli investitori su un piatto e gli istituzionali sull’altro: fondi comuni, ETF, fondi pensione, assicurazioni, investitori esteri. La risposta dipende da cosa si pesa: chi possiede, chi scambia o chi muove i prezzi. Sono tre bilance diverse, e danno tre risultati diversi.
Prima bilancia: chi possiede le azioni
I conti finanziari della Federal Reserve (tabella L.224 dei «Financial Accounts of the United States») dicono chi detiene le azioni, quotate e non. A fine 2025 il totale valeva 111.355 miliardi di dollari. Le famiglie ne detenevano direttamente 47.186 miliardi, circa il 42%: è la voce più grande, e comprende anche le quote di società non quotate e le azioni estere possedute da americani, quindi è una misura larga. Gli investitori esteri ne avevano 20.455 miliardi (circa il 18%), i fondi comuni 17.098 (circa il 15%), gli ETF 10.760 (circa il 10%), i fondi pensione privati e pubblici quasi 9.900 (circa il 9%).
Su questo piatto i piccoli sembrano pesare tantissimo. Ma due correzioni cambiano la lettura. La prima: una parte crescente del risparmio delle famiglie passa per fondi ed ETF, e lì a votare e a decidere sono i gestori. Secondo Morningstar, a fine 2023 i fondi indicizzati americani hanno superato per la prima volta quelli attivi per patrimonio, circa 13.300 miliardi contro 13.200. La seconda: la proprietà è concentratissima in poche mani. Lucian Bebchuk (Harvard Law School) e Scott Hirst (Boston University), in «The Specter of the Giant Three» (Boston University Law Review, 2019), hanno misurato che la quota media di BlackRock, Vanguard e State Street nelle società dell’S&P 500 è passata dal 5,2% del 1998 al 20,5% del 2017, e che i tre insieme esprimono circa il 25% dei voti nelle assemblee. Milioni di piccoli azionisti, divisi, pesano molto meno di tre gestori che votano compatti.
Seconda bilancia: chi scambia
Sul volume degli scambi le stime divergono, perché gran parte degli ordini dei piccoli non passa per le borse ma per i grandi intermediari che li eseguono internamente. Le misure più citate collocano la quota dei piccoli intorno al 18% del volume azionario americano nel 2024, con stime fra il 20% e il 25% nei mesi più agitati del 2025; la borsa MEMX, che vede anche una parte di quegli ordini, arriva a stimare fra il 30% e il 37% a seconda della giornata. Il dato solido è l’ordine di grandezza: da un quinto a un terzo degli scambi. Il resto è fatto da fondi, intermediari, algoritmi ad alta frequenza.
Terza bilancia: chi muove i prezzi
Qui la ricerca recente ha cambiato il modo di guardare il mercato. Xavier Gabaix (Pershing Square Professor of Economics and Finance a Harvard) e Ralph Koijen (Chicago Booth), in «In Search of the Origins of Financial Fluctuations: The Inelastic Markets Hypothesis» (NBER, 2021), hanno stimato che ogni dollaro in più che gli investitori spostano sulle azioni fa salire il valore complessivo del mercato di circa 5 dollari. Il meccanismo è questo: le azioni esistono già tutte, e chi vuole comprarle deve trovare qualcuno che le venda. Ma buona parte del capitale è in mano a istituzioni con mandati rigidi, come i fondi indicizzati o i fondi pensione che devono tenere una quota fissa in azioni, e queste vendono poco anche quando i prezzi salgono: il mercato è «anelastico». Per trovare venditori il prezzo deve quindi salire parecchio, circa del 5% per acquisti pari all’1% del valore del mercato, e il nuovo prezzo vale per tutte le azioni, non solo per quelle scambiate. I 5 dollari sono valore sulla carta, non denaro che entra: il dollaro dell’acquisto passa al venditore, il resto è la rivalutazione delle azioni di tutti gli altri. Vale anche al contrario, quando i soldi escono. Ne segue che i flussi contano molto più di quanto dicesse la teoria classica, e che i flussi grandi, cioè quelli degli istituzionali e dei fondi in cui affluisce il risparmio, sono quelli che spostano il livello del mercato.
I piccoli investitori, da soli, pesano poco su questa bilancia. Diventano decisivi quando si muovono tutti nella stessa direzione e sullo stesso titolo. Il caso di scuola è GameStop all’inizio del 2021, studiato da Lasse Heje Pedersen (Copenhagen Business School) in «Game On: Social Networks and Markets» (Journal of Financial Economics, 2022): il passaparola sui social network ha portato il titolo a salire del 2.315%, eppure al suo massimo valeva appena lo 0,07% della borsa americana. I piccoli possono ribaltare il prezzo di un singolo titolo, soprattutto se piccolo e con molte vendite allo scoperto; non spostano il mercato. E il loro comportamento di gregge ha un costo per tutti: Gregory Eaton, Clifton Green, Brian Roseman e Yanbin Wu («Retail Trader Sophistication and Stock Market Quality: Evidence from Brokerage Outages», Journal of Financial Economics, 2022) hanno osservato che quando Robinhood restava bloccato per un guasto, i titoli più amati dai suoi utenti diventavano meno volatili e più liquidi.
Il verdetto della bilancia
Come proprietari, i piccoli investitori pesano moltissimo, ma frammentati e in larga parte attraverso fondi gestiti da altri. Come operatori, fanno da un quinto a un terzo degli scambi. Come forza sul prezzo, contano poco singolarmente e molto quando si muovono insieme, e lo fanno soprattutto sui titoli piccoli, volatili e sotto i riflettori: proprio quelli dove gli studi trovano i rendimenti peggiori. Il livello del mercato lo guidano i grandi flussi; le singole storie, nel bene e nel male, possono guidarle i piccoli.
La nostra misura: cinque anni di azioni americane
Abbiamo rifatto il conto di Bessembinder in piccolo, sul nostro universo di azioni americane, con i prezzi rettificati per dividendi e frazionamenti: cinque anni di sedute, da ottobre 2021 a ottobre 2026. Nello stesso periodo l’S&P 500 (misurato con l’ETF SPY) ha reso l’86,8%. Dei 2.359 titoli quotati per tutti i cinque anni, il 75,2% ha fatto peggio dell’indice e il 40,1% ha perso denaro. Il rendimento mediano è stato del 20,8%, quello medio del 54,5%: la distanza fra i due è esattamente l’asimmetria degli studi, pochi titoli che salgono moltissimo alzano la media, mentre il titolo tipico resta molto indietro.
La misura ha un limite che va detto, e gioca a favore dei singoli titoli: comprende solo le società ancora quotate dopo cinque anni. Quelle fallite, acquisite a sconto o tolte dal listino nel frattempo non ci sono, e avrebbero peggiorato i numeri. Abbiamo anche escluso circa 380 titoli con salti di prezzo sospetti, di solito raggruppamenti di azioni non registrati correttamente nello storico.
Un secondo dato viene dai moduli che dirigenti e consiglieri devono depositare alla SEC quando comprano o vendono azioni della propria società. Fra i titoli americani con almeno uno scambio sul mercato negli ultimi dodici mesi, nel 76,5% dei casi gli insider hanno venduto più di quanto hanno comprato. Non è un allarme: chi è pagato in azioni vende per diversificare o per pagare le tasse, e la letteratura considera molto più informativi gli acquisti fatti con denaro proprio. Ma ricorda una cosa semplice: chi conosce meglio un’azienda, nella grande maggioranza dei casi, non ne sta comprando altre.
Cosa cambia per chi investe
- Il nucleo del portafoglio può essere l’indice: la struttura asimmetrica dei rendimenti fa sì che possederli tutti sia, per costruzione, il modo più semplice per avere anche i pochi grandi vincitori.
- Una singola azione è una scelta, non una scommessa, solo se sai perché la compri: un’ipotesi scritta, un prezzo che consideri ragionevole, un motivo per cui il mercato non l’ha ancora capita. Se la ragione è «se ne parla», gli studi dicono che arrivi tardi.
- Diffida dei titoli a lotteria: prezzo basso, volatilità estrema, rialzi improvvisi. Rendono meno della media proprio perché attirano chi sogna il colpo grosso.
- Opera meno: ogni scambio ha un costo, e l’eccesso di fiducia è il difetto meglio documentato della finanza personale.
- Guarda il rischio legale e contabile prima di comprare: le società con frequenti avvisi di class action, insider che vendono senza sosta o bilanci difficili da leggere portano un rischio che il prezzo non sempre mostra.
Su InvestingBot ogni scheda raccoglie in una riga i comunicati degli studi legali su una stessa società, con le date e il periodo indicato dall’azione collettiva, e il tasto «Spiegami cosa sta succedendo» li presenta per quello che sono: accuse, non sentenze. Il riquadro «Analisti & posizionamento» mette accanto al giudizio medio degli analisti il saldo degli acquisti e delle vendite degli insider, dai moduli SEC. Perché scambiare spesso costa lo raccontiamo nell’articolo su cosa regge dell’analisi tecnica; perché il tempismo sia quasi impossibile, in quello sul market timing.
Questo articolo ha uno scopo informativo e non è una consulenza finanziaria: le regole fiscali e la tutela degli investitori cambiano da un paese all’altro, e ogni scelta va valutata sulla propria situazione.
In sintesi
- Su 66.465 famiglie americane, chi scambiava di più ha guadagnato l’11,4% annuo contro il 17,9% del mercato (Barber e Odean, 2000).
- La maggior parte dei piccoli investitori è poco diversificata, e la scarsa diversificazione costa rendimento (Goetzmann e Kumar, 2008).
- I titoli più comprati dagli utenti di Robinhood in un giorno fanno in media −4,7% nei 20 giorni successivi (Barber, Huang, Odean e Schwarz, 2022); meno dell’1% dei day trader guadagna in modo costante.
- Le azioni «a lotteria» attirano soprattutto i redditi bassi e rendono meno della media (Kumar, 2009).
- Il 58% delle azioni americane ha reso meno dei titoli di Stato nella propria vita; tutta la ricchezza netta della borsa dal 1926 si deve al 4,3% delle società (Bessembinder, 2018).
- Circa il 10% delle grandi società quotate commette ogni anno una frode sui titoli, e solo un terzo viene scoperto (Dyck, Morse e Zingales); le transazioni delle class action valgono in mediana intorno al 7% delle perdite stimate.
- Sulla bilancia del mercato i piccoli possiedono molto, fanno da un quinto a un terzo degli scambi, ma il prezzo lo muovono soprattutto i flussi istituzionali (Gabaix e Koijen); i piccoli contano quando si muovono insieme su un titolo.
- Sui nostri dati, in cinque anni il 75,2% di 2.359 azioni americane ha fatto peggio dell’S&P 500 e il 40,1% ha perso denaro.
I piccoli investitori battono il mercato?
In media no. Gli studi su decine di migliaia di conti reali trovano che chi sceglie singoli titoli e scambia spesso ottiene meno dell’indice, soprattutto per i costi e per la tendenza a comprare ciò che fa notizia. Esistono eccezioni e periodi favorevoli, ma riguardano una minoranza.
Perché è così difficile scegliere le azioni giuste?
Perché i rendimenti sono molto asimmetrici: secondo Bessembinder la maggior parte delle azioni rende meno dei titoli di Stato, e quasi tutta la ricchezza viene da una piccola minoranza di società. Chi compra pochi titoli ha buone probabilità di non includere i grandi vincitori.
Le microcap sono un investimento o una scommessa?
Dipende da come si comprano. Statisticamente le azioni a basso prezzo, molto volatili e con rialzi improvvisi rendono meno della media e sono più esposte a manipolazioni. Possono avere senso solo con un’analisi seria e una quota piccola del patrimonio.
Quante società quotate commettono frodi contabili?
Secondo la stima di Dyck, Morse e Zingales, circa il 10% delle grandi società quotate americane commette ogni anno una frode sui titoli, e in tempi normali solo un terzo di questi casi viene scoperto.
Una class action mi restituisce i soldi persi?
Raramente per intero. Le transazioni arrivano dopo anni e valgono in mediana una piccola parte delle perdite stimate, intorno al 7% secondo le statistiche di Cornerstone Research. Un avviso di uno studio legale, inoltre, è un’accusa e non una sentenza.
Chi muove davvero i prezzi, i piccoli investitori o gli istituzionali?
Il livello del mercato lo muovono soprattutto i grandi flussi degli istituzionali e dei fondi: secondo Gabaix e Koijen ogni dollaro in più spostato sulle azioni fa salire il valore complessivo del mercato di circa cinque, perché chi le possiede vende poco e il nuovo prezzo vale per tutte le azioni, non solo per quelle comprate. I piccoli investitori pesano molto come proprietari e per una quota fra un quinto e un terzo degli scambi, e diventano decisivi quando si muovono insieme su un singolo titolo, come nel caso GameStop.
Conviene comprare un ETF invece delle singole azioni?
Per il nucleo del portafoglio gli studi danno un vantaggio chiaro all’indice: diversificazione, costi bassi e la certezza di possedere anche i pochi titoli che fanno la maggior parte del rendimento. Le singole azioni possono affiancarlo, con una ragione precisa e senza sostituirlo.