



Nell’articolo sull’analisi tecnica abbiamo messo alla prova i segnali più usati sui grafici: su trent’anni di dati e milioni di casi, i più famosi non facevano quasi niente. La domanda successiva è ovvia: e l’altra scuola? L’analisi fondamentale, quella che legge i bilanci invece dei grafici, funziona? Abbiamo fatto la stessa cosa: siamo andati a leggere gli studi accademici più citati degli ultimi quarant’anni, e poi abbiamo rifatto il conto sui nostri dati, circa 2.900 società americane dal 2017 al 2025.
La risposta breve è che sì, l’analisi fondamentale ha un fondamento, ed è molto più solido di quello dell’analisi tecnica. Ma funziona in un modo diverso da come la immagina chi comincia: dà un vantaggio piccolo, lento e pieno di eccezioni su gruppi di società, non una previsione sul singolo titolo; e dice qualcosa su quanto può rendere un investimento, quasi niente su quando. Il resto di questo articolo spiega perché, con i numeri.
Che cos’è l’analisi fondamentale, in due righe
Un’azione è un pezzo di un’azienda. L’analisi fondamentale parte da qui: guarda i conti dell’azienda, quanto vende, quanto guadagna, quanto deve alle banche, quanto le resta in cassa, e confronta tutto questo con il prezzo che la borsa chiede per quel pezzo. L’idea è vecchia quanto la borsa moderna: Benjamin Graham la mise per iscritto negli anni Trenta, e il suo allievo più noto, Warren Buffett, l’ha applicata per settant’anni.
Gli strumenti di base sono pochi. Il P/E, o rapporto prezzo/utili, dice quante volte gli utili di un anno si pagano per comprare l’azienda: 10 è poco, 40 è molto. Il P/B, o prezzo/patrimonio, confronta il prezzo con quello che l’azienda possiede al netto dei debiti. La redditività dice quanto l’azienda guadagna rispetto a ciò che impiega. La qualità dei profitti distingue gli utili che sono entrati davvero in cassa da quelli che esistono solo sulla carta. Chi fa analisi fondamentale cerca, in sostanza, aziende buone a un prezzo ragionevole.
La domanda scomoda è se questa ricerca paghi. Se il mercato fosse perfettamente efficiente, tutto ciò che si legge nei bilanci sarebbe già nel prezzo, e leggerli non darebbe alcun vantaggio. Gli studi dicono che non è così, ma dicono anche quanto piccolo è il vantaggio.
Cosa dicono gli studi: i bilanci anticipano i rendimenti
Il primo risultato robusto è che alcune informazioni di bilancio distinguono, in media e su orizzonti lunghi, le azioni che renderanno di più da quelle che renderanno di meno. Eugene Fama e Kenneth French (Journal of Finance, 1992) mostrarono su quasi trent’anni di dati americani che due numeri semplici, la grandezza della società e il rapporto fra patrimonio e prezzo, spiegavano le differenze di rendimento fra azioni meglio del «beta», la misura di rischio che la teoria usava fino ad allora. Josef Lakonishok, Andrei Shleifer e Robert Vishny (Journal of Finance, 1994) spiegarono il perché: gli investitori estrapolano troppo il passato, pagano troppo le società di moda e troppo poco quelle noiose, e il divario si chiude col tempo.
Il secondo risultato è che leggere il bilancio, e non solo guardare un multiplo, aggiunge informazione. Joseph Piotroski (Journal of Accounting Research, 2000) prese le azioni più economiche sul patrimonio e le divise con nove controlli contabili elementari, utile positivo, cassa positiva, debito in calo, margini in miglioramento e così via. Quelle che passavano quasi tutti i controlli battevano il gruppo delle economiche di circa 7,5 punti l’anno. Richard Sloan (The Accounting Review, 1996) scoprì che il mercato non distingue gli utili incassati da quelli «di competenza»: le società con molti utili sulla carta e poca cassa rendevano meno, e la strategia che lo sfruttava guadagnava oltre il 10% l’anno, con esito positivo in 28 anni su 30.
Il terzo risultato è che la qualità paga anche quando costa. Robert Novy-Marx (Journal of Financial Economics, 2013) mostrò che il margine lordo rapportato all’attivo prevede i rendimenti quanto il P/B, e che le società più redditizie rendono di più pur essendo più care. Cliff Asness, Andrea Frazzini e Lasse Pedersen (Review of Accounting Studies, 2019) hanno misurato lo stesso premio in 24 paesi: le società «di qualità», redditizie, in crescita, sicure e ben gestite, rendono di più e sono meno rischiose di quelle «spazzatura».
Il quarto risultato è il più sorprendente. Söhnke Bartram e Mark Grinblatt (Journal of Financial Economics, 2018) hanno costruito un «valore equo» senza alcuna competenza finanziaria: una semplice regressione statistica sulle voci di bilancio più comuni, senza stime di crescita, senza tassi di sconto, senza giudizi. Comprare le azioni sotto quel valore e vendere quelle sopra rendeva fino al 9-10% l’anno al netto del rischio, e il divario si chiudeva in circa 34 mesi. Se un metodo così grezzo funziona, il contenuto dei bilanci non è tutto nel prezzo.
E Buffett? Frazzini, David Kabiller e Pedersen (Financial Analysts Journal, 2018) hanno scomposto i suoi rendimenti: una volta tenuto conto che compra società economiche, sicure e di qualità e le tiene con una leva finanziaria stabile di circa 1,7 volte, il suo vantaggio inspiegabile scompare. Non è una diminuzione: è la prova che il suo metodo è replicabile nei principi, se non nella disciplina. La sua parte di portafoglio in azioni quotate ha reso più delle aziende che possiede per intero.
I limiti: i vantaggi si consumano e molti non reggono
Fin qui le buone notizie. Le cattive sono tre, e sono altrettanto documentate.
I vantaggi scoperti si riducono quando diventano noti. David McLean e Jeffrey Pontiff (Journal of Finance, 2016) hanno seguito 97 regole di selezione pubblicate in riviste accademiche: dopo la fine del periodo studiato rendevano il 26% in meno, e dopo la pubblicazione il 58% in meno. L’anomalia degli utili sulla carta scoperta da Sloan è il caso di scuola: Jeremiah Green, John Hand e Mark Soliman (Management Science, 2011) l’hanno trovata, quindici anni dopo, non più affidabilmente positiva. Il mercato impara.
Molte «scoperte» non reggono a un controllo serio. Kewei Hou, Chen Xue e Lu Zhang (Review of Financial Studies, 2020) hanno rifatto i conti di 452 anomalie pubblicate con pesi per capitalizzazione e senza le micro-società: il 65% non superava il test statistico semplice e l’82% non superava quello corretto per il numero di tentativi. Campbell Harvey, Yan Liu e Heqing Zhu (Review of Financial Studies, 2016) hanno contato 316 «fattori» proposti dalla letteratura e concluso che la soglia di prova andava alzata, perché con così tanti tentativi qualcosa di casuale passa sempre. Una parte dell’analisi fondamentale pubblicata, insomma, è rumore che somigliava a un segnale.
I numeri di bilancio invecchiano. Baruch Lev e Anup Srivastava (Critical Finance Review, 2022) mostrano che il rapporto prezzo/patrimonio ha perso potere dalla fine degli anni Ottanta perché le imprese spesano gli investimenti in ricerca, software e marchi invece di iscriverli a patrimonio: il «valore contabile» di una società tecnologica dice sempre meno di quanto vale. Un multiplo calcolato bene su una definizione vecchia è un multiplo sbagliato.
A questi tre limiti se ne aggiunge uno pratico. I prezzi obiettivo degli analisti professionisti, che molti usano come scorciatoia, sono poco affidabili: Mark Bradshaw, Lawrence Brown e Kelly Huang (Review of Accounting Studies, 2013) hanno misurato su dieci anni che solo il 38% dei target a dodici mesi è raggiunto alla scadenza, il 64% in un momento qualsiasi dell’anno, con un errore medio del 45%. E i gestori professionali, che l’analisi fondamentale la fanno di mestiere, non riescono a trasformarla in rendimento per i clienti: Fama e French (Journal of Finance, 2010) stimano che, al netto dei costi, solo il 3% circa dei fondi faccia abbastanza da coprire le proprie spese.
La nostra misura: 2.900 società americane, nove anni
Gli studi sopra riguardano quasi tutti decenni passati e dati che non abbiamo. Abbiamo quindi rifatto il conto su ciò che la piattaforma ha: i bilanci annuali di 2.914 società quotate oggi negli Stati Uniti e i loro prezzi, per 21.250 coppie bilancio-anno successivo dal 2017 al 2025. Il metodo è quello degli studi: quattro mesi dopo la chiusura di ogni esercizio, quando il bilancio è pubblico per tutti, calcoliamo per ogni società il P/E, il P/B, la redditività lorda sull’attivo e la quota di utili non incassati; dividiamo le società in cinque gruppi uguali per ciascun metro, anno per anno; e misuriamo quanto ha reso ogni gruppo nei dodici mesi successivi, dividendi compresi.
Un avvertimento prima dei numeri, perché cambia il modo di leggerli: abbiamo solo le società quotate oggi. Chi è fallito o è stato ritirato dalla borsa in questi anni non c’è. È il cosiddetto bias di sopravvivenza, e lo si vede subito nei dati: le società che erano in perdita hanno reso più di quelle in utile, in media, in 7 anni su 9. Non perché perdere soldi faccia bene, ma perché le società in perdita che vediamo oggi sono quelle che si sono riprese; quelle che non si sono riprese sono sparite dall’elenco. Guardando la società «tipica» invece della media, cioè la mediana, le società in perdita rendono meno in 6 anni su 9. Tenetelo a mente: i numeri che seguono sono, se mai, ottimisti.
Il P/E: pagare poco gli utili aiuta, in media
Fra le società in utile, il quinto con il P/E più basso ha reso in media il 20,7% nei dodici mesi successivi, il quinto con il P/E più alto il 14,2%: circa 6,3 punti l’anno di differenza, a favore delle economiche in 6 anni su 9. Togliendo il quinto più piccolo delle società, come consigliano Hou, Xue e Zhang, il vantaggio resta (5,9 punti, 5 anni su 9). Nei tre anni sbagliati, però, le economiche hanno perso contro le care di 8,6, 18 e 6,7 punti: chi avesse seguito la regola dal 2018 al 2019 avrebbe avuto due anni di fila per dubitarne.
Il P/B: il premio sta nelle piccole
Sul prezzo/patrimonio il divario medio è più grande, 12,4 punti, ma quasi tutto sparisce togliendo le società più piccole: resta 2,6 punti, e le economiche vincono solo 4 anni su 9. È esattamente ciò che dicono Lev e Srivastava: sulle società grandi e moderne il patrimonio contabile ha perso significato; sulle piccole, spesso industriali o finanziarie, conta ancora qualcosa, ma sono anche le società in cui è più difficile e costoso investire davvero.
Redditività e qualità degli utili: la media dice sì, la mediana dice no
Le società più redditizie sul margine lordo hanno reso in media 4 punti più di quelle meno redditizie, meglio in 6 anni su 9. Ma la società tipica del gruppo migliore ha reso meno di quella del gruppo peggiore (mediana 5,1% contro 5,9%), e negli ultimi due anni il gruppo «poco redditizio», pieno di società in fase di sviluppo, ha stravinto: 19 punti nel 2024 e 37 nel 2025. Lo stesso vale per la qualità degli utili: chi incassa più di quanto dichiara ha reso in media 8 punti più di chi dichiara più di quanto incassa, meglio in tutti e nove gli anni; ma la mediana dice il contrario (4,2% contro 7,6%), e senza le micro-società il vantaggio scende a 4,7 punti con 6 anni su 9. Tradotto: in questi gruppi la media la fanno pochi casi fortunati, non la regola.
Economico e redditizio insieme
Il risultato più stabile viene dalla combinazione, come in Piotroski e in Novy-Marx: le società nella metà più economica sul P/E e nella metà più redditizia hanno battuto quelle care e poco redditizie in 8 anni su 9, e hanno fatto meglio della media di tutte le società in 6 anni su 9. L’unico anno in cui hanno perso nettamente è il 2025, l’anno delle società in perdita che rimbalzano.
Il numero che conta di più
In ogni gruppo, anche nel migliore, una quota enorme di società ha perso soldi nei dodici mesi: fra il 39% e il 45%, qualunque sia il metro usato per selezionarle. Il quinto più economico sul P/E ha avuto il 38,8% di perdenti, il più caro il 44,5%. Il vantaggio dell’analisi fondamentale, nei nostri dati come negli studi, sta in quei cinque o sei punti di differenza fra gruppi di centinaia di società. Sul singolo titolo, la probabilità di sbagliare resta vicina a quella di una moneta.
Perché funziona «in media» e non sul singolo titolo
Questo è il punto che separa chi usa bene l’analisi fondamentale da chi ne resta deluso. Un metro di bilancio sposta le probabilità di poco: il gruppo buono rende qualche punto in più del gruppo cattivo, ma dentro ogni gruppo le società si disperdono enormemente, perché nei dodici mesi successivi succedono cose che nessun bilancio contiene, un prodotto che fallisce, una causa, un’acquisizione, un cambio di tassi. Richard Grinold (Journal of Portfolio Management, 1989) l’ha scritto come formula: il risultato di chi seleziona dipende dalla qualità delle sue previsioni moltiplicata per la radice del numero di scommesse indipendenti. Con previsioni di qualità modesta, ed è il caso di chiunque usi i fondamentali, il risultato viene dall’ampiezza, cioè da molte posizioni piccole, non dalla concentrazione su due o tre idee «sicure».
C’è anche un motivo di tempo. Bartram e Grinblatt misurano in quasi tre anni il tempo che il prezzo impiega a chiudere il divario col valore stimato; Lakonishok e colleghi contano in anni il ritorno delle società trascurate. Chi legge un bilancio e si aspetta una conferma entro qualche mese usa lo strumento giusto nell’orizzonte sbagliato.
Market timing: i fondamentali dicono «quanto», non «quando»
Se i bilanci di una società dicono qualcosa sul suo rendimento futuro, le valutazioni dell’intero mercato dovrebbero dire qualcosa sul rendimento futuro del mercato. In parte è vero, ma in un modo che non si può usare per entrare e uscire.
William Sharpe (Financial Analysts Journal, 1975) calcolò che chi vuole spostarsi fra azioni e liquidità deve avere ragione circa il 74% delle volte solo per eguagliare chi resta sempre investito, prima di costi e tasse. John Campbell e Robert Shiller mostrarono nel 1998 che il rapporto fra prezzo e utili medi di dieci anni, il famoso CAPE, è legato ai rendimenti dei dieci anni successivi: quando è alto, i rendimenti futuri sono stati in media più bassi. Ma nel loro stesso aggiornamento del 2001 conclusero che quei rapporti prevedono male i rendimenti, e Ivo Welch e Amit Goyal (Review of Financial Studies, 2008) fecero il controllo definitivo: presero tutte le variabili note per prevedere il mercato e verificarono se un investitore che le avesse usate in tempo reale, senza conoscere il futuro, avrebbe fatto meglio di chi usava la semplice media storica. Nessuna lo avrebbe aiutato, e la maggior parte lo avrebbe danneggiato.
La conclusione più onesta la danno Asness, Antti Ilmanen e Thomas Maloney (Journal of Investment Management, 2017): il timing basato sulle valutazioni ha la direzione giusta ma risultati deludenti fuori dal campione in cui è stato scoperto, e giustifica al massimo inclinazioni modeste, «peccare poco». Un mercato caro rende in media meno nei dieci anni dopo; non dice niente sul prossimo anno, e può restare caro per un decennio. È lo stesso che abbiamo trovato noi provando a prevedere quanto sarebbero scesi i singoli titoli nei crolli passati a partire dal loro beta: l’errore tipico era di 10-17 punti, troppo per costruirci sopra una decisione.
Quanto mettere su ogni idea
Se la selezione sposta poco le probabilità e il timing quasi niente, la domanda che resta è come distribuire il denaro. Anche qui la letteratura è netta, e va contro l’istinto.
Victor DeMiguel, Lorenzo Garlappi e Raman Uppal (Review of Financial Studies, 2009) hanno confrontato 14 metodi di ottimizzazione del portafoglio con la regola più stupida possibile, dividere in parti uguali: nessun metodo la batteva con regolarità, e per riuscirci con 25 titoli sarebbero serviti circa 3.000 mesi di dati, cioè 250 anni. Il motivo è lo stesso di tutto questo articolo: i rendimenti attesi si stimano male, e un portafoglio costruito su stime sbagliate concentra il denaro proprio dove la stima è più ottimista.
Chi preferisce una regola di scommessa usa il criterio di Kelly, che calcola la quota da puntare in base al vantaggio stimato. Leonard MacLean, Edward Thorp e William Ziemba (Quantitative Finance, 2010) ne hanno elencato pregi e difetti: massimizza la crescita del capitale nel lungo periodo, ma può far perdere gran parte del patrimonio lungo la strada; puntando la metà di quanto dice la formula, nelle loro simulazioni la probabilità di dimezzare il capitale scende dall’8,4% all’1%. E l’ingrediente critico della formula è il vantaggio stimato, che, per tutto quanto detto sopra, è quasi sempre sovrastimato.
Infine c’è il comportamento. Brad Barber e Terrance Odean (Journal of Finance, 2000) hanno seguito 66.465 famiglie americane per sei anni: quelle che compravano e vendevano di più hanno reso l’11,4% l’anno contro il 17,9% del mercato. Non sbagliavano le analisi; le facevano troppo spesso, e ogni volta pagavano.
Investire o speculare: dove l’analisi fondamentale serve e dove no
Mettendo insieme gli studi e i nostri numeri, l’analisi fondamentale serve a tre cose e non serve a tre altre.
Serve a evitare gli errori grossi: una società con debiti insostenibili, utili che non diventano mai cassa o un prezzo che sconta vent’anni di crescita perfetta si riconosce dai conti, e tenerla fuori non richiede previsioni. Serve a inclinare un portafoglio ampio verso le società economiche e redditizie, che in media e su anni rendono qualche punto in più. Serve a sapere cosa si possiede, che è l’unico modo per non vendere nel momento sbagliato quando il prezzo scende senza che i conti siano cambiati.
Non serve a prevedere il prezzo di un singolo titolo a dodici mesi: quattro società su dieci del gruppo migliore perdono comunque. Non serve a scegliere il momento di entrare o uscire dal mercato. Non serve, usata da sola, a speculare, cioè a guadagnare in settimane o mesi: su quegli orizzonti il contenuto dei bilanci è già nel prezzo e quello che muove il titolo sono notizie e flussi, che i bilanci non contengono.
È anche il modo in cui la usiamo su InvestingBot. La scheda di una società mostra i fatti di bilancio verificati su più fonti, i multipli con la loro definizione, la redditività e la qualità degli utili con i loro semafori, e una stima del valore equo che è una fascia, non un numero, con scritto accanto quanto è incerta. I prezzi obiettivo degli analisti sono riportati come ciò che sono, opinioni con un errore medio del 45%. Nessuno di questi strumenti dice quando comprare: dicono se il prezzo che si paga è alto o basso rispetto a ciò che si compra, che è l’unica cosa che i fondamentali sanno dire.
In sintesi
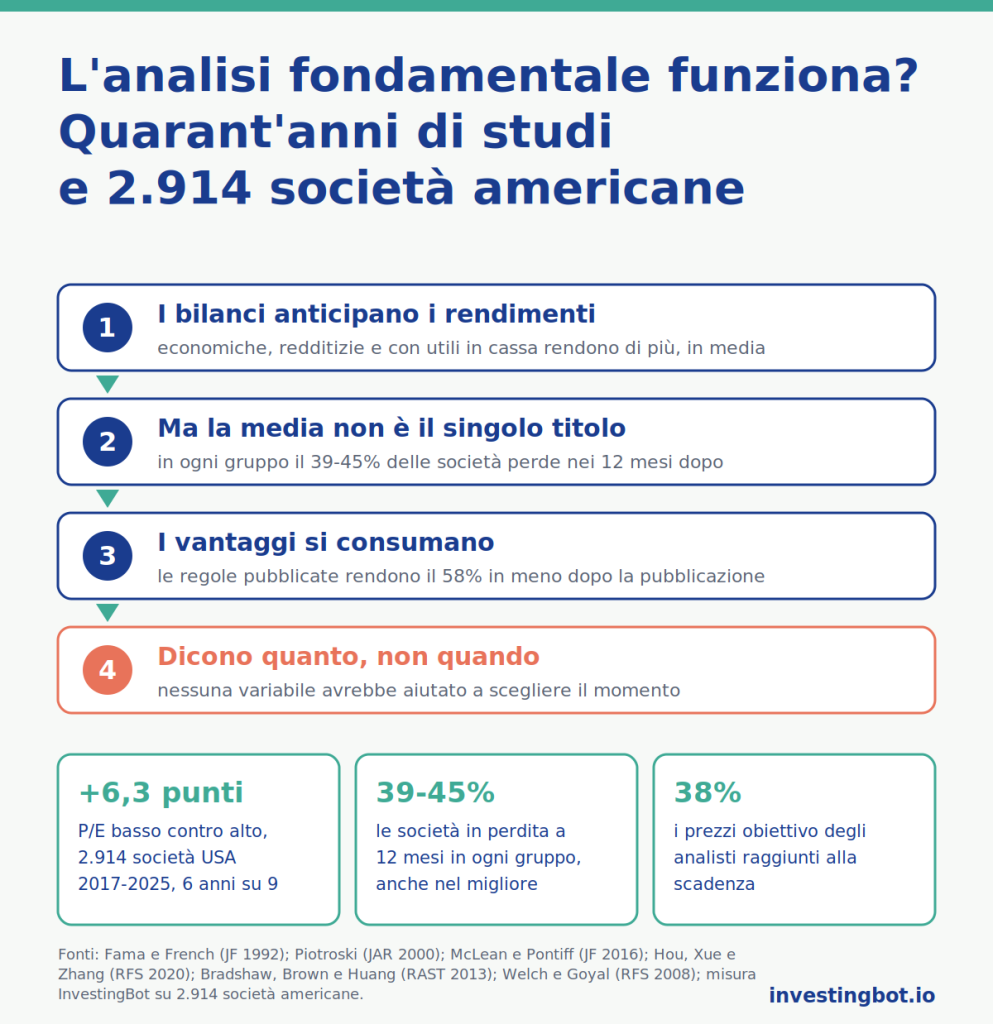
- L’analisi fondamentale ha una base empirica solida: società economiche sugli utili, redditizie e con utili che diventano cassa hanno reso di più, in media e su orizzonti di anni, in quarant’anni di studi (Fama e French 1992, Lakonishok e colleghi 1994, Sloan 1996, Piotroski 2000, Novy-Marx 2013, Asness e colleghi 2019).
- Il vantaggio è piccolo e si consuma: le regole pubblicate rendono il 58% in meno dopo la pubblicazione (McLean e Pontiff 2016) e il 65% delle anomalie non supera un controllo serio (Hou, Xue e Zhang 2020).
- Nei nostri dati, 2.914 società americane dal 2017 al 2025, il quinto più economico sul P/E ha reso 6,3 punti l’anno più del quinto più caro, meglio in 6 anni su 9; economico e redditizio insieme batte caro e poco redditizio in 8 anni su 9.
- Ma in ogni gruppo, anche nel migliore, fra il 39% e il 45% delle società ha perso soldi nei dodici mesi: il vantaggio è sui gruppi, non sul singolo titolo.
- I nostri numeri sono ottimisti: contengono solo le società sopravvissute, e infatti quelle in perdita «battono» quelle in utile in 7 anni su 9 in media.
- I prezzi obiettivo degli analisti sono raggiunti a scadenza nel 38% dei casi (Bradshaw, Brown e Huang 2013); i fondi attivi che coprono i propri costi sono circa il 3% (Fama e French 2010).
- Il market timing sulle valutazioni ha la direzione giusta a dieci anni e non funziona in tempo reale (Welch e Goyal 2008); per batterlo servirebbe aver ragione il 74% delle volte (Sharpe 1975).
- Sul sizing, dividere in parti uguali batte i metodi di ottimizzazione (DeMiguel e colleghi 2009), e chi scambia di più rende meno (Barber e Odean 2000).
L’analisi fondamentale funziona davvero?
Sì, nel senso che gli studi e i nostri dati trovano un vantaggio medio di qualche punto l’anno per gruppi di società economiche, redditizie e con utili che diventano cassa. No, nel senso che non prevede il singolo titolo: anche nel gruppo migliore circa quattro società su dieci perdono nei dodici mesi successivi.
Un P/E basso significa che l’azione è un affare?
Non da solo. Nei nostri dati il quinto più economico sul P/E ha reso in media 6,3 punti più del quinto più caro, ma ha perso il confronto in 3 anni su 9 e il 39% delle sue società ha perso soldi. Il P/E va letto insieme alla redditività e alla qualità degli utili: economico e redditizio insieme ha battuto caro e poco redditizio in 8 anni su 9.
Perché i vantaggi dell’analisi fondamentale si riducono col tempo?
Perché il mercato impara. McLean e Pontiff (2016) hanno misurato che le regole di selezione pubblicate rendono il 26% in meno fuori dal periodo studiato e il 58% in meno dopo la pubblicazione. L’anomalia degli utili sulla carta scoperta da Sloan nel 1996 risultava quindici anni dopo non più affidabile.
I prezzi obiettivo degli analisti sono affidabili?
Poco. Bradshaw, Brown e Huang (2013) hanno misurato su dieci anni che solo il 38% dei target a dodici mesi è raggiunto alla scadenza e il 64% in un momento qualsiasi dell’anno, con un errore medio del 45%. Vanno letti come opinioni, non come previsioni.
Si può usare l’analisi fondamentale per decidere quando comprare e vendere?
No. Le valutazioni del mercato dicono qualcosa sui rendimenti medi dei dieci anni successivi, ma non sul prossimo anno, e nessuna variabile nota avrebbe aiutato un investitore in tempo reale (Welch e Goyal 2008). Per battere chi resta sempre investito un timer dovrebbe avere ragione circa il 74% delle volte (Sharpe 1975).
Quanto investire su ogni azione scelta con i fondamentali?
Poco su ciascuna e su molte. Dividere in parti uguali batte i metodi di ottimizzazione (DeMiguel, Garlappi e Uppal 2009), e il risultato di chi seleziona cresce con il numero di scommesse indipendenti più che con la qualità di ciascuna (Grinold 1989). Chi usa il criterio di Kelly fa bene a puntare la metà di quanto dice la formula.
Che cos’è il bias di sopravvivenza e perché conta in questo articolo?
È l’errore di misurare solo le società ancora quotate, dimenticando quelle fallite o ritirate. I nostri dati ne soffrono: le società in perdita risultano aver reso più di quelle in utile in 7 anni su 9, perché quelle in perdita che non si sono riprese non sono più nell’elenco. Per questo tutti i nostri numeri vanno letti come ottimisti.