



Masz kwotę do zainwestowania i pytanie nasuwa się samo: wszystko naraz czy po trochu, żeby nie pomylić momentu? Krótka odpowiedź brzmi: wejście jednorazowe wypadło lepiej w 71 % przypadków na przestrzeni półtora wieku historii rynku. Ale liczbą, która naprawdę zmienia decyzję, jest inna — i jest mniej wygodna: wchodzenie stopniowe nie ochroniło przed stratami, jedynie je przesunęło. Ten przewodnik pokazuje oba wyliczenia, zrobione na tych samych danych, łącznie z tym, które podważa sam powód, dla którego niemal wszyscy wybierają rozłożenie wejścia.
Co mówi półtora wieku historii rynku
Porównaliśmy dwa sposoby zainwestowania tej samej kwoty na przestrzeni 1830 kolejnych miesięcy rynku amerykańskiego, od 1871 roku, z reinwestowanymi dywidendami: z jednej strony jednorazowa wpłata, z drugiej ta sama kwota podzielona na dwanaście równych wpłat miesięcznych. Potem sprawdziliśmy, która kończy wyżej.
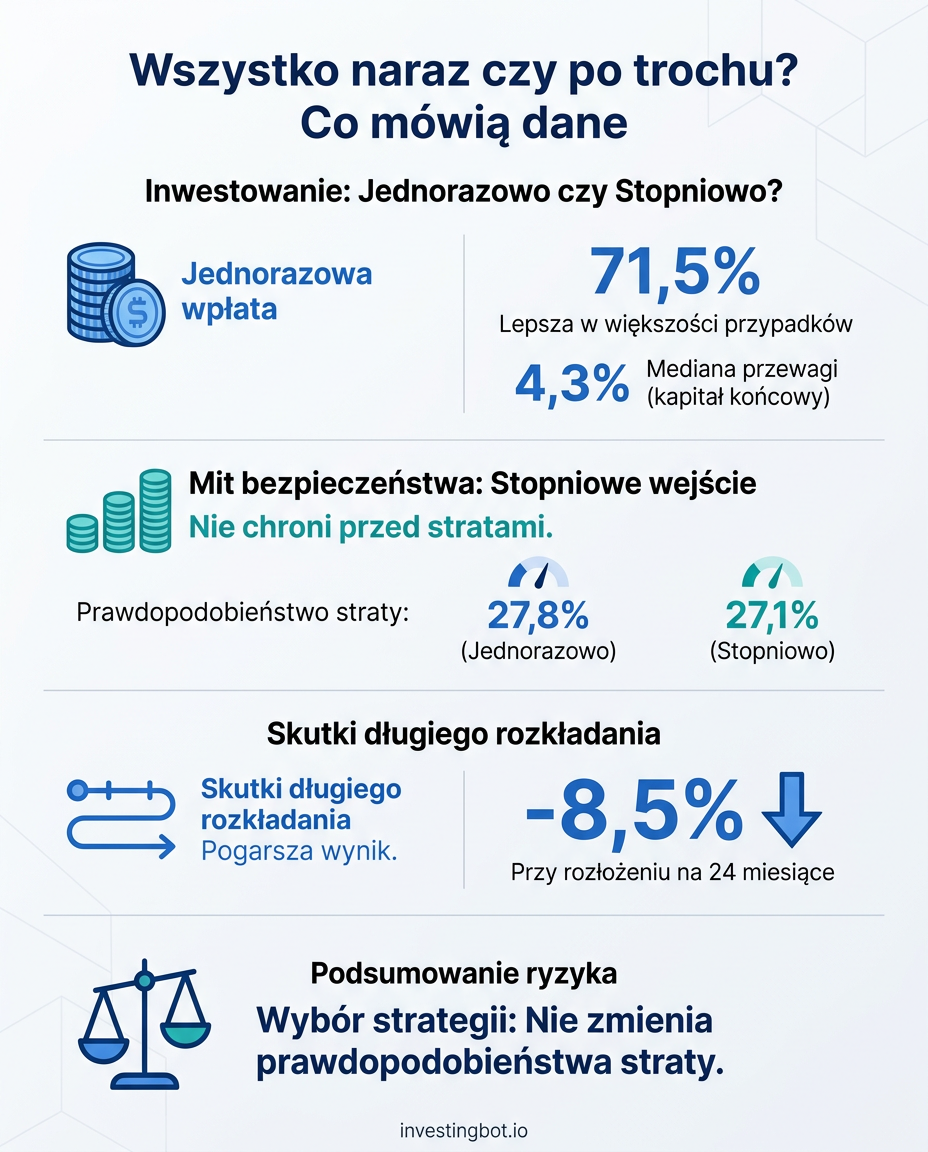
Wynik: wpłata jednorazowa wypada lepiej w 71,5 % okien, z medianą przewagi 4,3 % na kapitale końcowym. To nie jest miażdżące zwycięstwo i warto zobaczyć także skrajności:
| Ile daje wejście stopniowe wobec wpłaty jednorazowej | Różnica w kapitale końcowym |
|---|---|
| W 5 % najgorszych przypadków dla rozkładania | −15,7 % |
| W jednej czwartej przypadków gorzej niż | −9,2 % |
| W połowie przypadków (mediana) | −4,3 % |
| W jednej czwartej przypadków lepiej niż | +1,2 % |
| W 5 % najlepszych przypadków dla rozkładania | +12,8 % |
Skrajności opowiadają resztę. Najlepsze momenty startu dla rozkładania to te z 1931 roku, w szczycie wielkiego kryzysu: wejście stopniowe zamknęło się tam nawet 74 % powyżej wpłaty jednorazowej. Najgorsze to te z 1933 roku, tuż po dnie, gdzie rozkładanie kosztowało 35 %. Innymi słowy: kto rozkłada, wygrywa, gdy rynek zaraz potem spada, i przegrywa, gdy rośnie. Co jest oczywiste — i dlatego w niczym nie pomaga przy decyzji.
Ale czy wejście stopniowe chroni przed stratami?
To powód, dla którego niemal wszyscy je wybierają, więc zasługuje na zmierzenie zamiast na przyjęcie na wiarę. Policzyliśmy, ile razy po dwunastu miesiącach każda ze strategii znajdowała się poniżej zainwestowanej kwoty.
Wpłata jednorazowa kończy na minusie w 27,8 % okien. Wejście stopniowe w 27,1 %. Siedem dziesiątych punktu różnicy, na przestrzeni półtora wieku.
Szczegół jest jeszcze wyraźniejszy. Rozkładanie uchroniło przed stratą w 5,2 % okien — i spowodowało ją w 4,5 %, czyli w przypadkach, w których wpłata jednorazowa zakończyłaby się na plusie. Obie liczby niemal się znoszą. Wejście stopniowe nie zmniejsza prawdopodobieństwa straty: zmienia przypadki, w których się traci.
Dłuższe rozkładanie pogarsza sprawę
Skoro dwanaście miesięcy coś kosztuje, dwadzieścia cztery powinny kosztować dwa razy tyle — i dane mówią dokładnie to, bez wyjątku.
| Wpłaty | Jak często wygrywa wpłata jednorazowa | Mediana kosztu rozkładania |
|---|---|---|
| 6 miesięcy | 67,7 % | −2,2 % |
| 12 miesięcy | 71,5 % | −4,3 % |
| 24 miesiące | 75,5 % | −8,5 % |
| 36 miesięcy | 79,3 % | −12,2 % |
Powód jest prosty i nie ma nic wspólnego z prognozami: im dłużej rozkładasz, tym dłużej część twojego kapitału stoi bezczynnie na rynku, który historycznie rósł częściej, niż spadał. Kto wydłuża plan, żeby czuć się bezpieczniej, kupuje ten spokój na rosnące raty.
Szczegół, którego prawie nikt nie zauważa
Jest coś, co widać dopiero przy mierzeniu, i zmienia sposób myślenia o tym wyborze: różnica między obiema strategiami powstaje w miesiącach wpłat, a potem już nigdy się nie zmienia.
W naszym wyliczeniu odstęp między zainwestowaniem wszystkiego od razu a rozłożeniem na dwanaście miesięcy jest identyczny do czwartego miejsca po przecinku, niezależnie od tego, czy mierzy się go po roku, po dwóch, pięciu, dziesięciu czy dwudziestu latach. Powód jest banalny, gdy się go wypowie: po ostatniej wpłacie oba portfele są zainwestowane w 100 % w to samo i od tego momentu rosną w tym samym tempie.
Ma to praktyczną konsekwencję: nie wybierasz tego, jak twoja inwestycja poradzi sobie przez najbliższe dwadzieścia lat. Wybierasz przewagę albo stratę, która rozstrzyga się w dwanaście miesięcy, a potem — skapitalizowana — zostaje z tobą na stałe.
Czy da się z góry wiedzieć, kiedy rozkładanie się opłaci?
Jeśli rozkładanie opłaca się wtedy, gdy rynek ma spaść, wystarczyłoby wchodzić stopniowo tylko wtedy, gdy rynek jest drogi. Sprawdziliśmy to, używając dziesięcioletniego wskaźnika cena/zysk — klasycznej miary wyceny, dostępnej w momencie decyzji, a nie z perspektywy czasu.
To nie działa. Dzieląc wszystkie okna na pięć grup według wyceny, wpłata jednorazowa wygrywa w 77,6 % przypadków, gdy rynek jest najtańszy, i w 71,5 %, gdy jest najdroższy. Różnica istnieje, ale idzie wbrew intuicji: nawet startując z najbardziej napiętych wycen, rozkładanie pozostawało w tyle w niemal trzech przypadkach na cztery. Związek między wyceną a opłacalnością rozkładania jest niemal zerowy.
To ta sama ściana, o którą rozbija się próba trafienia w dołki, o czym pisaliśmy w tekście dlaczego przewidzenie dołka jest prawie niemożliwe.
Ile ten wybór waży w istocie
Oto porównanie, które przywraca właściwe proporcje. Wybór między dwoma sposobami wejścia przesuwa kapitał końcowy w zdecydowanej większości przypadków o kilka punktów procentowych: przekracza 10 punktów tylko w 29,6 % okien, a 20 punktów w 3 %. Jeden jedyny raz, na początku.
To, jak długo pozostajesz zainwestowany, zmienia natomiast wszystko — i to co roku:
| Horyzont | Najgorszy zwrot roczny | Mediana | Najlepszy |
|---|---|---|---|
| 1 rok | −62,3 % | +10,8 % | +139,8 % |
| 5 lat | −17,3 % | +9,6 % | +33,7 % |
| 10 lat | −4,0 % | +8,7 % | +21,2 % |
| 20 lat | +2,0 % | +8,1 % | +17,9 % |
| 30 lat | +3,6 % | +9,9 % | +14,3 % |
W ciągu roku rozpiętość między najlepszym a najgorszym przypadkiem wynosi 202 punkty procentowe. W ciągu trzydziestu lat zawęża się do 10,7, a nawet najgorszy przypadek jest dodatni. Czas ściska niepewność; sposób wejścia — nie. Jeśli poświęcasz więcej uwagi miesiącowi wejścia niż długości planu, patrzysz na mniej istotną zmienną.
Kiedy więc wejście stopniowe ma sens
Uczciwa odpowiedź brzmi: rozkładanie nie jest wyborem technicznym, tylko wyborem dotyczącym własnych nerwów. I w trzech sytuacjach może być całkowicie rozsądne.
Gdy kwota jest duża w stosunku do tego, co posiadasz
Zainwestowanie naraz sumy stanowiącej większość twojego majątku oznacza, że pierwszy rok zdecyduje o tym, jak będziesz się czuł przez kolejne pięć. Mediana kosztu rozkładania — nieco ponad 4 % — jest ceną tego spokoju i można świadomie zdecydować się ją zapłacić.
Gdy wiesz, że sprzedałbyś przy pierwszym spadku
To najważniejszy przypadek, bo prawdziwym ryzykiem nie są 4 % mniejszego zwrotu, tylko porzucenie planu. Gorsza strategia, którą potrafisz utrzymać, bije lepszą, którą porzucasz po sześciu miesiącach. Jeśli wiesz o sobie, że −25 % w pierwszym roku skłoniłoby cię do sprzedaży, rozkładanie jest sposobem na kupienie szansy, że zostaniesz.
Gdy w rzeczywistości nie masz kwoty do ulokowania
Istnieje częste nieporozumienie, które warto rozwiać: jeśli co miesiąc inwestujesz to, co uda ci się zaoszczędzić, nie wybierasz między dwiema strategiami. Po prostu inwestujesz, gdy tylko masz pieniądze, bo nic innego zrobić się nie da — i to jest przypadek prawdziwego regularnego inwestowania. Porównanie z tego artykułu dotyczy wyłącznie kogoś, kto już ma kwotę w ręku.
Ograniczenia tego wyliczenia
Trzeba je wymienić, bo zmieniają sposób czytania liczb.
Pierwsze dotyczy tego, gdzie leżą pieniądze, gdy czekają. W powyższych wyliczeniach część jeszcze niezainwestowana nie przynosi nic. Jeśli natomiast przynosi odsetki — co jest realistyczne — przewaga wpłaty jednorazowej spada z 71,5 % do 62,9 % przypadków, a mediana kosztu rozkładania z 4,3 % do 2,4 %. Kierunek nigdy się nie odwraca, ale skala tak: ściśle rzecz biorąc, odpowiedź brzmi, że wejście od razu wypadło lepiej w 63 % do 71 % przypadków, zależnie od tego, ile przynosi oczekująca gotówka.
Drugie jest takie, że mowa o jednym rynku, w jednej walucie. To najdłuższa i najlepiej udokumentowana seria, jaką dysponujemy, ale wciąż jedna. Trzecie: przeszłość mierzy to, co się wydarzyło, a nie to, co się wydarzy — 71 % to nie prawdopodobieństwo, tylko częstość historyczna.
Ostatnie jest praktyczne i często zapominane: dwanaście wpłat oznacza dwanaście prowizji zamiast jednej. Przy skromnych kwotach mogą pochłonąć niebagatelną część i tak niewielkiej przewagi rozkładania — właśnie w tych przypadkach, w których rozkładanie by się opłaciło.
Podsumowanie
Na przestrzeni półtora wieku historii rynku zainwestowanie wszystkiego od razu wypadło lepiej mniej więcej siedem razy na dziesięć, z medianą przewagi nieco powyżej 4 %. Wydłużanie wpłat stopniowo pogarsza wynik. Ale przede wszystkim: wejście stopniowe nie zmniejszyło prawdopodobieństwa znalezienia się na minusie — 27,1 % wobec 27,8 % — a żadna miara wyceny nie mówi z góry, kiedy się opłaci.
Jeśli twoim celem jest oczekiwany zwrot, dane odpowiadają: wchodź teraz. Jeśli twoim celem jest pozostanie zainwestowanym bez panicznej sprzedaży, rozkładanie jest zadeklarowanym kosztem, który kupuje dyscyplinę. Obie odpowiedzi są uprawnione: nie broni się jedynie wybór rozkładania w przekonaniu, że zmniejsza ono ryzyko straty.
A cokolwiek wybierzesz, ta decyzja waży mniej niż lata, przez które pozostaniesz zainwestowany.
Czyli zawsze lepiej zainwestować wszystko naraz?
W 71,5 % okien historycznych tak, ale nie w pozostałych 28,5 %. A różnica przekracza 10 punktów procentowych w mniej niż jednej trzeciej przypadków. To przewaga realna i umiarkowana, a nie reguła obowiązująca zawsze.
Dlaczego mówi się, że wejście stopniowe zmniejsza ryzyko?
Bo zmniejsza ryzyko żalu, co jest czymś innym niż ryzyko straty. Dane pokazują, że prawdopodobieństwo bycia na minusie po roku jest niemal identyczne w obu przypadkach. Zmieniają się scenariusze, w których się traci, a nie ich częstość.
Jeśli rynek jest na szczytach, lepiej rozłożyć wejście?
Dane mówią, że nie — a przynajmniej nie na tyle, by uczynić z tego regułę: nawet startując z najwyższych wycen, wejście od razu wypadło lepiej w mniej więcej trzech przypadkach na cztery. Poziom startowy nie jest dobrym sygnałem przy wyborze sposobu wejścia.
Na ile miesięcy rozłożyć wejście, jeśli się na to zdecyduję?
Na jak najmniej. Mediana kosztu rośnie z czasem trwania: około 2 % przy sześciu miesiącach, 4 % przy dwunastu, 8,5 % przy dwudziestu czterech i ponad 12 % przy trzydziestu sześciu. Jeśli rozkładasz, by opanować emocje, wybierz najkrótszy okres, przy którym da się spać.
Czy dotyczy to także kogoś, kto co miesiąc inwestuje część pensji?
Nie, i to ważne rozróżnienie. Kto wpłaca to, co oszczędza, nie ma kwoty do ulokowania: inwestuje, gdy tylko może, co jest po prostu słuszne. Porównanie dotyczy tych, którzy już dysponują kapitałem.
A jeśli rynek runie zaraz po tym, jak zainwestuję wszystko?
Zdarza się i są to te 28,5 % przypadków, w których rozkładanie wypadłoby lepiej. Ale po ostatniej wpłacie obie strategie rosną w tym samym tempie: różnica powstaje w pierwszym roku, a potem pozostaje stała. Od tego momentu liczy się wyłącznie to, jak długo pozostajesz zainwestowany.