



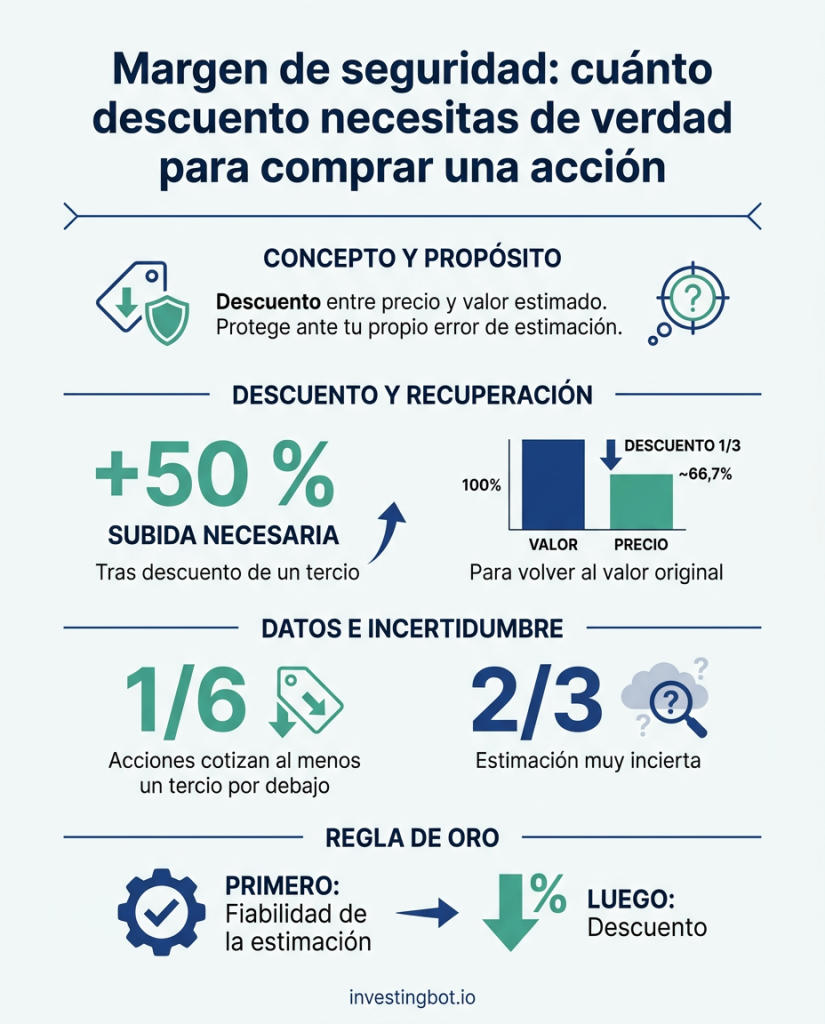
El margen de seguridad es la diferencia entre lo que crees que vale una acción y lo que pagas por ella: si estimas que vale 100 y la compras a 70, tu margen es del 30 %. Sirve para una sola cosa, y es la que casi todo el mundo olvida: protegerte de tu propio error de estimación. Por eso no existe un descuento «correcto» en términos absolutos: el descuento tiene que ser mayor que la incertidumbre sobre el valor. En nuestros datos, una de cada seis acciones cotiza con un descuento de al menos un tercio, y eso dice menos sobre la abundancia de gangas que sobre lo amplias que son las estimaciones.
Qué es el margen de seguridad
La idea procede de Benjamin Graham, economista y profesor de la Universidad de Columbia, que la desarrolló con David Dodd en Security Analysis (1934) y la situó en el centro del último capítulo de The Intelligent Investor (1949), dedicado al margen de seguridad como «concepto central de la inversión». El razonamiento es sencillo: el valor de una empresa solo puede estimarse, y la estimación puede fallar. Comprar muy por debajo deja espacio al error antes de que se convierta en pérdida.
El cálculo es inmediato:
margen de seguridad = 1 − precio ÷ valor estimado
Una acción estimada en 100 y comprada a 70 tiene un margen del 30 %. Comprada a 95, del 5 %. Comprada a 110, el margen es negativo: pagas más de lo que crees que vale.
Descuento y potencial de subida no son la misma cifra
Un detalle que suele confundir: el descuento sobre el valor y la subida necesaria para volver a él no coinciden. Si compras a 70 algo que vale 100, el descuento es del 30 %, pero el precio tiene que subir un 42,9 % para llegar a 100.
| Descuento sobre el valor estimado | Subida necesaria para volver al valor |
|---|---|
| 10 % | +11,1 % |
| 20 % | +25 % |
| 25 % | +33,3 % |
| Un tercio (33,3 %) | +50 % |
| 50 % | +100 % |
Una regla práctica que suele asociarse a Graham es comprar a unos dos tercios del valor estimado, es decir, con un descuento de un tercio. Visto desde la subida, significa exigir que la acción pueda subir un 50 % antes de alcanzar su valor. Tener presentes ambas cifras evita confundir una estimación de «+50 %» con un margen del 50 %.
Por qué hace falta: el valor es una estimación, no un hecho
Lo que hace imprescindible el margen de seguridad es que nadie conoce el valor de una empresa. Todo método de valoración —flujos de caja descontados, múltiplos, comparación con la competencia— depende de supuestos sobre el futuro, y supuestos distintos dan cifras distintas. Lo explicamos en nuestra guía sobre por qué el valor razonable nunca es una sola cifra.
Seth Klarman, fundador del fondo Baupost Group, lo escribió de la forma más clara en Margin of Safety (1991): el valor de una empresa no puede estimarse con precisión, y precisamente por eso hay que comprar con un descuento amplio, para que un error o un golpe de mala suerte no se conviertan en una pérdida permanente. El margen no es un premio por haber acertado: es un seguro contra la posibilidad de equivocarse.
De ahí la consecuencia que importa: cuanto más incierta es la estimación, más amplio debe ser el margen. Un descuento del 20 % sobre una empresa estable y previsible puede bastar; el mismo 20 % sobre una empresa que podría valer la mitad o el doble no protege de nada.
Qué dicen nuestros datos
Hemos medido la diferencia entre precio y valor razonable en todas las acciones que valoramos, estadounidenses y europeas, para ver cuán frecuentes son realmente los descuentos.
| Sobre las 3.591 acciones con valor razonable | Valor |
|---|---|
| Cotizan por debajo de su valor razonable | 57,1 % |
| Diferencia mediana entre precio y valor razonable | +6,6 % |
| Descuento de al menos un tercio (el umbral de Graham) | 17,7 % (637 acciones) |
| Descuento de al menos la mitad | 5,9 % |
| Estados Unidos: por debajo del valor razonable / descuento de al menos un tercio | 61,2 % / 14,6 % |
| Europa: por debajo del valor razonable / descuento de al menos un tercio | 51,1 % / 22,3 % |
La cifra que invita a pensar es la tercera: una de cada seis acciones parece ofrecer el margen clásico de Graham. Si las gangas fueran de verdad tan frecuentes, batir al mercado sería fácil, y no lo es. La lectura más honesta es otra: buena parte de esos descuentos no mide una oportunidad, mide lo amplia que es la incertidumbre sobre la estimación.
El margen tiene que superar la incertidumbre
Para cada acción publicamos, junto al valor razonable, un nivel de incertidumbre —Baja, Media o Alta— que indica hasta qué punto coinciden los distintos métodos de valoración. Así se reparten los descuentos entre las tres clases:
| Incertidumbre de la estimación | Proporción de acciones | Proporción entre las que tienen un descuento de al menos un tercio | Descuento de al menos un tercio, dentro de la clase |
|---|---|---|---|
| Baja | 7,8 % | 5,5 % | 12,5 % |
| Media | 29,8 % | 29,8 % | 17,8 % |
| Alta | 62,4 % | 64,7 % | 18,4 % |
Destacan dos cosas. La primera: casi dos de cada tres acciones tienen una incertidumbre Alta, es decir, métodos de valoración que dan resultados muy distantes entre sí. En esas acciones, un descuento de un tercio puede caer por completo dentro del desacuerdo entre los modelos: no es un margen, es ruido. La segunda: los descuentos de un tercio aparecen con una frecuencia parecida en todas las clases, pero solo el 5,5 % corresponde a acciones de incertidumbre Baja. Los márgenes que de verdad cuentan —descuentos amplios sobre estimaciones sólidas— son escasos, como debe ser.
La regla que sacamos: antes de mirar lo grande que es el descuento, mira lo fiable que es la estimación. Y cuando la incertidumbre es alta, razona sobre el rango de valores, no sobre la cifra central. Es la misma lógica por la que un rango honesto vale más que un precio objetivo preciso.
Cuándo el descuento es una trampa
Una acción puede estar barata porque el mercado se equivoca, o porque acierta. Los casos en los que un descuento engaña con más frecuencia:
- Beneficios en la cima del ciclo. En las empresas cíclicas (materias primas, energía, industria pesada), los beneficios de los mejores años hacen que la acción parezca barata justo cuando el ciclo está a punto de girar. Un modelo que proyecta esos beneficios hacia el futuro encuentra un valor alto y un descuento grande.
- Un negocio en declive. Si los ingresos se erosionan de forma estructural, el pasado sobrestima el futuro y el descuento se amplía en lugar de cerrarse.
- Deuda y dilución. Una empresa muy endeudada puede parecer barata por beneficios, pero el valor para el accionista es lo que queda después de los acreedores, y puede reducirse rápido.
- Datos erróneos. Un beneficio inflado por una partida extraordinaria, o unas cuentas mal recogidas por la fuente, producen un valor razonable alto y falso. Cuanto más extremo es el descuento, más merece la pena comprobar el dato antes que la tesis.
En todos estos casos el margen de seguridad es aparente: solo existe en el papel del modelo. Por eso Graham lo concebía como protección, no como señal de compra.
Cómo usarlo en la práctica
- Parte del rango, no de la cifra. Mira el valor razonable junto con su incertidumbre. Si la incertidumbre es alta, tu referencia es el extremo bajo del rango, no el centro.
- Exige un descuento proporcional a la incertidumbre. Cuanto más frágil es la estimación, más amplio debe ser el margen: en una empresa previsible puede bastar menos; en una cíclica o en plena transformación hace falta mucho más.
- Pregúntate por qué está barata. Antes de comprar, encuentra la razón por la que el mercado piensa distinto. Si no la encuentras, quizá no la has buscado lo suficiente.
- Revisa el balance. Deuda, calidad de los beneficios, flujos de caja: un descuento sobre cifras frágiles no es un margen.
- Diversifica. El margen de seguridad funciona sobre la media de muchas decisiones, no sobre una sola. Incluso un buen margen puede salir mal en una acción; en veinte, la probabilidad trabaja a tu favor.
Qué dice la investigación, y qué todavía no sabemos
La idea de comprar por debajo del valor tiene un respaldo empírico sólido. Eugene Fama y Kenneth French, entonces ambos en la Universidad de Chicago, mostraron en «The Cross-Section of Expected Stock Returns» (Journal of Finance, 1992) que, en el mercado estadounidense, las acciones con un precio bajo respecto a su valor contable habían rendido más en promedio. Josef Lakonishok (Universidad de Illinois), Andrei Shleifer (Harvard) y Robert Vishny (Universidad de Chicago), en «Contrarian Investment, Extrapolation, and Risk» (Journal of Finance, 1994), atribuyeron buena parte de ese efecto a la costumbre de los inversores de proyectar demasiado tiempo el pasado reciente. Y Warren Buffett, en su conferencia «The Superinvestors of Graham-and-Doddsville» en la Columbia Business School en 1984, describió los resultados de un grupo de gestores formados en la escuela de Graham.
Son resultados medios, sobre muchas acciones y periodos largos, que incluyen fases también largas en las que el valor rindió menos que el mercado. No dicen que cada descuento vaya a cerrarse.
El mismo límite se aplica a nuestros propios datos, y preferimos decirlo claramente: todavía no tenemos un historial lo bastante largo para comprobar si los descuentos que medimos se cierran de verdad. Los estamos registrando en el tiempo precisamente para poder medirlo. Hasta entonces, el valor razonable es una estimación con su incertidumbre declarada, no una previsión de rentabilidad.
En resumen
- El margen de seguridad es el descuento entre precio y valor estimado, y sirve para protegerte de tu propio error de estimación.
- Descuento y subida no coinciden: un descuento de un tercio necesita una subida del 50 % para volver al valor.
- De nuestras 3.591 acciones, una de cada seis cotiza con un descuento de al menos un tercio: más que gangas, es señal de estimaciones amplias.
- Casi dos de cada tres acciones tienen una incertidumbre de valoración Alta: ahí, incluso un descuento grande puede caer entero dentro del error.
- El descuento puede ser una trampa: beneficios en la cima del ciclo, declive, deuda o datos erróneos.
- Regla práctica: mira primero lo fiable que es la estimación, luego el descuento; y diversifica, porque el margen funciona sobre la media.
¿Cuál es el margen de seguridad adecuado?
No existe una cifra válida para todos. Una regla práctica que suele asociarse a Graham es comprar a unos dos tercios del valor estimado, es decir, con un descuento de un tercio. Pero la cifra correcta depende de lo fiable que sea la estimación: en una empresa previsible puede bastar menos; en una con un valor muy incierto hace falta más.
¿Margen de seguridad y valor razonable son lo mismo?
No. El valor razonable es la estimación del valor; el margen de seguridad es la distancia entre esa estimación y el precio que pagas. Un valor razonable sin margen no protege de nada, y un margen calculado sobre un valor razonable poco fiable solo es aparente.
Si una acción tiene un gran descuento, ¿es una ganga?
No necesariamente. Un descuento amplio puede señalar una oportunidad, pero también beneficios inflados por la cima del ciclo, un negocio en declive, demasiada deuda o datos erróneos. Cuanto más extremo es el descuento, más merece la pena entender por qué el mercado piensa distinto.
¿Cómo se calcula el margen de seguridad?
Margen = 1 − precio ÷ valor estimado. Una acción estimada en 100 que cotiza a 70 tiene un margen del 30 %. Cuidado con no confundirlo con la subida necesaria para volver al valor, que en ese caso es del 42,9 %.
¿El margen de seguridad elimina el riesgo de perder?
No, lo reduce. Protege frente a errores de estimación moderados, no frente a todo: una empresa puede empeorar más de lo que cualquier margen prevé. Por eso el concepto funciona mejor en una cartera diversificada que en una sola acción.
¿El margen de seguridad sirve también para los ETF?
El concepto nace para empresas individuales, cuyo valor puede estimarse. Un ETF sobre un índice amplio no tiene un valor razonable en el mismo sentido: ahí la protección viene sobre todo de la diversificación, de los costes bajos y del tiempo que permaneces invertido.