



Margines bezpieczeństwa to różnica między tym, ile Twoim zdaniem jest warta akcja, a tym, ile za nią płacisz: jeśli szacujesz jej wartość na 100 i kupujesz po 70, Twój margines wynosi 30 %. Służy tylko jednemu celowi, i właśnie o nim prawie wszyscy zapominają: ma chronić Cię przed Twoim własnym błędem wyceny. Dlatego nie istnieje „właściwe” dyskonto w ujęciu bezwzględnym: dyskonto musi być większe niż niepewność co do wartości. W naszych danych co szósta akcja jest notowana z dyskontem co najmniej jednej trzeciej — co mówi mniej o obfitości okazji, a więcej o tym, jak szerokie są wyceny.
Czym jest margines bezpieczeństwa
Idea pochodzi od Benjamina Grahama, ekonomisty i wykładowcy Uniwersytetu Columbia, który rozwinął ją razem z Davidem Doddem w Security Analysis (1934) i umieścił w centrum ostatniego rozdziału The Intelligent Investor (1949), poświęconego marginesowi bezpieczeństwa jako „centralnej koncepcji inwestowania”. Rozumowanie jest proste: wartość firmy można jedynie oszacować, a szacunek może być błędny. Zakup znacznie poniżej niego zostawia miejsce na błąd, zanim zamieni się on w stratę.
Obliczenie jest natychmiastowe:
margines bezpieczeństwa = 1 − cena ÷ szacowana wartość
Akcja wyceniona na 100 i kupiona po 70 ma margines 30 %. Kupiona po 95 — 5 %. Kupiona po 110 — margines jest ujemny: płacisz więcej, niż Twoim zdaniem jest warta.
Dyskonto i potencjał wzrostu to nie ta sama liczba
Szczegół, który często wprowadza w błąd: dyskonto względem wartości i wzrost potrzebny, by do niej wrócić, nie są sobie równe. Jeśli kupujesz po 70 coś, co jest warte 100, dyskonto wynosi 30 %, ale cena musi wzrosnąć o 42,9 %, żeby dojść do 100.
| Dyskonto względem szacowanej wartości | Wzrost potrzebny, by wrócić do wartości |
|---|---|
| 10 % | +11,1 % |
| 20 % | +25 % |
| 25 % | +33,3 % |
| Jedna trzecia (33,3 %) | +50 % |
| 50 % | +100 % |
Praktyczna reguła często kojarzona z Grahamem mówi, by kupować po mniej więcej dwóch trzecich szacowanej wartości, czyli z dyskontem jednej trzeciej. Z perspektywy wzrostu oznacza to wymaganie, by akcja mogła wzrosnąć o 50 %, zanim osiągnie swoją wartość. Pamiętanie o obu liczbach chroni przed pomyleniem szacunku „+50 %” z marginesem 50 %.
Dlaczego jest potrzebny: wartość to szacunek, a nie fakt
Margines bezpieczeństwa jest niezbędny dlatego, że nikt nie zna wartości firmy. Każda metoda wyceny — zdyskontowane przepływy pieniężne, mnożniki, porównanie z konkurencją — opiera się na założeniach dotyczących przyszłości, a różne założenia dają różne liczby. Pisaliśmy o tym w poradniku o tym, dlaczego wartość godziwa nigdy nie jest jedną liczbą.
Seth Klarman, założyciel funduszu Baupost Group, ujął to najdobitniej w Margin of Safety (1991): wartości firmy nie da się oszacować precyzyjnie i właśnie dlatego trzeba kupować z dużym dyskontem, aby błąd lub pech nie zamieniły się w trwałą stratę. Margines nie jest nagrodą za trafną ocenę: to ubezpieczenie od możliwości pomyłki.
Stąd wniosek, który ma znaczenie: im bardziej niepewny szacunek, tym szerszy musi być margines. Dyskonto 20 % w stabilnej, przewidywalnej firmie może wystarczyć; te same 20 % w firmie, która może być warta połowę albo dwa razy tyle, nie chroni przed niczym.
Co pokazują nasze dane
Zmierzyliśmy różnicę między ceną a wartością godziwą dla wszystkich akcji, które wyceniamy — amerykańskich i europejskich — aby sprawdzić, jak często dyskonta rzeczywiście występują.
| Wśród 3 591 akcji z wyznaczoną wartością godziwą | Wartość |
|---|---|
| Notowane poniżej wartości godziwej | 57,1 % |
| Mediana różnicy między ceną a wartością godziwą | +6,6 % |
| Dyskonto co najmniej jednej trzeciej (próg Grahama) | 17,7 % (637 akcji) |
| Dyskonto co najmniej połowy | 5,9 % |
| Stany Zjednoczone: poniżej wartości godziwej / dyskonto co najmniej jednej trzeciej | 61,2 % / 14,6 % |
| Europa: poniżej wartości godziwej / dyskonto co najmniej jednej trzeciej | 51,1 % / 22,3 % |
Do myślenia daje trzecia liczba: co szósta akcja wydaje się oferować klasyczny margines Grahama. Gdyby okazje były naprawdę tak powszechne, pokonanie rynku byłoby łatwe — a nie jest. Uczciwsza interpretacja jest inna: duża część tych dyskont nie mierzy okazji, lecz to, jak szeroka jest niepewność szacunku.
Margines musi przewyższać niepewność
Dla każdej akcji publikujemy obok wartości godziwej poziom niepewności — Niski, Średni lub Wysoki — który pokazuje, na ile różne metody wyceny są ze sobą zgodne. Tak rozkładają się dyskonta w trzech klasach:
| Niepewność szacunku | Udział akcji | Udział wśród akcji z dyskontem co najmniej jednej trzeciej | Dyskonto co najmniej jednej trzeciej w obrębie klasy |
|---|---|---|---|
| Niski | 7,8 % | 5,5 % | 12,5 % |
| Średni | 29,8 % | 29,8 % | 17,8 % |
| Wysoki | 62,4 % | 64,7 % | 18,4 % |
Rzucają się w oczy dwie rzeczy. Po pierwsze: prawie dwie na trzy akcje mają Wysoki poziom niepewności, czyli metody wyceny dające bardzo odległe od siebie wyniki. W przypadku tych akcji dyskonto jednej trzeciej może w całości mieścić się w rozbieżności między modelami: to nie margines, to szum. Po drugie: dyskonta jednej trzeciej pojawiają się z podobną częstotliwością we wszystkich klasach, ale tylko 5,5 % z nich dotyczy akcji o Niskiej niepewności. Marginesy, które naprawdę się liczą — duże dyskonta przy solidnych szacunkach — są rzadkie, i tak powinno być.
Reguła, którą z tego wyciągamy: zanim sprawdzisz, jak duże jest dyskonto, sprawdź, jak wiarygodny jest szacunek. A gdy niepewność jest wysoka, myśl o przedziale wartości, a nie o liczbie środkowej. To ta sama logika, zgodnie z którą uczciwy przedział jest wart więcej niż precyzyjna cena docelowa.
Kiedy dyskonto jest pułapką
Akcja może być tania, bo rynek się myli — albo dlatego, że ma rację. Sytuacje, w których dyskonto najczęściej wprowadza w błąd:
- Zyski na szczycie cyklu. W firmach cyklicznych (surowce, energetyka, przemysł ciężki) zyski z najlepszych lat sprawiają, że akcja wygląda tanio właśnie wtedy, gdy cykl ma się odwrócić. Model, który rzutuje te zyski w przyszłość, znajduje wysoką wartość i duże dyskonto.
- Biznes w schyłku. Jeśli przychody kurczą się strukturalnie, przeszłość przecenia przyszłość, a dyskonto rośnie zamiast się zamykać.
- Dług i rozwodnienie. Mocno zadłużona firma może wyglądać tanio w relacji do zysków, ale wartość dla akcjonariusza to to, co zostaje po wierzycielach — a to może szybko się skurczyć.
- Błędne dane. Zysk zawyżony jednorazową pozycją albo sprawozdanie źle przeniesione przez źródło dają wysoką i fałszywą wartość godziwą. Im bardziej skrajne dyskonto, tym bardziej opłaca się sprawdzić dane przed tezą.
We wszystkich tych przypadkach margines bezpieczeństwa jest tylko pozorny: istnieje wyłącznie na papierze modelu. Dlatego Graham traktował go jako ochronę, a nie jako sygnał kupna.
Jak stosować go w praktyce
- Zaczynaj od przedziału, nie od liczby. Patrz na wartość godziwą razem z jej niepewnością. Jeśli niepewność jest wysoka, punktem odniesienia jest dolny kraniec przedziału, a nie jego środek.
- Wymagaj dyskonta proporcjonalnego do niepewności. Im słabszy szacunek, tym szerszy musi być margines: w przewidywalnej firmie może wystarczyć mniej, w cyklicznej lub przechodzącej transformację potrzeba znacznie więcej.
- Zapytaj, dlaczego jest tania. Zanim kupisz, znajdź powód, dla którego rynek myśli inaczej. Jeśli go nie znajdujesz, być może nie szukałeś wystarczająco.
- Sprawdź bilans. Dług, jakość zysków, przepływy pieniężne: dyskonto na kruchych liczbach nie jest marginesem.
- Dywersyfikuj. Margines bezpieczeństwa działa na średniej wielu decyzji, a nie w pojedynczej. Nawet dobry margines może zawieść w przypadku jednej akcji; przy dwudziestu prawdopodobieństwo pracuje na Twoją korzyść.
Co mówią badania, a czego jeszcze nie wiemy
Idea kupowania poniżej wartości ma solidne oparcie empiryczne. Eugene Fama i Kenneth French, obaj wówczas na Uniwersytecie Chicagowskim, wykazali w pracy „The Cross-Section of Expected Stock Returns” (Journal of Finance, 1992), że na rynku amerykańskim akcje o niskiej cenie w relacji do wartości księgowej przynosiły średnio więcej. Josef Lakonishok (Uniwersytet Illinois), Andrei Shleifer (Harvard) i Robert Vishny (Uniwersytet Chicagowski) w pracy „Contrarian Investment, Extrapolation, and Risk” (Journal of Finance, 1994) przypisali znaczną część tego efektu skłonności inwestorów do zbyt długiego przedłużania niedawnej przeszłości. A Warren Buffett w wystąpieniu „The Superinvestors of Graham-and-Doddsville” w Columbia Business School w 1984 roku opisał wyniki grupy zarządzających wykształconych w szkole Grahama.
To wyniki przeciętne, dla wielu akcji i długich okresów, obejmujących także długie fazy, w których akcje wartościowe radziły sobie gorzej niż rynek. Nie oznaczają, że każde dyskonto się zamknie.
To samo ograniczenie dotyczy naszych własnych danych i wolimy powiedzieć to jasno: nie mamy jeszcze wystarczająco długiej historii, by sprawdzić, czy mierzone przez nas dyskonta rzeczywiście się zamykają. Rejestrujemy je w czasie właśnie po to, by móc to zmierzyć. Do tego czasu wartość godziwa jest szacunkiem z zadeklarowaną niepewnością, a nie prognozą stopy zwrotu.
W skrócie
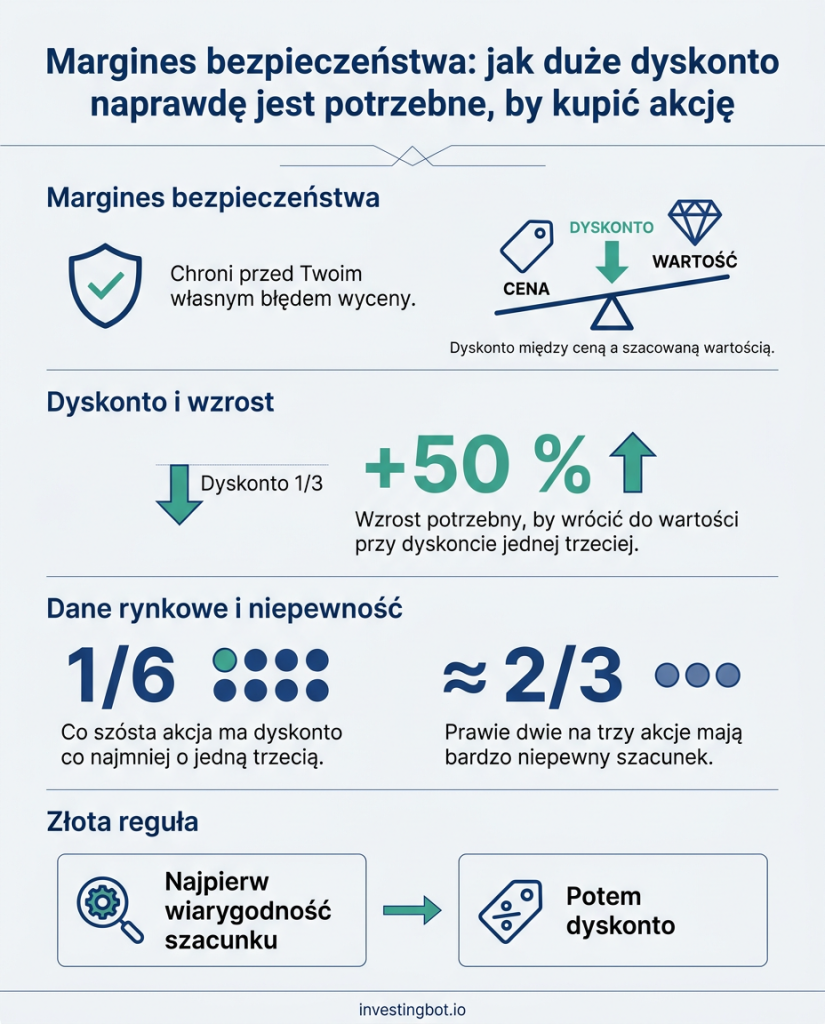
- Margines bezpieczeństwa to dyskonto między ceną a szacowaną wartością i służy ochronie przed Twoim własnym błędem wyceny.
- Dyskonto i wzrost to nie to samo: dyskonto jednej trzeciej wymaga wzrostu o 50 %, by wrócić do wartości.
- Wśród naszych 3 591 akcji co szósta jest notowana z dyskontem co najmniej jednej trzeciej: to raczej znak szerokich szacunków niż okazji.
- Prawie dwie na trzy akcje mają Wysoką niepewność wyceny: tam nawet duże dyskonto może w całości mieścić się w błędzie.
- Dyskonto może być pułapką: zyski na szczycie cyklu, schyłek, dług lub błędne dane.
- Praktyczna reguła: najpierw sprawdź wiarygodność szacunku, potem dyskonto; i dywersyfikuj, bo margines działa na średniej.
Jaki margines bezpieczeństwa jest właściwy?
Nie ma liczby, która pasuje do wszystkich. Praktyczna reguła często kojarzona z Grahamem mówi, by kupować po mniej więcej dwóch trzecich szacowanej wartości, czyli z dyskontem jednej trzeciej. Właściwa liczba zależy jednak od wiarygodności szacunku: w przewidywalnej firmie może wystarczyć mniej, w firmie o bardzo niepewnej wartości potrzeba więcej.
Czy margines bezpieczeństwa i wartość godziwa to to samo?
Nie. Wartość godziwa to szacunek wartości; margines bezpieczeństwa to odległość między tym szacunkiem a ceną, którą płacisz. Wartość godziwa bez marginesu nie chroni przed niczym, a margines liczony od niewiarygodnej wartości godziwej jest tylko pozorny.
Czy akcja z dużym dyskontem to okazja?
Niekoniecznie. Duże dyskonto może wskazywać na okazję, ale też na zyski zawyżone przez szczyt cyklu, schyłkowy biznes, zbyt duży dług lub błędne dane. Im bardziej skrajne dyskonto, tym bardziej warto zrozumieć, dlaczego rynek myśli inaczej.
Jak obliczyć margines bezpieczeństwa?
Margines = 1 − cena ÷ szacowana wartość. Akcja wyceniona na 100 i notowana po 70 ma margines 30 %. Uważaj, by nie pomylić go ze wzrostem potrzebnym do powrotu do wartości, który w tym przypadku wynosi 42,9 %.
Czy margines bezpieczeństwa eliminuje ryzyko straty?
Nie, zmniejsza je. Chroni przed umiarkowanymi błędami wyceny, a nie przed wszystkim: firma może pogorszyć się bardziej, niż przewiduje jakikolwiek margines. Dlatego koncepcja działa lepiej w zdywersyfikowanym portfelu niż w pojedynczej akcji.
Czy margines bezpieczeństwa dotyczy także ETF?
Koncepcja powstała dla pojedynczych spółek, których wartość można oszacować. ETF na szeroki indeks nie ma wartości godziwej w tym samym sensie: tam ochrona wynika przede wszystkim z dywersyfikacji, niskich kosztów i czasu, przez jaki pozostajesz zainwestowany.