



Il margine di sicurezza è la differenza fra quanto pensi che valga un’azione e quanto la paghi: se stimi che valga 100 e la compri a 70, il margine è del 30%. Serve a una cosa sola, ed è quella che quasi tutti dimenticano: proteggerti dal tuo stesso errore di stima. Per questo non esiste uno sconto «giusto» in assoluto: lo sconto deve essere più grande dell’incertezza sul valore. Sui nostri dati, un titolo su sei quota con uno sconto di almeno un terzo — e questo, più che un’abbondanza di affari, dice quanto sono larghe le stime.
Cos’è il margine di sicurezza
L’idea viene da Benjamin Graham, economista e docente alla Columbia University, che la sviluppò con David Dodd in Security Analysis (1934) e la mise al centro dell’ultimo capitolo di The Intelligent Investor (1949), intitolato proprio al margine di sicurezza come «concetto centrale dell’investimento». Il ragionamento è semplice: il valore di un’azienda si può solo stimare, e la stima può sbagliare. Comprare molto sotto quella stima lascia spazio all’errore prima che diventi una perdita.
Il calcolo è immediato:
margine di sicurezza = 1 − prezzo ÷ valore stimato
Un’azione stimata 100 e pagata 70 ha un margine del 30%. Pagata 95, del 5%. Pagata 110, il margine è negativo: stai pagando più di quanto pensi che valga.
Sconto e rialzo non sono la stessa cifra
Un dettaglio che confonde spesso: lo sconto sul valore e il rialzo necessario per tornarci non coincidono. Se compri a 70 qualcosa che vale 100, lo sconto è del 30%, ma per arrivare a 100 il prezzo deve salire del 42,9%.
| Sconto sul valore stimato | Rialzo per tornare al valore |
|---|---|
| 10% | +11,1% |
| 20% | +25% |
| 25% | +33,3% |
| Un terzo (33,3%) | +50% |
| 50% | +100% |
Una regola pratica spesso associata a Graham è comprare a circa due terzi del valore stimato, cioè con uno sconto di un terzo. Visto dal lato del rialzo, significa pretendere che il titolo possa salire del 50% prima di arrivare al valore. Tenere a mente entrambe le cifre evita di scambiare una stima «+50%» per un margine del 50%.
Perché serve: il valore è una stima, non un fatto
Il punto che rende il margine di sicurezza indispensabile è che nessuno conosce il valore di un’azienda. Ogni metodo di valutazione — flussi di cassa scontati, multipli, confronto con i concorrenti — dipende da ipotesi sul futuro, e ipotesi diverse danno numeri diversi. Ne abbiamo parlato nella guida su perché il fair value non è un numero solo.
Seth Klarman, fondatore del fondo Baupost Group, lo ha scritto nel modo più netto in Margin of Safety (1991): il valore di un’azienda non si può stimare con precisione, e proprio per questo bisogna comprare con un ampio sconto, così che un errore o un colpo di sfortuna non si trasformino in una perdita permanente. Il margine non è un premio per essere stati bravi: è un’assicurazione contro il fatto di poter sbagliare.
Da qui la conseguenza che conta: più la stima è incerta, più largo deve essere il margine. Uno sconto del 20% su un’azienda stabile e prevedibile può bastare; lo stesso 20% su un’azienda il cui valore potrebbe essere la metà o il doppio non protegge da nulla.
Cosa dicono i nostri dati
Abbiamo misurato lo scarto fra prezzo e fair value su tutti i titoli che valutiamo, americani ed europei, per vedere quanto sono comuni gli sconti.
| Sui 3.591 titoli con un fair value | Valore |
|---|---|
| Quotano sotto il loro fair value | 57,1% |
| Scarto mediano fra prezzo e fair value | +6,6% |
| Sconto di almeno un terzo (la soglia di Graham) | 17,7% (637 titoli) |
| Sconto di almeno la metà | 5,9% |
| Stati Uniti: sotto il fair value / sconto di almeno un terzo | 61,2% / 14,6% |
| Europa: sotto il fair value / sconto di almeno un terzo | 51,1% / 22,3% |
Il dato che fa riflettere è il terzo: un titolo su sei sembra offrire il margine classico di Graham. Se gli affari fossero davvero così diffusi, battere il mercato sarebbe facile — e non lo è. La lettura più onesta è un’altra: una buona parte di quegli sconti non misura un’occasione, misura quanto è larga l’incertezza sulla stima.
Il margine deve superare l’incertezza
Per ogni titolo pubblichiamo, insieme al fair value, un livello di incertezza — Bassa, Media o Alta — che dice quanto i diversi metodi di valutazione sono d’accordo fra loro. Ecco come si distribuiscono gli sconti fra le tre classi:
| Incertezza della stima | Quota dei titoli | Quota fra quelli con sconto di almeno un terzo | Sconto di almeno un terzo, dentro la classe |
|---|---|---|---|
| Bassa | 7,8% | 5,5% | 12,5% |
| Media | 29,8% | 29,8% | 17,8% |
| Alta | 62,4% | 64,7% | 18,4% |
Due cose saltano all’occhio. La prima: quasi due titoli su tre hanno incertezza Alta, cioè metodi di valutazione che danno risultati molto lontani fra loro. Per questi titoli uno sconto di un terzo può stare tutto dentro il disaccordo fra i modelli: non è un margine, è rumore. La seconda: gli sconti di un terzo compaiono con frequenza simile in tutte le classi, ma solo il 5,5% di essi riguarda titoli a incertezza Bassa. I margini che contano davvero — sconti ampi su stime solide — sono rari, com’è giusto che sia.
La regola che ne ricaviamo: prima di guardare quanto è grande lo sconto, guarda quanto è affidabile la stima. E quando l’incertezza è alta, ragiona sull’intervallo di valori, non sul numero centrale. È la stessa logica per cui un intervallo onesto vale più di un target preciso.
Quando lo sconto è una trappola
Un titolo può essere a sconto perché il mercato ha torto — oppure perché ha ragione. I casi in cui lo sconto inganna più spesso:
- Utili al picco del ciclo. Nelle aziende cicliche (materie prime, energia, industria pesante) gli utili degli anni migliori fanno sembrare il titolo economico proprio quando il ciclo sta per girare. Un modello che proietta quegli utili nel futuro trova un valore alto e uno sconto grande.
- Un business in declino. Se i ricavi si stanno erodendo in modo strutturale, il passato sopravvaluta il futuro e lo sconto si allarga invece di chiudersi.
- Debito e diluizione. Un’azienda molto indebitata può sembrare a sconto sugli utili, ma il valore per l’azionista è ciò che resta dopo i creditori — e può ridursi in fretta.
- Dati sbagliati. Un utile gonfiato da una voce straordinaria, o un bilancio riportato male dalla fonte, produce un fair value alto e falso. Più lo sconto è estremo, più vale la pena controllare il dato prima della tesi.
In tutti questi casi il margine di sicurezza è apparente: esiste solo sulla carta del modello. È per questo che Graham lo pensava come protezione, non come segnale d’acquisto.
Come usarlo in pratica
- Parti dall’intervallo, non dal numero. Guarda il fair value insieme alla sua incertezza. Se l’incertezza è alta, il riferimento è l’estremo basso dell’intervallo, non il centro.
- Chiedi uno sconto proporzionato all’incertezza. Più la stima è fragile, più largo deve essere il margine: su un’azienda prevedibile può bastare meno, su una ciclica o in trasformazione serve molto di più.
- Chiediti perché è a sconto. Prima di comprare, trova la ragione per cui il mercato la pensa diversamente. Se non la trovi, forse non l’hai cercata abbastanza.
- Controlla il bilancio. Debito, qualità degli utili, flussi di cassa: uno sconto su numeri fragili non è un margine.
- Diversifica. Il margine di sicurezza funziona sulla media di molte decisioni, non sulla singola. Anche un buon margine può andare storto su un titolo; su venti titoli la probabilità lavora per te.
Cosa dicono gli studi, e cosa non sappiamo ancora
L’idea di comprare sotto il valore ha un sostegno empirico solido. Eugene Fama e Kenneth French, allora entrambi alla University of Chicago, in «The Cross-Section of Expected Stock Returns» (Journal of Finance, 1992) mostrarono che, sul mercato americano, le azioni con un prezzo basso rispetto al valore contabile avevano reso di più in media. Josef Lakonishok (University of Illinois), Andrei Shleifer (Harvard) e Robert Vishny (University of Chicago) in «Contrarian Investment, Extrapolation, and Risk» (Journal of Finance, 1994) attribuirono buona parte di quell’effetto all’abitudine degli investitori di proiettare troppo a lungo il passato recente. E Warren Buffett, nel discorso «The Superinvestors of Graham-and-Doddsville» tenuto alla Columbia Business School nel 1984, raccontò i risultati di un gruppo di gestori formati alla scuola di Graham.
Sono risultati medi, su molti titoli e su periodi lunghi, con fasi anche lunghe in cui il valore ha reso meno del mercato. Non dicono che ogni sconto si chiuderà.
Quanto ai nostri dati, vale lo stesso limite, e preferiamo dirlo chiaramente: non abbiamo ancora uno storico abbastanza lungo per verificare se gli sconti che misuriamo si chiudono davvero. Li stiamo registrando nel tempo proprio per poterlo misurare. Fino ad allora, il fair value è una stima con la sua incertezza dichiarata, non una previsione di rendimento.
In sintesi
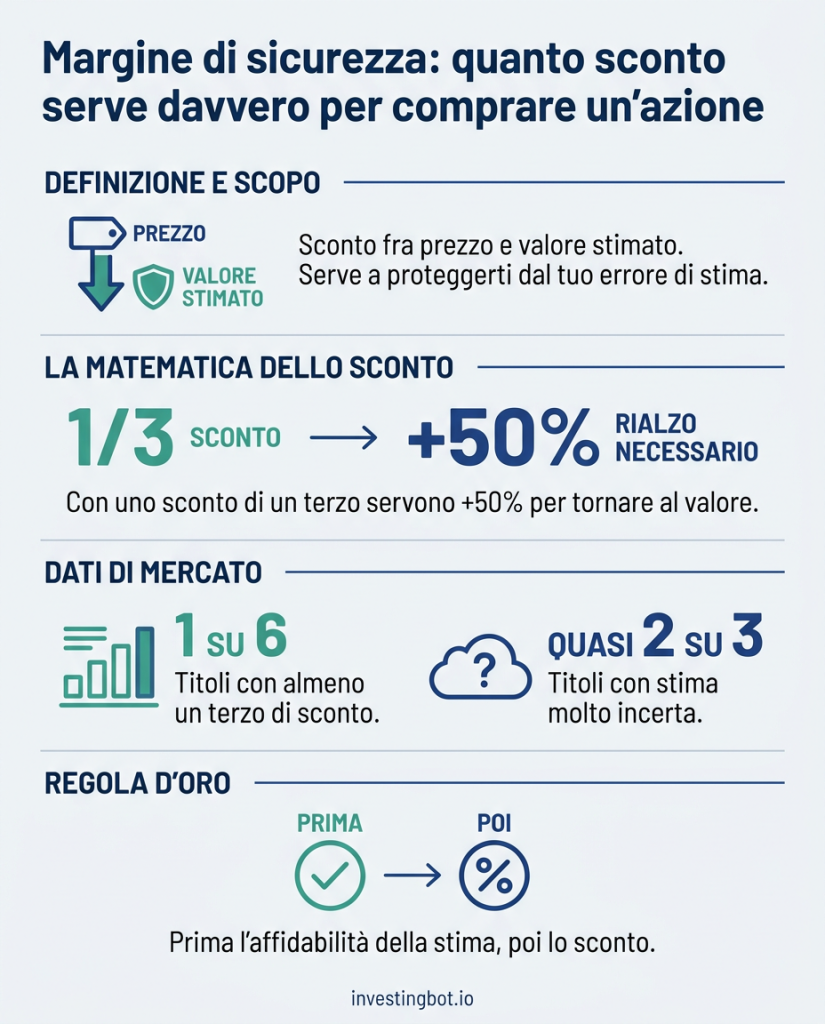
- Il margine di sicurezza è lo sconto fra prezzo e valore stimato, e serve a proteggerti dal tuo errore di stima.
- Sconto e rialzo non coincidono: uno sconto di un terzo richiede un rialzo del 50% per tornare al valore.
- Sui nostri 3.591 titoli, uno su sei quota con uno sconto di almeno un terzo: più che affari, è il segno di stime larghe.
- Quasi due titoli su tre hanno un’incertezza di valutazione Alta: lì uno sconto anche ampio può stare tutto dentro l’errore.
- Lo sconto può essere una trappola: utili al picco del ciclo, declino, debito o dati sbagliati.
- Regola pratica: guarda prima l’affidabilità della stima, poi lo sconto; e diversifica, perché il margine funziona sulla media.
Qual è il margine di sicurezza giusto?
Non esiste una cifra valida per tutti. Una regola pratica spesso associata a Graham è comprare a circa due terzi del valore stimato, cioè con uno sconto di un terzo. Ma la cifra corretta dipende da quanto è affidabile la stima: su un’azienda prevedibile può bastare meno, su una con un valore molto incerto serve di più.
Margine di sicurezza e fair value sono la stessa cosa?
No. Il fair value è la stima del valore; il margine di sicurezza è la distanza fra quella stima e il prezzo che paghi. Un fair value senza margine non protegge da nulla, e un margine calcolato su un fair value inaffidabile è solo apparente.
Se un’azione è molto a sconto, è un affare?
Non necessariamente. Uno sconto ampio può indicare un’occasione, ma anche utili gonfiati dal picco del ciclo, un business in declino, troppo debito o dati sbagliati. Più lo sconto è estremo, più vale la pena capire perché il mercato la pensa diversamente.
Come si calcola il margine di sicurezza?
Margine = 1 − prezzo ÷ valore stimato. Un’azione stimata 100 e quotata 70 ha un margine del 30%. Attenzione a non confonderlo con il rialzo necessario per tornare al valore, che in quel caso è del 42,9%.
Il margine di sicurezza elimina il rischio di perdere?
No, lo riduce. Protegge da errori di stima moderati, non da tutto: un’azienda può peggiorare più di quanto qualunque margine preveda. Per questo il concetto funziona meglio su un portafoglio diversificato che su un singolo titolo.
Il margine di sicurezza vale anche per gli ETF?
Il concetto nasce per le singole aziende, di cui si può stimare un valore. Un ETF su un indice ampio non ha un fair value nello stesso senso: lì la protezione viene soprattutto dalla diversificazione, dai costi bassi e dal tempo che resti investito.