



Uma simulação de Monte Carlo testa o seu plano de investimento contra milhares de futuros possíveis, gerados ao acaso a partir de algumas hipóteses sobre retornos e oscilações, e conta em quantos deles você atinge o seu objetivo. Essa proporção é a famosa «probabilidade de sucesso». É uma ferramenta útil, mas o número que ela produz depende mais das hipóteses do que do mercado: nos nossos dados, tirando apenas um ponto de retorno anual, a probabilidade de chegar em vinte anos a 1,5 vez o capital aplicado cai de 81,3% para 72,7%.
O que é uma simulação de Monte Carlo, em poucas palavras
O nome vem do cassino e foi tornado público por Nicholas Metropolis e Stanisław Ulam, ambos no Los Alamos Laboratory, em «The Monte Carlo Method» (Journal of the American Statistical Association, 1949). A ideia é simples: quando um problema é complicado demais para ser resolvido com uma fórmula, ele é refeito muitas vezes com números sorteados ao acaso e observa-se a distribuição dos resultados.
Aplicada a um plano de investimento, funciona assim:
- escolhe-se um modelo de retornos, por exemplo um retorno médio e uma volatilidade;
- sorteia-se o retorno de cada mês durante toda a duração do plano, milhares de vezes;
- para cada trajetória calcula-se quanto vale a carteira no final;
- conta-se em que proporção das trajetórias o objetivo foi atingido.
O resultado não é uma previsão, mas um leque de resultados coerentes com as hipóteses de partida.
O que «probabilidade de sucesso» quer dizer de verdade
A expressão parece precisa, mas só é tão precisa quanto a definição de «sucesso». Sucesso pode significar não perder dinheiro, vencer a inflação, chegar a um valor específico ou não esgotar o capital na aposentadoria. Cada uma dessas perguntas dá uma porcentagem diferente para o mesmo plano.
Por isso, antes de olhar o número, vale perguntar qual objetivo foi medido, se em termos nominais ou reais (isto é, descontada a inflação) e em qual horizonte. Um «sucesso de 90%» nominal e um «sucesso de 90%» real descrevem planos muito diferentes.
Um experimento com dados: mais de 150 anos de Bolsa americana
Usamos a série mensal do S&P 500 construída por Robert Shiller (Yale), a mesma da nossa ferramenta de planos de aportes, de 1871 a 2023, com os dividendos reinvestidos e descontada a inflação. Nesse período o retorno real médio foi de 6,9% ao ano, com volatilidade de 14,1%.
O plano de teste é um plano de aportes mensais de 20 anos, com aporte mensal constante em termos reais, tudo em ações. Nós o medimos de três maneiras, sempre em termos reais:
- História: todas as janelas de 20 anos da série, uma para cada mês de início;
- Monte Carlo «normal»: 20.000 trajetórias sorteadas de uma distribuição normal com a mesma média e a mesma volatilidade da história;
- Monte Carlo «em blocos»: 20.000 trajetórias construídas embaralhando blocos reais de 12 meses da história.
| Método | Termina acima do aplicado | Chega a 1,5 vez o aplicado | Resultado mediano | 5% piores |
|---|---|---|---|---|
| História | 95,6% | 79,2% | 2,13 vezes | 1,01 vez |
| Monte Carlo normal | 97,2% | 81,3% | 2,15 vezes | 1,11 vez |
| Monte Carlo em blocos | 93,0% | 76,4% | 2,19 vezes | 0,92 vez |
No centro, os três métodos quase coincidem: o resultado típico é um pouco mais que o dobro do aplicado. As diferenças estão nos piores casos, e é aí que um plano se decide de verdade.
Primeiro limite: as hipóteses decidem o resultado
Refizemos o Monte Carlo normal com um retorno real menor em apenas um ponto ao ano, sem mudar mais nada. O resultado:
- a probabilidade de chegar a 1,5 vez o aplicado cai de 81,3% para 72,7%;
- o resultado mediano passa de 2,15 para 1,92 vez o aplicado.
Um ponto de retorno é menos do que a diferença entre duas estimativas razoáveis dos retornos futuros, ou entre dois fundos com custos diferentes. Por isso uma probabilidade de sucesso com casa decimal transmite uma precisão que não existe: informa sobre as hipóteses, não sobre o futuro. O mesmo vale para os custos: cada ponto de taxa anual trabalha contra o plano exatamente como um ponto a menos de retorno.
Segundo limite: as caudas são mais grossas do que o modelo diz
O modelo normal trata cada mês como independente do anterior. A Bolsa não funciona assim: os meses ruins costumam vir em grupo, como em 1929-1932 ou em 2008. Para levar isso em conta usa-se o bootstrap, introduzido por Bradley Efron (Stanford University) em «Bootstrap Methods: Another Look at the Jackknife» (Annals of Statistics, 1979), na versão em blocos proposta por Hans Künsch (ETH de Zurique) em «The Jackknife and the Bootstrap for General Stationary Observations» (Annals of Statistics, 1989): em vez de sortear meses isolados, sorteiam-se pedaços de história real.
Com blocos de 12 meses, os 5% piores resultados começam em 0,92 vez o aplicado, contra 1,11 do modelo normal: no primeiro caso, depois de vinte anos pode-se ter menos do que foi aplicado; no segundo, quase nunca. Um Monte Carlo construído sobre retornos normais tende a mostrar um plano mais seguro do que ele é.
Terceiro limite: o passado é um só
Mais de 150 anos parecem muito, mas contêm apenas 7 períodos de vinte anos que não se sobrepõem. As janelas históricas da tabela são muitas porque começam em meses diferentes, mas compartilham quase todos os anos: não são 1.590 experimentos independentes.
Há ainda um problema de escolha da amostra. Philippe Jorion (University of California, Irvine) e William Goetzmann (Yale), em «Global Stock Markets in the Twentieth Century» (Journal of Finance, 1999), compararam 39 mercados de ações: no século XX o americano teve o maior retorno real. Usar só a história dos Estados Unidos significa partir do mercado que se saiu melhor. Um plano bem construído não deveria depender de repetir justamente esse resultado.
Como ler um resultado de Monte Carlo
O número mais útil não é a probabilidade de sucesso, mas o leque: o resultado mediano, o caso desfavorável (por exemplo os 5% ou 10% piores) e o que aconteceria com o seu plano se ele se realizasse. Se o caso desfavorável é aceitável, o plano é robusto; se não é, uma probabilidade alta não o torna seguro.
O horizonte também conta. Nas nossas medições, em 30 anos nenhuma janela histórica terminou abaixo do aplicado, enquanto o Monte Carlo normal dá 99,1% e o em blocos 96,3%: quanto mais longo o prazo, mais o resultado típico se afasta do pior caso, mas as caudas não desaparecem. É a mesma lógica da margem de segurança: um plano se dimensiona pelo caso desfavorável, não pelo médio.
O que perguntar a quem lhe mostra uma probabilidade de sucesso
- Qual objetivo foi medido? Não perder, vencer a inflação, chegar a um valor, não esgotar o capital.
- Em termos nominais ou reais? Sem a inflação, vinte ou trinta anos de resultados parecem muito melhores.
- Que retorno e que volatilidade foram supostos, e de onde vêm? Um ponto a mais de retorno muda muito o resultado.
- Os custos estão incluídos? Taxas e impostos agem como um retorno menor.
- O modelo considera períodos ruins em sequência? Um modelo com meses independentes subestima as caudas.
- Como é o caso desfavorável? Peça para ver os 5% ou 10% piores, não só a porcentagem.
Em resumo
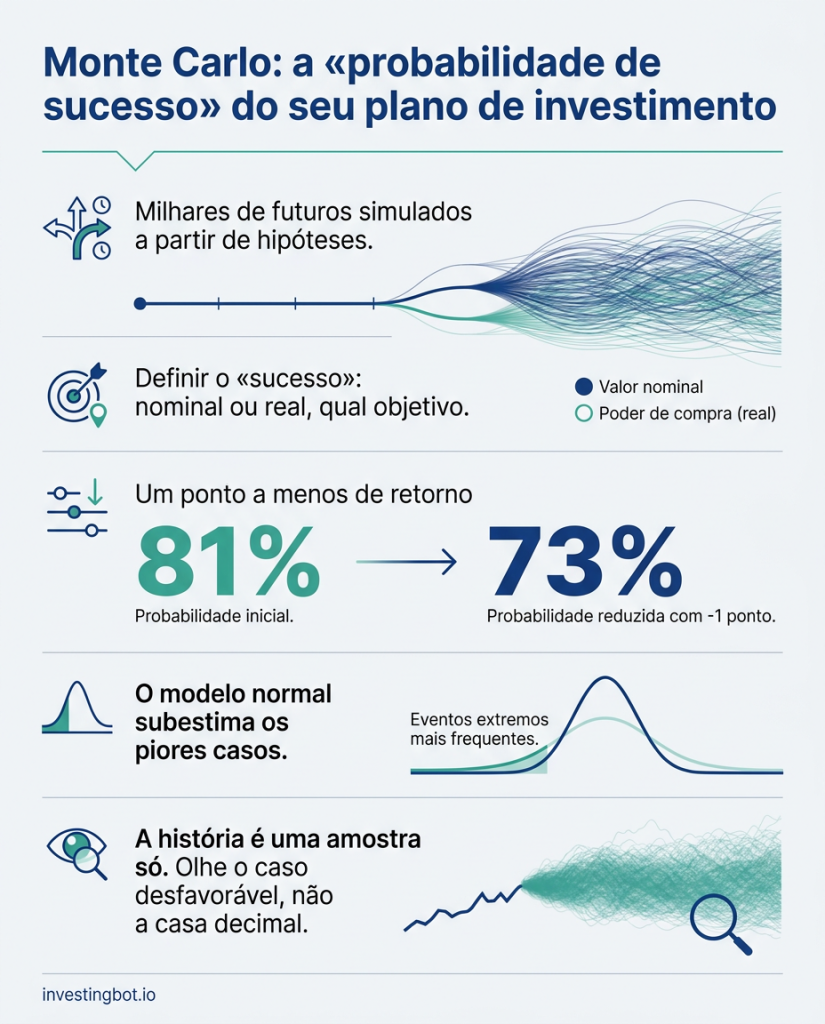
- O Monte Carlo testa um plano contra milhares de futuros possíveis gerados a partir de hipóteses, e conta quantas vezes ele atinge o objetivo.
- A «probabilidade de sucesso» depende de como o sucesso é definido, nominal ou real, e em qual horizonte.
- Nos nossos dados, um ponto a menos de retorno leva a probabilidade de chegar a 1,5 vez o aplicado em 20 anos de 81,3% para 72,7%.
- Um modelo com meses independentes subestima os piores casos: o bootstrap em blocos os mostra mais pesados.
- A história é uma amostra só, e a dos Estados Unidos é a mais favorável entre 39 mercados.
- Lê-se o leque, sobretudo o caso desfavorável, não a casa decimal da probabilidade.
O que é uma simulação de Monte Carlo em investimentos?
É um método que testa um plano de investimento contra milhares de trajetórias de mercado geradas ao acaso a partir de hipóteses de retorno e volatilidade. Para cada trajetória calcula o capital final e, no fim, conta em que proporção dos casos o objetivo foi atingido.
O que significa uma probabilidade de sucesso de 90%?
Significa que, com as hipóteses usadas, 90 de cada 100 trajetórias simuladas atingem o objetivo definido. Não é garantia nem previsão: muda se mudarem as hipóteses, a definição de sucesso ou o horizonte.
Quanto pesam as hipóteses de retorno?
Muito. Nos nossos dados, baixando o retorno real em apenas um ponto ao ano, a probabilidade de chegar em 20 anos a 1,5 vez o capital aplicado cai de 81,3% para 72,7%.
O Monte Carlo é mais confiável que os dados históricos?
Não necessariamente. A história é uma amostra só, com poucos períodos longos de fato independentes; o Monte Carlo gera muitos, mas apenas dentro das hipóteses do modelo. O bootstrap em blocos, que embaralha pedaços de história real, é um meio-termo entre os dois.
Por que os piores casos costumam ser subestimados?
Porque muitos modelos tratam cada mês como independente do anterior, enquanto na realidade os períodos negativos costumam vir em sequência. Nos nossos dados, os 5% piores resultados em 20 anos começam em 1,11 vez o aplicado com o modelo normal e em 0,92 vez com o bootstrap em blocos.
Como uso o Monte Carlo no meu próprio plano?
Olhe o caso desfavorável e pergunte-se se conseguiria suportá-lo: se sim, o plano é robusto. Verifique se os resultados estão descontados de inflação e custos, e teste hipóteses de retorno mais prudentes para ver quanto o resultado muda.