



O beta mede o quanto uma ação tende a se mover junto com o mercado: um beta de 1 significa que ela acompanha o índice em média, um beta de 1,5 que amplifica seus movimentos em 50%, um beta de 0,5 que os reduz pela metade. Já o drawdown mede o quanto um investimento caiu desde o seu último pico. São duas coisas diferentes, e confundi-las sai caro: em nossos dados, entre as ações americanas com beta abaixo de 0,8, as chamadas «defensivas», 342 de 894 perderam mais de 30% nos últimos doze meses.
O que é o beta, em poucas palavras
O beta nasce com o modelo que liga risco e retorno esperado, o Capital Asset Pricing Model, proposto por William Sharpe, na época na Universidade de Washington e mais tarde ganhador do Nobel de Economia em 1990, em «Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk» (Journal of Finance, 1964). A ideia: parte do risco de uma ação depende do mercado como um todo, e o beta mede com que intensidade ela reage a ele.
Na prática, comparam-se os retornos da ação com os do índice no mesmo período:
- beta 1: em média, a ação se move como o mercado;
- beta acima de 1: amplifica os movimentos do mercado, nos dois sentidos;
- beta abaixo de 1: os atenua;
- beta perto de zero ou negativo: a ação segue o próprio caminho, ou vai no sentido contrário.
Na ficha da empresa no InvestingBot, o beta é calculado com 5 anos de retornos mensais contra o S&P 500. Em 8 de outubro de 2026, a Coca-Cola tinha beta de 0,34, a Apple de 1,08 e a Nvidia de 2,22.
O que é o drawdown, e por que pesa mais do que parece
O drawdown é a perda medida a partir do último pico. O drawdown máximo de um período é a queda mais profunda de um pico até o ponto mais baixo seguinte: responde à pergunta «quanto eu poderia ter perdido no pior momento?».
Pesa mais do que parece porque as perdas não se recuperam de forma simétrica. Depois de uma queda de 20%, é preciso uma alta de 25% para voltar ao ponto de partida; depois de uma queda de 30%, 42,9%; depois de uma queda de 50%, 100%. Quanto mais profunda a queda, mais longo o caminho de volta.
O que o beta diz, e o que não diz
O beta mede apenas o risco ligado ao mercado, e o mede em média. Não diz nada sobre os problemas próprios de uma empresa: um trimestre decepcionante, uma investigação, um produto que não vende, uma dívida a refinanciar. Esses golpes podem derrubar uma ação mesmo quando o mercado sobe, e o beta não os enxerga.
Há ainda um limite conhecido há muito tempo. Eugene Fama e Kenneth French, ambos da Universidade de Chicago, mostraram em «The Cross-Section of Expected Stock Returns» (Journal of Finance, 1992) que, levando em conta o tamanho das empresas, o beta sozinho não explicava as diferenças de retorno médio entre as ações americanas. O beta continua útil para entender a sensibilidade ao mercado, não para medir todo o risco.
Nossos dados: 2.547 ações americanas
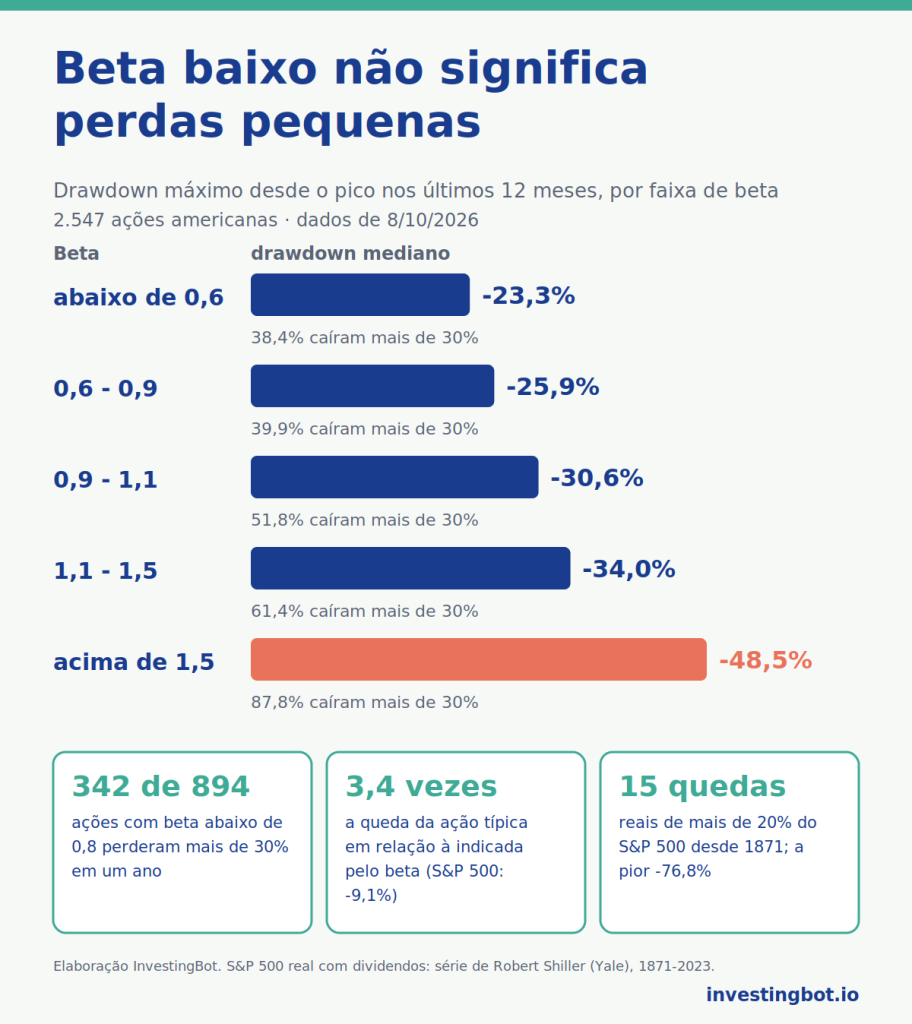
Para 2.547 ações americanas da plataforma, reunimos o beta mostrado na ficha e o drawdown máximo desde o pico nos últimos doze meses, até 8 de outubro de 2026. O resultado por faixa de beta:
| Beta | Ações | Drawdown máximo mediano | Ações com queda acima de 30% |
|---|---|---|---|
| abaixo de 0,6 | 523 | -23,3% | 38,4% |
| 0,6 – 0,9 | 576 | -25,9% | 39,9% |
| 0,9 – 1,1 | 388 | -30,6% | 51,8% |
| 1,1 – 1,5 | 578 | -34,0% | 61,4% |
| acima de 1,5 | 482 | -48,5% | 87,8% |
A tendência existe: quanto maior o beta, mais profundas as quedas. Mas mesmo nas faixas mais baixas a perda típica passa de 20%, e quase quatro ações em cada dez perderam mais de 30%. Entre as ações com beta abaixo de 0,8, 342 de 894 caíram mais de 30% e 109 mais de 50%.
O beta prevê pouco o quanto uma ação isolada pode cair
No mesmo ano, o S&P 500 teve um drawdown máximo desde o pico de 9,1%. Se o beta bastasse, uma ação com beta 1 teria caído mais ou menos o mesmo, e uma com beta 2 cerca do dobro. Não foi o que aconteceu: a ação típica caiu 3,4 vezes o que o seu beta sugeriria, e 85% das ações perderam mais que o dobro dessa estimativa.
Olhando a ordem das ações, o drawdown máximo combina muito mais com a volatilidade (correlação de postos 0,83) do que com o beta (0,41). A volatilidade capta todas as oscilações de uma ação, inclusive as que não têm nada a ver com o mercado. Isso é coerente com o que encontraram Andrew Ang e Robert Hodrick, da Universidade Columbia, com Yuhang Xing e Xiaoyan Zhang, em «The Cross-Section of Volatility and Expected Returns» (Journal of Finance, 2006): ações com muita volatilidade própria, não explicada pelo mercado, tiveram retornos médios muito baixos.
Uma ressalva honesta: é um único ano, e um ano tranquilo para o índice. Num ano de queda generalizada, o beta pesa mais, porque quase tudo cai junto.
Quanto uma carteira de ações pode cair de verdade: mais de 150 anos de dados
Numa carteira bem diversificada, o risco próprio de cada empresa se dilui e sobra sobretudo o do mercado. Sobre o quanto ele pode ser profundo, a história é clara. Na série do S&P 500 construída por Robert Shiller (Yale), de 1871 a junho de 2023, com dividendos reinvestidos e descontada a inflação, contamos 15 quedas de mais de 20%. As piores:
| Do pico | Ao fundo | Perda real | Anos para voltar ao pico |
|---|---|---|---|
| setembro de 1929 | junho de 1932 | -76,8% | 7,2 |
| agosto de 2000 | março de 2009 | -51,8% | 12,8 |
| janeiro de 1973 | dezembro de 1974 | -50,1% | 12,0 |
| fevereiro de 1937 | abril de 1942 | -48,3% | 8,2 |
| novembro de 1916 | dezembro de 1920 | -47,1% | 7,8 |
Os anos são contados do pico até a volta ao mesmo nível, em termos reais. A mensagem é que até o índice mais diversificado do mundo teve quedas próximas da metade do seu valor, e levou mais de uma década para recuperá-las. Num horizonte longo, como num plano de investimento periódico, esse é o dado a ter em mente antes da média.
Como usar beta e drawdown juntos
- O beta diz como a ação reage aos movimentos do mercado: útil para entender como ela se comportará quando o índice sobe ou desce.
- A volatilidade e o drawdown dizem o quanto ela pode cair de verdade, inclusive por motivos próprios: úteis para imaginar o pior caso.
- Um beta baixo não é proteção: protege do mercado, não da empresa.
- A diversificação reduz o risco específico; o de mercado continua, e a história mostra o quanto ele pode ser profundo.
- O teste prático: imagine ver sua carteira na metade do valor por alguns anos. Se a reação instintiva é vender, o risco que você está correndo é alto demais para você, seja qual for o beta. Ferramentas como a simulação de Monte Carlo ajudam a ver esses casos desfavoráveis antes que aconteçam.
Onde encontrar esses números no InvestingBot
Na ficha de cada ação você encontra o beta, a volatilidade e o drawdown máximo desde o pico em um ano, cada um com sua explicação. A ficha de cada ETF também mostra o beta do fundo e seu drawdown máximo desde o pico, para comparar instrumentos diferentes com a mesma régua. São dados, não julgamentos: servem para ter uma ideia de quanto pode se mover aquilo que você está olhando.
Em resumo
- O beta mede o quanto uma ação se move com o mercado, em média; o drawdown, o quanto ela caiu desde o pico.
- As perdas não são simétricas: depois de -50%, é preciso +100% para voltar ao ponto de partida.
- Em nossos dados, quanto maior o beta, mais profundas as quedas, mas mesmo entre as ações com beta abaixo de 0,8 quase quatro em cada dez perderam mais de 30% em um ano.
- Num ano em que o S&P 500 perdeu no máximo 9,1%, a ação típica caiu 3,4 vezes o que o seu beta sugeria.
- A volatilidade explica as quedas das ações individuais muito melhor do que o beta.
- Desde 1871, o S&P 500 teve 15 quedas reais de mais de 20%, a pior de 76,8%, e às vezes mais de dez anos para se recuperar.
O que é o beta de uma ação?
É um número que mede o quanto uma ação tende a se mover junto com o mercado. Com beta 1 ela acompanha o índice em média, acima de 1 amplifica seus movimentos e abaixo de 1 os atenua. É calculado comparando os retornos da ação com os do índice no mesmo período.
Beta baixo significa que a ação é segura?
Não. O beta mede apenas a parte do risco ligada ao mercado. Em nossos dados, entre as ações americanas com beta abaixo de 0,8, 342 de 894 perderam mais de 30% em doze meses por motivos que o beta não enxerga.
O que é o drawdown máximo?
É a queda mais profunda de um pico até o ponto mais baixo seguinte em um determinado período. Responde à pergunta «quanto eu poderia ter perdido no pior momento?».
Quanto é preciso para recuperar um drawdown?
Mais do que se perdeu: depois de uma queda de 20%, uma alta de 25%; depois de uma queda de 30%, de 42,9%; depois de uma queda de 50%, de 100%.
Quanto pode cair um índice de ações diversificado?
No S&P 500 desde 1871, em termos reais e com dividendos reinvestidos, houve 15 quedas de mais de 20%. A pior, entre 1929 e 1932, chegou a 76,8%; depois do pico de 2000, foram necessários 12,8 anos para voltar ao mesmo nível.
É melhor olhar o beta ou a volatilidade?
Eles servem para coisas diferentes. O beta diz como a ação reage ao mercado; a volatilidade, quanto ela oscila no total. Em nossos dados, o drawdown máximo das ações individuais combina muito mais com a volatilidade do que com o beta.