



Beta mierzy, w jakim stopniu akcja porusza się razem z rynkiem: beta równa 1 oznacza, że średnio podąża za indeksem, beta 1,5, że wzmacnia jego ruchy o 50%, a beta 0,5, że je o połowę osłabia. Drawdown mierzy natomiast, o ile inwestycja spadła od swojego ostatniego szczytu. To dwie różne rzeczy, a ich mylenie kosztuje: w naszych danych wśród amerykańskich akcji z betą poniżej 0,8, czyli tych uchodzących za „spokojne”, 342 z 894 straciły w ciągu ostatnich dwunastu miesięcy ponad 30%.
Czym jest beta, w kilku słowach
Beta wywodzi się z modelu łączącego ryzyko z oczekiwaną stopą zwrotu, czyli Capital Asset Pricing Model. Zaproponował go William Sharpe, wówczas na University of Washington, później laureat Nagrody Nobla z ekonomii w 1990 roku, w pracy „Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk” (Journal of Finance, 1964). Idea jest taka: część ryzyka akcji zależy od rynku jako całości, a beta mierzy, jak silnie akcja na niego reaguje.
W praktyce porównuje się stopy zwrotu akcji ze stopami zwrotu indeksu w tym samym okresie:
- beta 1: średnio akcja porusza się tak jak rynek;
- beta powyżej 1: wzmacnia ruchy rynku, w obu kierunkach;
- beta poniżej 1: osłabia je;
- beta bliska zera lub ujemna: akcja chodzi własnymi drogami albo w przeciwną stronę.
W karcie spółki w InvestingBot beta liczona jest na podstawie 5 lat miesięcznych stóp zwrotu względem S&P 500. Na 8 października 2026 roku Coca-Cola miała betę 0,34, Apple 1,08, a Nvidia 2,22.
Czym jest drawdown i dlaczego waży więcej, niż się wydaje
Drawdown to strata liczona od ostatniego szczytu. Maksymalny drawdown w danym okresie to najgłębszy spadek od szczytu do najniższego punktu, który po nim nastąpił: odpowiada na pytanie „ile mogłem stracić w najgorszym momencie?”.
Waży więcej, niż się wydaje, bo straty nie odrabia się symetrycznie. Po spadku o 20% potrzeba wzrostu o 25%, żeby wrócić do punktu wyjścia; po spadku o 30% potrzeba 42,9%; po spadku o 50% potrzeba 100%. Im głębszy spadek, tym dłuższa droga powrotu.
Co mówi beta, a czego nie mówi
Beta mierzy wyłącznie ryzyko związane z rynkiem i robi to średnio. Nie mówi nic o problemach samej spółki: rozczarowującym kwartale, śledztwie, produkcie, który się nie sprzedaje, długu do refinansowania. Takie ciosy mogą pogrążyć akcję nawet wtedy, gdy rynek rośnie, a beta ich nie widzi.
Jest też ograniczenie znane od dawna. Eugene Fama i Kenneth French, obaj z University of Chicago, pokazali w pracy „The Cross-Section of Expected Stock Returns” (Journal of Finance, 1992), że po uwzględnieniu wielkości spółek sama beta nie wyjaśniała różnic w średnich stopach zwrotu amerykańskich akcji. Beta pozostaje przydatna do zrozumienia wrażliwości na rynek, ale nie do mierzenia całego ryzyka.
Nasze dane: 2547 amerykańskich akcji
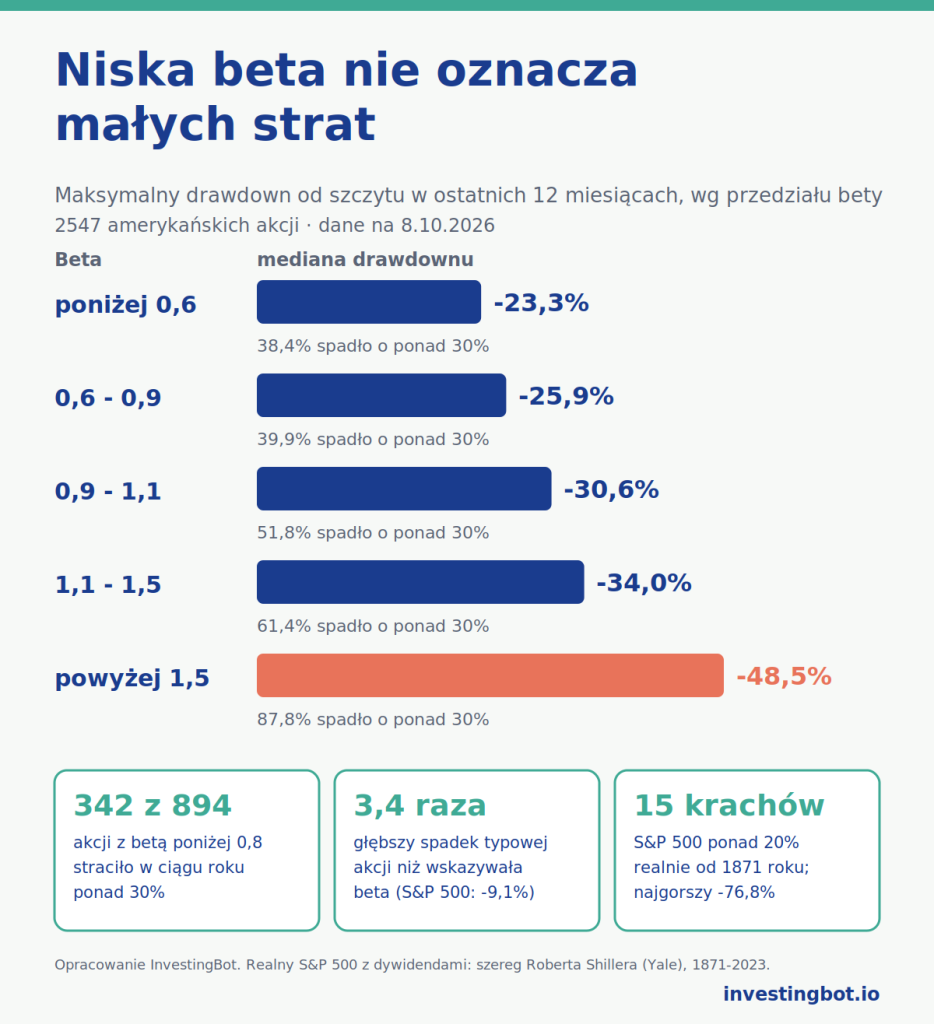
Dla 2547 amerykańskich akcji z platformy zestawiliśmy betę pokazywaną w karcie spółki i maksymalny drawdown od szczytu w ciągu ostatnich dwunastu miesięcy, do 8 października 2026 roku. Wynik według przedziałów bety:
| Beta | Akcje | Mediana maksymalnego drawdownu | Akcje ze spadkiem ponad 30% |
|---|---|---|---|
| poniżej 0,6 | 523 | -23,3% | 38,4% |
| 0,6 – 0,9 | 576 | -25,9% | 39,9% |
| 0,9 – 1,1 | 388 | -30,6% | 51,8% |
| 1,1 – 1,5 | 578 | -34,0% | 61,4% |
| powyżej 1,5 | 482 | -48,5% | 87,8% |
Tendencja jest widoczna: im wyższa beta, tym głębsze spadki. Ale nawet w najniższych przedziałach typowa strata przekracza 20%, a prawie cztery akcje na dziesięć straciły ponad 30%. Wśród akcji z betą poniżej 0,8 342 z 894 spadły o ponad 30%, a 109 o ponad 50%.
Beta słabo przewiduje, jak nisko może spaść pojedyncza akcja
W tym samym roku S&P 500 miał maksymalny drawdown od szczytu wynoszący 9,1%. Gdyby beta wystarczała, akcja z betą 1 spadłaby mniej więcej tyle samo, a akcja z betą 2 mniej więcej dwa razy tyle. Tak się nie stało: typowa akcja spadła 3,4 raza więcej, niż sugerowałaby jej beta, a 85% akcji straciło ponad dwukrotność tego szacunku.
Patrząc na kolejność akcji, maksymalny drawdown znacznie lepiej zgadza się ze zmiennością (korelacja rangowa 0,83) niż z betą (0,41). Zmienność obejmuje wszystkie wahania akcji, także te, które nie mają nic wspólnego z rynkiem. Jest to zgodne z wynikami, do których doszli Andrew Ang i Robert Hodrick z Columbia University wraz z Yuhang Xing i Xiaoyan Zhang w pracy „The Cross-Section of Volatility and Expected Returns” (Journal of Finance, 2006): akcje o dużej własnej zmienności, niewyjaśnionej przez rynek, miały bardzo niskie średnie stopy zwrotu.
Uczciwe zastrzeżenie: to jeden rok, i to spokojny dla indeksu. W roku powszechnego krachu beta waży więcej, bo prawie wszystko spada jednocześnie.
Jak mocno może naprawdę spaść portfel akcji: ponad 150 lat danych
W dobrze zdywersyfikowanym portfelu ryzyko poszczególnych spółek się rozmywa i zostaje głównie ryzyko rynku. Historia jasno pokazuje, jak głębokie może ono być. W szeregu S&P 500 opracowanym przez Roberta Shillera (Yale), od 1871 roku do czerwca 2023 roku, z reinwestowanymi dywidendami i po uwzględnieniu inflacji, naliczyliśmy 15 krachów przekraczających 20%. Najgorsze:
| Od szczytu | Do dołka | Strata realna | Lata do powrotu na szczyt |
|---|---|---|---|
| wrzesień 1929 | czerwiec 1932 | -76,8% | 7,2 |
| sierpień 2000 | marzec 2009 | -51,8% | 12,8 |
| styczeń 1973 | grudzień 1974 | -50,1% | 12,0 |
| luty 1937 | kwiecień 1942 | -48,3% | 8,2 |
| listopad 1916 | grudzień 1920 | -47,1% | 7,8 |
Lata liczone są od szczytu do powrotu na ten sam poziom, w ujęciu realnym. Wniosek: nawet najbardziej zdywersyfikowany indeks świata przeżywał spadki bliskie połowie swojej wartości i potrzebował ponad dekady, by je odrobić. Przy długim horyzoncie, jak w regularnym planie inwestycyjnym, to liczba, o której warto pamiętać przed średnią.
Jak korzystać z bety i drawdownu razem
- Beta mówi, jak akcja reaguje na ruchy rynku: przydaje się, by zrozumieć, jak zachowa się, gdy indeks rośnie lub spada.
- Zmienność i drawdown mówią, jak nisko może naprawdę spaść, także z własnych powodów: przydają się, by wyobrazić sobie najgorszy scenariusz.
- Niska beta nie jest ochroną: chroni przed rynkiem, nie przed spółką.
- Dywersyfikacja zmniejsza ryzyko specyficzne; ryzyko rynkowe pozostaje, a historia pokazuje, jak głębokie może być.
- Test praktyczny: wyobraź sobie swój portfel wart połowę przez kilka lat. Jeśli pierwszym odruchem jest sprzedaż, ryzyko, które podejmujesz, jest dla ciebie zbyt wysokie, niezależnie od bety. Narzędzia takie jak symulacja Monte Carlo pomagają zobaczyć te niekorzystne scenariusze, zanim się wydarzą.
Gdzie znajdziesz te liczby w InvestingBot
W karcie każdej akcji znajdziesz betę, zmienność i maksymalny drawdown od szczytu w ciągu roku, każdy z objaśnieniem. Karta każdego ETF również pokazuje betę funduszu i jego maksymalny drawdown od szczytu, więc możesz porównywać różne instrumenty tą samą miarą. To dane, nie oceny: pomagają zorientować się, jak mocno może się poruszać to, na co patrzysz.
W skrócie
- Beta mierzy, jak bardzo akcja porusza się średnio razem z rynkiem; drawdown, o ile spadła od swojego szczytu.
- Straty nie są symetryczne: po -50% potrzeba +100%, żeby wyjść na zero.
- W naszych danych im wyższa beta, tym głębsze spadki, ale nawet wśród akcji z betą poniżej 0,8 prawie cztery na dziesięć straciły w ciągu roku ponad 30%.
- W roku, w którym S&P 500 stracił najwyżej 9,1%, typowa akcja spadła 3,4 raza więcej, niż sugerowała jej beta.
- Zmienność znacznie lepiej niż beta wyjaśnia spadki pojedynczych akcji.
- Od 1871 roku S&P 500 przeżył 15 realnych krachów przekraczających 20%, najgorszy o 76,8%, a odrobienie strat trwało czasem ponad dziesięć lat.
Czym jest beta akcji?
To liczba mierząca, w jakim stopniu akcja porusza się razem z rynkiem. Przy becie 1 średnio podąża za indeksem, powyżej 1 wzmacnia jego ruchy, poniżej 1 je osłabia. Oblicza się ją, porównując stopy zwrotu akcji ze stopami zwrotu indeksu w tym samym okresie.
Czy niska beta oznacza, że akcja jest bezpieczna?
Nie. Beta mierzy tylko część ryzyka związaną z rynkiem. W naszych danych wśród amerykańskich akcji z betą poniżej 0,8 aż 342 z 894 straciły w ciągu dwunastu miesięcy ponad 30% z powodów, których beta nie widzi.
Czym jest maksymalny drawdown?
To najgłębszy spadek od szczytu do najniższego punktu, który po nim nastąpił, w danym okresie. Odpowiada na pytanie „ile mogłem stracić w najgorszym momencie?”.
Ile potrzeba, żeby odrobić drawdown?
Więcej, niż się straciło: po spadku o 20% potrzeba wzrostu o 25%, po spadku o 30% o 42,9%, po spadku o 50% o 100%.
Jak mocno może spaść zdywersyfikowany indeks akcji?
W przypadku S&P 500 od 1871 roku, w ujęciu realnym i z reinwestowanymi dywidendami, było 15 krachów przekraczających 20%. Najgorszy, w latach 1929-1932, sięgnął 76,8%; po szczycie z 2000 roku powrót na ten sam poziom zajął 12,8 roku.
Lepiej patrzeć na betę czy na zmienność?
Służą do różnych rzeczy. Beta mówi, jak akcja reaguje na rynek; zmienność, jak bardzo waha się w ogóle. W naszych danych maksymalny drawdown pojedynczych akcji znacznie lepiej zgadza się ze zmiennością niż z betą.