



La correlazione misura quanto due investimenti si muovono insieme: vicino a 1 salgono e scendono nello stesso momento, vicino a 0 vanno ciascuno per conto suo. Il problema è che non resta ferma. Sui nostri dati, nelle 10 sedute peggiori dello S&P 500 dal 1998 tutti e nove i settori storici sono scesi insieme, 90 casi su 90: la diversificazione fra settori protegge meno proprio quando servirebbe di più.
Cos’è la correlazione, in poche parole
La correlazione è un numero fra -1 e +1 calcolato sui rendimenti di due titoli, settori o classi di attivo nello stesso periodo:
- vicino a +1: quando uno sale anche l’altro sale, quando uno scende scende anche l’altro;
- vicino a 0: i due movimenti non hanno legami, e mettere insieme i due investimenti riduce le oscillazioni;
- sotto 0: tendono ad andare in direzioni opposte, e uno attutisce le perdite dell’altro.
Conta il periodo su cui si misura. Una correlazione calcolata su cinque anni descrive la media; una calcolata sugli ultimi 60 giorni di borsa racconta il momento, e cambia molto di più.
Perché conta per la diversificazione
L’idea che il rischio di un portafoglio non sia la somma dei rischi dei singoli titoli risale a Harry Markowitz, «Portfolio Selection» (Journal of Finance, 1952): quello che conta è come i titoli si muovono gli uni rispetto agli altri. Più la correlazione è bassa, più le oscillazioni si compensano e il portafoglio oscilla meno dei suoi pezzi.
Lo si vede sui nostri dati. Un portafoglio diviso in parti uguali fra i nove settori ha oscillato in media il 70% di quanto oscillava il settore tipico nei periodi in cui la borsa era vicina ai massimi: un risparmio di circa il 30%. Nei mercati orso, il rapporto è salito all’87%: il risparmio si è ridotto al 13%.
I nostri dati: 28 anni di settori americani
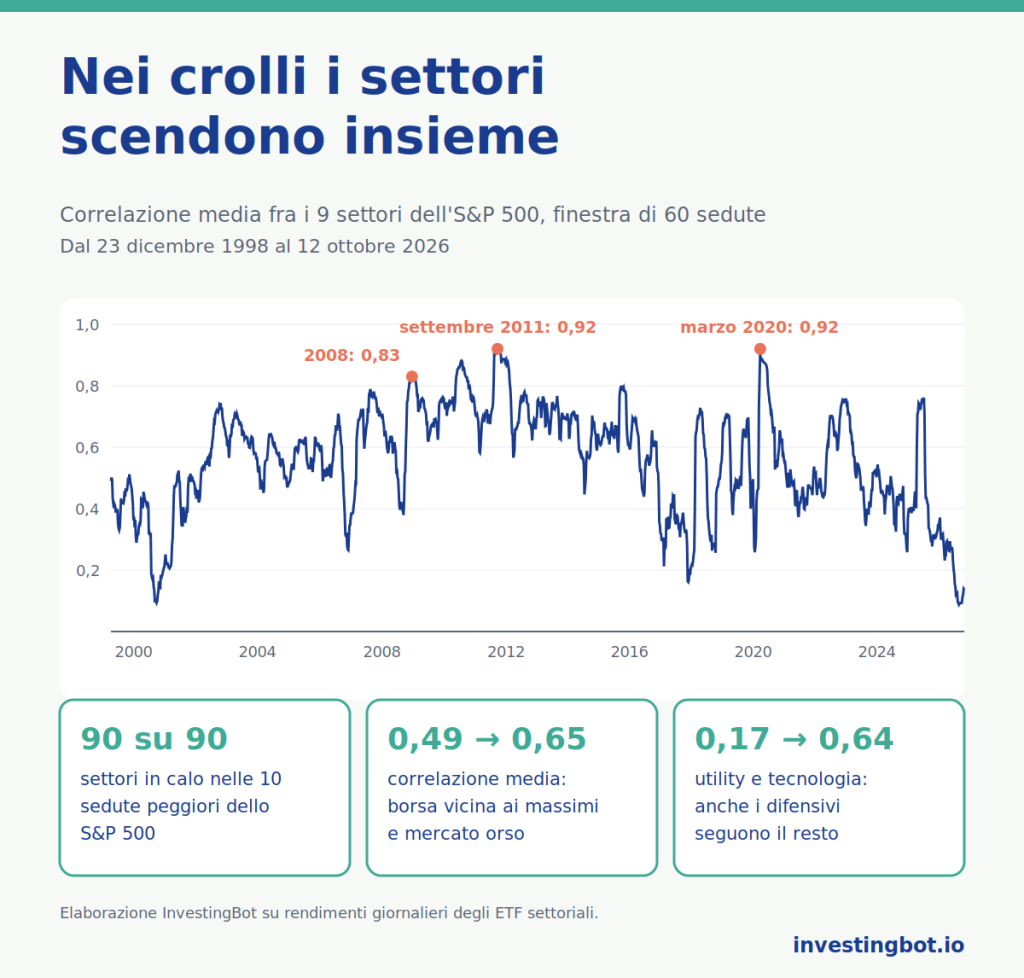
Abbiamo usato i rendimenti giornalieri dei nove fondi che replicano i settori storici dell’S&P 500 (energia, materiali, industria, beni voluttuari, beni di prima necessità, sanità, finanza, tecnologia, utility), dal 23 dicembre 1998 al 12 ottobre 2026: 6.992 sedute. Per ogni giorno abbiamo calcolato la correlazione media fra tutte le coppie di settori sulle 60 sedute precedenti.
| Momento del mercato | Correlazione media fra settori |
|---|---|
| Borsa entro il 5% dai massimi | 0,49 |
| Tutto il periodo (mediana) | 0,58 |
| Mercato orso (oltre il 20% sotto i massimi) | 0,65 |
| Picco del 2008 | 0,83 |
| Picco del 22 settembre 2011 | 0,92 |
| Picco del 16 marzo 2020 | 0,92 |
Lo stesso schema si ripete in ogni crisi: 0,74 nel crollo del 2000-2002, 0,83 nel 2008, 0,92 nel 2011 con la crisi del debito europeo, 0,92 nel marzo 2020, 0,76 nel 2022 e 0,77 nel 2025. Quando la borsa scende molto, i settori smettono di comportarsi come mercati diversi e diventano quasi un mercato solo.
Nei crolli scendono tutti
La correlazione media è un numero astratto. Più concreto è guardare le giornate peggiori:
- nelle 10 sedute peggiori dell’S&P 500 del periodo (sei nel 2008, tre nel marzo 2020, una nell’agosto 2011) tutti e nove i settori hanno chiuso in calo, 90 casi su 90;
- nelle 96 sedute in cui l’S&P 500 ha perso più del 3%, il 98,4% delle combinazioni settore-giorno è stato negativo, e tutti e nove i settori sono scesi insieme nell’87,5% dei casi.
Anche i settori considerati difensivi seguono il resto. La correlazione fra utility e tecnologia è 0,17 quando la borsa è vicina ai massimi e sale a 0,64 nei mercati orso; quella fra beni di prima necessità e tecnologia passa da 0,21 a 0,64. I difensivi di solito perdono meno, ma perdono.
Perché succede
Nei momenti di panico i motivi comuni prevalgono su quelli specifici. Gli investitori riducono il rischio in blocco e vendono quello che riescono a vendere; chi usa la leva deve rientrare; i fondi devono pagare i riscatti. Le notizie sui singoli settori contano meno della domanda che si pongono tutti nello stesso momento: quanto rischio voglio avere?
La letteratura lo documenta da tempo. François Longin (ESSEC) e Bruno Solnik (HEC Paris), in «Extreme Correlation of International Equity Markets» (Journal of Finance, 2001), hanno mostrato che fra le principali borse mondiali la correlazione aumenta nei mercati in forte calo, ma non in quelli in forte rialzo. Andrew Ang (Columbia) e Joseph Chen (University of Southern California), in «Asymmetric Correlations of Equity Portfolios» (Journal of Financial Economics, 2002), hanno trovato lo stesso squilibrio fra i titoli americani e il mercato.
C’è una cautela. Kristin Forbes e Roberto Rigobon (MIT), in «No Contagion, Only Interdependence» (Journal of Finance, 2002), hanno mostrato che una parte dell’aumento è un effetto statistico: quando la volatilità sale, la correlazione misurata sale anche se il legame di fondo non cambia. Per chi ha un portafoglio, però, la conseguenza è la stessa: i pezzi perdono insieme.
Azioni e obbligazioni: la diversificazione che può cambiare
Per molti anni la protezione vera è venuta da un’altra classe di attivo. Fra l’S&P 500 e i titoli di Stato americani a 7-10 anni, la correlazione è stata negativa in 20 anni su 25 dal 2002: -0,47 nel 2008, -0,51 nel 2020. Quando le azioni crollavano, le obbligazioni salivano.
Ma non è una legge. Nel 2022, con l’inflazione alta e i tassi in rapido rialzo, la correlazione è diventata +0,19 e azioni e obbligazioni sono scese insieme. In media è stata -0,35 dal 2003 al 2021 e +0,13 dal 2022 a oggi. Quanto può perdere un portafoglio quando le protezioni non funzionano lo abbiamo misurato nell’articolo su beta e drawdown.
Come usare la correlazione: le domande giuste
- Su quale periodo è misurata? Una media di cinque anni nasconde le crisi; conviene guardare anche come si è comportata nei periodi di forte calo.
- I settori che ho sono davvero diversi? Dal giugno 2018 la correlazione fra tecnologia e beni voluttuari è stata 0,81, fra tecnologia e comunicazioni 0,78, contro 0,39 fra tecnologia ed energia. Più settori non vuol dire più fonti di rischio.
- Cosa mi protegge in un crollo? Fra i settori azionari, poco. La diversificazione più robusta viene da classi di attivo diverse, e anche quella va verificata nel tempo.
- La correlazione di oggi è normale? Il 12 ottobre 2026 la correlazione media fra i settori era 0,14: dal 1998 valori sotto 0,2 si sono visti solo nel 3% delle sedute. Correlazioni così basse non durano nei periodi di stress.
- Mi interessa diversificare o ruotare? Quando i settori vanno ciascuno per conto suo, le differenze di rendimento si allargano. Ne parliamo nella guida alla rotazione settoriale.
Dove trovi questi numeri su InvestingBot
Nella pagina Correlazioni trovi la matrice degli undici settori dell’S&P 500 su periodi da un mese a cinque anni, con le coppie più e meno correlate e una soglia di 0,75 oltre la quale due settori sono segnalati come poco utili a diversificare. Puoi scegliere due settori e vedere la loro correlazione mobile su finestre da 20 a 90 sedute, per capire se il legame di oggi è quello di sempre. La matrice si può aprire nella Chat AI con i dati già caricati.
In sintesi
- La correlazione misura quanto due investimenti si muovono insieme, da -1 a +1.
- Fra i nove settori storici dell’S&P 500 è stata in media 0,49 con la borsa vicino ai massimi e 0,65 nei mercati orso, con picchi di 0,92 nel 2011 e nel marzo 2020.
- Nelle 10 sedute peggiori dal 1998 tutti e nove i settori sono scesi insieme, 90 casi su 90.
- Il beneficio della diversificazione fra settori si è ridotto da circa il 30% al 13% nei mercati orso.
- Azioni e obbligazioni hanno avuto correlazione negativa in 20 anni su 25, ma nel 2022 sono scese insieme.
- La diversificazione va giudicata su come si comporta nei crolli, non sulla media.
Cos’è la correlazione fra azioni?
È un numero fra -1 e +1 che misura quanto i rendimenti di due titoli o settori si muovono insieme. Vicino a +1 si muovono nella stessa direzione, vicino a 0 in modo indipendente, sotto 0 in direzioni opposte.
Perché la correlazione aumenta nei crolli?
Nei momenti di panico gli investitori riducono il rischio in blocco e vendono un po’ di tutto, e i motivi comuni contano più di quelli dei singoli settori. In parte è anche un effetto statistico della volatilità più alta. Sui nostri dati la correlazione media fra settori è passata da 0,49 a 0,65 nei mercati orso.
I settori difensivi proteggono in un crollo?
Di solito perdono meno, ma perdono. La correlazione fra utility e tecnologia sale da 0,17 a 0,64 nei mercati orso, e nelle 10 sedute peggiori dello S&P 500 dal 1998 tutti i settori sono scesi.
Le obbligazioni diversificano sempre le azioni?
Non sempre. Dal 2002 la correlazione fra azioni americane e titoli di Stato a 7-10 anni è stata negativa in 20 anni su 25, ma nel 2022, con inflazione e tassi in rialzo, è stata positiva e le due classi sono scese insieme.
Su quale periodo conviene misurare la correlazione?
Conviene guardarne più di uno: una media su più anni dice il legame di fondo, una finestra mobile di 60 sedute mostra come cambia nel tempo, e il comportamento nei periodi di forte calo dice quanto vale davvero la diversificazione.
Una correlazione bassa è sempre un buon segno?
È un buon segno per la diversificazione, ma non va data per scontata. Il 12 ottobre 2026 la correlazione media fra i settori era 0,14, un livello raro, e nei periodi di stress le correlazioni basse tendono a salire rapidamente.