



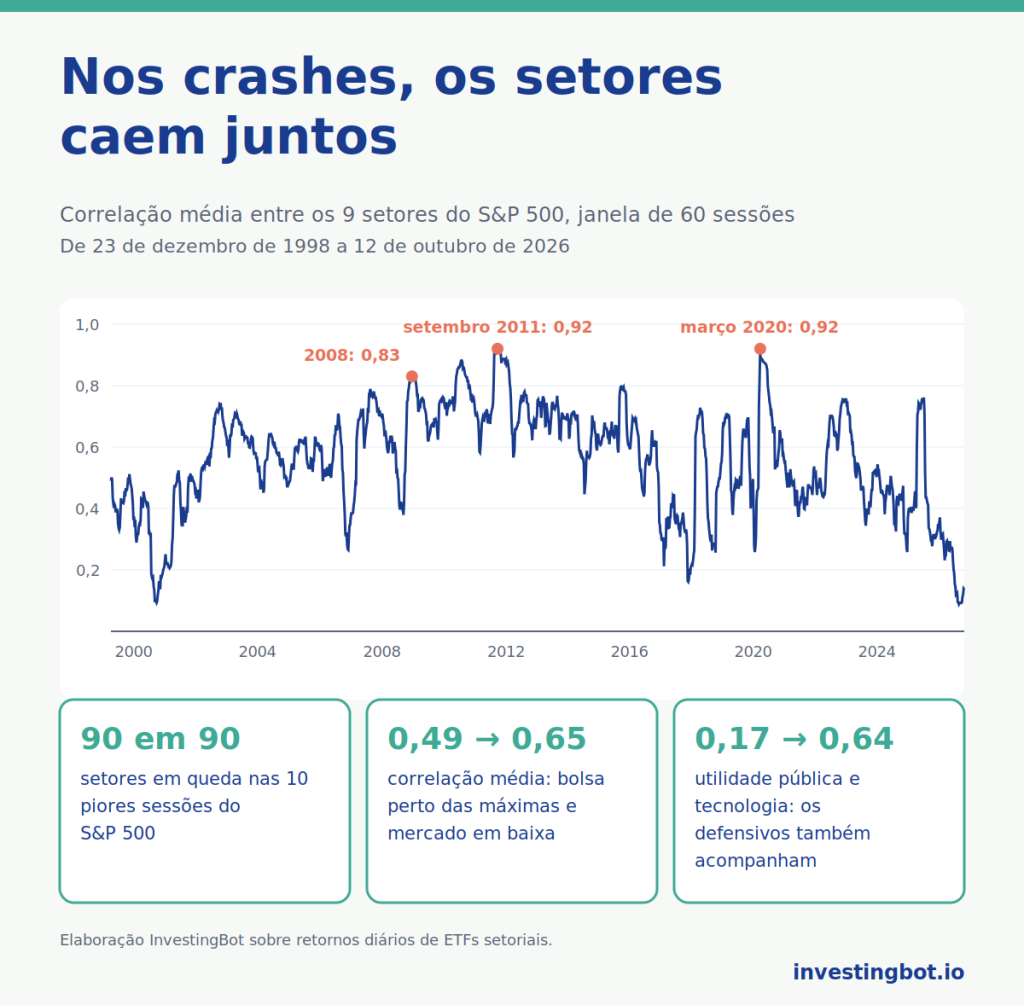
A correlação mede o quanto dois investimentos se movem juntos: perto de 1 sobem e caem ao mesmo tempo, perto de 0 cada um segue o seu caminho. O problema é que ela não fica parada. Nos nossos dados, nas 10 piores sessões do S&P 500 desde 1998 os nove setores históricos caíram todos juntos, 90 casos em 90: diversificar entre setores protege menos justamente quando mais se precisa.
O que é a correlação, em poucas palavras
A correlação é um número entre -1 e +1 calculado sobre os retornos de duas ações, setores ou classes de ativos no mesmo período:
- perto de +1: quando um sobe o outro também sobe, quando um cai o outro também cai;
- perto de 0: os dois movimentos não têm ligação, e manter os dois investimentos reduz as oscilações;
- abaixo de 0: tendem a ir em direções opostas, e um amortece as perdas do outro.
O período de medição conta. Uma correlação calculada sobre cinco anos descreve a média; uma calculada sobre as últimas 60 sessões descreve o momento, e muda muito mais.
Por que importa para a diversificação
A ideia de que o risco de uma carteira não é a soma dos riscos de cada ativo vem de Harry Markowitz, «Portfolio Selection» (Journal of Finance, 1952): o que conta é como os ativos se movem uns em relação aos outros. Quanto mais baixa a correlação, mais as oscilações se compensam e menos a carteira oscila do que as suas partes.
Os nossos dados mostram isso. Uma carteira dividida em partes iguais entre os nove setores oscilou em média 70% do que oscilava o setor típico quando a bolsa estava perto das máximas: uma economia de cerca de 30%. Nos mercados em baixa, a relação subiu para 87%: a economia caiu para 13%.
Os nossos dados: 28 anos de setores americanos
Usamos os retornos diários dos nove fundos que replicam os setores históricos do S&P 500 (energia, materiais, indústria, consumo discricionário, consumo básico, saúde, financeiro, tecnologia, serviços de utilidade pública), de 23 de dezembro de 1998 a 12 de outubro de 2026: 6.992 sessões. Para cada dia calculamos a correlação média entre todos os pares de setores nas 60 sessões anteriores.
| Momento do mercado | Correlação média entre setores |
|---|---|
| Bolsa a menos de 5% das máximas | 0,49 |
| Todo o período (mediana) | 0,58 |
| Mercado em baixa (mais de 20% abaixo das máximas) | 0,65 |
| Pico de 2008 | 0,83 |
| Pico de 22 de setembro de 2011 | 0,92 |
| Pico de 16 de março de 2020 | 0,92 |
O mesmo padrão se repete em cada crise: 0,74 no crash de 2000-2002, 0,83 em 2008, 0,92 em 2011 com a crise da dívida europeia, 0,92 em março de 2020, 0,76 em 2022 e 0,77 em 2025. Quando a bolsa cai forte, os setores deixam de se comportar como mercados diferentes e passam a ser quase um mercado só.
Nos crashes, tudo cai
Uma correlação média é um número abstrato. Os piores dias são mais concretos:
- nas 10 piores sessões do S&P 500 no período (seis em 2008, três em março de 2020, uma em agosto de 2011) os nove setores fecharam em queda, 90 casos em 90;
- nas 96 sessões em que o S&P 500 perdeu mais de 3%, 98,4% das combinações setor-dia foram negativas, e os nove setores caíram juntos em 87,5% dos casos.
Até os setores considerados defensivos acompanham o resto. A correlação entre serviços de utilidade pública e tecnologia é de 0,17 quando a bolsa está perto das máximas e sobe para 0,64 nos mercados em baixa; entre consumo básico e tecnologia passa de 0,21 para 0,64. Os defensivos costumam perder menos, mas perdem.
Por que acontece
Nos momentos de pânico, os motivos comuns pesam mais do que os específicos. Os investidores reduzem o risco em bloco e vendem o que conseguem vender; quem investe alavancado precisa reduzir posições; os fundos precisam pagar os resgates. As notícias de cada setor contam menos do que a pergunta que todos fazem ao mesmo tempo: quanto risco eu quero ter?
A pesquisa documenta isso há muito tempo. François Longin (ESSEC) e Bruno Solnik (HEC Paris), em «Extreme Correlation of International Equity Markets» (Journal of Finance, 2001), mostraram que entre as principais bolsas do mundo a correlação aumenta nos mercados em forte queda, mas não nos de forte alta. Andrew Ang (Columbia) e Joseph Chen (University of Southern California), em «Asymmetric Correlations of Equity Portfolios» (Journal of Financial Economics, 2002), encontraram o mesmo desequilíbrio entre as ações americanas e o mercado.
Há uma ressalva. Kristin Forbes e Roberto Rigobon (MIT), em «No Contagion, Only Interdependence» (Journal of Finance, 2002), mostraram que parte do aumento é um efeito estatístico: quando a volatilidade sobe, a correlação medida sobe mesmo que a ligação de fundo não mude. Para quem tem uma carteira, porém, a consequência é a mesma: as partes perdem juntas.
Ações e títulos: uma diversificação que pode mudar
Durante muitos anos a proteção verdadeira veio de outra classe de ativos. Entre o S&P 500 e os títulos do Tesouro americano de 7-10 anos, a correlação foi negativa em 20 anos em 25 desde 2002: -0,47 em 2008, -0,51 em 2020. Quando as ações desabavam, os títulos subiam.
Mas não é uma lei. Em 2022, com inflação alta e juros subindo rápido, a correlação passou a +0,19 e ações e títulos caíram juntos. Em média foi de -0,35 de 2003 a 2021 e de +0,13 de 2022 até hoje. Quanto uma carteira pode perder quando as proteções não funcionam é o que medimos no artigo sobre beta e drawdown.
Como usar a correlação: as perguntas certas
- Sobre que período ela é medida? Uma média de cinco anos esconde as crises; vale a pena olhar também como se comportou nos períodos de forte queda.
- Os meus setores são mesmo diferentes? Desde junho de 2018 a correlação entre tecnologia e consumo discricionário foi de 0,81, entre tecnologia e comunicações de 0,78, contra 0,39 entre tecnologia e energia. Mais setores não significa mais fontes de risco.
- O que me protege num crash? Entre os setores de ações, pouco. A diversificação mais sólida vem de classes de ativos diferentes, e também essa precisa ser verificada ao longo do tempo.
- A correlação de hoje é normal? Em 12 de outubro de 2026 a correlação média entre os setores era de 0,14: desde 1998, valores abaixo de 0,2 apareceram em apenas 3% das sessões. Correlações tão baixas não duram nos períodos de tensão.
- Quero diversificar ou fazer rotação? Quando cada setor segue o seu caminho, as diferenças de retorno aumentam. Falamos disso no guia de rotação setorial.
Onde encontrar estes números no InvestingBot
Na página Correlações você encontra a matriz dos onze setores do S&P 500 em períodos de um mês a cinco anos, com os pares mais e menos correlacionados e um limite de 0,75 acima do qual dois setores são sinalizados como pouco úteis para diversificar. Você pode escolher dois setores e ver a sua correlação móvel em janelas de 20 a 90 sessões, para entender se a ligação de hoje é a de sempre. A matriz pode ser aberta no Chat IA com os dados já carregados.
Em resumo
- A correlação mede o quanto dois investimentos se movem juntos, de -1 a +1.
- Entre os nove setores históricos do S&P 500 foi em média de 0,49 com a bolsa perto das máximas e de 0,65 nos mercados em baixa, com picos de 0,92 em 2011 e em março de 2020.
- Nas 10 piores sessões desde 1998 os nove setores caíram juntos, 90 casos em 90.
- O benefício de diversificar entre setores caiu de cerca de 30% para 13% nos mercados em baixa.
- Ações e títulos tiveram correlação negativa em 20 anos em 25, mas em 2022 caíram juntos.
- A diversificação deve ser julgada pelo comportamento nos crashes, não pela média.
O que é a correlação entre ações?
É um número entre -1 e +1 que mede o quanto os retornos de duas ações ou setores se movem juntos. Perto de +1 movem-se na mesma direção, perto de 0 de forma independente, abaixo de 0 em direções opostas.
Por que a correlação aumenta nos crashes?
Nos momentos de pânico os investidores reduzem o risco em bloco e vendem um pouco de tudo, e os motivos comuns pesam mais do que os de cada setor. Em parte é também um efeito estatístico da volatilidade mais alta. Nos nossos dados, a correlação média entre setores passou de 0,49 para 0,65 nos mercados em baixa.
Os setores defensivos protegem num crash?
Costumam perder menos, mas perdem. A correlação entre serviços de utilidade pública e tecnologia sobe de 0,17 para 0,64 nos mercados em baixa, e nas 10 piores sessões do S&P 500 desde 1998 todos os setores caíram.
Os títulos diversificam sempre as ações?
Nem sempre. Desde 2002 a correlação entre ações americanas e títulos do Tesouro de 7-10 anos foi negativa em 20 anos em 25, mas em 2022, com inflação e juros em alta, foi positiva e as duas classes de ativos caíram juntas.
Sobre que período convém medir a correlação?
Vale a pena olhar mais de um: uma média de vários anos mostra a ligação de fundo, uma janela móvel de 60 sessões mostra como ela muda ao longo do tempo, e o comportamento nos períodos de forte queda mostra quanto a diversificação vale de verdade.
Uma correlação baixa é sempre um bom sinal?
É um bom sinal para a diversificação, mas não deve ser dada como certa. Em 12 de outubro de 2026 a correlação média entre os setores era de 0,14, um nível raro, e nos períodos de tensão as correlações baixas costumam subir depressa.