



La correlación mide cuánto se mueven juntas dos inversiones: cerca de 1 suben y bajan a la vez, cerca de 0 cada una va por su lado. El problema es que no se queda quieta. Con nuestros datos, en las 10 peores sesiones del S&P 500 desde 1998 los nueve sectores históricos cayeron todos juntos, 90 casos de 90: diversificar entre sectores protege menos justo cuando más falta hace.
Qué es la correlación, en pocas palabras
La correlación es un número entre -1 y +1 calculado sobre los rendimientos de dos acciones, sectores o clases de activo en el mismo periodo:
- cerca de +1: cuando uno sube el otro también sube, y cuando uno baja también baja el otro;
- cerca de 0: los dos movimientos no tienen relación, y tener ambas inversiones reduce las oscilaciones;
- por debajo de 0: tienden a ir en direcciones opuestas, y una amortigua las pérdidas de la otra.
El periodo de medición importa. Una correlación calculada sobre cinco años describe la media; una calculada sobre las últimas 60 sesiones describe el momento, y cambia mucho más.
Por qué importa para la diversificación
La idea de que el riesgo de una cartera no es la suma de los riesgos de cada título se remonta a Harry Markowitz, «Portfolio Selection» (Journal of Finance, 1952): lo que cuenta es cómo se mueven los títulos unos respecto a otros. Cuanto más baja es la correlación, más se compensan las oscilaciones y menos oscila la cartera que sus partes.
Se ve en nuestros datos. Una cartera repartida a partes iguales entre los nueve sectores osciló de media el 70% de lo que oscilaba el sector típico cuando la bolsa estaba cerca de sus máximos: un ahorro de alrededor del 30%. En los mercados bajistas, la relación subió al 87%: el ahorro se redujo al 13%.
Nuestros datos: 28 años de sectores estadounidenses
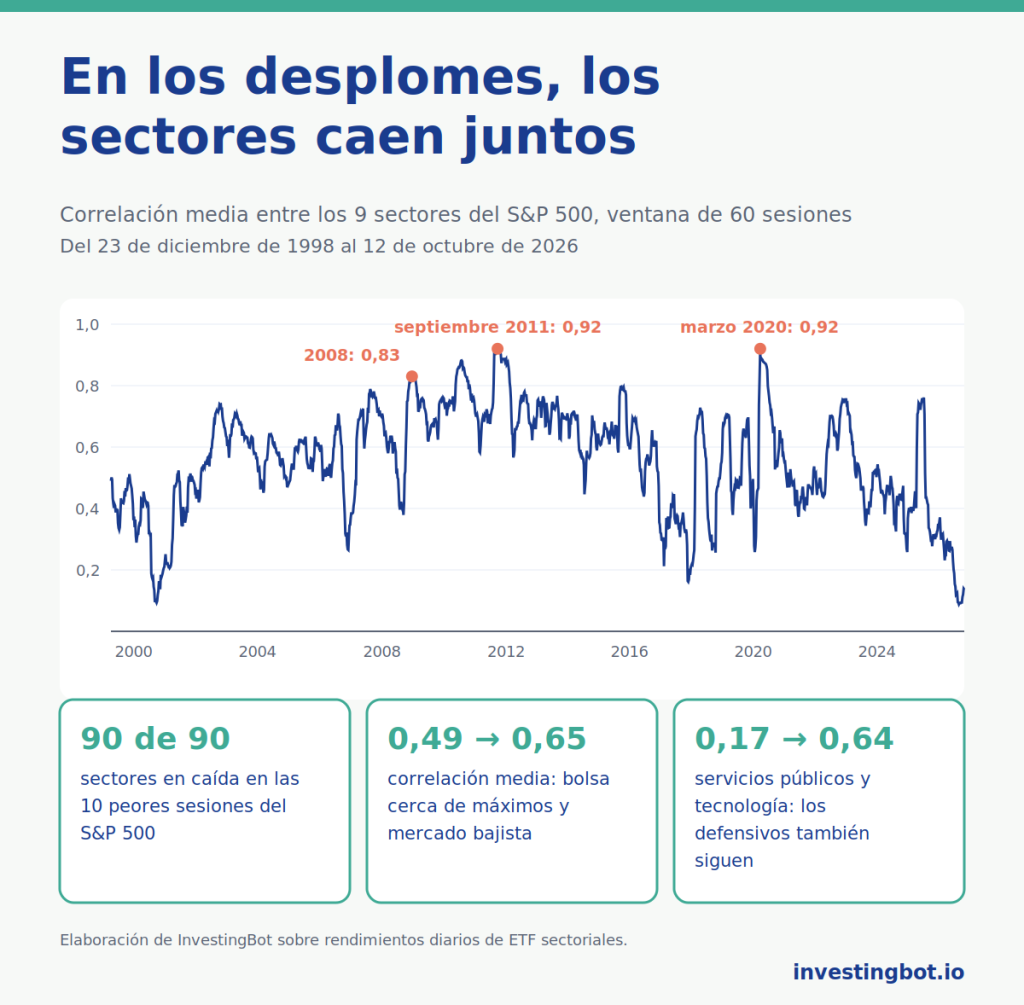
Usamos los rendimientos diarios de los nueve fondos que replican los sectores históricos del S&P 500 (energía, materiales, industria, consumo discrecional, consumo básico, salud, finanzas, tecnología, servicios públicos), del 23 de diciembre de 1998 al 12 de octubre de 2026: 6.992 sesiones. Para cada día calculamos la correlación media entre todos los pares de sectores en las 60 sesiones anteriores.
| Momento del mercado | Correlación media entre sectores |
|---|---|
| Bolsa a menos del 5% de sus máximos | 0,49 |
| Todo el periodo (mediana) | 0,58 |
| Mercado bajista (más del 20% por debajo de los máximos) | 0,65 |
| Pico de 2008 | 0,83 |
| Pico del 22 de septiembre de 2011 | 0,92 |
| Pico del 16 de marzo de 2020 | 0,92 |
El mismo patrón se repite en cada crisis: 0,74 en el desplome de 2000-2002, 0,83 en 2008, 0,92 en 2011 con la crisis de la deuda europea, 0,92 en marzo de 2020, 0,76 en 2022 y 0,77 en 2025. Cuando la bolsa cae con fuerza, los sectores dejan de comportarse como mercados distintos y se convierten casi en uno solo.
En los desplomes cae todo
Una correlación media es un número abstracto. Las peores jornadas son más concretas:
- en las 10 peores sesiones del S&P 500 del periodo (seis en 2008, tres en marzo de 2020, una en agosto de 2011) los nueve sectores cerraron en negativo, 90 casos de 90;
- en las 96 sesiones en que el S&P 500 perdió más del 3%, el 98,4% de las combinaciones sector-día fue negativo, y los nueve sectores cayeron juntos en el 87,5% de los casos.
Incluso los sectores considerados defensivos siguen al resto. La correlación entre servicios públicos y tecnología es de 0,17 cuando la bolsa está cerca de sus máximos y sube a 0,64 en los mercados bajistas; la de consumo básico y tecnología pasa de 0,21 a 0,64. Los defensivos suelen perder menos, pero pierden.
Por qué ocurre
En los momentos de pánico, los motivos comunes pesan más que los específicos. Los inversores reducen el riesgo en bloque y venden lo que pueden vender; quien invierte con apalancamiento tiene que reducir posiciones; los fondos tienen que atender reembolsos. Las noticias de cada sector importan menos que la pregunta que todos se hacen al mismo tiempo: ¿cuánto riesgo quiero tener?
La investigación lo documenta desde hace tiempo. François Longin (ESSEC) y Bruno Solnik (HEC París), en «Extreme Correlation of International Equity Markets» (Journal of Finance, 2001), mostraron que entre las principales bolsas del mundo la correlación aumenta en los mercados con fuertes caídas, pero no en los de fuertes subidas. Andrew Ang (Columbia) y Joseph Chen (University of Southern California), en «Asymmetric Correlations of Equity Portfolios» (Journal of Financial Economics, 2002), encontraron el mismo desequilibrio entre las acciones estadounidenses y el mercado.
Hay una advertencia. Kristin Forbes y Roberto Rigobon (MIT), en «No Contagion, Only Interdependence» (Journal of Finance, 2002), mostraron que parte del aumento es un efecto estadístico: cuando la volatilidad sube, la correlación medida sube aunque el vínculo de fondo no cambie. Para quien tiene una cartera, sin embargo, la consecuencia es la misma: las piezas pierden juntas.
Acciones y bonos: una diversificación que puede cambiar
Durante muchos años la protección real llegó de otra clase de activo. Entre el S&P 500 y los bonos del Tesoro estadounidense a 7-10 años, la correlación fue negativa en 20 años de 25 desde 2002: -0,47 en 2008, -0,51 en 2020. Cuando las acciones se desplomaban, los bonos subían.
Pero no es una ley. En 2022, con la inflación alta y los tipos subiendo con rapidez, la correlación pasó a +0,19 y acciones y bonos cayeron juntos. De media fue -0,35 de 2003 a 2021 y +0,13 de 2022 hasta hoy. Cuánto puede perder una cartera cuando las protecciones no funcionan lo medimos en el artículo sobre beta y drawdown.
Cómo usar la correlación: las preguntas correctas
- ¿Sobre qué periodo se mide? Una media de cinco años esconde las crisis; conviene mirar también cómo se comportó en los periodos de fuertes caídas.
- ¿Mis sectores son realmente distintos? Desde junio de 2018 la correlación entre tecnología y consumo discrecional ha sido de 0,81, entre tecnología y comunicaciones de 0,78, frente a 0,39 entre tecnología y energía. Más sectores no significa más fuentes de riesgo.
- ¿Qué me protege en un desplome? Entre los sectores de renta variable, poco. La diversificación más sólida viene de clases de activo distintas, y también esa hay que comprobarla con el tiempo.
- ¿Es normal la correlación de hoy? El 12 de octubre de 2026 la correlación media entre sectores era de 0,14: desde 1998, valores por debajo de 0,2 solo se han visto en el 3% de las sesiones. Correlaciones tan bajas no duran en los periodos de tensión.
- ¿Quiero diversificar o rotar? Cuando cada sector va por su lado, las diferencias de rendimiento se amplían. Lo explicamos en la guía de rotación sectorial.
Dónde encontrar estos números en InvestingBot
En la página Correlaciones encontrarás la matriz de los once sectores del S&P 500 en periodos de un mes a cinco años, con los pares más y menos correlacionados y un umbral de 0,75 por encima del cual dos sectores se señalan como poco útiles para diversificar. Puedes elegir dos sectores y ver su correlación móvil en ventanas de 20 a 90 sesiones, para saber si el vínculo de hoy es el de siempre. La matriz se puede abrir en el Chat IA con los datos ya cargados.
En resumen
- La correlación mide cuánto se mueven juntas dos inversiones, de -1 a +1.
- Entre los nueve sectores históricos del S&P 500 fue de media 0,49 con la bolsa cerca de sus máximos y 0,65 en los mercados bajistas, con picos de 0,92 en 2011 y en marzo de 2020.
- En las 10 peores sesiones desde 1998 los nueve sectores cayeron juntos, 90 casos de 90.
- El beneficio de diversificar entre sectores se redujo de alrededor del 30% al 13% en los mercados bajistas.
- Acciones y bonos tuvieron correlación negativa en 20 años de 25, pero en 2022 cayeron juntos.
- La diversificación se juzga por cómo se comporta en los desplomes, no por la media.
¿Qué es la correlación entre acciones?
Es un número entre -1 y +1 que mide cuánto se mueven juntos los rendimientos de dos acciones o sectores. Cerca de +1 se mueven en la misma dirección, cerca de 0 de forma independiente, por debajo de 0 en direcciones opuestas.
¿Por qué aumenta la correlación en los desplomes?
En los momentos de pánico los inversores reducen el riesgo en bloque y venden un poco de todo, y los motivos comunes pesan más que los de cada sector. En parte es también un efecto estadístico de la mayor volatilidad. Con nuestros datos, la correlación media entre sectores pasó de 0,49 a 0,65 en los mercados bajistas.
¿Protegen los sectores defensivos en un desplome?
Suelen perder menos, pero pierden. La correlación entre servicios públicos y tecnología sube de 0,17 a 0,64 en los mercados bajistas, y en las 10 peores sesiones del S&P 500 desde 1998 cayeron todos los sectores.
¿Los bonos diversifican siempre las acciones?
No siempre. Desde 2002 la correlación entre las acciones estadounidenses y los bonos del Tesoro a 7-10 años fue negativa en 20 años de 25, pero en 2022, con la inflación y los tipos al alza, fue positiva y las dos clases de activo cayeron juntas.
¿Sobre qué periodo conviene medir la correlación?
Conviene mirar más de uno: una media de varios años muestra el vínculo de fondo, una ventana móvil de 60 sesiones muestra cómo cambia con el tiempo, y el comportamiento en los periodos de fuertes caídas muestra cuánto vale de verdad la diversificación.
¿Una correlación baja es siempre una buena señal?
Es una buena señal para la diversificación, pero no hay que darla por hecha. El 12 de octubre de 2026 la correlación media entre sectores era de 0,14, un nivel poco habitual, y en los periodos de tensión las correlaciones bajas suelen subir con rapidez.