



Korelacja mierzy, w jakim stopniu dwie inwestycje poruszają się razem: blisko 1 rosną i spadają jednocześnie, blisko 0 każda idzie własną drogą. Problem w tym, że nie stoi w miejscu. W naszych danych podczas 10 najgorszych sesji S&P 500 od 1998 roku wszystkie dziewięć klasycznych sektorów spadło razem, 90 przypadków na 90: dywersyfikacja między sektorami chroni najsłabiej wtedy, gdy jest najbardziej potrzebna.
Czym jest korelacja, w skrócie
Korelacja to liczba od -1 do +1 obliczana na podstawie stóp zwrotu dwóch akcji, sektorów lub klas aktywów w tym samym okresie:
- blisko +1: gdy jedna rośnie, druga też rośnie, a gdy jedna spada, spada również druga;
- blisko 0: oba ruchy nie mają ze sobą związku, a połączenie obu inwestycji zmniejsza wahania;
- poniżej 0: zwykle poruszają się w przeciwnych kierunkach, a jedna łagodzi straty drugiej.
Liczy się okres pomiaru. Korelacja obliczona na pięciu latach opisuje średnią; obliczona na ostatnich 60 sesjach opisuje bieżący moment i zmienia się znacznie bardziej.
Dlaczego ma znaczenie dla dywersyfikacji
Pomysł, że ryzyko portfela nie jest sumą ryzyk poszczególnych pozycji, pochodzi od Harry’ego Markowitza, „Portfolio Selection” (Journal of Finance, 1952): liczy się to, jak walory poruszają się względem siebie. Im niższa korelacja, tym bardziej wahania się znoszą i tym mniej waha się portfel niż jego składniki.
Widać to w naszych danych. Portfel podzielony po równo między dziewięć sektorów wahał się średnio o 70% tyle, co typowy sektor, gdy giełda była blisko szczytów: oszczędność rzędu 30%. W bessie ten stosunek wzrósł do 87%: oszczędność spadła do 13%.
Nasze dane: 28 lat amerykańskich sektorów
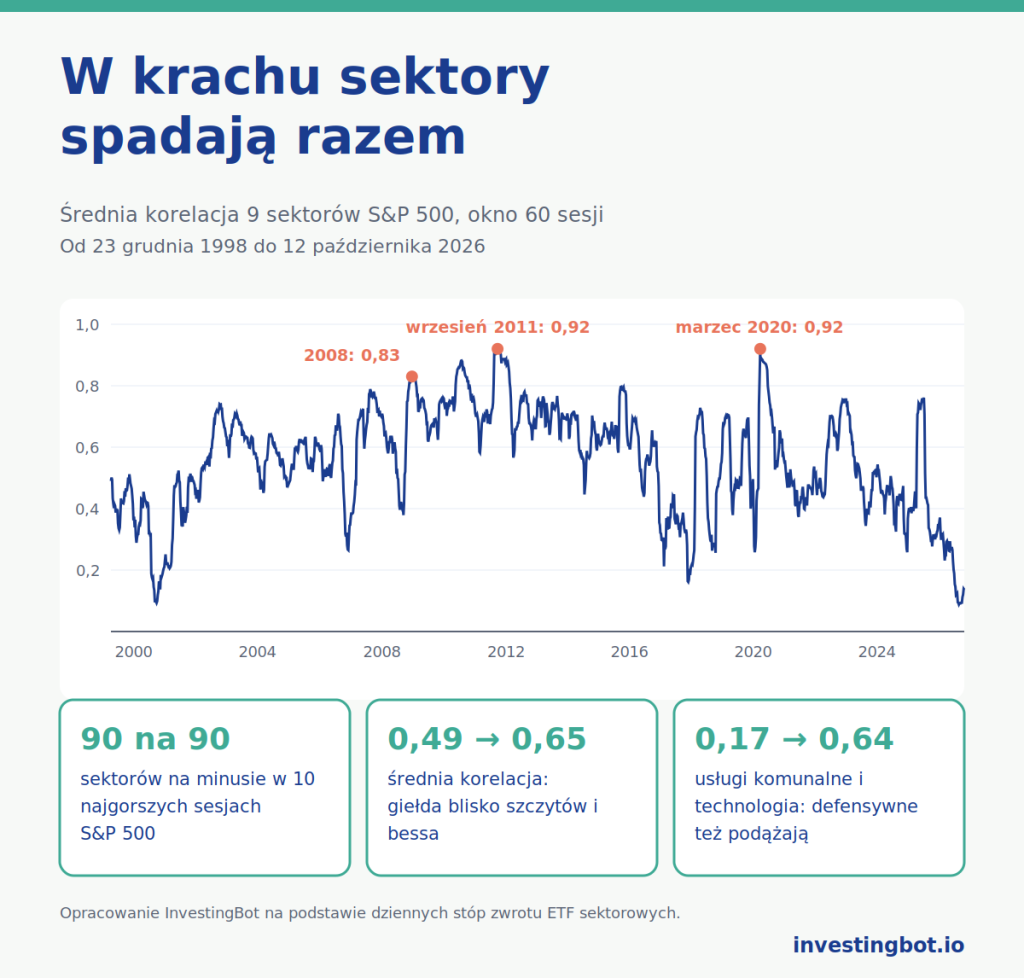
Wykorzystaliśmy dzienne stopy zwrotu dziewięciu funduszy odwzorowujących klasyczne sektory S&P 500 (energia, surowce, przemysł, dobra cykliczne, dobra podstawowe, ochrona zdrowia, finanse, technologia, usługi komunalne) od 23 grudnia 1998 do 12 października 2026: 6992 sesje. Dla każdego dnia obliczyliśmy średnią korelację wszystkich par sektorów z poprzednich 60 sesji.
| Moment rynku | Średnia korelacja między sektorami |
|---|---|
| Giełda nie więcej niż 5% poniżej szczytów | 0,49 |
| Cały okres (mediana) | 0,58 |
| Bessa (ponad 20% poniżej szczytów) | 0,65 |
| Szczyt w 2008 roku | 0,83 |
| Szczyt 22 września 2011 | 0,92 |
| Szczyt 16 marca 2020 | 0,92 |
Ten sam schemat powtarza się w każdym kryzysie: 0,74 podczas krachu z lat 2000-2002, 0,83 w 2008 roku, 0,92 w 2011 roku podczas europejskiego kryzysu zadłużenia, 0,92 w marcu 2020, 0,76 w 2022 roku i 0,77 w 2025 roku. Gdy giełda mocno spada, sektory przestają zachowywać się jak różne rynki i stają się niemal jednym.
W krachu spada wszystko
Średnia korelacja to abstrakcyjna liczba. Konkretniejsze są najgorsze dni:
- podczas 10 najgorszych sesji S&P 500 w tym okresie (sześć w 2008 roku, trzy w marcu 2020, jedna w sierpniu 2011) wszystkie dziewięć sektorów zakończyło dzień na minusie, 90 przypadków na 90;
- podczas 96 sesji, w których S&P 500 stracił ponad 3%, 98,4% kombinacji sektor-dzień było ujemnych, a wszystkie dziewięć sektorów spadło razem w 87,5% przypadków.
Nawet sektory uznawane za defensywne podążają za resztą. Korelacja między usługami komunalnymi a technologią wynosi 0,17, gdy giełda jest blisko szczytów, i rośnie do 0,64 w bessie; między dobrami podstawowymi a technologią rośnie z 0,21 do 0,64. Spółki defensywne zwykle tracą mniej, ale tracą.
Dlaczego tak się dzieje
W chwilach paniki wspólne przyczyny przeważają nad szczególnymi. Inwestorzy ograniczają ryzyko hurtem i sprzedają to, co da się sprzedać; ci, którzy grają na dźwigni, muszą zmniejszać pozycje; fundusze muszą wypłacać umorzenia. Wiadomości o poszczególnych sektorach liczą się mniej niż pytanie, które wszyscy zadają sobie w tym samym czasie: ile ryzyka chcę mieć?
Badania dokumentują to od dawna. François Longin (ESSEC) i Bruno Solnik (HEC Paris) w pracy „Extreme Correlation of International Equity Markets” (Journal of Finance, 2001) pokazali, że między największymi giełdami świata korelacja rośnie na mocno spadających rynkach, ale nie na mocno rosnących. Andrew Ang (Columbia) i Joseph Chen (University of Southern California) w pracy „Asymmetric Correlations of Equity Portfolios” (Journal of Financial Economics, 2002) znaleźli tę samą asymetrię między amerykańskimi akcjami a rynkiem.
Jest jedno zastrzeżenie. Kristin Forbes i Roberto Rigobon (MIT) w pracy „No Contagion, Only Interdependence” (Journal of Finance, 2002) pokazali, że część wzrostu to efekt statystyczny: gdy rośnie zmienność, mierzona korelacja rośnie, nawet jeśli podstawowy związek się nie zmienia. Dla posiadacza portfela skutek jest jednak taki sam: składniki tracą razem.
Akcje i obligacje: dywersyfikacja, która może się zmienić
Przez wiele lat prawdziwa ochrona pochodziła z innej klasy aktywów. Między S&P 500 a amerykańskimi obligacjami skarbowymi 7-10-letnimi korelacja była ujemna w 20 latach na 25 od 2002 roku: -0,47 w 2008, -0,51 w 2020. Gdy akcje się załamywały, obligacje rosły.
To jednak nie jest prawo. W 2022 roku, przy wysokiej inflacji i szybko rosnących stopach, korelacja wyniosła +0,19, a akcje i obligacje spadały razem. Średnio wynosiła -0,35 w latach 2003-2021 i +0,13 od 2022 roku do dziś. Ile może stracić portfel, gdy zabezpieczenia zawodzą, zmierzyliśmy w artykule o becie i drawdownie.
Jak korzystać z korelacji: właściwe pytania
- Na jakim okresie jest mierzona? Średnia z pięciu lat ukrywa kryzysy; warto sprawdzić także, jak zachowywała się w okresach silnych spadków.
- Czy moje sektory naprawdę się różnią? Od czerwca 2018 roku korelacja między technologią a dobrami cyklicznymi wynosiła 0,81, między technologią a komunikacją 0,78, wobec 0,39 między technologią a energią. Więcej sektorów nie oznacza więcej źródeł ryzyka.
- Co mnie chroni w krachu? Wśród sektorów akcyjnych niewiele. Trwalsza dywersyfikacja pochodzi z różnych klas aktywów, a i ją trzeba sprawdzać w czasie.
- Czy dzisiejsza korelacja jest normalna? 12 października 2026 średnia korelacja między sektorami wynosiła 0,14: od 1998 roku wartości poniżej 0,2 pojawiły się tylko w 3% sesji. Tak niskie korelacje nie utrzymują się w okresach napięć.
- Chcę dywersyfikować czy rotować? Gdy każdy sektor idzie własną drogą, różnice stóp zwrotu się powiększają. Piszemy o tym w przewodniku po rotacji sektorowej.
Gdzie znajdziesz te liczby w InvestingBot
Na stronie Korelacje znajdziesz macierz jedenastu sektorów S&P 500 dla okresów od jednego miesiąca do pięciu lat, z najbardziej i najmniej skorelowanymi parami oraz progiem 0,75, powyżej którego dwa sektory są oznaczane jako mało przydatne do dywersyfikacji. Możesz wybrać dwa sektory i zobaczyć ich kroczącą korelację w oknach od 20 do 90 sesji, aby sprawdzić, czy dzisiejszy związek jest taki jak zwykle. Macierz można otworzyć w Czacie AI z już załadowanymi danymi.
W skrócie
- Korelacja mierzy, w jakim stopniu dwie inwestycje poruszają się razem, od -1 do +1.
- Między dziewięcioma klasycznymi sektorami S&P 500 wynosiła średnio 0,49 przy giełdzie blisko szczytów i 0,65 w bessie, ze szczytami 0,92 w 2011 roku i w marcu 2020.
- Podczas 10 najgorszych sesji od 1998 roku wszystkie dziewięć sektorów spadło razem, 90 przypadków na 90.
- Korzyść z dywersyfikacji między sektorami zmalała w bessie z około 30% do 13%.
- Akcje i obligacje miały ujemną korelację w 20 latach na 25, ale w 2022 roku spadały razem.
- Dywersyfikację należy oceniać po tym, jak zachowuje się w krachu, a nie po średniej.
Czym jest korelacja między akcjami?
To liczba od -1 do +1, która mierzy, w jakim stopniu stopy zwrotu dwóch akcji lub sektorów poruszają się razem. Blisko +1 poruszają się w tym samym kierunku, blisko 0 niezależnie, poniżej 0 w przeciwnych kierunkach.
Dlaczego korelacja rośnie w krachu?
W chwilach paniki inwestorzy ograniczają ryzyko hurtem i sprzedają po trochu wszystkiego, a wspólne przyczyny liczą się bardziej niż te dotyczące poszczególnych sektorów. Częściowo to także efekt statystyczny wyższej zmienności. W naszych danych średnia korelacja między sektorami wzrosła w bessie z 0,49 do 0,65.
Czy sektory defensywne chronią w krachu?
Zwykle tracą mniej, ale tracą. Korelacja między usługami komunalnymi a technologią rośnie w bessie z 0,17 do 0,64, a podczas 10 najgorszych sesji S&P 500 od 1998 roku spadły wszystkie sektory.
Czy obligacje zawsze dywersyfikują akcje?
Nie zawsze. Od 2002 roku korelacja między amerykańskimi akcjami a obligacjami skarbowymi 7-10-letnimi była ujemna w 20 latach na 25, ale w 2022 roku, przy rosnącej inflacji i stopach, była dodatnia i obie klasy aktywów spadały razem.
Na jakim okresie warto mierzyć korelację?
Warto patrzeć na więcej niż jeden: średnia z kilku lat pokazuje podstawowy związek, kroczące okno 60 sesji pokazuje, jak zmienia się w czasie, a zachowanie w okresach silnych spadków pokazuje, ile naprawdę jest warta dywersyfikacja.
Czy niska korelacja to zawsze dobry znak?
Dla dywersyfikacji tak, ale nie należy jej traktować jako pewnika. 12 października 2026 średnia korelacja między sektorami wynosiła 0,14, co jest rzadkim poziomem, a w okresach napięć niskie korelacje zwykle szybko rosną.