



Una IPO è il momento in cui una società vende per la prima volta le sue azioni in borsa. È una notizia che fa rumore e invita a comprare subito. Eppure uno dei fatti più studiati della finanza dice che, in media, le società appena quotate rendono meno del mercato negli anni successivi. Sui nostri dati, le IPO americane dal 2021 al 2023 ancora quotate oggi hanno perso a tre anni una mediana del 77,7%, mentre il mercato saliva del 34,6%.
Cos’è una IPO, in poche parole
IPO sta per offerta pubblica iniziale: una società fino a quel momento privata vende azioni al pubblico e da quel giorno si scambia in borsa. Le strade principali sono tre:
- la quotazione classica, con banche che raccolgono gli ordini e fissano un prezzo d’offerta;
- la fusione con una SPAC, una società già quotata creata solo per comprarne un’altra;
- lo scorporo, quando un gruppo quota una sua parte come società autonoma.
Il prezzo d’offerta lo ottengono di solito solo gli investitori istituzionali. Chi compra in borsa paga il prezzo del primo giorno di scambi, che spesso è già diverso, e da lì partono i nostri conti.
Cosa dice la ricerca
Lo studio di riferimento è di Jay Ritter, pubblicato nel 1991 sul Journal of Finance: su 1.526 IPO americane fra il 1975 e il 1984, comprate alla chiusura del primo giorno e tenute per tre anni, il rendimento è stato sensibilmente inferiore a quello di società quotate simili. Ritter ha osservato anche che le società quotate negli anni di grande euforia, quando le IPO sono tante, sono andate peggio.
Nel 1995 Tim Loughran e Jay Ritter hanno allargato il campione a 4.753 IPO fra il 1970 e il 1990, nello studio intitolato «The New Issues Puzzle»: nei cinque anni dopo la quotazione le IPO hanno reso in media circa il 5% l’anno, e per avere la stessa ricchezza di chi aveva comprato società simili non quotate di recente sarebbe servito investire il 44% di soldi in più.
Non tutti la leggono allo stesso modo. Alon Brav e Paul Gompers, nel 1997, hanno mostrato che il distacco si riduce molto se le IPO si confrontano con società della stessa dimensione e dello stesso rapporto fra prezzo e patrimonio, e che le IPO sostenute da fondi di venture capital non hanno reso in modo significativamente peggiore. Il fenomeno si concentra nelle società piccole.
I nostri dati: le IPO americane dal 2021 al 2023
Abbiamo preso dalla SEC, l’autorità di borsa americana, tutte le società che hanno depositato il prospetto definitivo di un’IPO fra gennaio 2021 e giugno 2023, escludendo le società che pubblicavano già bilanci periodici (quindi già quotate), le SPAC e i fondi. Il risultato sono 625 IPO. Per ognuna abbiamo misurato il rendimento comprando alla chiusura del primo giorno di scambi, con i dividendi reinvestiti, e lo abbiamo confrontato con l’S&P 500 sulle stesse date.
| Anno della quotazione | IPO misurate | Rendimento mediano a tre anni | S&P 500 sulle stesse date | Quante hanno battuto il mercato |
|---|---|---|---|---|
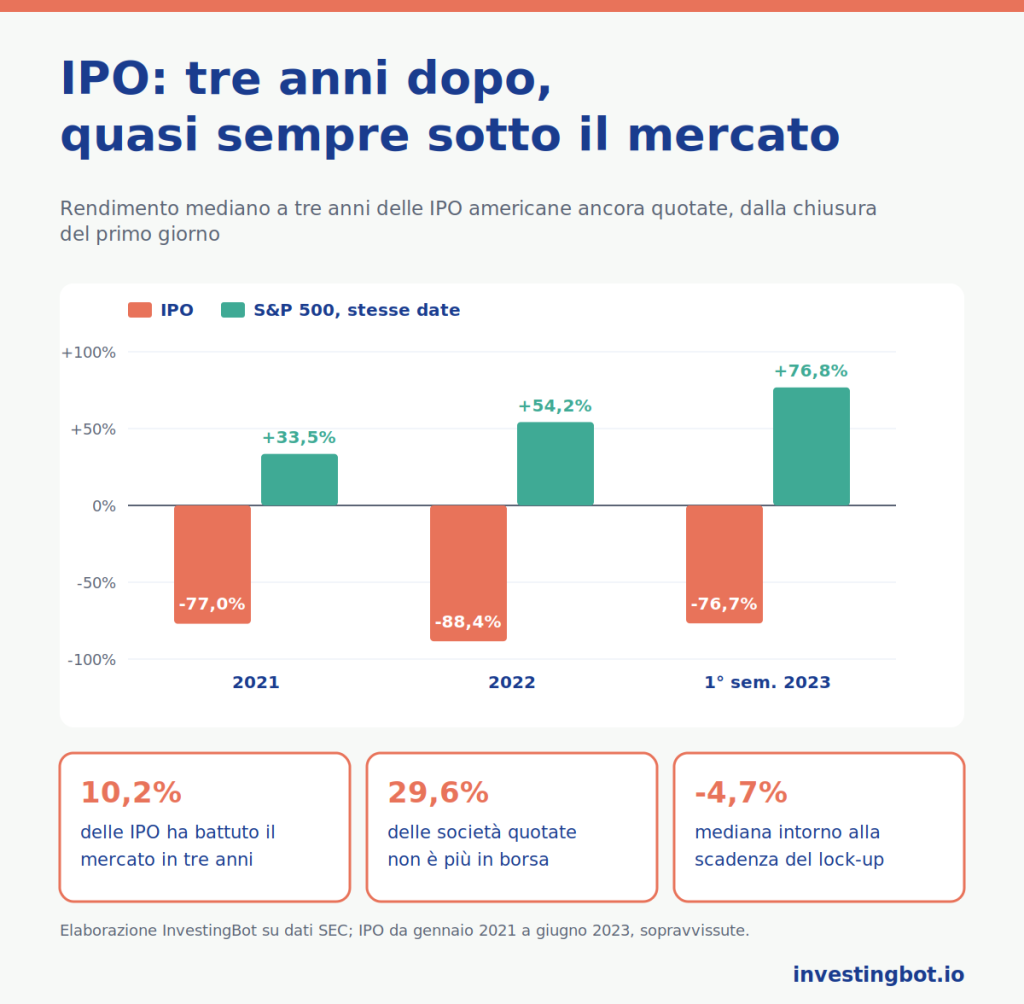
| 2021 | 238 | -77,0% | +33,5% | 8,8% |
| 2022 | 61 | -88,4% | +54,2% | 11,5% |
| Primo semestre 2023 | 43 | -76,7% | +76,8% | 16,3% |
| Totale | 342 | -77,7% | +34,6% | 10,2% |
Il rendimento mediano è quello della società che sta a metà della classifica: metà ha fatto meglio, metà peggio. Ogni IPO pesa allo stesso modo, la piccola come la grande.
Dei 625 titoli quotati in quel periodo, 185 oggi non si scambiano più in borsa: il 29,6%. Alcuni sono stati comprati da altre società, altri sono falliti o hanno lasciato la borsa. Per questi non abbiamo i prezzi, quindi le misure qui sopra riguardano solo le sopravvissute.
È un limite importante e va nella direzione opposta a quella che si potrebbe pensare: le società uscite dalla borsa per difficoltà hanno perso quasi sempre più di quelle rimaste. Il quadro vero, con tutte dentro, è quindi peggiore di quello che vedi in tabella.
Tre anni dopo: le sopravvissute
Fra le 342 sopravvissute che abbiamo potuto misurare:
- dopo un anno la mediana era a -62,4%, contro il -2,1% dell’S&P 500, e solo il 12,3% aveva battuto il mercato;
- dopo tre anni l’86,0% era in perdita e solo il 10,2% aveva fatto meglio del mercato;
- il 6,1% aveva più che raddoppiato: le grandi eccezioni esistono, ma sono poche e difficili da riconoscere al primo giorno.
Il 2021 è stato un anno di euforia, con un numero record di quotazioni e valutazioni molto alte, e il nostro campione ne porta il peso. È esattamente il caso che Ritter aveva descritto: le IPO degli anni affollati sono quelle che vanno peggio.
Il lock-up: cosa succede dopo sei mesi
Al momento della quotazione fondatori, dipendenti e investitori della prima ora si impegnano a non vendere per un periodo, di solito 180 giorni: è il lock-up. Quando scade, possono vendere. Field e Hanka, in uno studio del 2001, su 1.948 lock-up hanno misurato alla scadenza un calo medio dell’1,5% in tre giorni e un aumento duraturo degli scambi del 40%, più forte quando la società era finanziata da venture capital.
Sui nostri dati, fra la 170ª e la 190ª seduta di borsa dopo la quotazione, il periodo in cui scade di solito il lock-up, la mediana delle IPO è a -4,7% contro il +1,6% del mercato, e il 61,7% è sceso. È uno dei motivi per cui molti aspettano quella data prima di decidere.
Perché succede
- Le società scelgono il momento: si quotano quando il mercato paga bene la loro storia, cioè quando i prezzi sono alti.
- L’ottimismo iniziale: chi compra nei primi giorni paga spesso le attese migliori sulla crescita, e la realtà dei conti arriva dopo. Abbiamo parlato di questa tentazione nell’articolo sui bias che fanno perdere soldi.
- Pochi dati: i bilanci pre-quotazione stanno nel prospetto, ma non c’è ancora uno storico di trimestrali pubbliche su cui verificare le promesse.
- Più azioni in arrivo: con il lock-up e i successivi aumenti di capitale, l’offerta di azioni cresce proprio nei mesi successivi.
Non è una legge: è una media, con grandi eccezioni. Ma è il motivo per cui molti investitori aspettano la scadenza del lock-up e qualche trimestrale prima di decidere.
Le domande giuste prima di comprare una IPO
- Ho letto il prospetto? Crescita dei ricavi, margini, quanta cassa consuma, a cosa servono i soldi raccolti e chi vende le sue azioni.
- Quanto vale rispetto alle società simili già quotate? Una valutazione molto più alta va giustificata da una crescita molto più alta.
- Quando scade il lock-up? Comprare poco prima significa accettare la pressione di chi può finalmente vendere.
- Quante trimestrali ha già pubblicato? Le prime due o tre dicono se i numeri del prospetto reggono. Per capire se un’azienda genera cassa davvero, guarda il free cash flow.
- Sto comprando la società o la notizia? Il rumore del primo giorno non dice nulla sui prossimi tre anni.
Dove trovi le nuove quotazioni su InvestingBot
Le nuove quotazioni americane entrano nel nostro elenco anche se non fanno ancora parte di un indice, purché scambino da almeno 10 sedute e con volumi sufficienti. Nella scheda vedi da subito prezzo, volumi e andamento; i dati di bilancio compaiono quando la società pubblica i primi conti in un formato che possiamo verificare, di solito dopo la prima trimestrale per le americane e dopo il primo bilancio annuale per le estere. Finché mancano, non li sostituiamo con stime.
In sintesi
- In media le IPO hanno reso meno del mercato negli anni dopo la quotazione: lo mostrano Ritter nel 1991 e Loughran e Ritter nel 1995.
- Sulle IPO americane dal 2021 al 2023 ancora quotate, a tre anni la mediana è a -77,7% contro il +34,6% dell’S&P 500.
- Solo il 10,2% ha battuto il mercato, e il 29,6% delle società quotate in quel periodo non è più in borsa.
- Intorno alla scadenza del lock-up la mediana è scesa del 4,7%.
- Il fenomeno è più forte negli anni di euforia e nelle società piccole, e ha grandi eccezioni.
- Aspettare il lock-up e qualche trimestrale non garantisce nulla, ma permette di decidere su numeri veri.
Cos’è una IPO?
È l’offerta pubblica iniziale: il momento in cui una società vende per la prima volta le sue azioni al pubblico e inizia a essere scambiata in borsa.
Conviene comprare azioni al momento dell’IPO?
In media no: le ricerche di Ritter e di Loughran e Ritter mostrano che le IPO hanno reso meno del mercato negli anni successivi. Sui nostri dati, le IPO americane dal 2021 al 2023 ancora quotate hanno perso a tre anni una mediana del 77,7%. Ci sono eccezioni, ma sono poche.
Cos’è il lock-up di una IPO?
È l’impegno di fondatori, dipendenti e primi investitori a non vendere le loro azioni per un periodo dopo la quotazione, di solito 180 giorni. Alla scadenza possono vendere, e il titolo tende a subire pressione.
Perché le IPO rendono meno del mercato?
Le società tendono a quotarsi quando i prezzi sono alti, gli acquirenti dei primi giorni pagano attese ottimistiche, mancano trimestrali su cui verificare le promesse e dopo il lock-up arrivano nuove azioni sul mercato.
Tutte le IPO vanno male?
No. Il risultato è una media: sui nostri dati il 6,1% delle IPO sopravvissute ha più che raddoppiato in tre anni. Il problema è riconoscerle in anticipo, quando i dati sono ancora pochi.
Quanto aspettare prima di comprare una società appena quotata?
Non esiste una regola valida per tutti. Molti investitori aspettano almeno la scadenza del lock-up, di solito sei mesi, e due o tre trimestrali, per decidere sui conti pubblicati e non solo sul prospetto.